
Açılış
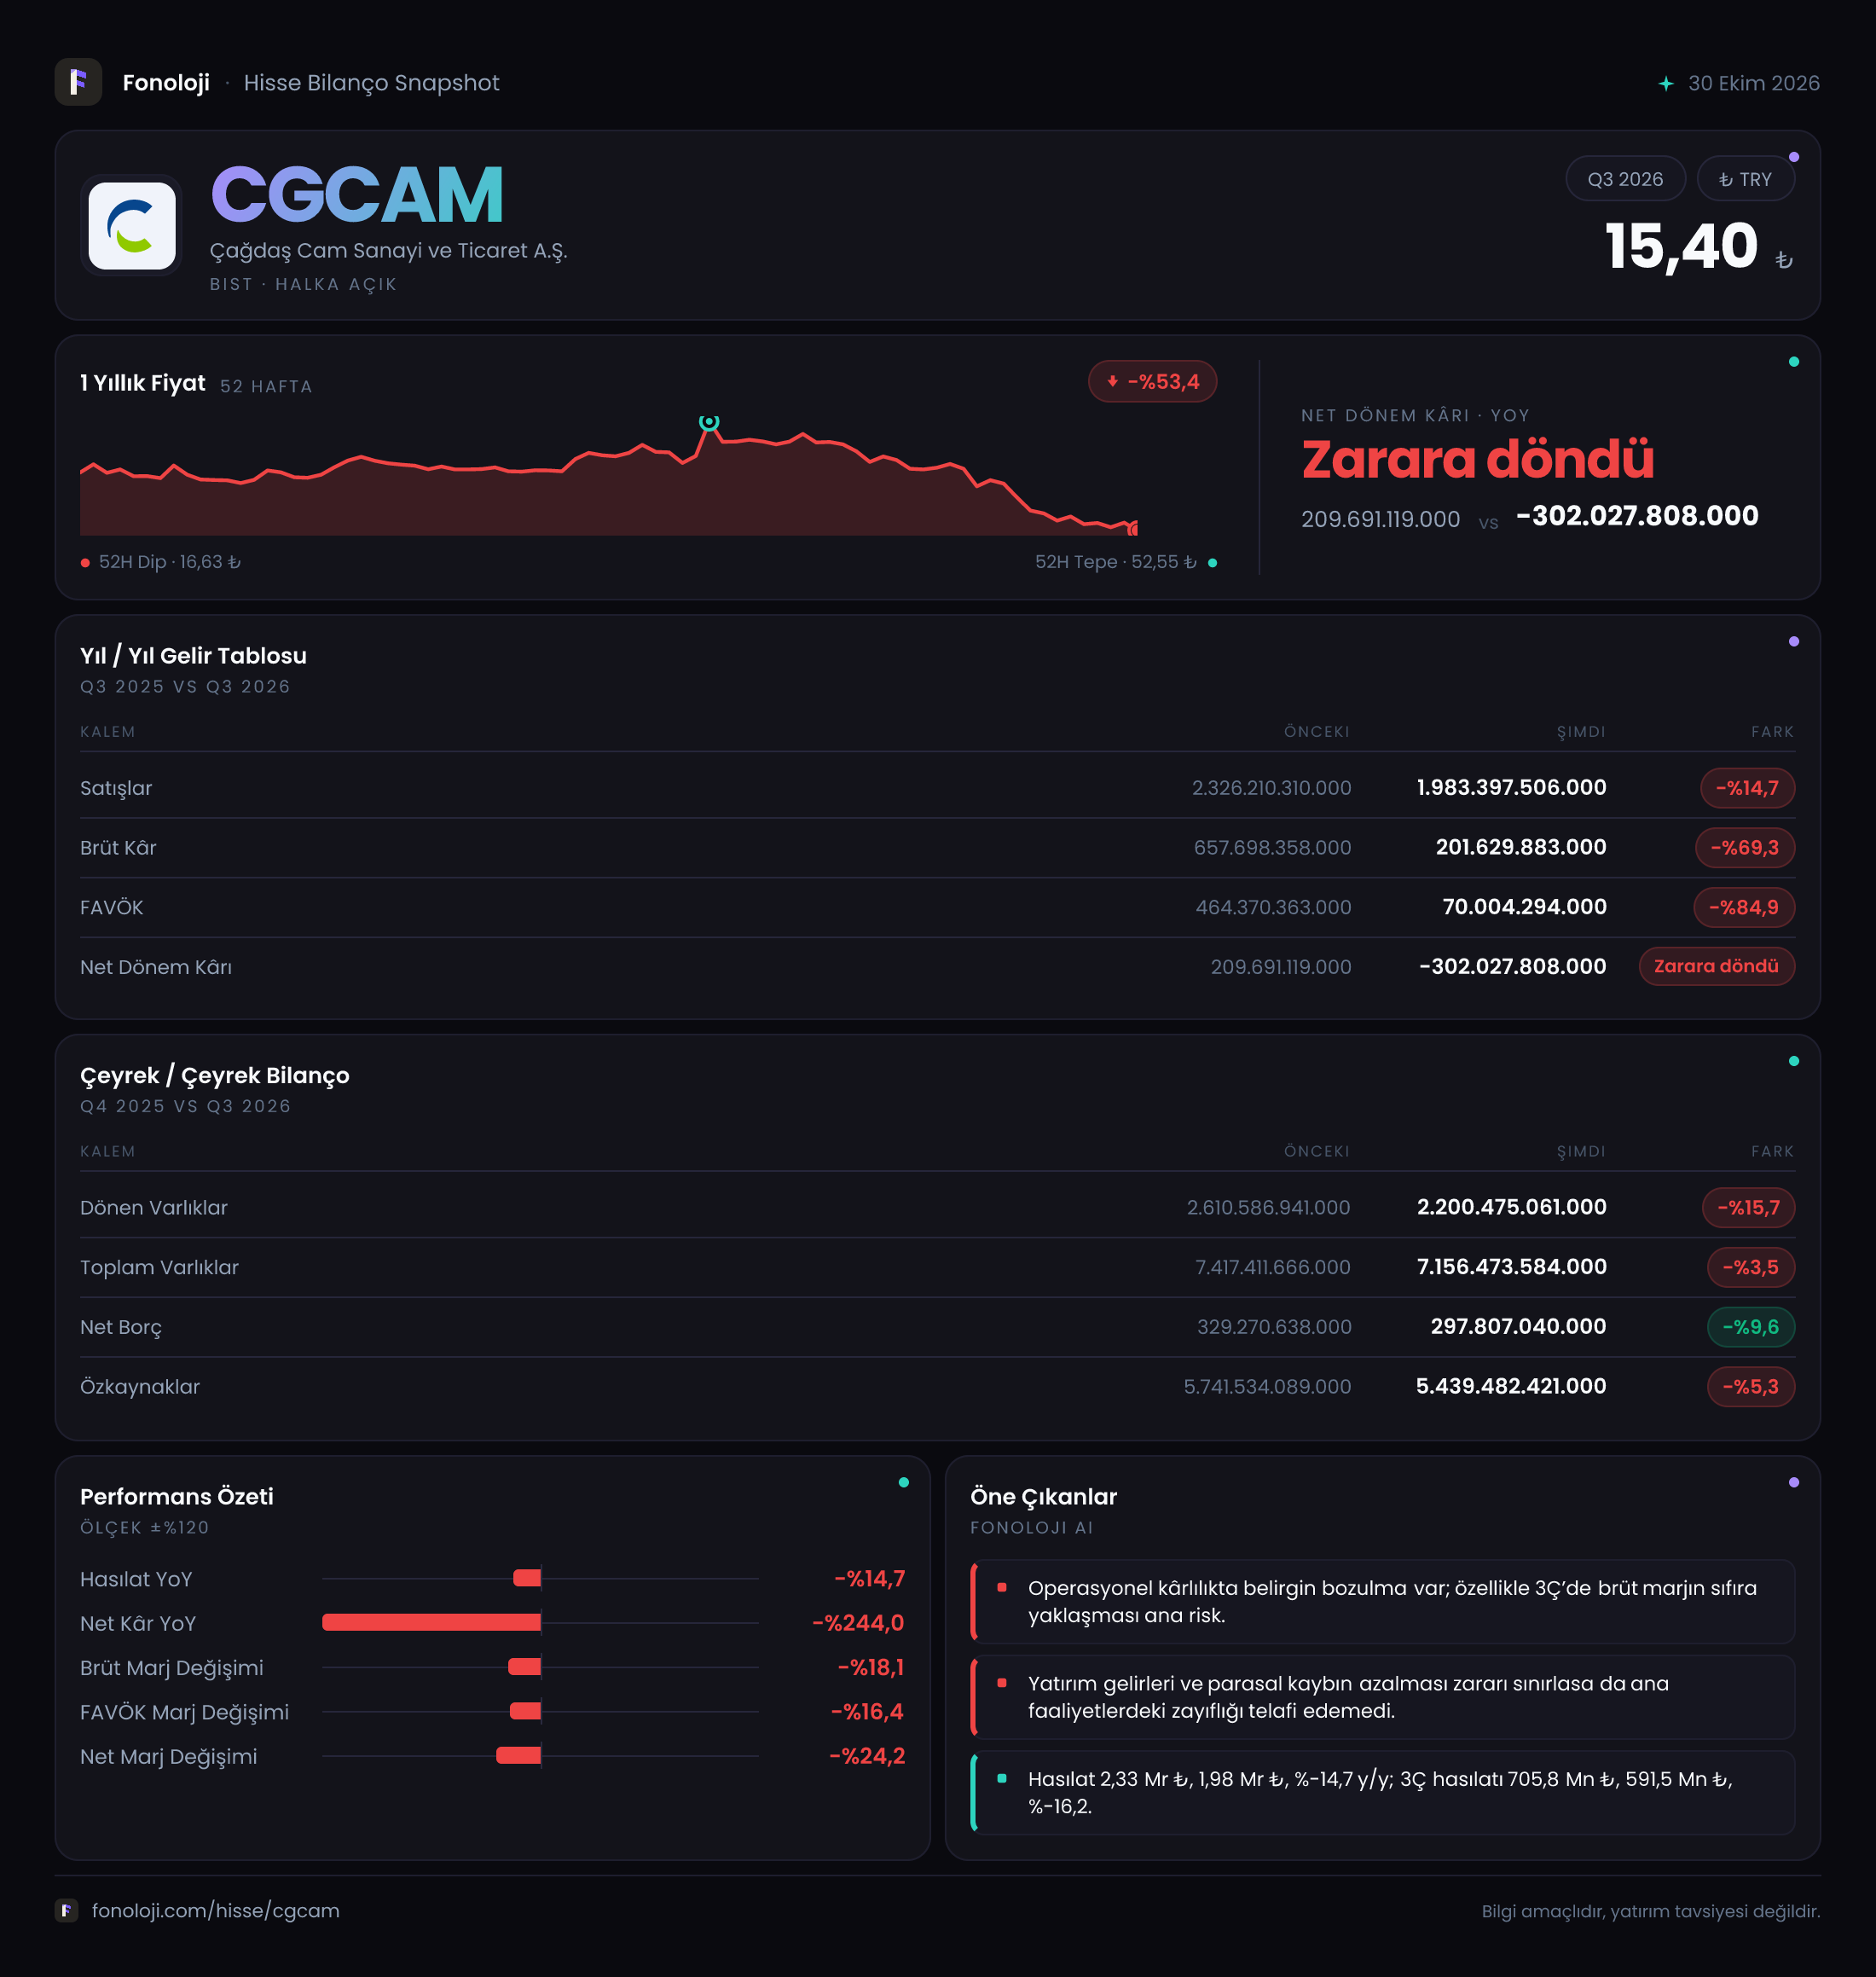
Çağdaş Cam Sanayi ve Ticaret A.Ş. (CGCAM), cam sanayisinde faaliyet gösteren ve performansı satış hacmi, ürün fiyatları, enerji maliyetleri ve üretim verimliliğine duyarlı bir şirket görünümünde. 2026/9 döneminde ana mesaj oldukça net: satışlardaki gerilemeye kıyasla brüt kâr ve FAVÖK çok daha sert düşmüş, şirket operasyonel kârlılık gücünü önemli ölçüde kaybetmiş. Bu zayıflık, enflasyon muhasebesi sonrası 302 milyon TL net zarara dönüşmüş durumda. Öte yandan net borcun azalması, bilanço tarafında kısa vadeli bir rahatlama sağlıyor; ancak bu iyileşme, faaliyet kârlılığındaki bozulmayı henüz telafi edecek ölçekte değil.
Buradaki gelir tablosu verileri 2026’nın ilk dokuz ayına ait bir ara dönem görünümünü temsil ediyor. Dolayısıyla satış ve kâr rakamları, verilen karşılaştırma çerçevesinde geçen yılın aynı dönemine göre okunmalı; bilanço kalemleri ise 2025 yıl sonuna göre değerlendirilmelidir.
Satış Hikayesi
CGCAM’in satışları, geçen yılın aynı dönemindeki 2,3 milyar TL’den 2,0 milyar TL’ye gerileyerek %14,7 küçüldü. Nominal olarak yaklaşık 338 milyon TL’lik bu düşüş, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında daha da dikkat çekici hale geliyor. Satışların yalnızca nominal olarak gerilemesi değil, reel bazda da belirgin bir daralmaya işaret etmesi, şirketin fiyat artışlarını satış hacmi veya ürün karmasıyla destekleyemediğini düşündürüyor.
Bu dönemde satışlardaki gerilemenin asıl etkisi, kârlılık satırlarında görülüyor. Çünkü maliyetlerin enflasyon ortamında yüksek kalmaya devam ettiği bir yapıda, satışların düşmesi sabit maliyetlerin ürün başına daha fazla yük oluşturmasına yol açabilir. Cam sektöründe enerji, hammadde, işçilik ve lojistik maliyetleri önemli kalemler olduğundan, kapasite kullanımındaki veya sipariş hacmindeki zayıflık marjları hızla aşağı çekebilir.
Verilen çeyreklik veri yalnızca 2025/9 için 705,8 milyon TL satış gösteriyor. 2026/9 için aynı bazda tek çeyreklik satış rakamı paylaşılmadığı için çeyrekten çeyreğe ivme konusunda kesin bir yorum yapmak mümkün değil. Bu nedenle kısa vadeli toparlanmanın başlayıp başlamadığını görmek için sonraki ara dönem raporlarında hem satış hacmi hem de fiyat-mix gelişimi takip edilmeli.
Kârlılık
Kârlılık tablosu, satış düşüşünden çok daha sert bir bozulmaya işaret ediyor. Brüt kâr, geçen yılın aynı dönemindeki 657,7 milyon TL’den 201,6 milyon TL’ye gerileyerek %69,3 azaldı. Böylece brüt kâr marjı yaklaşık %28,6’dan %10,1’e indi. Başka bir ifadeyle şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 28,6 TL brüt kâr üretirken bu dönem yalnızca 10,1 TL seviyesinde kaldı.
Bu marj daralması, satışlardaki %14,7’lik küçülmenin ötesinde, maliyetlerin satışlardan çok daha hızlı arttığını veya fiyatlama gücünün zayıfladığını gösteriyor. Enflasyon muhasebesi bazı kalemlerin görünümünü etkileyebilse de brüt marjdaki bu ölçekteki gerileme, operasyonel tarafta incelenmesi gereken ciddi bir baskı bulunduğunu ortaya koyuyor.
FAVÖK ise 464,4 milyon TL’den 70,0 milyon TL’ye düşerek %84,9 geriledi. FAVÖK marjı bu nedenle %20,2’den %3,5’e indi. Brüt kâr marjındaki düşüşün FAVÖK marjına daha da sert yansıması, faaliyet giderlerinin de zayıflayan brüt kâr üzerinde ağır bir yük oluşturduğunu gösteriyor. Şirketin operasyonel kâr üretme kapasitesi, satışların gerilemesinden çok daha hızlı bozulmuş durumda.
Net dönem sonucu da geçen yılki 209,7 milyon TL kârdan 302,0 milyon TL zarara dönüştü. Bu, yaklaşık 511,7 milyon TL’lik negatif yönlü değişim anlamına geliyor. Net kâr marjı geçen yıl yaklaşık %9,1 iken bu dönem -%15,1 seviyesinde. Yani şirket yalnızca operasyonel kârını kaybetmemiş, finansal ve enflasyon muhasebesi etkileri sonrasında satışlarının her 100 TL’sinde yaklaşık 15 TL zarar yazmış.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar, 2025 yıl sonundaki 7,4 milyar TL’den 7,2 milyar TL’ye gerileyerek %3,5 azaldı. Bu düşüşün kaynağı, dönen varlıklardaki %15,7’lik gerileme. Dönen varlıklar 2,6 milyar TL’den 2,2 milyar TL’ye inerken duran varlıklar 4,8 milyar TL’den 5,0 milyar TL’ye yükseldi. Bu görünüm, likidite niteliğindeki varlıklarda daralma yaşanırken uzun vadeli varlık tabanının korunduğunu gösteriyor.
Dönen varlıklardaki azalma tek başına olumlu veya olumsuz olarak okunmamalı. Stokların veya ticari alacakların azalması işletme sermayesi açısından rahatlama sağlayabilir; ancak nakit ve benzeri varlıkların gerilemesi kısa vadeli ödeme kapasitesini baskılayabilir. Verilen özet, dönen varlıkların alt kırılımını sunmadığı için bu iki ihtimal arasında kesin ayrım yapmak mümkün değil.
Özkaynaklar 5,7 milyar TL’den 5,4 milyar TL’ye gerileyerek %5,3 azaldı. Bu düşüşün en önemli açıklaması, dönem zararının özkaynakları aşağı çekmesidir. Buna karşın özkaynaklar hâlâ toplam varlıkların yaklaşık %75’i seviyesinde. Bu oran, bilançonun önemli bölümünün özkaynakla finanse edildiğini ve şirketin bilanço kaldıraç seviyesinin yüksek olmadığını gösteriyor.
Net borç ise 329,3 milyon TL’den 297,8 milyon TL’ye inerek %9,6 azaldı. Ancak mevcut dokuz aylık FAVÖK üzerinden basit net borç/FAVÖK hesabı yaklaşık 4,3x seviyesinde. Bu oran yıllıklandırılmış FAVÖK üzerinden farklı görünebilir; yine de operasyonel kârın bu kadar düşük olduğu bir dönemde borçluluk göstergesi dikkatle izlenmeli. Net borcun azalması olumlu olsa da temel risk, borcun değil FAVÖK’ün çok zayıf kalmasıdır.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında net parasal pozisyon, yüksek enflasyon ortamında parasal varlık ve yükümlülüklerin şirket kârına etkisini gösteren kritik bir kalemdir. CGCAM’de net parasal pozisyon, geçen yılki 391,7 milyon TL’lik negatif seviyeden bu dönem 318,3 milyon TL negatif seviyeye geldi. Negatif etkinin %18,7 azalması, enflasyon muhasebesinden kaynaklanan baskının geçen yıla göre hafiflediğini gösteriyor.
Bununla birlikte şirket hâlâ 318,3 milyon TL tutarında negatif net parasal pozisyon etkisi taşıyor. Bu kalem, faaliyet kârlılığındaki zayıflığı ortadan kaldıracak bir iyileşme üretmemiş durumda. Aksine operasyonel kârın yalnızca 70,0 milyon TL olduğu bir dönemde, negatif parasal pozisyon etkisinin büyüklüğü oldukça yüksek kalıyor. Başka bir ifadeyle, şirketin faaliyetlerinden elde ettiği sınırlı FAVÖK, enflasyon muhasebesi ve diğer finansal etkiler karşısında yeterli tampon oluşturamıyor.
Yatırımcı için Ne Anlama Geliyor?
CGCAM’de yatırım tezinin merkezinde şu anda büyümeden çok marjların yeniden toparlanıp toparlanamayacağı bulunuyor. Satışların 2,0 milyar TL’ye gerilemesi tek başına yönetilebilir olabilir; ancak brüt marjın %28,6’dan %10,1’e, FAVÖK marjının ise %20,2’den %3,5’e düşmesi, maliyet yapısında veya fiyatlama gücünde ciddi bir bozulmaya işaret ediyor.
Yatırımcı açısından izlenmesi gereken başlıklar şunlar:
- Satışlar nominal olarak yeniden büyürken reel büyüme sağlanıp sağlanmadığı,
- Brüt marjın %10 seviyesinden yukarı dönüp dönmediği,
- FAVÖK’ün 70 milyon TL seviyesinden toparlanarak borçluluğu daha rahat taşıyıp taşıyamadığı,
- Dönen varlıklardaki daralmanın nakit yaratımı mı yoksa likidite baskısı mı oluşturduğu,
- Net borcun düşmeye devam edip etmediği,
- Negatif net parasal pozisyon etkisinin sonraki dönemlerde ne ölçüde azaldığı.
Olumlu tarafta güçlü özkaynak tabanı ve net borçtaki düşüş öne çıkıyor. Risk tarafında ise operasyonel kârlılığın çok düşük seviyeye inmesi, dönem zararının özkaynakları aşındırması ve enflasyon muhasebesi etkisinin hâlâ yüksek kalması bulunuyor. Kalıcı bir iyileşme için yalnızca satışların artması yeterli olmayacak; şirketin bu satışları daha yüksek brüt ve FAVÖK marjıyla gerçekleştirmesi gerekecek.
Yatırım tavsiyesi değildir.