
Açılış
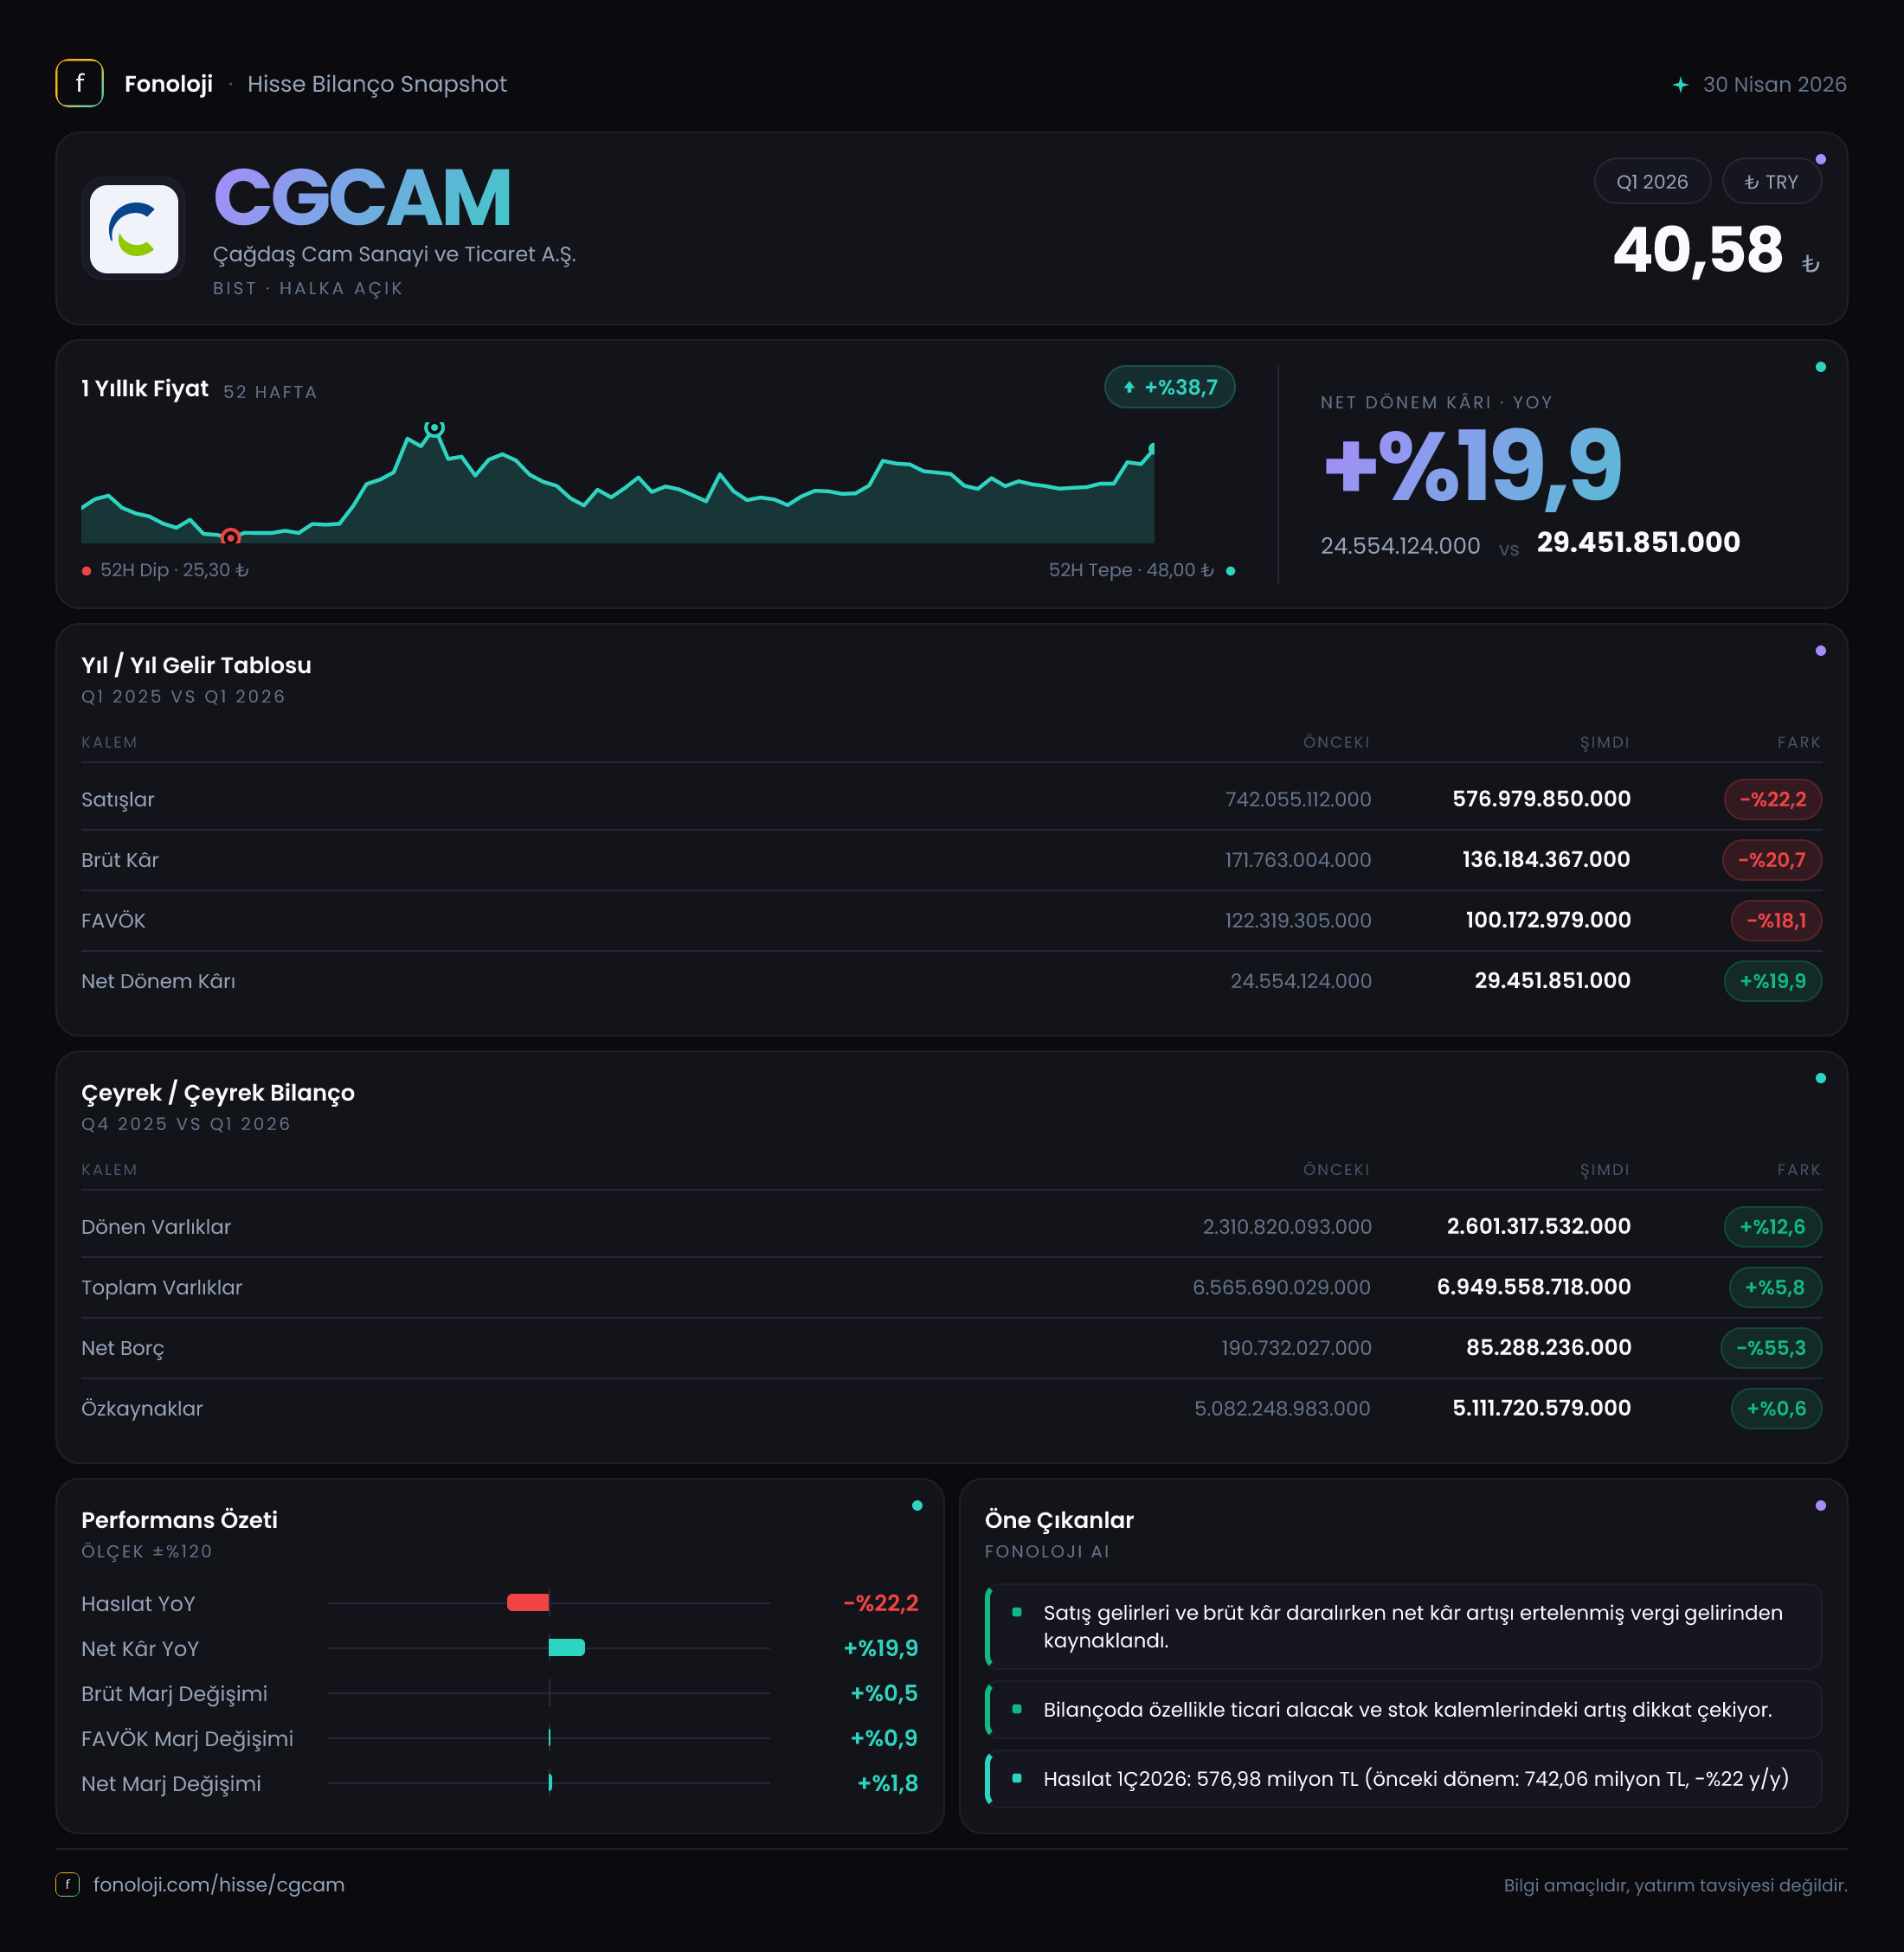
Çağdaş Cam Sanayi ve Ticaret A.Ş. (CGCAM), 2026/3AB döneminde satış ve operasyonel kârlılık tarafında daralma yaşarken net kârını artırmayı başardı. Şirketin satışları geçen yılın aynı dönemine göre %22,2 azalarak 577,0 milyon TL’ye, FAVÖK’ü ise %21,5 gerileyerek 90,0 milyon TL’ye indi. Buna karşın net dönem kârı %19,9 artışla 29,5 milyon TL oldu. İlk bakışta olumlu görünen net kâr performansının arkasında, operasyonel büyümeden ziyade finansal tablo kalemlerinin ve dönemsel etkilerin rolü bulunuyor.
Bilançoda ise daha dengeli bir görünüm var. Dönen varlıklar artarken net borç 291,5 milyon TL’den 198,2 milyon TL’ye geriledi; özkaynaklar da 5,1 milyar TL seviyesini korudu. Ancak Türkiye’de %30’un üzerindeki enflasyon ortamında nominal olarak yatay kalan veya gerileyen operasyonel göstergeler, şirketin reel büyüme açısından zorlandığına işaret ediyor.
Satış Hikayesi
CGCAM’in satışları 577,0 milyon TL ile geçen yılın aynı çeyreğindeki 742,1 milyon TL’nin belirgin biçimde altında kaldı. Yıllık bazdaki %22,2’lik düşüş, yalnızca büyüme hızında yavaşlama değil, nominal satış hacminde doğrudan daralma anlamına geliyor. Enflasyonun %30’un üzerinde seyrettiği bir ekonomide satışların nominal olarak gerilemesi, reel açıdan çok daha sert bir zayıflamaya işaret eder.
Bu noktada iki unsurun ayrıca izlenmesi gerekiyor:
- Satış hacmi: Gerileme, cam ürünlerine yönelik talebin zayıflamasından veya şirketin üretim/satış hacmindeki düşüşten kaynaklanıyor olabilir.
- Fiyatlama gücü: Yüksek enflasyon ortamında şirket fiyatlarını maliyet artışları kadar yükseltemediyse, hem satışlar hem de marjlar baskı altında kalabilir.
Çeyreklik trend için elde yalnızca 2025/3 verisi bulunuyor. Dolayısıyla satışların 2025 yılının son çeyreğine veya 2026’nın önceki çeyreğine göre ivme kazanıp kazanmadığını bu veri setiyle ölçmek mümkün değil. Bu nedenle mevcut dönemi, öncelikle geçen yılın aynı çeyreğine karşı değerlendirmek gerekiyor. Bu karşılaştırma, CGCAM’in 2026’nın ilk ara dönemine zayıf bir gelir tabanıyla başladığını gösteriyor.
Brüt kârın satışlardan daha sınırlı, %20,7, gerilemesi ise maliyet yönetiminin tamamen bozulmadığını düşündürüyor. Ancak brüt kâr da 171,8 milyon TL’den 136,2 milyon TL’ye düştüğü için şirketin mutlak kâr üretme kapasitesi hâlâ geçen yılın gerisinde.
Kârlılık
CGCAM’in brüt kâr marjı bu dönemde yaklaşık %23,6 oldu. Geçen yılın aynı dönemindeki yaklaşık %23,1 seviyesine göre marjda sınırlı bir iyileşme var. Bu, satışlar düşerken ürün karması, hammadde maliyetleri veya fiyatlama disiplininin brüt kârlılığı korumaya yardımcı olduğunu gösteriyor. Ancak marj artışı yalnızca yaklaşık 0,5 puan seviyesinde; dolayısıyla operasyonel daralmanın etkisini telafi edecek ölçekte değil.
FAVÖK marjı da benzer şekilde yatay kaldı. FAVÖK 114,7 milyon TL’den 90,0 milyon TL’ye gerilerken FAVÖK marjı geçen yılki yaklaşık %15,5 seviyesinden bu dönemde %15,6’ya yükseldi. Başka bir ifadeyle CGCAM, küçülen satış tabanına rağmen faaliyet giderlerini satışlardaki düşüşe paralel kontrol etmiş. Bu olumlu bir maliyet disiplini göstergesi; ancak sürdürülebilir büyüme açısından asıl ihtiyaç, marjı korurken satışları yeniden artırabilmek.
| KPI | 2026/3AB | 2025/3AB | Yorum | |---|---:|---:|---| | Satışlar | 577,0 mn TL | 742,1 mn TL | %22,2 düşüş | | Brüt kâr marjı | %23,6 | %23,1 | Sınırlı iyileşme | | FAVÖK marjı | %15,6 | %15,5 | Büyük ölçüde yatay | | Net kâr marjı | %5,1 | %3,3 | Net kâr artışıyla yükseldi |
Net dönem kârı 24,6 milyon TL’den 29,5 milyon TL’ye çıkarken net kâr marjı da yaklaşık %3,3’ten %5,1’e yükseldi. Bu iyileşme dikkat çekici; çünkü FAVÖK gerilerken net kâr artmış durumda. Bununla birlikte net parasal pozisyon zararı 126,7 milyon TL’den 196,9 milyon TL’ye yükseldiği için net kâr artışını operasyonel performansla açıklamak mümkün değil. Vergi, finansman giderleri, diğer gelir-giderler veya tek seferlik kalemlere ilişkin ayrıntı bulunmadığından, net kâr artışının kaynağı konusunda kesin bir atıf yapmak doğru olmaz.
Ayrıca 2025/12’deki 501,2 milyon TL net kâr, tam yıl veya farklı bir kümülatif dönem sonucu olduğundan, doğrudan 2026/3AB net kârıyla kıyaslanmamalı. İlk çeyrek net kârı yıllık kâr performansının tek başına göstergesi değildir.
Bilanço Sağlığı
CGCAM’in toplam varlıkları önceki yıl sonuna göre %5,8 artarak 6,9 milyar TL’ye ulaştı. Bu artışın ana kaynağı dönen varlıklar oldu; dönen varlıklar 2,3 milyar TL’den 2,6 milyar TL’ye, yani %12,6 yükseldi. Duran varlıklar ise 4,3 milyar TL civarında kalarak yalnızca %2,2 arttı.
Dönen varlıklardaki artışın niteliği bu aşamada kritik. Veride nakit, ticari alacak ve stok kırılımı bulunmadığı için artışın likiditeyi mi, yoksa işletme sermayesine bağlanan kaynakları mı artırdığı görülemiyor. Özellikle satışlar düşerken alacak veya stok büyümesi yaşanıyorsa işletme sermayesi verimliliği açısından dikkat gerekir.
Net borç 198,2 milyon TL’ye gerileyerek yıllık bazda %32,0 azaldı. Bu, bilanço açısından olumlu bir gelişme. Raporlanan dönem FAVÖK’üne bölündüğünde net borç/FAVÖK yaklaşık 2,2 kat seviyesinde bulunuyor; önceki dönemde bu oran yaklaşık 2,5 kat idi. Ancak FAVÖK üç aylık olduğu için bu hesap yıllıklandırılmamış, mekanik bir göstergedir. Borçlulukta düşüş görülmesi olumlu olsa da faiz giderleri, vade yapısı ve nakit akışı bilgileri olmadan finansal riskin tamamı ölçülemez.
Özkaynakların 5,1 milyar TL düzeyinde korunması ve toplam varlıkların yaklaşık dörtte üçünün özkaynaklarla finanse edilmesi, sermaye yapısının güçlü olduğuna işaret ediyor. Borçların toplam varlıklara göre sınırlı kalması, talep zayıflığı döneminde şirketin finansal esnekliğini destekleyebilir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi altında CGCAM’in net parasal pozisyonu bu dönemde 196,9 milyon TL zarar yazdı. Geçen yıl aynı dönemdeki 126,7 milyon TL zarara kıyasla kayıp %55,4 arttı. Bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki dengesini yansıtıyor; zarar, enflasyon ortamında parasal yükümlülüklerin veya nakit dışı parasal pozisyonun şirket aleyhine çalıştığını gösterir.
Bu zarar, faaliyet kârlılığından ayrı değerlendirilmelidir. FAVÖK operasyonun nakit yaratma potansiyeline ilişkin daha doğrudan bir gösterge sunarken, net parasal pozisyon TAS 29 kapsamında finansal tabloların enflasyona göre düzeltilmesinden kaynaklanan önemli bir etkidir. CGCAM’de bu zarar büyürken net kârın artması, net kâr kaleminin operasyonel performansı tek başına yansıtmadığını açıkça gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
CGCAM’in ilk çeyrek görünümü, güçlü bilanço fakat zayıf operasyonel büyüme şeklinde özetlenebilir. Yatırımcı açısından olumlu taraflar şunlar:
- Net borcun %32 azalması ve özkaynakların 5,1 milyar TL seviyesinde korunması,
- Brüt ve FAVÖK marjlarının satış daralmasına rağmen büyük ölçüde sabit kalması,
- Net kârın 29,5 milyon TL’ye yükselmesi.
Buna karşılık temel riskler de belirgin:
- Satışların yüksek enflasyon ortamında nominal olarak %22,2 gerilemesi,
- FAVÖK’ün %21,5 düşmesi,
- Net parasal pozisyon zararının 196,9 milyon TL’ye ulaşması,
- Net kâr artışının operasyonel kârlılık tarafından desteklenmemesi.
Önümüzdeki dönemlerde özellikle satış hacmi, ihracat veya iç pazar kırılımı, stok ve ticari alacakların seyri, finansman giderleri ve net parasal pozisyon birlikte izlenmeli. CGCAM’in yatırım hikâyesinin güçlenmesi için yalnızca borcun azalması değil, satışların yeniden enflasyonun üzerinde büyümesi ve FAVÖK’ün mutlak olarak toparlanması gerekiyor. Mevcut veri, bilanço direncinin korunduğunu; ancak şirketin operasyonel büyüme konusunda henüz ikna edici bir dönüş sinyali vermediğini gösteriyor.
Yatırım tavsiyesi değildir.