
Açılış
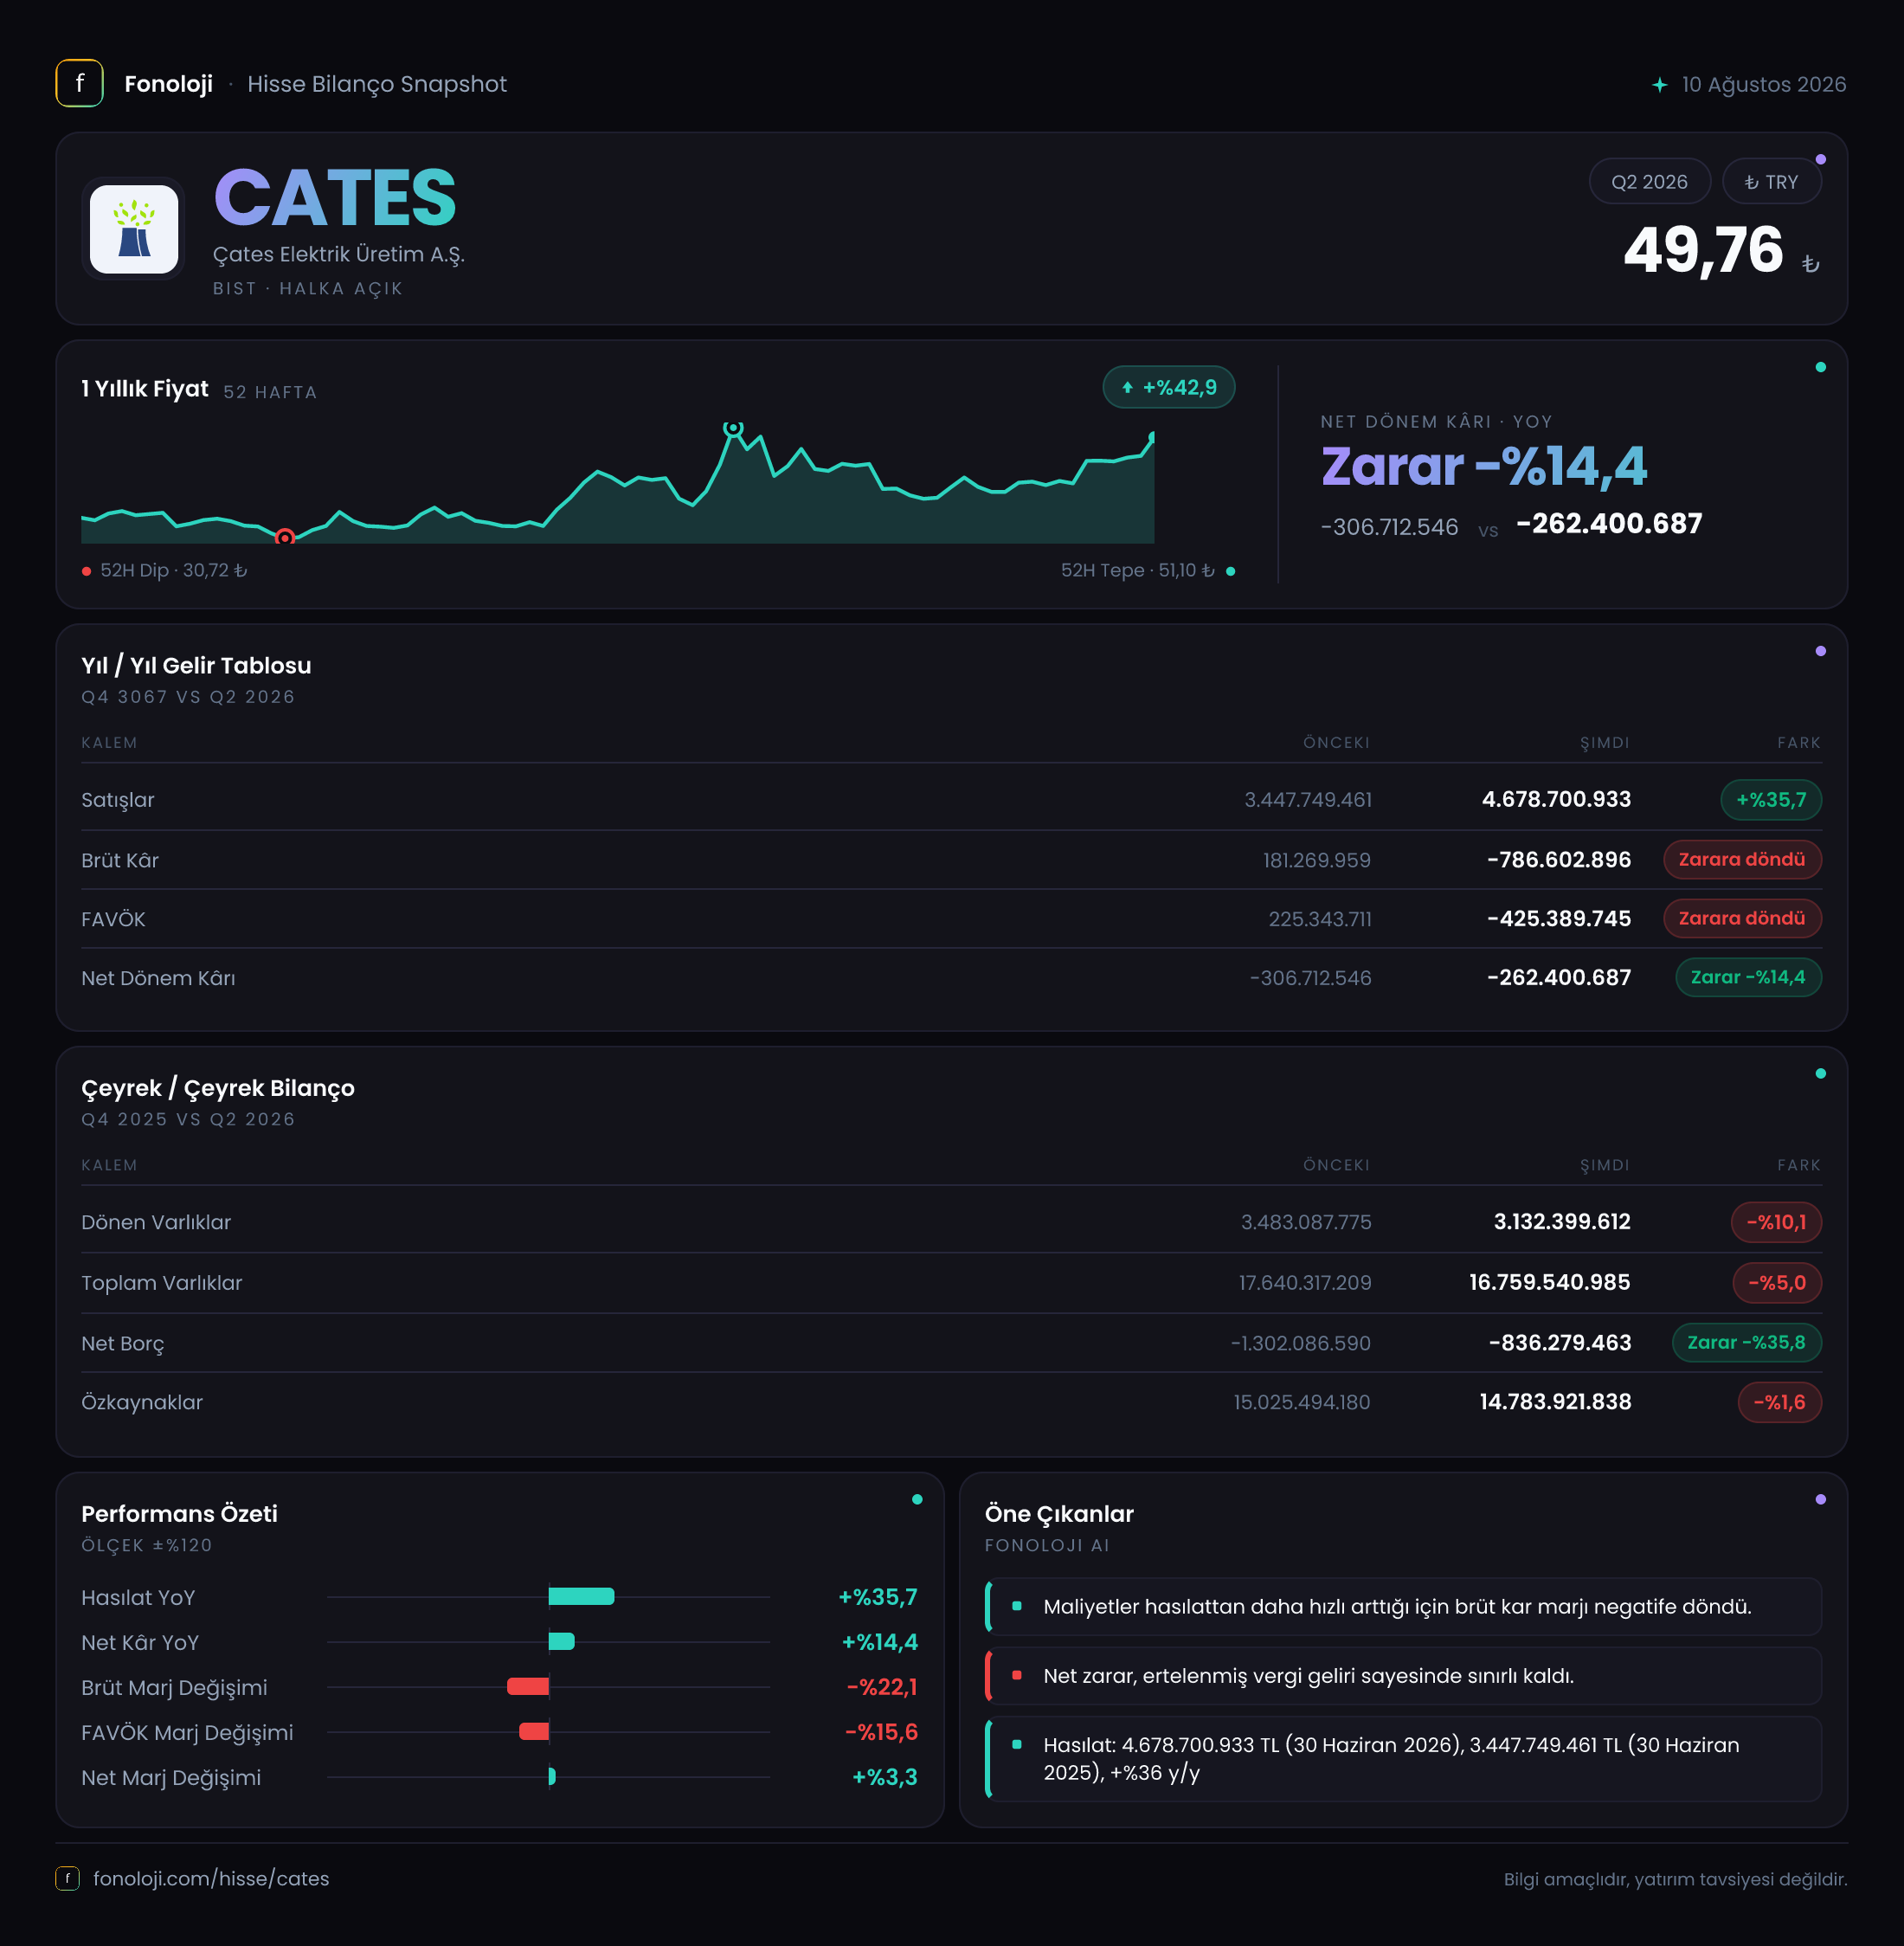
ÇATES, elektrik üretimi yapan ve faaliyet sonuçları enerji fiyatları, üretim hacmi, yakıt maliyetleri ve piyasa koşullarına duyarlı bir şirket. 2026’nın ilk altı ayında şirketin satışları geçen yılın aynı dönemine göre %35,7 artarak 4,7 milyar TL’ye yükselmiş; ancak bu büyüme kârlılığa yansımamış. Aksine brüt kâr ve FAVÖK negatife dönerken, şirket faaliyet seviyesinde zarar yazmış. Net zarar ise geçen yılki 306,7 milyon TL’den 262,4 milyon TL’ye gerileyerek sınırlı bir iyileşme gösterse de, bu iyileşmenin temelinde operasyonel toparlanma değil, faaliyet dışı kalemlerin etkisi bulunuyor olabilir.
Satış Hikayesi
ÇATES’in satışları ilk altı ayda 4,7 milyar TL’ye ulaşarak geçen yılın aynı dönemindeki 3,4 milyar TL’ye kıyasla %35,7 büyüdü. İlk bakışta bu oran güçlü görünüyor; ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satış büyümesinin reel anlamda ne kadar güçlü olduğunu ayrıca sorgulamak gerekiyor. Nominal büyüme enflasyona yakınsa, şirketin gerçek üretim hacminde, elektrik satış miktarında veya fiyatlama gücünde belirgin bir artış olduğu sonucu doğrudan çıkarılamaz.
Daha önemlisi, satış büyümesi brüt kâra dönüşmemiş. Şirket, geçen yıl aynı dönemde 181,3 milyon TL brüt kâr üretirken bu yıl 786,6 milyon TL brüt zarar açıklamış. Bu tablo, satışların artmasına rağmen satışların maliyetinin çok daha hızlı yükseldiğini gösteriyor. Başka bir ifadeyle ÇATES daha fazla ciro üretmiş, fakat bu cironun her 100 TL’si şirkete geçen yıl yaklaşık 5,3 TL brüt kâr bırakırken, bu yıl yaklaşık 16,7 TL brüt zarar yaratmış.
Çeyreklik veri sunulmadığı için satışların yılın ilk çeyreğinden ikinci çeyreğine nasıl ilerlediğini, toparlanmanın başlayıp başlamadığını veya zayıflığın dönem boyunca devam edip etmediğini ölçemiyoruz. Bu nedenle yatırımcı açısından bir sonraki raporda özellikle ikinci çeyreğin tek başına satış ve marj performansı kritik olacak. Altı aylık toplam, yılın hangi bölümünde bozulmanın gerçekleştiğini tek başına göstermiyor.
Kârlılık
Kârlılık tarafındaki bozulma, verinin en önemli ve en olumsuz mesajı. Brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %5,3 seviyesinden -%16,7’ye gerilemiş durumda. Bu, sadece marjın daraldığı değil, ana faaliyetlerden elde edilen gelirin doğrudan maliyetleri karşılamaya yetmediği anlamına geliyor.
FAVÖK de benzer şekilde 225,3 milyon TL’den -425,4 milyon TL’ye döndü. FAVÖK marjı geçen yıl yaklaşık %6,6 iken bu yıl -%9,0 seviyesinde. FAVÖK’ün negatife dönmesi, şirketin amortisman, finansman ve vergi gibi kalemlerden önce dahi operasyonel olarak zarar ürettiğini gösteriyor. Bu nedenle mevcut dönemde net zararın azaltılması, ana faaliyetlerin sağlıklı şekilde düzeldiği anlamına gelmiyor.
Net dönem zararı 306,7 milyon TL’den 262,4 milyon TL’ye geriledi; zarar tutarında %14,4’lük bir iyileşme var. Net zarar marjı da yaklaşık -%9,0’dan -%5,6’ya geldi. Ancak brüt kâr ve FAVÖK bu kadar sert bozulmuşken net zararın daha sınırlı kalması, şirketin faaliyet dışı gelir-giderleri, finansal kalemleri veya diğer muhasebe etkileri üzerinden değerlendirilmesi gerektiğini gösteriyor. Verilen bilgiler bu iyileşmenin hangi kalemlerden kaynaklandığını ayrıştırmaya yetmiyor. Dolayısıyla yatırımcı, net zarar rakamına tek başına odaklanmak yerine öncelikle negatif FAVÖK’ün yeniden pozitife dönüp dönmediğini izlemeli.
| KPI | 2026/6AB | 2025/6AB | Yorum | |---|---:|---:|---| | Satışlar | 4,7 mlr TL | 3,4 mlr TL | Nominal büyüme %35,7 | | Brüt kâr marjı | -%16,7 | %5,3 | Ana maliyetler satışlardan hızlı artmış | | FAVÖK marjı | -%9,0 | %6,6 | Operasyonel zarar oluşmuş | | Net dönem sonucu | -262,4 mn TL | -306,7 mn TL | Zarar %14,4 azalmış | | Net nakit | 836,3 mn TL | 1,3 mlr TL | Likidite tamponu zayıflamış |
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha dayanıklı bir yapı sergiliyor. Toplam varlıklar önceki yıl sonundaki 17,6 milyar TL’den 16,8 milyar TL’ye gerileyerek %5,0 azalmış. Dönen varlıklar 3,5 milyar TL’den 3,1 milyar TL’ye düşerken, duran varlıklar da 14,2 milyar TL’den 13,6 milyar TL’ye gerilemiş. Bu düşüşlerin içeriği paylaşılmadığı için bunun nakit, ticari alacak, stok veya maddi duran varlık kaynaklı olup olmadığını net biçimde söylemek mümkün değil.
Özkaynaklar 15,0 milyar TL’den 14,8 milyar TL’ye sınırlı bir gerileme gösterdi. Toplam varlıklar içindeki özkaynak payı yaklaşık %88 seviyesinde ve bu, bilanço kaldıraç oranının düşük olduğuna işaret ediyor. Şirketin bilançosu borç ağırlıklı değil; bu da operasyonel zayıflığın finansal borç baskısıyla daha da büyümesini şimdilik sınırlayan bir unsur.
Net borç kalemi -1,3 milyar TL’den -836,3 milyon TL’ye geldi. Negatif net borç, şirketin net borçlu değil, net nakit pozisyonunda olduğunu ifade ediyor. Bununla birlikte net nakit tamponu yaklaşık 464 milyon TL azalmış. Dolayısıyla bilanço hâlâ güçlü görünse de likidite avantajı yıl sonuna göre zayıflamış durumda. FAVÖK negatif olduğu için net borç/FAVÖK rasyosu anlamlı bir performans göstergesi değil; bu dönemde asıl dikkat edilmesi gereken, net nakdin neden azaldığı ve operasyonel nakit üretiminin ne zaman toparlanacağı.
Net Parasal Pozisyon (TAS 29)
ÇATES’in net parasal pozisyonu bu dönemde -364,8 milyon TL olarak gerçekleşti. Geçen yıl aynı dönemdeki -249,3 milyon TL’ye kıyasla parasal kayıp %46,3 arttı. TAS 29 kapsamında negatif net parasal pozisyon, yüksek enflasyon ortamında şirketin parasal varlık ve yükümlülük yapısından kaynaklanan net parasal zarar anlamına geliyor.
Bu kalem doğrudan bir nakit çıkışı gibi okunmamalı; ancak enflasyon muhasebesinin şirketin raporlanan kârı üzerindeki etkisini gösteriyor. Operasyonel sonuçların zayıf olduğu bir dönemde 364,8 milyon TL’lik parasal kayıp, net kârlılık üzerindeki baskıyı artırıyor. Net zarar geçen yıla göre azalmış olsa da TAS 29 etkisinin kötüleşmesi, şirketin enflasyon ortamına karşı bilanço yapısının daha dikkatli izlenmesi gerektiğini ortaya koyuyor.
Yatırımcı için Ne Anlama Geliyor?
ÇATES için mevcut tablo, güçlü nominal satış büyümesi ile zayıf operasyonel kârlılığın aynı anda yaşandığı bir dönem ortaya koyuyor. Fırsat tarafında şirketin özkaynak ağırlıklı ve net nakit pozisyonunda olan bilançosu önemli bir savunma sağlıyor. Borçluluk baskısının düşük olması, operasyonel toparlanma gerçekleşirse şirketin finansal kaldıraç kaynaklı ek bir yük taşımadan yeniden büyümesine imkân verebilir.
Ancak temel risk, satış artışının maliyet baskısını karşılayamaması. Negatif brüt kâr ve negatif FAVÖK, şirketin önce operasyonel başa baş noktasını aşması gerektiğini gösteriyor. Yatırımcıların önümüzdeki dönemde özellikle şu başlıklara odaklanması gerekiyor:
- Satış büyümesinin enflasyondan arındırıldığında reel olarak devam edip etmediği,
- Brüt marjın -%16,7’den pozitife dönüp dönmediği,
- FAVÖK’ün yeniden pozitif hale gelip gelmediği,
- Net nakit pozisyonundaki 836,3 milyon TL’lik seviyenin korunup korunmadığı,
- TAS 29 kaynaklı net parasal kaybın azalıp azalmadığı.
Özetle, bilanço ÇATES’e zaman kazandırıyor; fakat bu zamanın değere dönüşmesi için satış artışının mutlaka marj iyileşmesiyle desteklenmesi gerekiyor. Bir sonraki raporda operasyonel kârlılıkta belirgin toparlanma görülmeden, yalnızca net zararın azalmasını kalıcı iyileşme olarak değerlendirmek doğru olmaz.
Yatırım tavsiyesi değildir.