
Açılış
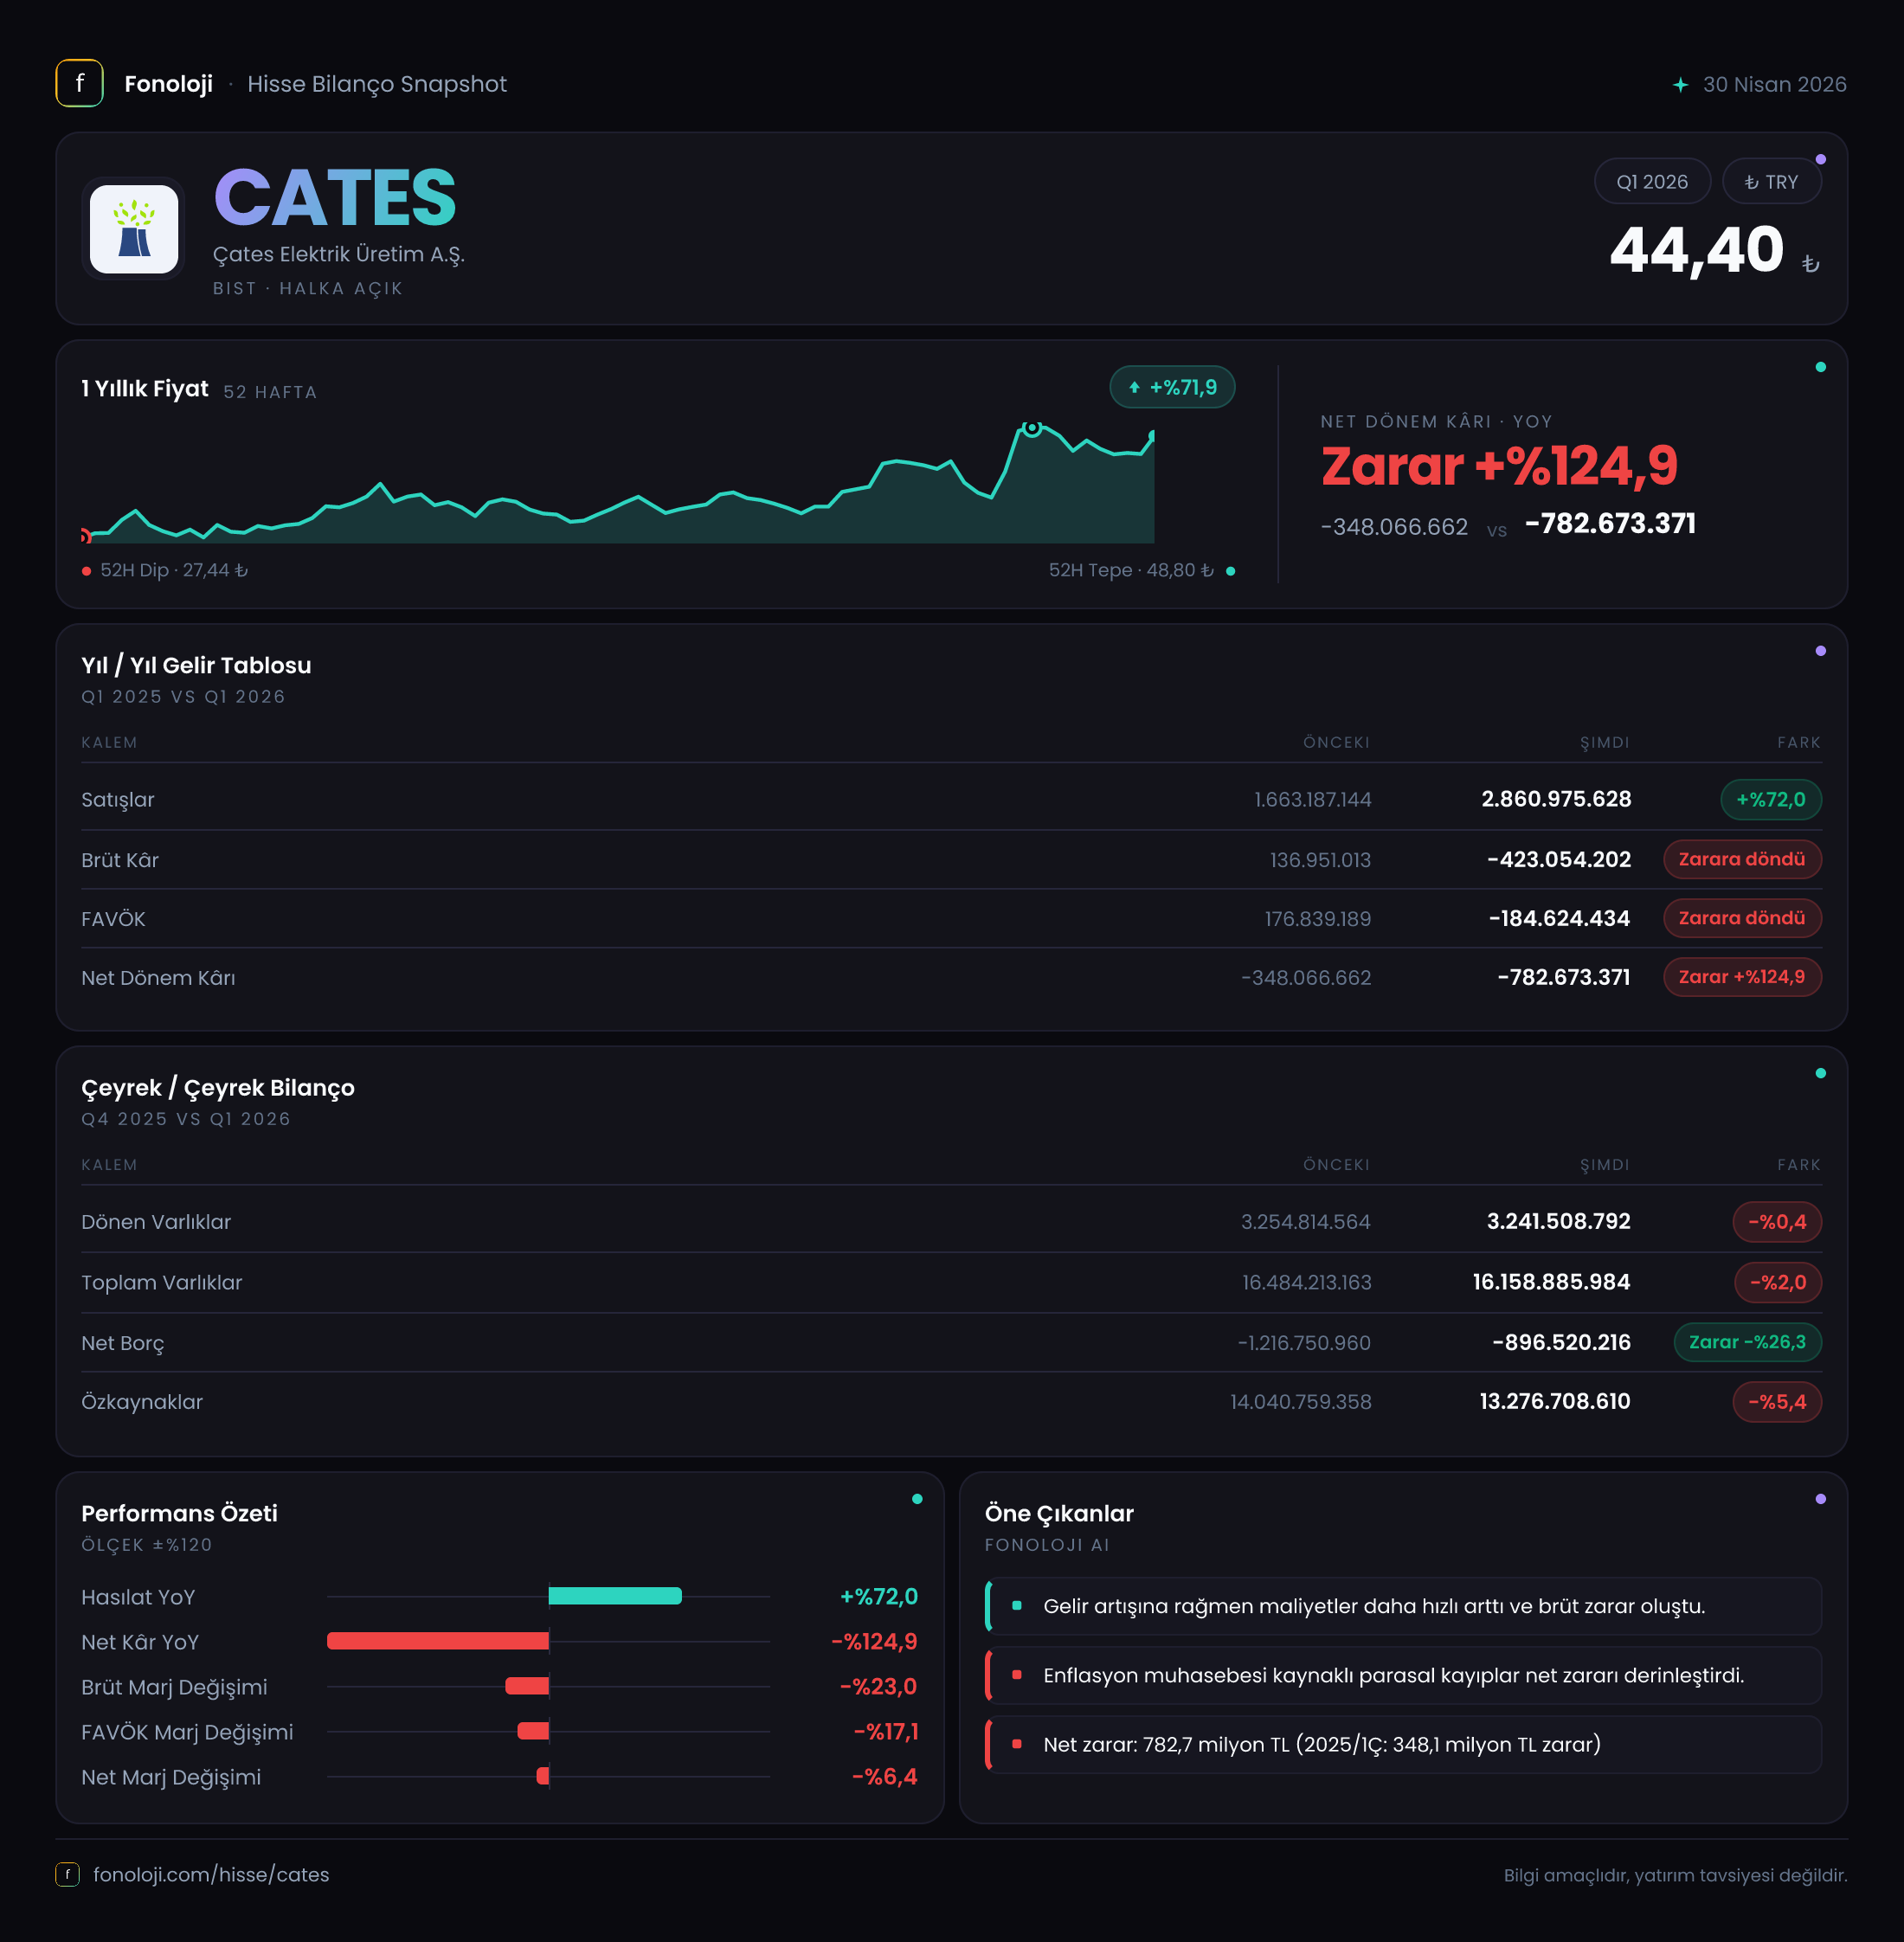
ÇATES Elektrik Üretim A.Ş., elektrik üretimi alanında faaliyet gösteren ve bilançosunda yüksek maddi duran varlık taşıyan bir şirket. 2026/3AB döneminde ilk bakışta güçlü görünen bir satış büyümesi var: gelirler geçen yılın aynı çeyreğine göre %72 artarak 2,9 milyar TL’ye yükselmiş. Ancak bu büyüme kârlılığa yansımamış; şirket brüt kâr ve FAVÖK seviyesinde zarara dönerken net dönem zararı 782,7 milyon TL’ye ulaşmış. Dolayısıyla bu çeyreğin ana mesajı, “ciro büyüyor fakat üretim ve faaliyet ekonomisi bozuluyor” şeklinde özetlenebilir.
Satış Hikayesi
ÇATES’in satışları, 2025/3 dönemindeki 1,7 milyar TL’den 2026/3’te 2,9 milyar TL’ye çıkarak %72 büyümüş. Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu artış yalnızca fiyat güncellemelerinden ibaret olmayabilir; nominal büyüme enflasyonun belirgin biçimde üzerinde. Bununla birlikte, satışlardaki artışın ne kadarının elektrik fiyatlarından, ne kadarının üretim hacminden veya ürün karmasından kaynaklandığı verilen verilerden ayrıştırılamıyor.
Bu ayrım ÇATES açısından kritik. Çünkü satışlar %72 artarken brüt kârın pozitif 137,0 milyon TL’den -423,1 milyon TL’ye dönmesi, gelirin kalitesine ilişkin soru işareti yaratıyor. Başka bir ifadeyle şirket daha yüksek satış üretmiş olsa da bu satışları kâra çevirememiş. Enerji şirketlerinde yakıt maliyetleri, üretim verimliliği, bakım giderleri, elektrik satış fiyatları ve piyasa koşulları arasındaki denge, cirodan çok daha belirleyici olabilir.
Çeyreklik karşılaştırma tarafında mevcut veri yalnızca 2025/3 dönemini gösteriyor. Bu nedenle 2025/6, 2025/9 ve 2025/12 ile kıyaslama yaparak satışların yıl içinde ivme kazanıp kazanmadığını veya düşüşe geçtiğini söylemek mümkün değil. Daha sağlıklı bir değerlendirme için sonraki ara dönemlerde satış büyümesinin korunup korunmadığı ve bu büyümenin marjlara yansıyıp yansımadığı izlenmeli.
Kârlılık
Kârlılık tarafı, bu finansal tabloda en önemli risk alanı. Brüt kâr marjı, geçen yılın aynı çeyreğinde yaklaşık %8,1 seviyesindeyken bu dönemde yaklaşık -%14,6’ya gerilemiş. Yani ÇATES, satışlardan doğrudan üretim maliyetleri çıkarıldığında dahi kâr üretememiş; her 100 TL’lik satış için yaklaşık 14,6 TL brüt zarar oluşmuş.
FAVÖK de benzer bir bozulma gösteriyor. Geçen yıl 111,0 milyon TL olan FAVÖK, bu dönemde -249,1 milyon TL’ye gerilemiş. FAVÖK marjı böylece yaklaşık %6,5’ten -%8,6’ya düşmüş. Bu değişim, sorunun yalnızca amortisman, finansman veya enflasyon muhasebesi gibi faaliyet dışı kalemlerden kaynaklanmadığını; şirketin ana operasyonunda da belirgin bir baskı bulunduğunu gösteriyor.
Net kâr tarafında tablo daha da ağır. 2025/3’te 348,1 milyon TL net zarar kaydeden şirketin zararı bu dönemde 782,7 milyon TL’ye yükselmiş. Net kâr marjı yaklaşık -%20,5’ten -%27,0’a gerilemiş. Brüt kâr, FAVÖK ve net sonuç birlikte değerlendirildiğinde zarar zincirinin operasyonel seviyede başladığı, ardından net parasal pozisyon ve diğer kalemlerle büyüdüğü görülüyor.
Bu çeyrekte satış büyümesi tek başına olumlu sinyal olarak okunmamalı. ÇATES’in öncelikli ihtiyacı yeni satış yaratmaktan önce, mevcut satışların maliyet yapısını düzeltmek ve faaliyet marjını yeniden pozitif bölgeye taşımak.
Bilanço Sağlığı
Bilanço büyüklüğü sınırlı ölçüde küçülmüş. Toplam varlıklar önceki yıl sonundaki 16,5 milyar TL’den 16,2 milyar TL’ye gerileyerek %2,0 düşmüş. Dönen varlıklar 3,2 milyar TL ile önceki döneme göre büyük ölçüde yatay kalırken, duran varlıklar 13,2 milyar TL’den 12,9 milyar TL’ye inmiş. Bu yapı, şirket bilançosunun hâlâ ağırlıklı olarak uzun vadeli üretim varlıklarından oluştuğunu gösteriyor.
Özkaynaklar 14,0 milyar TL’den 13,3 milyar TL’ye gerileyerek %5,4 azalmış. Bu düşüşün temel nedeni, dönem içinde oluşan yüksek zararların özkaynak tabanını aşındırmasıdır. Özkaynaklar hâlâ toplam varlıkların yaklaşık %82’sini karşılıyor; bu oran bilanço açısından güçlü bir sermaye tabanına işaret ediyor. Ancak zarar devam ettiği sürece bu tamponun kademeli olarak erimesi riski var.
Net borç kaleminin negatif olması önemli bir avantaj. Şirketin net borcu -1,3 milyar TL’den -1,0 milyar TL’ye yükselmiş görünse de burada negatif işaret, şirketin net borçlu değil net nakit pozisyonunda olduğunu ifade ediyor. Net nakit yaklaşık 1,3 milyar TL’den 1,0 milyar TL’ye gerilemiş; yani likidite tamponu yaklaşık 300 milyon TL azalmış. FAVÖK negatif olduğu için klasik net borç/FAVÖK rasyosu anlamlı şekilde hesaplanamaz. Yine de şirketin bilançosunda borç baskısından çok, operasyonel zararların nakit ve özkaynakları aşındırma riski öne çıkıyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyonun -252,4 milyon TL olması, şirketin bu dönemde net parasal kayıp yazdığını gösteriyor. Geçen yıl aynı çeyrekte bu kayıp 146,2 milyon TL seviyesindeydi; kayıp %72,6 artmış. Bu kalem net zararı doğrudan aşağı çekerken, şirketin parasal varlık ve yükümlülük yapısının yüksek enflasyon ortamından olumsuz etkilendiğine işaret ediyor.
Burada dikkat edilmesi gereken nokta, TAS 29 etkisinin operasyonel performansla aynı şey olmadığıdır. Net parasal kayıp, şirketin üretim faaliyetinde bu tutar kadar nakit çıkışı yaptığı anlamına gelmez; ancak raporlanan net kârı ciddi biçimde etkiler. ÇATES örneğinde ise sorun yalnızca muhasebesel düzeyde değil. Brüt kâr ve FAVÖK zaten negatif olduğu için, 252,4 milyon TL’lik net parasal kayıp mevcut operasyonel zararı daha da derinleştiriyor.
Yatırımcı için Ne Anlama Geliyor?
ÇATES’in bilançosunda hâlâ önemli bir özkaynak ve net nakit desteği bulunması, şirketi yüksek finansal borç baskısı altındaki enerji şirketlerinden ayırıyor. Satışların %72 büyümesi de talep veya fiyatlama tarafında belirli bir direnç olduğunu gösteriyor. Ancak yatırım tezinin güçlenmesi için bu satış büyümesinin mutlaka pozitif brüt kâr ve FAVÖK’e dönüşmesi gerekiyor.
Yatırımcı açısından izlenmesi gereken başlıklar şunlar:
- Brüt marjın yeniden pozitif bölgeye geçip geçmediği,
- FAVÖK zararının daralıp daralmadığı,
- Net nakit pozisyonunun yeni zararlarla ne hızda eridiği,
- Üretim maliyetleri ile elektrik satış fiyatları arasındaki dengenin düzelip düzelmediği,
- TAS 29 kaynaklı net parasal kaybın gelecek dönemlerde büyüyüp büyümediği.
Özetle, mevcut finansal tablo güçlü ciro büyümesine rağmen operasyonel olarak zayıf bir çeyreğe işaret ediyor. 16,2 milyar TL’lik varlık tabanı ve yaklaşık 1,0 milyar TL’lik net nakit önemli koruma unsurları; fakat 782,7 milyon TL’lik net zarar ve negatif faaliyet kârlılığı bu korumayı hızla tüketebilecek riskler. ÇATES için temel katalizör satış büyümesi değil, bu büyümenin sürdürülebilir marja dönüşmesidir. Yatırım tavsiyesi değildir.