
Açılış
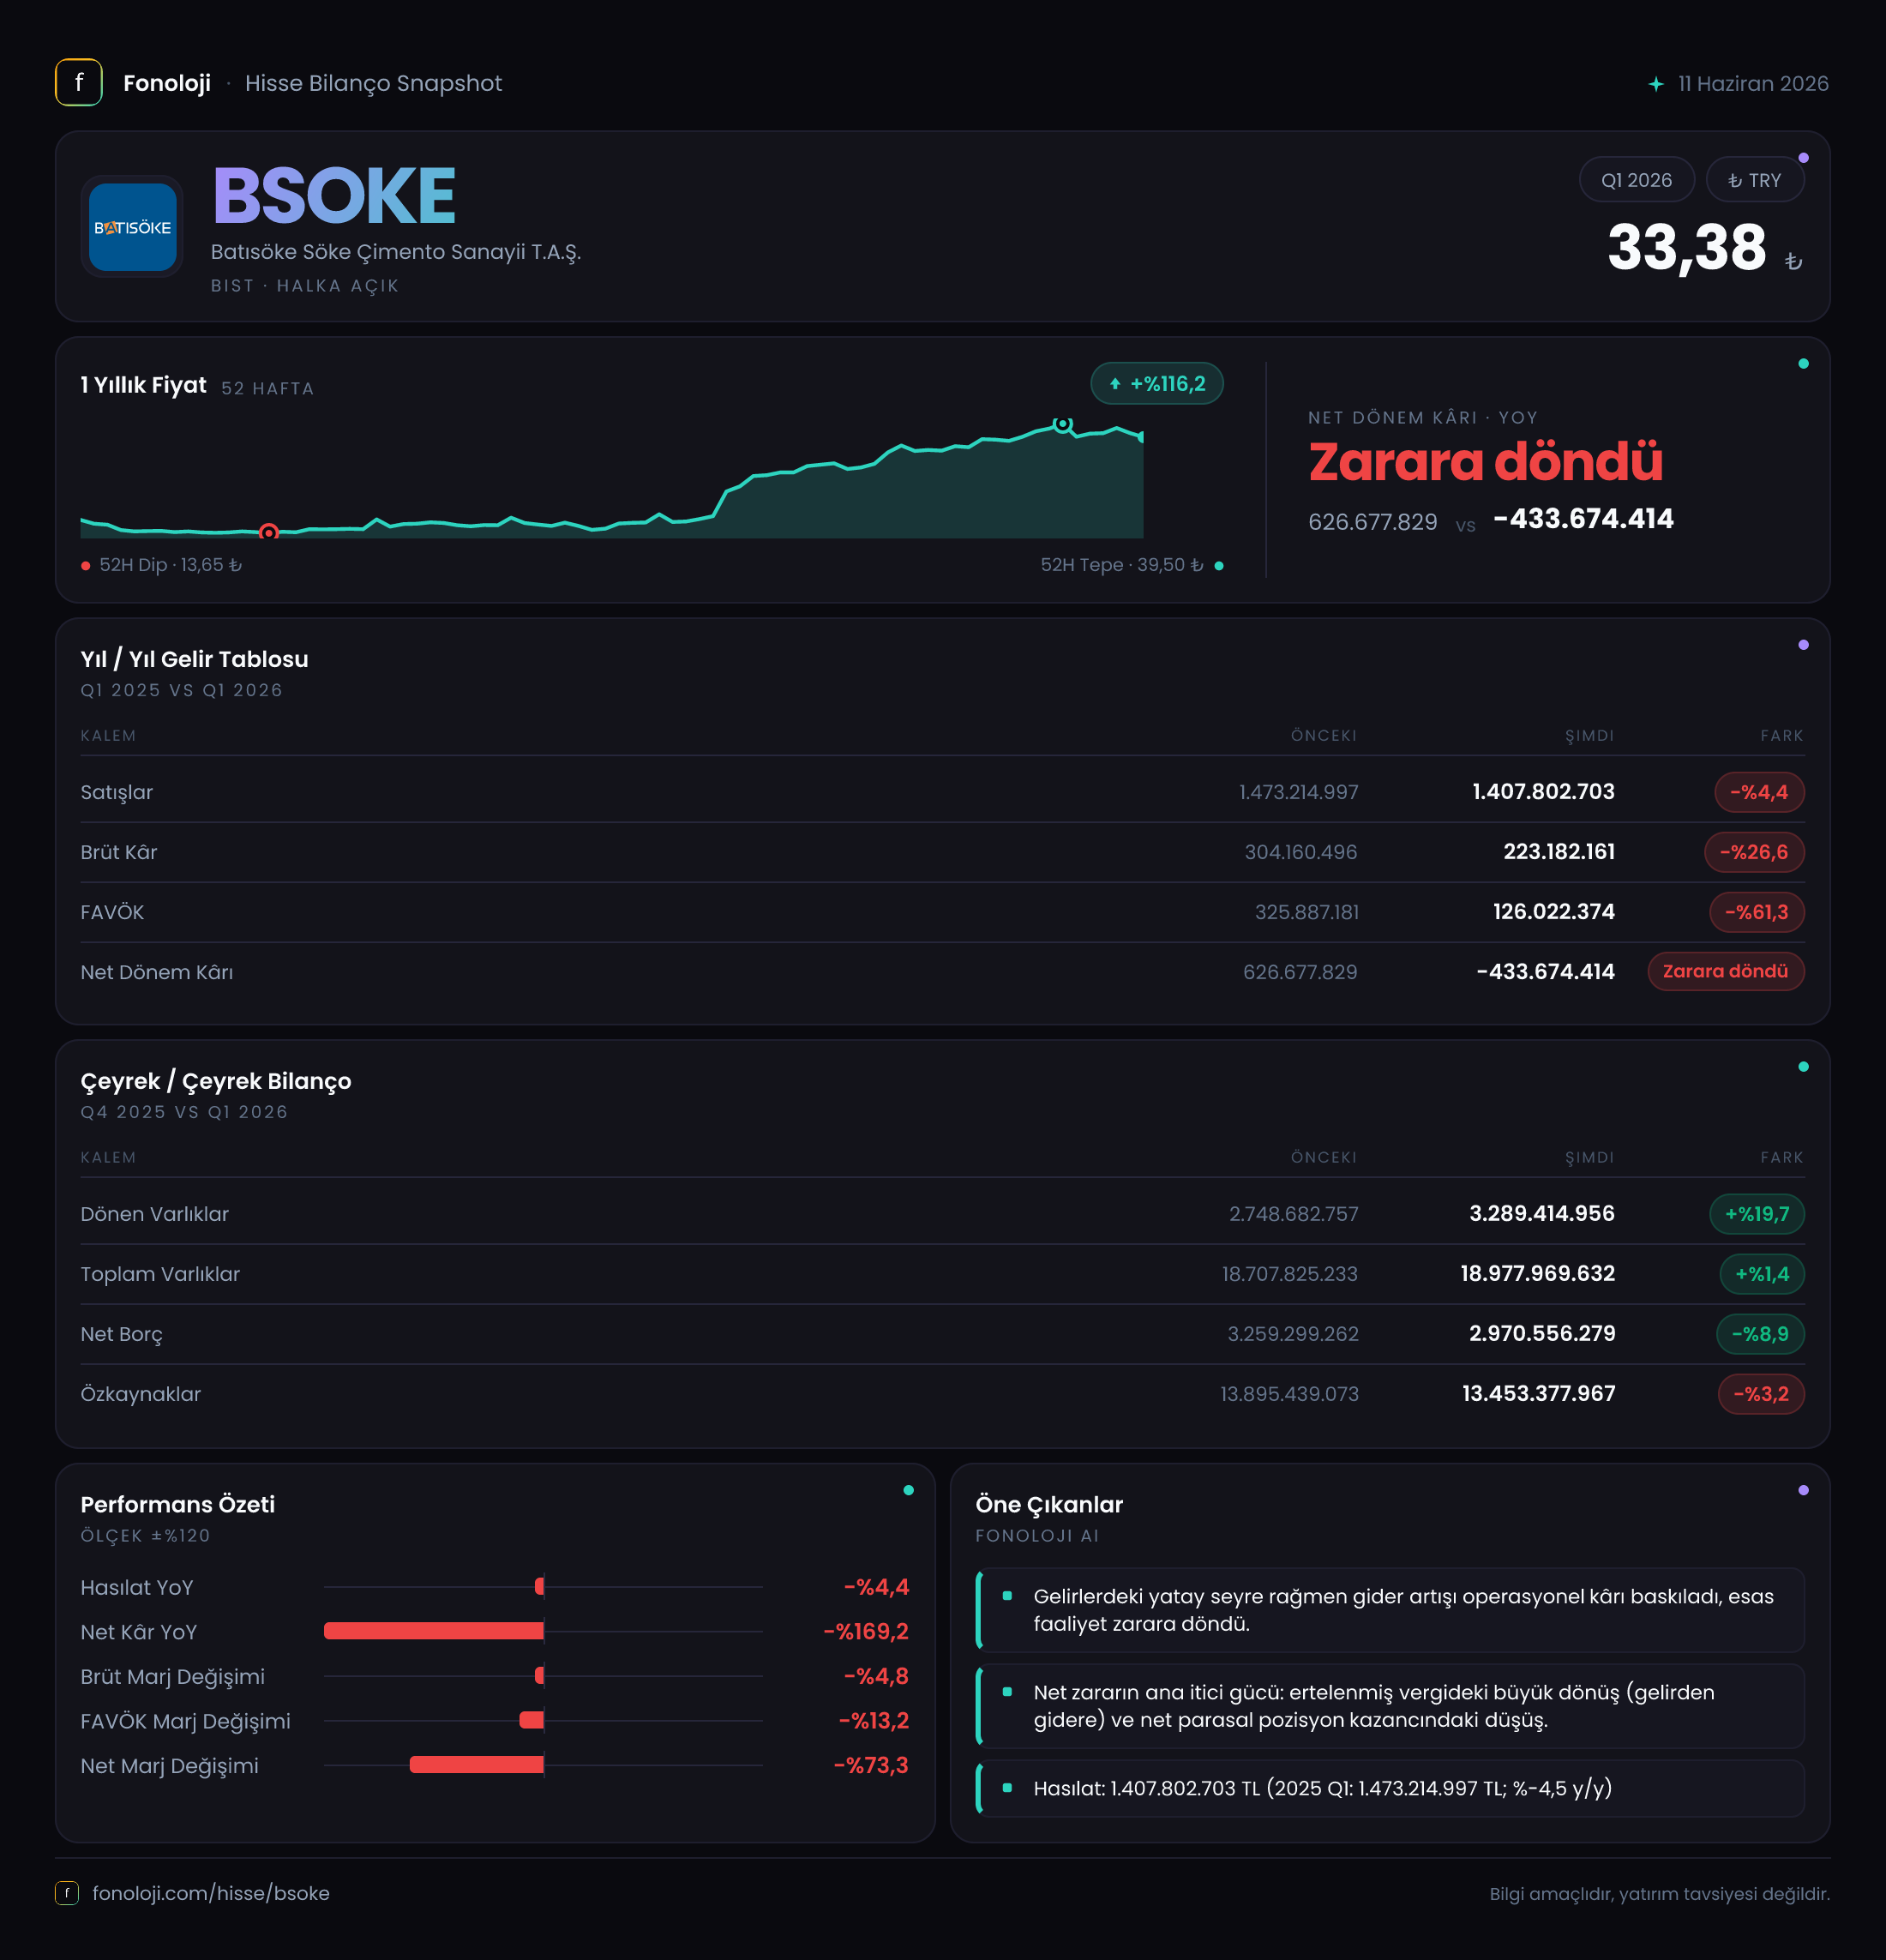
Batısöke Söke Çimento, çimento sektöründe faaliyet gösteren ve sonuçları büyük ölçüde iç talep, inşaat aktivitesi, enerji maliyetleri ve fiyatlama gücü tarafından belirlenen bir şirket. 2026’nın ilk çeyreğinde satışlar geçen yılın aynı dönemine göre %4,4 gerileyerek 1,4 milyar TL’ye inerken, kârlılıkta çok daha sert bir bozulma yaşandı. Brüt kâr %26,6, FAVÖK ise %60 düşerek 125,1 milyon TL’ye geriledi; şirket dönemini 433,7 milyon TL net zararla tamamladı. Bilançoda net borcun azalması olumlu bir gelişme olsa da faaliyet kârlılığındaki daralma, çeyreğin ana yatırımcı mesajı olarak öne çıkıyor.
Satış Hikayesi
Batısöke’nin satışları, geçen yılın aynı çeyreğindeki 1,5 milyar TL’den 1,4 milyar TL’ye geriledi. Nominal olarak %4,4’lük bu düşüş, Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda daha dikkat çekici hale geliyor. Başka bir ifadeyle şirket yalnızca satış hacminde değil, fiyatlama ve enflasyona karşı gelirlerini koruma konusunda da baskı yaşamış görünüyor. Satışların enflasyonun gerisinde kalması, reel anlamda belirgin bir daralmaya işaret ediyor.
Çimento şirketlerinde satış performansını değerlendirirken yalnızca ciroya bakmak yeterli değil. Fiyat artışları satışları nominal olarak destekleyebilir; ancak enerji, yakıt, lojistik ve hammadde maliyetleri daha hızlı yükselirse bu artış kâra dönüşmeyebilir. Batısöke’de satışlar sınırlı gerilerken brüt kârın çok daha sert düşmesi, bu çeyrekte maliyet baskısının şirketin fiyatlama gücünü aştığını gösteriyor.
Çeyreklik karşılaştırma açısından elimizde yalnızca 2025/3 verisi bulunuyor. Bu nedenle 2026’nın ilk çeyreğinin, 2025’in son çeyreğine göre ivme kazanıp kazanmadığını veya zayıfladığını söylemek için sonraki dönem verilerini beklemek gerekiyor. Mevcut veri, yıllık karşılaştırmada talep ve marj baskısının sürdüğünü ortaya koyuyor.
Kârlılık
Batısöke’nin brüt kârı 304,2 milyon TL’den 223,2 milyon TL’ye geriledi. Brüt marj bu hareketle yaklaşık %20,3’ten %15,9’a indi. Yani şirket satışlarının her 100 TL’sinden geçen yıl yaklaşık 20 TL brüt kâr üretirken, bu yıl aynı tutar yaklaşık 16 TL’ye düştü. Satışlardaki %4,4’lük gerilemeye karşı brüt kârdaki %26,6’lık düşüş, maliyetlerin gelirlerden daha hızlı arttığını gösteren temel sinyal.
FAVÖK tarafındaki bozulma daha belirgin. FAVÖK 313,0 milyon TL’den 125,1 milyon TL’ye gerilerken FAVÖK marjı %20,9’dan %8,9’a düştü. Bu, operasyonel kârlılıkta yaklaşık 12 puanlık bir kayıp anlamına geliyor. Brüt marjdaki düşüşün FAVÖK marjında daha sert hissedilmesi, satış ve genel yönetim giderleri gibi faaliyet giderlerinin de daralan brüt kâr üzerinde daha ağır bir yük oluşturduğunu düşündürüyor; ancak bu gider kalemlerinin ayrıntısı paylaşılmadığı için katkının büyüklüğünü kesin olarak ayırmak mümkün değil.
Net sonuç ise faaliyet kârlılığındaki zayıflığın ötesinde, şirketin dönem performansını tamamen tersine çevirmiş durumda. Geçen yıl aynı dönemde 626,7 milyon TL net kâr açıklayan şirket, bu yıl 433,7 milyon TL net zarara geçti. Net kâr marjı yaklaşık %41,8’den -%31,0’a geriledi. Bu sonuç, operasyonel kârlılığın düşmesine ek olarak finansman giderleri, amortisman, kur hareketleri, vergi etkileri veya diğer finansal kalemlerin net sonucu daha da aşağı çekmiş olabileceğini gösteriyor. Verilen özet tablo bu kalemlerin dağılımını sunmadığı için zararın hangi bölümünün operasyon dışı etkilerden kaynaklandığı konusunda kesin hüküm kurmamak gerekiyor.
Bilanço Sağlığı
Bilançoda toplam varlıklar 18,7 milyar TL’den 19,0 milyar TL’ye yükselerek %1,4 arttı. Ancak bu artışın kaynağı duran varlıklar değil, dönen varlıklar oldu. Dönen varlıklar 2,7 milyar TL’den 3,3 milyar TL’ye çıkarak %19,7 büyüdü. Buna karşılık duran varlıklar 16,0 milyar TL’den 15,7 milyar TL’ye geriledi. Dönen varlıklardaki artışın nakit, ticari alacak veya stoklardan hangisinden kaynaklandığı paylaşılmadığı için, bu gelişmenin likiditeyi ne ölçüde güçlendirdiği ayrıca incelenmeli.
Net borç 3,3 milyar TL’den 3,0 milyar TL’ye gerileyerek %8,9 azaldı. Faaliyet kârlılığının zayıfladığı bir dönemde borcun azalması, bilanço açısından olumlu ve dikkat çekici bir unsur. Bununla birlikte mevcut çeyrek FAVÖK’ü üzerinden bakıldığında net borç/FAVÖK oranı yaklaşık 24 kat seviyesine geliyor. İlk çeyrek FAVÖK’ünün tüm yılı temsil etmeyebileceği dikkate alınmalı; yıllıklandırılmış basit hesapla oran yaklaşık 6 kat civarına iner. Yine de bu seviyeler, şirketin borç taşıma kapasitesinin faaliyet kârlılığındaki toparlanmaya oldukça duyarlı olduğunu gösteriyor.
Özkaynaklar 13,9 milyar TL’den 13,5 milyar TL’ye gerileyerek %3,2 azaldı. Toplam varlıkların yaklaşık %71’i özkaynaklarla finanse ediliyor; bu oran şirketin bilanço tabanının hâlâ güçlü olduğunu gösteriyor. Ancak net zarar özkaynakları aşağı çekmeye devam ederse bu tampon zaman içinde daralabilir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında raporlanan net parasal pozisyon kalemi, geçen yılki 421,6 milyon TL’den 123,7 milyon TL’ye geriledi. Bu, şirketin net sonucuna yansıyan parasal pozisyon katkısının %70,7 azaldığı anlamına geliyor. Pozitif net parasal pozisyon, bu raporlama sunumunda enflasyon muhasebesinden gelir yönünde bir katkı bulunduğunu gösteriyor; ancak katkının geçen yıla göre belirgin biçimde azalması, net zararın önündeki destekleyici etkinin zayıfladığını ortaya koyuyor.
Burada kritik nokta, net parasal pozisyonun nakit yaratımıyla aynı şey olmaması. Bu kalem, enflasyon muhasebesi altında parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisini yansıtır; şirketin kasasına aynı tutarda nakit girişi anlamına gelmez. Dolayısıyla geçen yılki 421,6 milyon TL’lik katkının bu yıl 123,7 milyon TL’ye düşmesi, finansal tablolardaki enflasyon muhasebesi desteğinin azaldığını, fakat tek başına operasyonel nakit akışının ne yönde olduğunu göstermediğini anlatıyor.
Yatırımcı için Ne Anlama Geliyor?
Batısöke’nin 2026/3 sonuçları, satışlardan çok marjların izlenmesi gereken bir döneme işaret ediyor. Ana fırsat, net borcun 300 milyon TL azalması ve özkaynakların 13,5 milyar TL gibi yüksek bir seviyede kalması. Çimento fiyatlarında toparlanma, iç talepte güçlenme veya enerji maliyetlerinde rahatlama yaşanırsa, düşük faaliyet kârlılığı bazının yukarı yönlü bir operasyonel kaldıraç yaratması mümkün.
Buna karşılık temel riskler oldukça net:
- Satışların enflasyonun çok gerisinde kalması, reel talep ve fiyatlama gücü açısından baskıya işaret ediyor.
- FAVÖK marjının %20,9’dan %8,9’a gerilemesi, maliyet yapısının hâlâ kırılgan olduğunu gösteriyor.
- Net borç düşmüş olsa da mevcut çeyrek FAVÖK’üne göre borçluluk yüksek görünüyor.
- Net parasal pozisyon katkısının %70,7 azalması, net kârı destekleyen muhasebesel etkinin zayıfladığını ortaya koyuyor.
- 433,7 milyon TL’lik net zarar, toparlanmanın yalnızca satış artışına değil, marjların yeniden inşa edilmesine bağlı olduğunu gösteriyor.
Bu nedenle yatırımcı açısından sonraki çeyreklerde özellikle satış hacmi, enerji maliyetleri, FAVÖK marjı, işletme sermayesi ve net borç birlikte izlenmeli. Şirketin bilanço temeli hâlâ önemli bir güç sunuyor; ancak bu güç, faaliyet kârlılığındaki sert düşüşün kalıcı hale gelmesi durumunda tek başına yeterli olmayabilir. Yatırım tavsiyesi değildir.