
Açılış
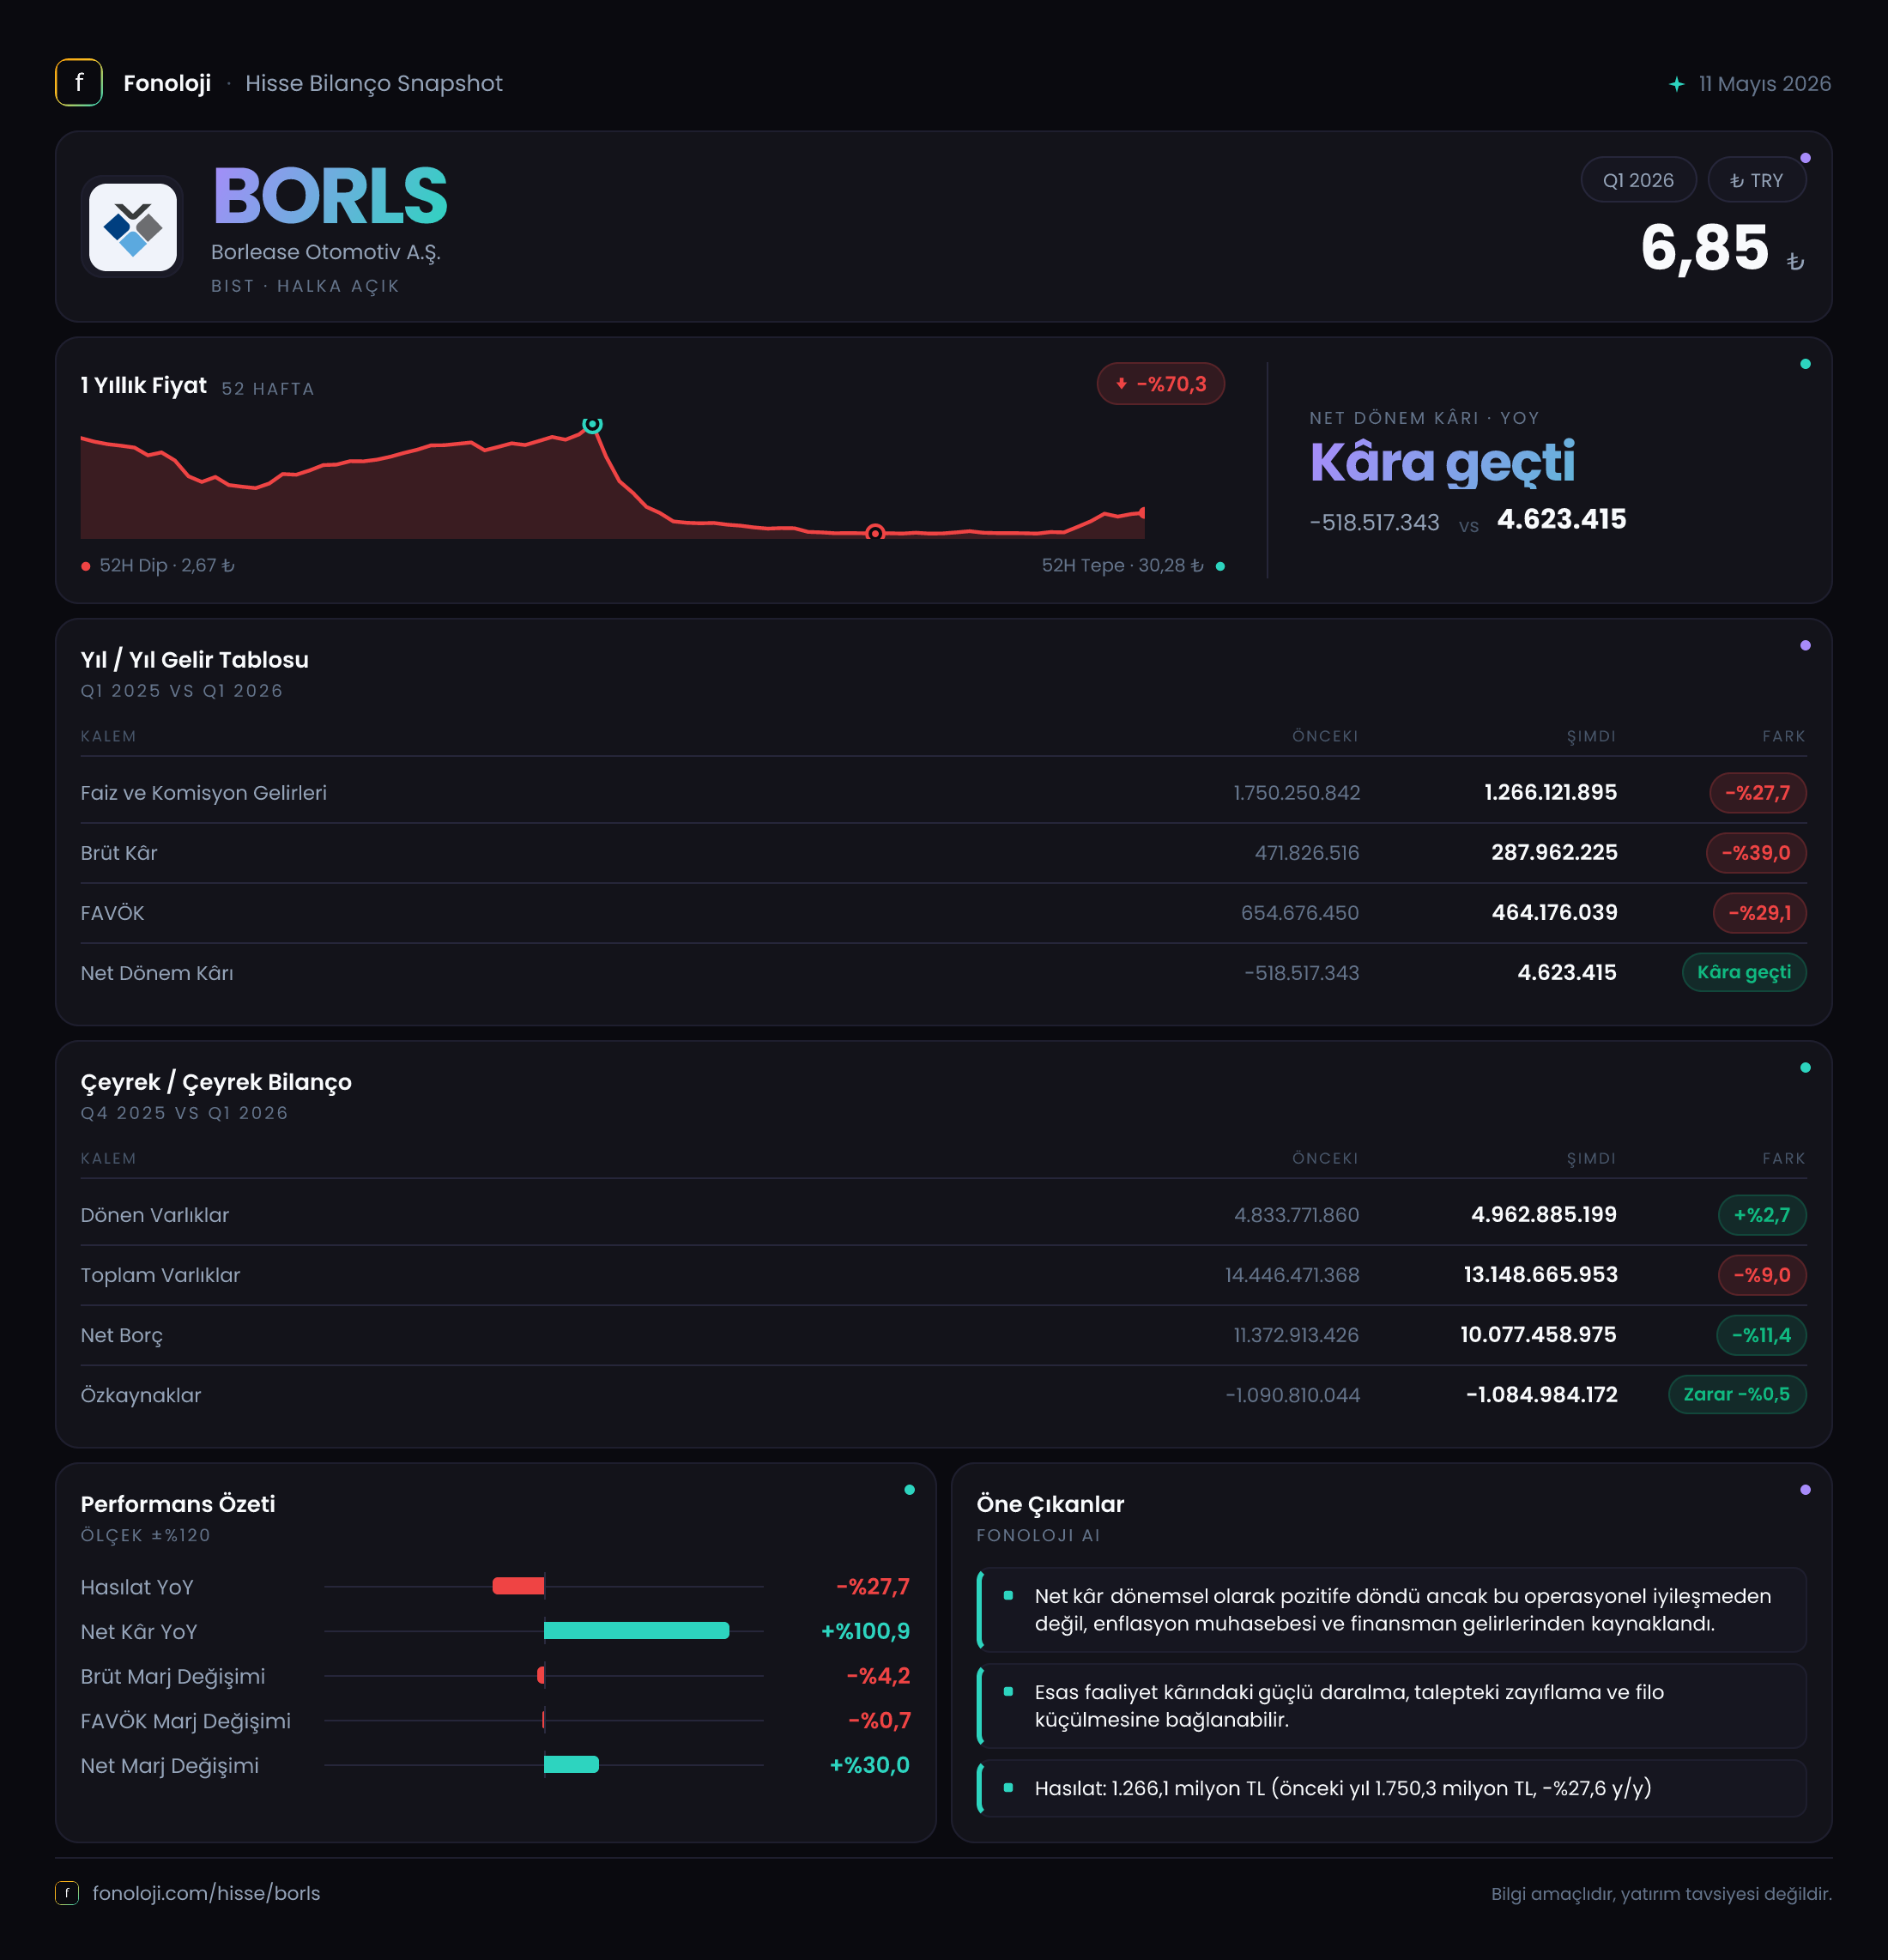
Borlease Otomotiv, operasyonel kiralama ve filo çözümleri üzerinden gelir üreten, bilançosunda yüksek tutarda araç ve finansman taşıyan bir şirket. 2026/3AB ara döneminde ana mesaj iki yönlü: Satışlar ve brüt kâr geçen yılın aynı çeyreğine göre gerilerken, net parasal pozisyonun güçlü katkısı sayesinde şirket 4,6 milyon TL net kâra geçti. Ancak bu kârlılık oldukça sınırlı; satışlardaki daralma, negatif özkaynaklar ve yüksek net borç yatırımcı açısından hâlâ temel risk başlıkları olarak duruyor.
Bu nedenle ilk çeyrek sonuçlarını “zarardan kâra dönüş” şeklinde tek başına okumak yeterli değil. Kârın niteliği, operasyonel performansın ne ölçüde toparlandığı ve bilanço riskinin sürdürülebilir biçimde azaltılıp azaltılamadığı birlikte değerlendirilmelidir.
Satış Hikayesi
Borlease’in satışları geçen yılın aynı çeyreğindeki 1,8 milyar TL seviyesinden bu çeyrekte 1,3 milyar TL’ye geriledi. Bu, nominal olarak %27,7’lik bir düşüş anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların yalnızca nominal olarak küçülmesi değil, reel olarak da belirgin biçimde daralması söz konusu. Başka bir ifadeyle şirket, geçen yılın aynı dönemine kıyasla daha düşük bir gelir tabanı üzerinden faaliyet gösteriyor.
Bu daralma, araç kiralama sektöründe filo büyüklüğü, araç yenileme döngüsü, kur ve faiz koşulları ile kurumsal talebin birlikte izlenmesini gerektiriyor. Veride filodaki araç sayısı, kira fiyatları veya doluluk oranı bulunmadığı için satış gerilemesinin hangi operasyonel faktörden kaynaklandığını kesin biçimde ayırmak mümkün değil. Ancak yüksek faiz ortamı ve şirketin borç ağırlıklı bilançosu düşünüldüğünde, fiyat artışlarının talep üzerindeki baskıyı tam olarak telafi edememiş olması muhtemel bir açıklama alanı oluşturuyor; bu, mevcut veriden türetilen bir risk çerçevesidir, kesin bir neden tespiti değildir.
Çeyreklik karşılaştırma için elimizde yalnızca 2025/3 verisi bulunuyor. Dolayısıyla 2026/3AB döneminin bir önceki çeyreğe göre ivme kazanıp kazanmadığını veya gerilemenin hızlanıp hızlanmadığını şu aşamada söylemek mümkün değil. Yatırımcı açısından sonraki çeyreklerde satışların yeniden büyüyüp büyümediği, büyümenin enflasyonun üzerinde gerçekleşip gerçekleşmediği ve bu büyümenin marjlarla desteklenip desteklenmediği kritik olacak.
Kârlılık
Şirketin brüt kârı geçen yılın aynı dönemindeki 471,8 milyon TL’den 288,0 milyon TL’ye geriledi. Satışlar %27,7 düşerken brüt kârın %39,0 azalması, brüt marj üzerinde baskı oluştuğunu gösteriyor. Buna göre brüt marj yaklaşık olarak %26,2’den %22,2’ye gerilemiş durumda. Yani Borlease, daha düşük satış hacminin yanı sıra satış başına elde ettiği brüt kârda da zayıflama yaşamış.
Bu marj kaybı; araç maliyetleri, bakım ve operasyon giderleri, ikinci el değerleri, kira fiyatları veya filo kompozisyonu gibi unsurlardan etkilenebilir. Ancak paylaşılan veri bu kalemleri ayrıştırmıyor. Net biçimde görülen nokta, satışların küçülmesinden daha hızlı gerileyen brüt kârın operasyonel verimlilik açısından yatırımcıya olumlu bir sinyal vermediğidir.
FAVÖK bu dönemde 523,1 milyon TL olarak açıklanıyor. Bu rakam satışlara oranlandığında FAVÖK marjı yaklaşık %40,2 seviyesine geliyor. Ancak FAVÖK’ün brüt kârdan yüksek görünmesi dikkat çekici bir durum. Bu fark, gelir tablosundaki faaliyet giderleri, yeniden sınıflandırmalar veya raporlama kalemleriyle açıklanabilir; fakat veri setinde bu köprü bulunmadığı için FAVÖK kalitesini doğrudan teyit etmek mümkün değil. Ayrıca geçen yılın aynı dönemine ait FAVÖK verilmediğinden marjın yıllık bazda iyileşip iyileşmediği de söylenemez. Yatırımcı, sonraki raporlarda FAVÖK ile brüt kâr arasındaki ilişkinin ve nakit akışı dönüşümünün açıklanmasını özellikle izlemeli.
Net dönem kârı ise geçen yılki 518,5 milyon TL zarardan 4,6 milyon TL kâra döndü. Bu teknik olarak olumlu bir dönüşüm olsa da, 1,3 milyar TL satışa karşılık net kâr marjı yalnızca yaklaşık %0,4 seviyesinde. Dolayısıyla şirket zarar bölgesinden çıkmış olsa da henüz güçlü ve geniş tabanlı bir kârlılık üretmiş görünmüyor.
| KPI | 2026/3AB | 2025/3 | Yorum | |---|---:|---:|---| | Satışlar | 1,3 mlr TL | 1,8 mlr TL | %27,7 düşüş | | Brüt kâr | 288,0 mn TL | 471,8 mn TL | %39,0 düşüş | | Brüt marj | %22,2 | %26,2 | Yaklaşık 4 puan gerileme | | FAVÖK | 523,1 mn TL | Veri yok | Marj yaklaşık %40,2 | | Net kâr | 4,6 mn TL | -518,5 mn TL | Zarar bölgesinden sınırlı kâra geçiş |
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar önceki yıl sonundaki 14,4 milyar TL’den 13,1 milyar TL’ye geriledi. Bu, %9,0 küçülme demek. Duran varlıklar 9,6 milyar TL’den 8,2 milyar TL’ye düşerken, dönen varlıklar 4,8 milyar TL’den 5,0 milyar TL’ye yükseldi. Bu yapı, duran varlık tabanında daralma ve kısa vadeli varlıklarda sınırlı artış olduğunu gösteriyor.
Net borç 11,4 milyar TL’den 10,1 milyar TL’ye gerileyerek %11,4 azaldı. Bu olumlu bir gelişme; şirket borcunu azaltma yönünde ilerleme göstermiş. Ancak FAVÖK’ün yalnızca ilk çeyrek verisi olduğu varsayımıyla 10,1 milyar TL net borcun 523,1 milyon TL çeyreklik FAVÖK’e oranı yaklaşık 19,3 kat. Bu oran yıllıklandırılmış FAVÖK ile mekanik biçimde daha düşük görünebilir; yine de mevcut veri, borçluluğun yüksekliğine işaret ediyor. Net borçta düşüş başlamış olsa da bilanço henüz rahat bir seviyede değil.
En kritik konu özkaynakların -1,1 milyar TL ile negatif kalması. Özkaynakların önceki yıl sonuna göre yalnızca %0,5 iyileşmesi, şirketin henüz sermaye tamponunu anlamlı biçimde güçlendiremediğini gösteriyor. Negatif özkaynak; borç verenlere, faiz maliyetlerine ve varlık değerlemelerine karşı kırılganlığı artırıyor. Net kârın sürdürülebilir biçimde büyümesi veya sermaye yapısını destekleyecek başka adımlar atılması bilanço açısından önem taşıyor.
Net Parasal Pozisyon (TAS 29)
TAS 29 enflasyon muhasebesi kapsamında net parasal pozisyon, bu çeyreğin kârlılık hikâyesinde belirleyici rol oynuyor. Şirket geçen yılın aynı döneminde 227,6 milyon TL net parasal pozisyon zararı açıklarken, bu dönemde 653,0 milyon TL net parasal pozisyon geliri kaydetmiş. Böylece kalem, yıllık bazda 880,6 milyon TL yönünde iyileşmiş.
Bu değişim, net dönem kârının -518,5 milyon TL zarardan 4,6 milyon TL kâra dönmesinde temel katkılardan birini sağlamış görünüyor. Ancak net parasal pozisyon geliri, şirketin ana faaliyetlerinden elde ettiği nakit kârla aynı şey değildir. Enflasyon muhasebesi; parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisini finansal tablolara yansıtır. Bu nedenle güçlü bir net parasal gelir, operasyonel satış ve marj performansının da güçlü olduğu anlamına gelmez.
Borlease özelinde bu ayrım daha önemli; çünkü satışlar ve brüt kâr daralırken net kârın pozitif kalmasında TAS 29 etkisi öne çıkıyor. Önümüzdeki dönemlerde net parasal pozisyonun aynı ölçekte katkı verip vermeyeceği belirsiz olduğundan, yatırımcı esas olarak faaliyet kârını, faiz giderlerini ve nakit akışını takip etmeli.
Yatırımcı için Ne Anlama Geliyor?
Borlease’in 2026/3AB sonuçları, zarardan kâra geçiş açısından olumlu; ancak bu dönüşüm henüz güçlü bir operasyonel toparlanma şeklinde okunmamalı. Satışların %27,7 gerilemesi, brüt marjın yaklaşık 4 puan düşmesi ve net kâr marjının %0,4 civarında kalması, ana faaliyetlerde baskının sürdüğünü gösteriyor. Net parasal pozisyon geliri olmasaydı sonuçların nasıl şekilleneceği, yatırımcı analizinin önemli bir parçası.
Öne çıkan fırsatlar şunlar:
- Net borcun 10,1 milyar TL’ye gerilemesi, borç azaltma sürecinin başladığına işaret ediyor.
- Şirketin net kârda pozitif bölgeye geçmesi, finansal yapının doğru koşullarda toparlanabileceğini gösteriyor.
- Gelecek çeyreklerde satış büyümesi ve marj toparlanması görülürse, operasyonel kaldıraç kârlılığı destekleyebilir.
Buna karşılık temel riskler daha ağır basıyor:
- Negatif 1,1 milyar TL özkaynak, bilanço dayanıklılığını sınırlıyor.
- Net borç seviyesi, ilk çeyrek FAVÖK’üne göre yüksek kalıyor.
- Satışların enflasyonun gerisinde kalması reel daralmaya işaret ediyor.
- Mevcut kârın önemli bölümü TAS 29 kaynaklı göründüğü için operasyonel kârlılık teyit bekliyor.
- FAVÖK’ün brüt kârdan yüksek olması, raporlama kalemlerinin ayrıntılı incelenmesini gerektiriyor.
Sonuç olarak yatırımcı için ana izleme listesi; satışların yeniden büyüyüp büyümediği, brüt marjın toparlanıp toparlanmadığı, net borcun gerilemeye devam edip etmediği ve negatif özkaynakların ne zaman pozitife dönebileceği olmalı. Yatırım tavsiyesi değildir.