
Açılış
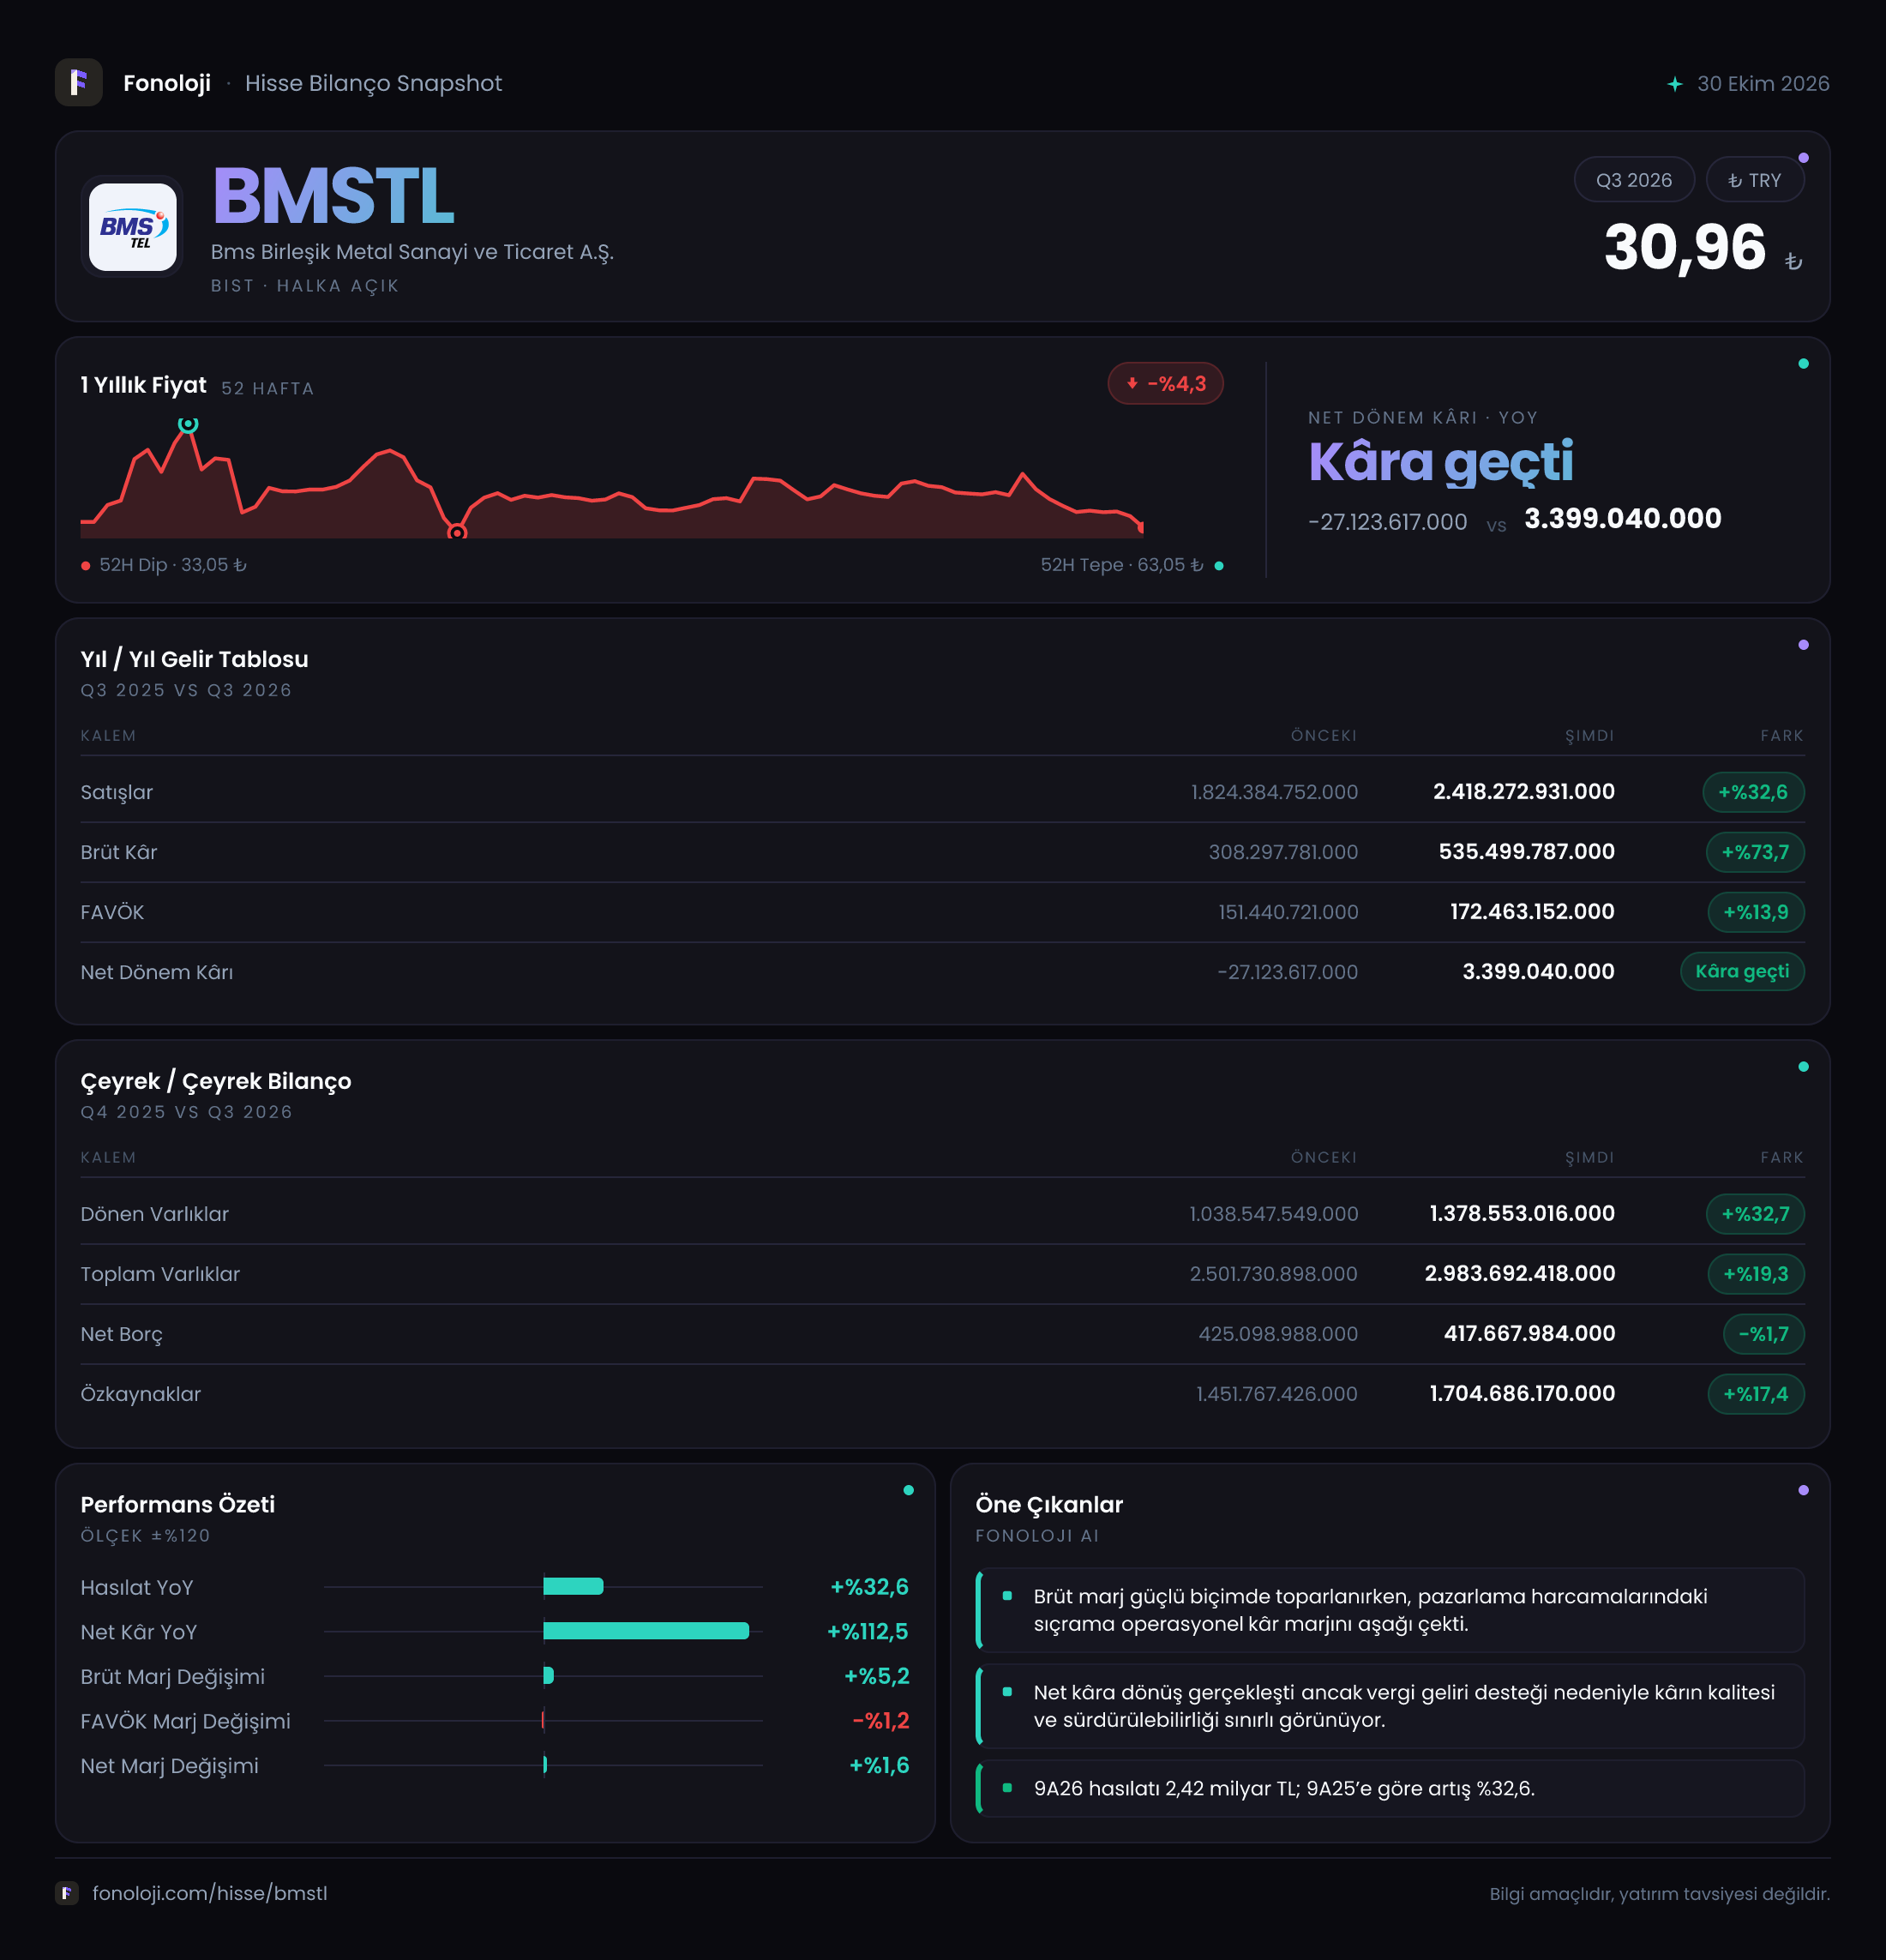
BMS Birleşik Metal Sanayi ve Ticaret, metal sektöründe faaliyet gösteren ve sonuçları büyük ölçüde satış hacmi, metal fiyatları, kur hareketleri ve hammadde maliyetleriyle şekillenen bir şirket. 2026/9 döneminde satışlar %32,6 artarak 2,4 milyar TL’ye, brüt kâr ise çok daha güçlü bir performansla %73,7 yükselerek 535,5 milyon TL’ye ulaştı. Buna karşın FAVÖK artışı %13,9’da kaldı ve net kâr yalnızca 3,4 milyon TL olarak gerçekleşti. Bu tablo, şirketin satış ve brüt kârlılık tarafında iyileştiğini; ancak faaliyet giderleri, finansman maliyetleri ve diğer gider kalemlerinin alt satıra geçişi sınırladığını gösteriyor.
Satış Hikayesi
Şirketin satışları geçen yılın aynı dönemindeki 1,8 milyar TL’den 2,4 milyar TL’ye yükseldi. Nominal olarak 600 milyon TL’lik artış anlamına gelen bu performans ilk bakışta güçlü görünüyor. Ancak Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışlardaki %32,6’lık büyümenin reel karşılığı sınırlı kalıyor. Başka bir ifadeyle şirket satışlarını enflasyonun biraz üzerinde artırmış olsa da, büyümenin önemli bölümünün fiyat geçişlerinden kaynaklanıp kaynaklanmadığını hacim verisi olmadan kesin olarak söylemek mümkün değil.
Bu nedenle satış büyümesinin kalitesi açısından iki nokta öne çıkıyor:
- Nominal büyüme korunmuş durumda: Şirket, geçen yılın aynı dönemine göre satışlarını belirgin biçimde artırmış.
- Reel büyüme henüz güçlü görünmüyor: Enflasyonun üzerinde sınırlı bir fark oluştuğu için gerçek hacim artışı ve pazar payı kazanımı ayrıca izlenmeli.
Satışlardaki artışa kıyasla brüt kârın çok daha hızlı büyümesi ise olumlu bir ayrışma yaratıyor. Brüt kâr 308,3 milyon TL’den 535,5 milyon TL’ye çıkarken, artış oranı satış büyümesinin iki katından fazla oldu. Bu durum ürün karmasında iyileşme, maliyetlerin satış fiyatlarına daha iyi yansıtılması veya önceki döneme göre daha avantajlı hammadde koşulları gibi faktörlere işaret edebilir. Ancak çeyreklik veri sunulmadığı için bu iyileşmenin kalıcı bir trend mi yoksa dönemsel bir katkı mı olduğunu henüz ayırmak mümkün değil.
Kârlılık
BMS’nin brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %17,1’den %22,3’e yükseldi. Yaklaşık 5,2 puanlık bu iyileşme, gelir tablosundaki en güçlü gelişme. Satışların yalnızca %32,6 büyüdüğü bir dönemde brüt kârın %73,7 artması, şirketin satış başına daha fazla brüt kâr ürettiğini gösteriyor.
Ancak bu kazanım faaliyet kârlılığına aynı ölçüde yansımamış. FAVÖK 151,4 milyon TL’den 172,5 milyon TL’ye yükselmesine rağmen FAVÖK marjı geçen yılki yaklaşık %8,4’ten %7,2’ye gerilemiş durumda. Yani şirket brüt kâr seviyesinde daha verimli çalışırken, brüt kâr ile FAVÖK arasındaki giderler daha hızlı artmış. Bu fark; pazarlama, satış, genel yönetim giderleri veya diğer operasyonel kalemlerdeki baskının dikkate alınması gerektiğini gösteriyor.
Bu tabloyu şöyle okumak daha doğru:
- Brüt kârlılık güçlü biçimde iyileşmiş.
- Faaliyet giderleri bu kazanımın bir bölümünü tüketmiş.
- FAVÖK marjındaki gerileme, satış büyümesinin henüz operasyonel kaldıraç yaratmadığını gösteriyor.
Net dönem kârı ise geçen yılki 27,1 milyon TL zarardan 3,4 milyon TL kâra dönmüş. Yüzdesel olarak bu değişim %112,5 artış şeklinde görünse de, burada temel nokta şirketin hâlâ çok düşük bir net kâr marjıyla çalışması. Net kâr marjı yaklaşık %0,1 seviyesinde. FAVÖK 172,5 milyon TL olmasına rağmen net kârın 3,4 milyon TL’de kalması, amortisman, finansman giderleri, vergi ve enflasyon muhasebesi gibi kalemlerin faaliyet kârı üzerindeki etkisinin yüksek olabileceğini düşündürüyor. Bu kalemlerin detayları paylaşılmadığı için net kâr baskısının hangi unsurdan kaynaklandığını kesinleştirmek mümkün değil.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar önceki yıl sonundaki 2,5 milyar TL’den 3,0 milyar TL’ye yükselmiş; artış %19,3. Bu büyümenin ana kaynağı dönen varlıklar olmuş. Dönen varlıklar 1,0 milyar TL’den 1,4 milyar TL’ye çıkarak %32,7 artmış. Satışlardaki %32,6’lık büyümeyle neredeyse aynı hızda yükselen dönen varlıklar; stoklar, ticari alacaklar veya nakit gibi işletme sermayesi kalemlerinde genişleme yaşandığını düşündürüyor. Ancak detay kırılım verilmediği için bu artışın ne kadarının stok, ne kadarının alacak kaynaklı olduğu bilinmiyor.
Duran varlıklar da %9,7 artarak 1,6 milyar TL’ye ulaşmış. Bu, şirketin varlık tabanının büyüdüğünü gösterse de, yatırım harcamalarının satış kapasitesine ne ölçüde katkı verdiğini değerlendirmek için nakit akış ve yatırım detayları gerekli.
Özkaynaklar 1,5 milyar TL’den 1,7 milyar TL’ye yükselerek %17,4 büyümüş. Toplam varlıklar daha hızlı arttığı için özkaynakların varlıklara oranı yaklaşık %60’tan %56,7’ye gerilemiş. Bu hâlâ güçlü bir özkaynak tabanına işaret etse de bilanço büyümesinin tamamı özkaynaklarla finanse edilmemiş.
Net borç 425,1 milyon TL’den 417,7 milyon TL’ye gerileyerek nominal olarak %1,7 azalmış. Bu, borçlulukta sınırlı bir iyileşme. Net borcun toplam varlıklara oranı yaklaşık %13,9 seviyesinde. Net borç/FAVÖK oranı, verilen dönem FAVÖK’ü üzerinden yaklaşık 2,4 kat hesaplanıyor; ancak bu dönemsel FAVÖK’ün yıllıklaştırılmış bir gösterge olmadığı unutulmamalı. Borçluluk şu aşamada kontrol dışı görünmüyor, fakat FAVÖK marjındaki düşüş sürerse borç servis kapasitesi yakından izlenmeli.
Net Parasal Pozisyon (TAS 29)
Veri setinde net parasal pozisyon kalemi hem mevcut dönem hem de karşılaştırılan dönem için sunulmamış. Bu nedenle enflasyon muhasebesinin BMS’nin net kârına katkı mı sağladığını, yoksa kârı aşağı mı çektiğini söylemek mümkün değil.
TAS 29 kapsamında yüksek parasal varlık taşıyan şirketler enflasyonist ortamda satın alma gücü kaybı yaşayabilir; net parasal borç pozisyonundaki şirketler ise teorik olarak enflasyon muhasebesinden parasal kazanç elde edebilir. BMS’nin net borcu 417,7 milyon TL olsa da, yalnızca net borç verisi şirketin toplam parasal varlık ve yükümlülük yapısını açıklamaz. Bu nedenle net parasal pozisyon satırının sonraki raporlarda takip edilmesi kritik.
Yatırımcı için Ne Anlama Geliyor?
BMS’nin 2026/9 sonuçları, iki farklı hikâyeyi aynı anda anlatıyor. Bir tarafta güçlü brüt kâr artışı ve zarar bölgesinden sınırlı da olsa kâra geçiş var. Diğer tarafta satış büyümesinin enflasyondan arındırıldığında sınırlı kalması, FAVÖK marjının gerilemesi ve net kârın çok düşük seviyede bulunması dikkat çekiyor.
Yatırımcı açısından izlenmesi gereken başlıklar şunlar:
- Brüt kâr marjı %22,3 seviyesini koruyabilecek mi?
- FAVÖK marjı yeniden %8’in üzerine çıkabilecek mi?
- Dönen varlıklardaki %32,7’lik artış stok ve alacaklarda nakit bağlanmasına yol açıyor mu?
- Net borçta düşüş kalıcı mı, yoksa işletme sermayesi ihtiyacı yeniden borçlanma yaratacak mı?
- TAS 29 kapsamında net parasal pozisyon kârı veya zararı net sonucu nasıl etkiliyor?
Özetle veri, BMS’de brüt kârlılık tarafında belirgin bir iyileşme olduğunu; ancak bu iyileşmenin henüz FAVÖK ve net kâra tam olarak yansımadığını gösteriyor. Şirketin temel fırsatı, yüksek brüt marjı sürdürülebilir faaliyet kârlılığına dönüştürmesi. Temel risk ise satışların nominal olarak büyümesine rağmen marjların ve nakit üretiminin aynı hızda güçlenememesi. Çeyreklik veriler eksik olduğu için bu performansın devamlılığını değerlendirmek adına bir sonraki ara dönem raporunu beklemek gerekiyor.
Yatırım tavsiyesi değildir.