
Açılış
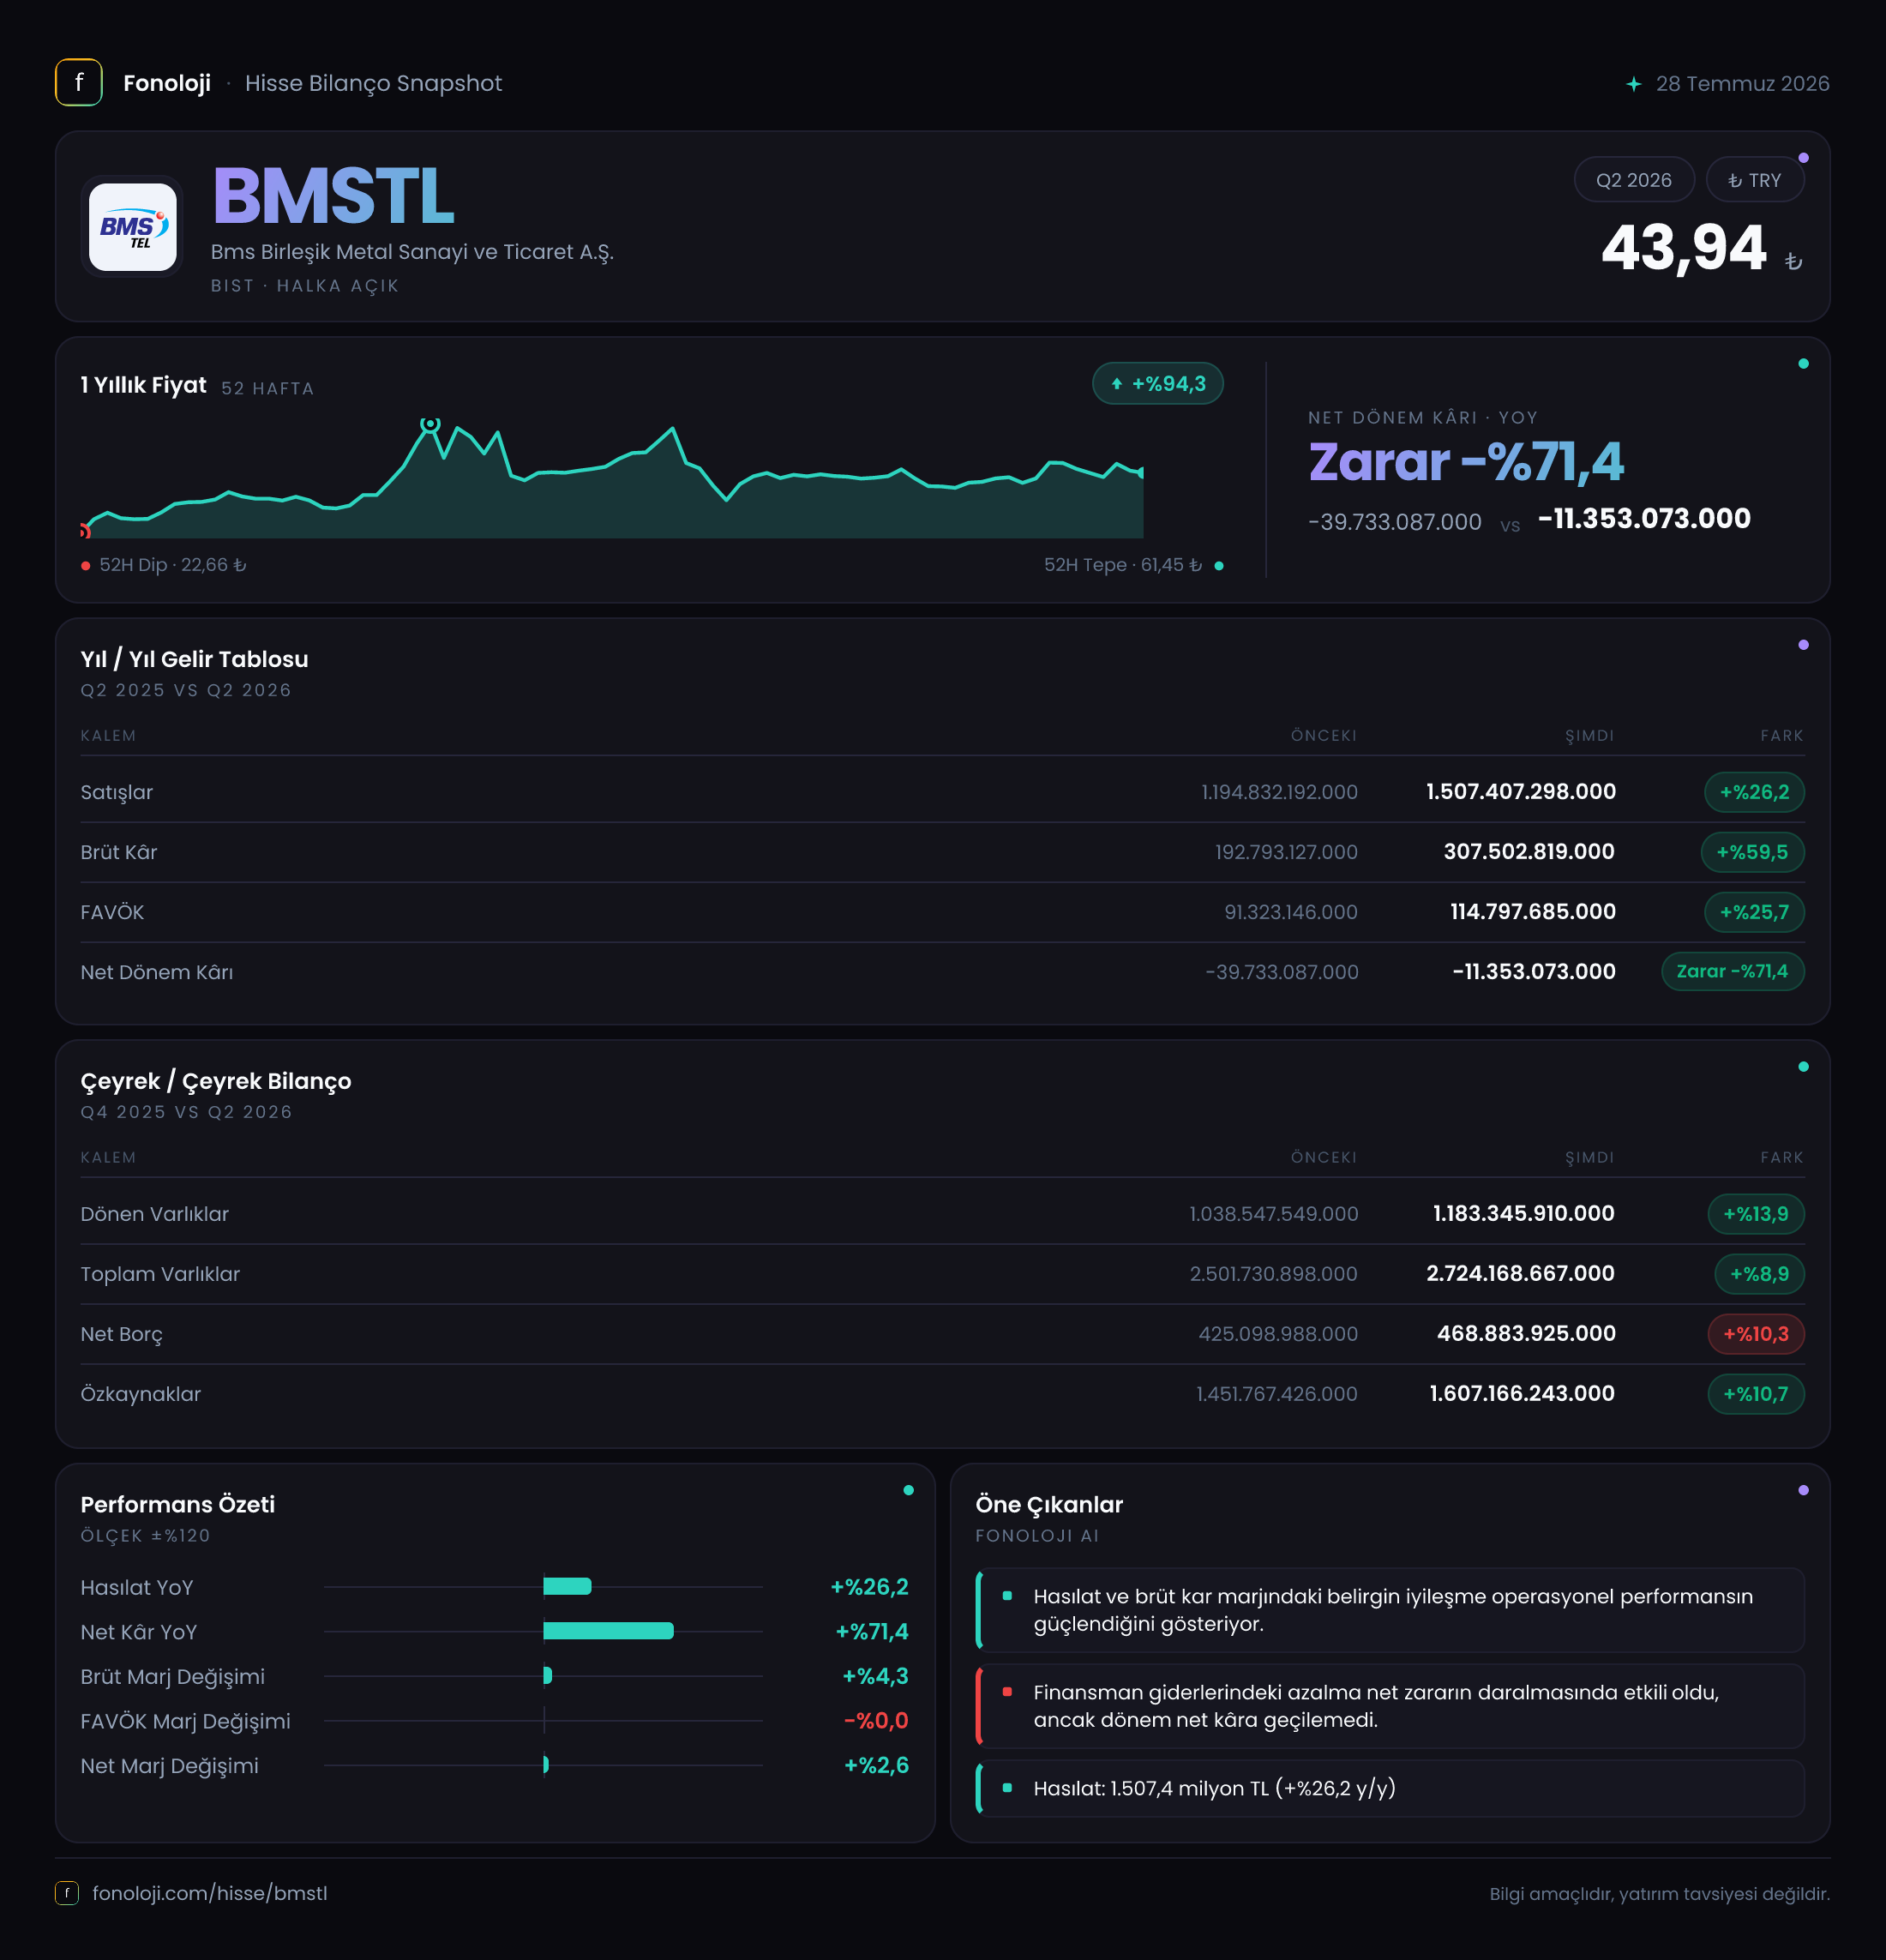
BMS Birleşik Metal Sanayi ve Ticaret A.Ş. (BMSTL), 2026/6AB döneminde satışlarını büyütürken brüt kârlılığını belirgin biçimde iyileştirmiş; ancak faaliyet giderleri ve enflasyon muhasebesi etkileri nedeniyle net kâr tarafında henüz başa baş noktaya ulaşamamıştır. İlk altı aylık veriler, şirketin 1,5 milyar TL satış ve 114,1 milyon TL FAVÖK ürettiğini gösteriyor. Buna karşın dönem, 11,4 milyon TL net zararla tamamlanmış durumda. Ana hikâye şu: ürün veya ticari faaliyet seviyesinde marj toparlanması var, fakat bu iyileşme henüz net kâra tam olarak yansımıyor.
Burada önemli bir ayrım bulunuyor. Sunulan gelir tablosu verileri altı aylık kümülatif döneme işaret ederken bilanço kalemleri önceki yıl sonuyla karşılaştırılıyor. Çeyreklik trend verisi bulunmadığı için, 2026’nın ilk ve ikinci çeyrekleri arasındaki ivme hakkında kesin bir yorum yapmak mümkün değil.
Satış Hikayesi
Şirketin satışları geçen yılın aynı dönemindeki 1,2 milyar TL’den 1,5 milyar TL’ye yükselerek nominal bazda %26,2 arttı. Bu artış ilk bakışta olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satış büyümesinin reel olarak güçlü bir genişlemeye işaret ettiğini söylemek zor. Başka bir ifadeyle şirket, fiyat artışlarını satışlarına yansıtmış olabilir; ancak satış hacminin aynı ölçüde büyüyüp büyümediği mevcut veride görünmüyor.
Bu nedenle yatırımcı açısından takip edilmesi gereken soru, 1,5 milyar TL’lik cironun ne kadarının fiyat, ne kadarının hacim ve ürün karması kaynaklı olduğu. Metal sektöründe fiyatların yanı sıra hammadde maliyetleri, döviz hareketleri ve müşteri talebi satış performansını doğrudan etkileyebilir. Satışlar enflasyonun altında büyüdüğü için, şirketin reel talep yaratma gücü konusunda temkinli olmak gerekiyor.
Buna karşılık brüt kârın satışlardan daha hızlı büyümesi dikkat çekici. Brüt kâr, 192,8 milyon TL’den 307,5 milyon TL’ye çıkarak %59,5 arttı. Bu fark, şirketin satış fiyatları ile maliyetleri arasındaki makası önceki yılın aynı dönemine göre daha iyi yönettiğini gösteriyor. Ya daha yüksek marjlı ürünlerin payı arttı ya da hammadde ve üretim maliyetleri satış fiyatlarına daha başarılı şekilde yansıtıldı. Bunun kalıcı olup olmadığını görmek için çeyreklik veri ve yılın ikinci yarısındaki maliyet gelişmeleri izlenmeli.
Kârlılık
Brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %16,1 seviyesinden %20,5’e yükseldi. Yaklaşık 4,4 puanlık bu iyileşme, şirketin üretim veya ticari maliyet yapısında anlamlı bir toparlanmaya işaret ediyor. Satışların yalnızca %26,2 büyüdüğü bir ortamda brüt kârın %59,5 artması, kârlılık hikâyesinin en güçlü tarafı.
Ancak bu iyileşme FAVÖK seviyesinde aynı güçle devam etmedi. FAVÖK, 98,2 milyon TL’den 114,1 milyon TL’ye çıkarak %16,2 yükseldi. Böylece FAVÖK marjı yaklaşık %8,2’den %7,6’ya geriledi. Bu tablo, brüt kâr marjındaki kazanımların faaliyet giderleri tarafından kısmen geri alındığını gösteriyor. Personel, satış-pazarlama, genel yönetim veya diğer operasyonel giderlerdeki artış, brüt kârdaki güçlü yükselişin FAVÖK’e tam olarak taşınmasını engellemiş olabilir.
Sonuç olarak şirketin faaliyet kârlılığı pozitif olsa da marj kalitesi henüz yeterince güçlü değil. Brüt kâr marjındaki genişleme yatırımcı açısından olumlu bir sinyal; fakat FAVÖK marjının gerilemesi, büyümenin operasyonel verimlilikle desteklenmediğini gösteriyor.
Net dönem zararı ise 39,7 milyon TL’den 11,4 milyon TL’ye geriledi. Zararın yaklaşık %71,4 azalması önemli bir iyileşme olsa da şirket hâlâ net kâr üretemiyor. Net zarar marjı geçen yılki yaklaşık -%3,3 seviyesinden bu dönemde -%0,8’e kadar iyileşti. Yani operasyonel yapı toparlanmış, fakat finansal giderler, enflasyon muhasebesi ve diğer kalemler FAVÖK’ün net kâra dönüşmesini sınırlamış durumda.
| Temel gösterge | 2026/6AB | Geçen yıl aynı dönem | Yorum | |---|---:|---:|---| | Satışlar | 1,5 mlr TL | 1,2 mlr TL | Nominal büyüme %26,2, enflasyonun altında | | Brüt kâr marjı | %20,5 | %16,1 | Belirgin marj iyileşmesi | | FAVÖK marjı | %7,6 | %8,2 | Faaliyet giderleri baskısı | | Net kâr marjı | -%0,8 | -%3,3 | Zarar önemli ölçüde azaldı |
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar önceki yıl sonuna göre %8,9 artarak 2,7 milyar TL’ye ulaştı. Dönen varlıklar 1,2 milyar TL’ye çıkarak %13,9 büyüdü; bu artış, duran varlıklardaki %5,3’lük yükselişten daha hızlı. Şirketin kısa vadeli faaliyetlerini destekleyen varlık tabanı büyümüş durumda. Ancak dönen varlıkların hangi bölümünün nakit, ticari alacak veya stoklardan oluştuğu paylaşılmadığı için likiditenin kalitesi hakkında kesin hüküm vermek mümkün değil.
Özkaynaklar 1,6 milyar TL’ye yükselerek %10,7 arttı. Toplam varlıklara oranlandığında özkaynak ağırlığı yaklaşık %59 seviyesinde. Bu, şirketin bilançosunda önemli bir özkaynak tamponu bulunduğunu gösteriyor. Bununla birlikte net borç 425,1 milyon TL’den 468,9 milyon TL’ye çıkarak %10,3 yükseldi. Net borç artışı, özkaynak büyümesine yakın ancak varlık büyümesinin üzerinde gerçekleşmiş.
Net borcun altı aylık FAVÖK’e oranı yaklaşık 4,1 kat. Bu oran, yıllıklandırılmış FAVÖK üzerinden bakıldığında yaklaşık 2,1 kata geriliyor; fakat bu hesaplamanın ikinci yarıdaki faaliyet performansının ilk yarıya benzer olacağı varsayımına dayandığı unutulmamalı. Borçluluk şu aşamada alarm seviyesinde görünmese de FAVÖK marjının gerilemeye devam etmesi, borç servis kapasitesi açısından izlenmesi gereken bir risk.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon zararı 82,3 milyon TL’den 61,6 milyon TL’ye geriledi. Zararın %25,1 azalması, geçen yılın aynı dönemine göre enflasyon muhasebesinin net kâr üzerindeki olumsuz etkisinin hafiflediğini gösteriyor. Ancak şirket hâlâ net parasal pozisyon kaynaklı zarar yazıyor.
Bu kalem, şirketin parasal varlık ve parasal yükümlülük yapısının enflasyon karşısındaki etkisini yansıtıyor. Net parasal pozisyon zararının azalması olumlu olsa da 61,6 milyon TL, net dönem zararının oldukça üzerinde bir tutar. Dolayısıyla şirketin operasyonel olarak pozitif FAVÖK üretmesine rağmen net zararda kalmasında TAS 29 etkisinin önemli rol oynadığı anlaşılıyor.
Yine de enflasyon muhasebesi etkisinin gelecek dönemlerde aynı yönde devam edeceği varsayılamaz. Enflasyon oranı, borçlanma yapısı, nakit pozisyonu ve parasal kalemlerin bileşimi değiştikçe bu etkinin yönü ve büyüklüğü de değişebilir.
Yatırımcı için Ne Anlama Geliyor?
BMSTL’nin 2026/6AB performansı, brüt kârlılıkta belirgin toparlanma, ancak FAVÖK marjı ve net kârda sınırlı iyileşme tablosu sunuyor. Şirketin en güçlü tarafı, satış büyümesinin üzerinde brüt kâr artışı sağlayabilmesi. En önemli soru ise bu kazanımın faaliyet giderleri kontrol altına alınarak FAVÖK’e ve sonrasında net kâra taşınıp taşınamayacağı.
Yatırımcı açısından öne çıkan fırsatlar ve riskler şöyle:
- Fırsat: Brüt kâr marjının %16,1’den %20,5’e yükselmesi, ürün karması veya maliyet yönetiminde iyileşmeye işaret ediyor.
- Fırsat: Net zararın 39,7 milyon TL’den 11,4 milyon TL’ye gerilemesi, şirketin başa baş noktasına yaklaştığını gösteriyor.
- Risk: Satış büyümesi %26,2 ile %30’un üzerindeki enflasyonun gerisinde; reel büyüme ve hacim performansı net değil.
- Risk: FAVÖK marjının %8,2’den %7,6’ya düşmesi, faaliyet giderlerinin brüt kâr kazanımlarını sınırladığını gösteriyor.
- Risk: Net borcun 468,9 milyon TL’ye yükselmesi ve net borç/FAVÖK oranının yıllıklandırılmamış veride yaklaşık 4,1 kat olması, borçluluk takibini gerekli kılıyor.
- Takip noktası: Bir sonraki dönemde satışların enflasyonu aşması, FAVÖK marjının yeniden yükselmesi ve net parasal pozisyon zararının azalması şirket hikâyesini güçlendirecektir.
Yatırım tavsiyesi değildir.