
Açılış
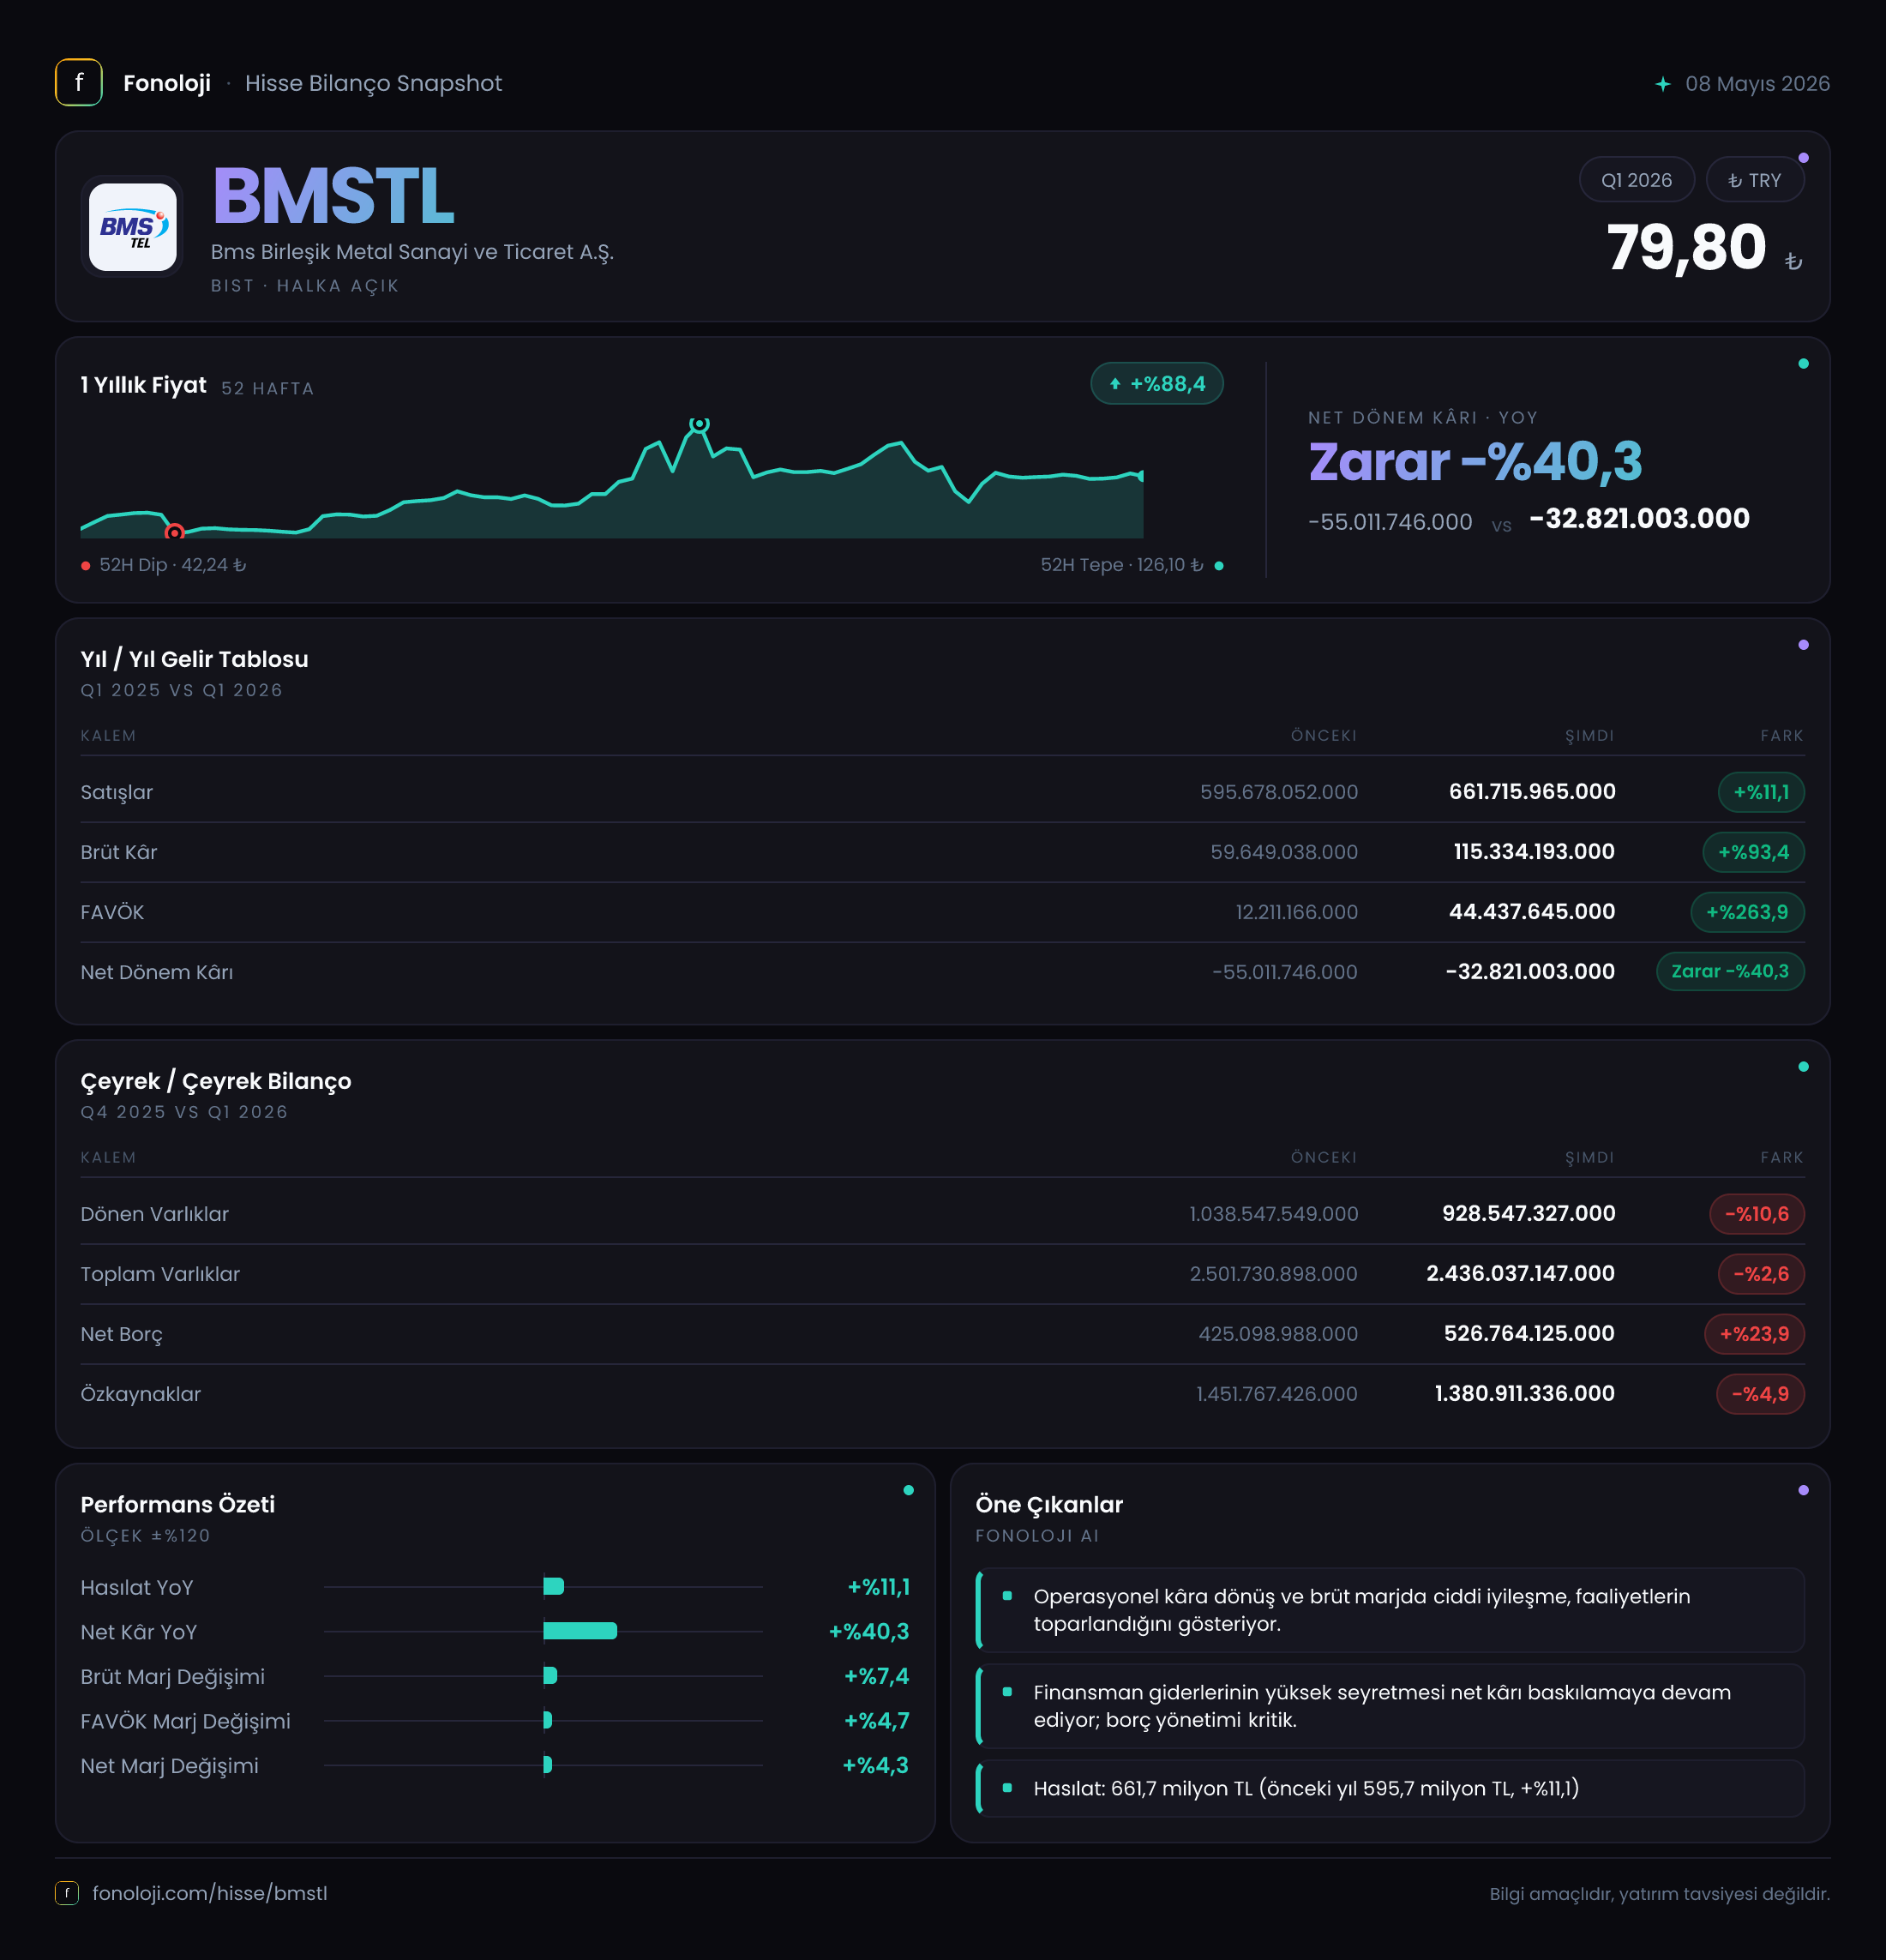
BMS Birleşik Metal Sanayi ve Ticaret A.Ş.’nin 2026/3AB sonuçları, satış büyümesinin zayıf kaldığı ancak operasyonel kârlılığın belirgin biçimde toparlandığı bir döneme işaret ediyor. Şirketin satışları yıllık bazda %11,1 artarak 661,7 milyon TL’ye yükselirken, brüt kâr %93,4, FAVÖK ise %196,6 oranında arttı. Buna rağmen şirket hâlâ 32,8 milyon TL net zarar yazıyor. Dolayısıyla çeyreğin ana mesajı, “zarardan kâra geçiş” değil; operasyonel seviyede güçlü iyileşmeye karşın finansman, parasal değerleme veya diğer giderlerin net sonucu baskılamaya devam etmesi.
| Gösterge | 2026/3AB | 2025/3AB | Değişim | |---|---:|---:|---:| | Satışlar | 661,7 mn TL | 595,7 mn TL | %11,1 | | Brüt kâr marjı | %17,4 | %10,0 | +7,4 puan | | FAVÖK marjı | %6,8 | %2,6 | +4,3 puan | | Net kâr marjı | -%5,0 | -%9,2 | 4,3 puan iyileşme |
Satış Hikayesi
BMS’nin satışları geçen yılın aynı çeyreğine göre 66,0 milyon TL artarak 661,7 milyon TL’ye ulaştı. İlk bakışta büyüme olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, %11,1’lik nominal satış artışı reel olarak daralmaya işaret ediyor. Başka bir ifadeyle şirket, satışlarını enflasyonun gerisinde artırmış; bu durum hacim, fiyatlama gücü veya ürün karması açısından henüz güçlü bir büyüme hikâyesi olmadığını gösteriyor.
Burada önemli ayrım şu: Satışlar sınırlı büyürken brüt kârın yaklaşık iki katına çıkması, şirketin satış hacminden çok marj ve maliyet yönetimi üzerinden iyileşme sağladığını düşündürüyor. Ürün fiyatları, hammadde maliyetleri, kur etkisi veya daha yüksek marjlı ürünlerin satış içindeki payı gibi unsurlar bu sonucu açıklayabilir; ancak paylaşılan veride bu kalemlerin ayrıntısı bulunmadığı için katkıların hangisinin baskın olduğunu kesinleştirmek mümkün değil.
Çeyreklik trend tarafında yalnızca 2025/3AB satışları verildiği için 2025 yılının son çeyreğine veya 2026’nın önceki çeyreğine göre ivme analizi yapılamıyor. Bu nedenle satışların yıl içinde hızlanıp hızlanmadığını değerlendirmek için sonraki ara dönem raporlarını beklemek gerekecek. Mevcut veri, satış tarafında güçlü bir reel büyümeden ziyade, düşük büyümeye karşılık daha iyi kârlılık üretildiğini gösteriyor.
Kârlılık
Şirketin brüt kârı 59,6 milyon TL’den 115,3 milyon TL’ye yükseldi. Bu artış, satış büyümesinin oldukça üzerinde gerçekleşti. Sonuç olarak brüt kâr marjı %10,0’dan %17,4’e çıktı. Yaklaşık 7,4 puanlık bu iyileşme, satılan ürünlerin maliyetinin satışlara oranla belirgin biçimde gerilediğini gösteriyor. Enflasyonist ortamda bu gelişme özellikle önemli; çünkü nominal satış büyümesi zayıf kalırken marjın yükselmesi, şirketin maliyet baskısını önceki döneme göre daha iyi yönettiğine işaret ediyor.
FAVÖK ise 15,2 milyon TL’den 45,1 milyon TL’ye çıkarak yaklaşık üç katına ulaştı. FAVÖK marjı da %2,6’dan %6,8’e yükseldi. Brüt kârdaki iyileşmenin faaliyet giderleri sonrasında da korunması olumlu bir nokta. Yani toparlanma yalnızca üretim veya ticari kârlılık seviyesinde kalmamış, faaliyet sonuçlarına da yansımış.
Bununla birlikte 45,1 milyon TL FAVÖK’e karşılık 32,8 milyon TL net zarar oluşması, operasyonel kârlılığın henüz net kâra dönüşmek için yeterli olmadığını gösteriyor. Net zarar geçen yılki 55,0 milyon TL’den 32,8 milyon TL’ye geriledi; bu, zarar seviyesinde 22,2 milyon TL veya %40,3 iyileşme anlamına geliyor. Ancak şirket hâlâ satışlarının yaklaşık %5’i kadar net zarar ediyor.
Dolayısıyla yatırımcı açısından kritik soru, FAVÖK marjındaki %6,8’lik seviyenin sürdürülebilir olup olmadığı ve finansman giderlerinin ne ölçüde azaltılabileceği. Operasyonel kâr artışı olumlu bir başlangıç sunuyor; fakat net kâra geçiş için daha yüksek FAVÖK, daha düşük borçlanma maliyeti veya diğer giderlerde belirgin bir gerileme gerekiyor.
Bilanço Sağlığı
Bilanço tarafında şirketin toplam varlıkları önceki yıl sonuna göre %2,6 azalarak 2,4 milyar TL’ye indi. Dönen varlıklar %10,6 düşüşle 928,5 milyon TL’ye gerilerken, duran varlıklar %3,0 artarak yaklaşık 1,5 milyar TL’ye çıktı. Bu görünüm, kısa vadeli varlıkların küçüldüğü; buna karşılık uzun vadeli varlık tabanının sınırlı biçimde büyüdüğü bir yapıya işaret ediyor.
Özkaynaklar 1,5 milyar TL’den 1,4 milyar TL’ye geriledi. Yaklaşık %4,9’luk düşüş, dönem zararının sermaye tabanını aşındırmaya devam ettiğini gösteriyor. Özkaynaklar hâlâ toplam varlıkların önemli bir bölümünü finanse ediyor; ancak borç artarken özkaynakların küçülmesi finansal kaldıraç açısından dikkat edilmesi gereken bir eğilim.
Net borç 425,1 milyon TL’den 526,8 milyon TL’ye yükseldi. Bu, yalnızca bir çeyrekte %23,9’luk artış demek. Aynı dönemde FAVÖK yükselmiş olsa da borç artışının bilanço üzerindeki etkisi göz ardı edilemez. Net borcun mevcut çeyreklik FAVÖK’e oranı yaklaşık 11,7 kat seviyesinde hesaplanıyor; ancak bu oran yıllıklandırılmamış tek çeyrek FAVÖK kullanıldığı için ihtiyatla yorumlanmalı. Yine de borcun, şirketin kısa vadeli operasyonel kâr kapasitesine göre yüksek olduğunu ve faiz/finansman giderlerinin net kâr üzerinde baskı yaratabileceğini gösteriyor.
Net Parasal Pozisyon (TAS 29)
Paylaşılan finansal veride net parasal pozisyon kalemi bulunmuyor. Bu nedenle TAS 29 kapsamında şirketin net parasal kazanç mı yoksa net parasal kayıp mı yazdığı ve bunun net zarara katkısı nicel olarak analiz edilemiyor.
Türkiye’de enflasyon muhasebesi uygulamasında nakit ve parasal borç taşıyan şirketlerin sonuçları, enflasyon dönemlerinde önemli ölçüde etkilenebilir. BMS’nin net borcunun 526,8 milyon TL’ye yükselmiş olması, parasal pozisyonun net kâr üzerindeki etkisini yatırımcı açısından daha önemli hâle getiriyor. Ancak net parasal pozisyon verilmediği için mevcut 32,8 milyon TL’lik zararın ne kadarının operasyonel faaliyetlerden, ne kadarının finansman ve TAS 29 etkilerinden kaynaklandığı ayrıştırılamıyor.
Bu nedenle sonraki raporlarda net parasal pozisyon, finansman giderleri ve kur farklarının birlikte izlenmesi gerekiyor. FAVÖK artarken net zararın devam etmesi, operasyon dışı kalemlerin şirket sonuçlarında hâlâ belirleyici olduğunu açıkça ortaya koyuyor.
Yatırımcı için Ne Anlama Geliyor?
BMS’nin bu çeyreği iki farklı hikâyeyi aynı anda taşıyor:
- Olumlu taraf: Brüt kâr marjı %10,0’dan %17,4’e, FAVÖK marjı ise %2,6’dan %6,8’e yükseldi. Bu, maliyet ve faaliyet verimliliğinde belirgin iyileşme olduğunu gösteriyor.
- Temkin gerektiren taraf: Satış büyümesi enflasyonun gerisinde kaldı. Şirketin reel büyüme üretip üretmediği henüz net değil.
- Bilanço riski: Net borç %23,9 artarak 526,8 milyon TL’ye çıkarken özkaynaklar %4,9 geriledi. Borçluluk eğilimi tersine dönmeden net kâra geçiş zorlaşabilir.
- Takip edilmesi gereken eşik: FAVÖK marjının %6,8 seviyesinde korunması ve bu operasyonel kârın finansman giderlerini aşarak net kâra dönüşmesi.
Özetle veri, BMS’de operasyonel toparlanmanın başladığını; ancak bilanço ve net kârlılık tarafında sürecin henüz tamamlanmadığını gösteriyor. Yatırımcı için asıl teyit, sonraki çeyreklerde satışların enflasyonun üzerinde büyüyüp büyümediği, net borcun azalıp azalmadığı ve FAVÖK artışının kalıcı biçimde net kâra yansıyıp yansımadığı olacaktır. Yatırım tavsiyesi değildir.