
Açılış
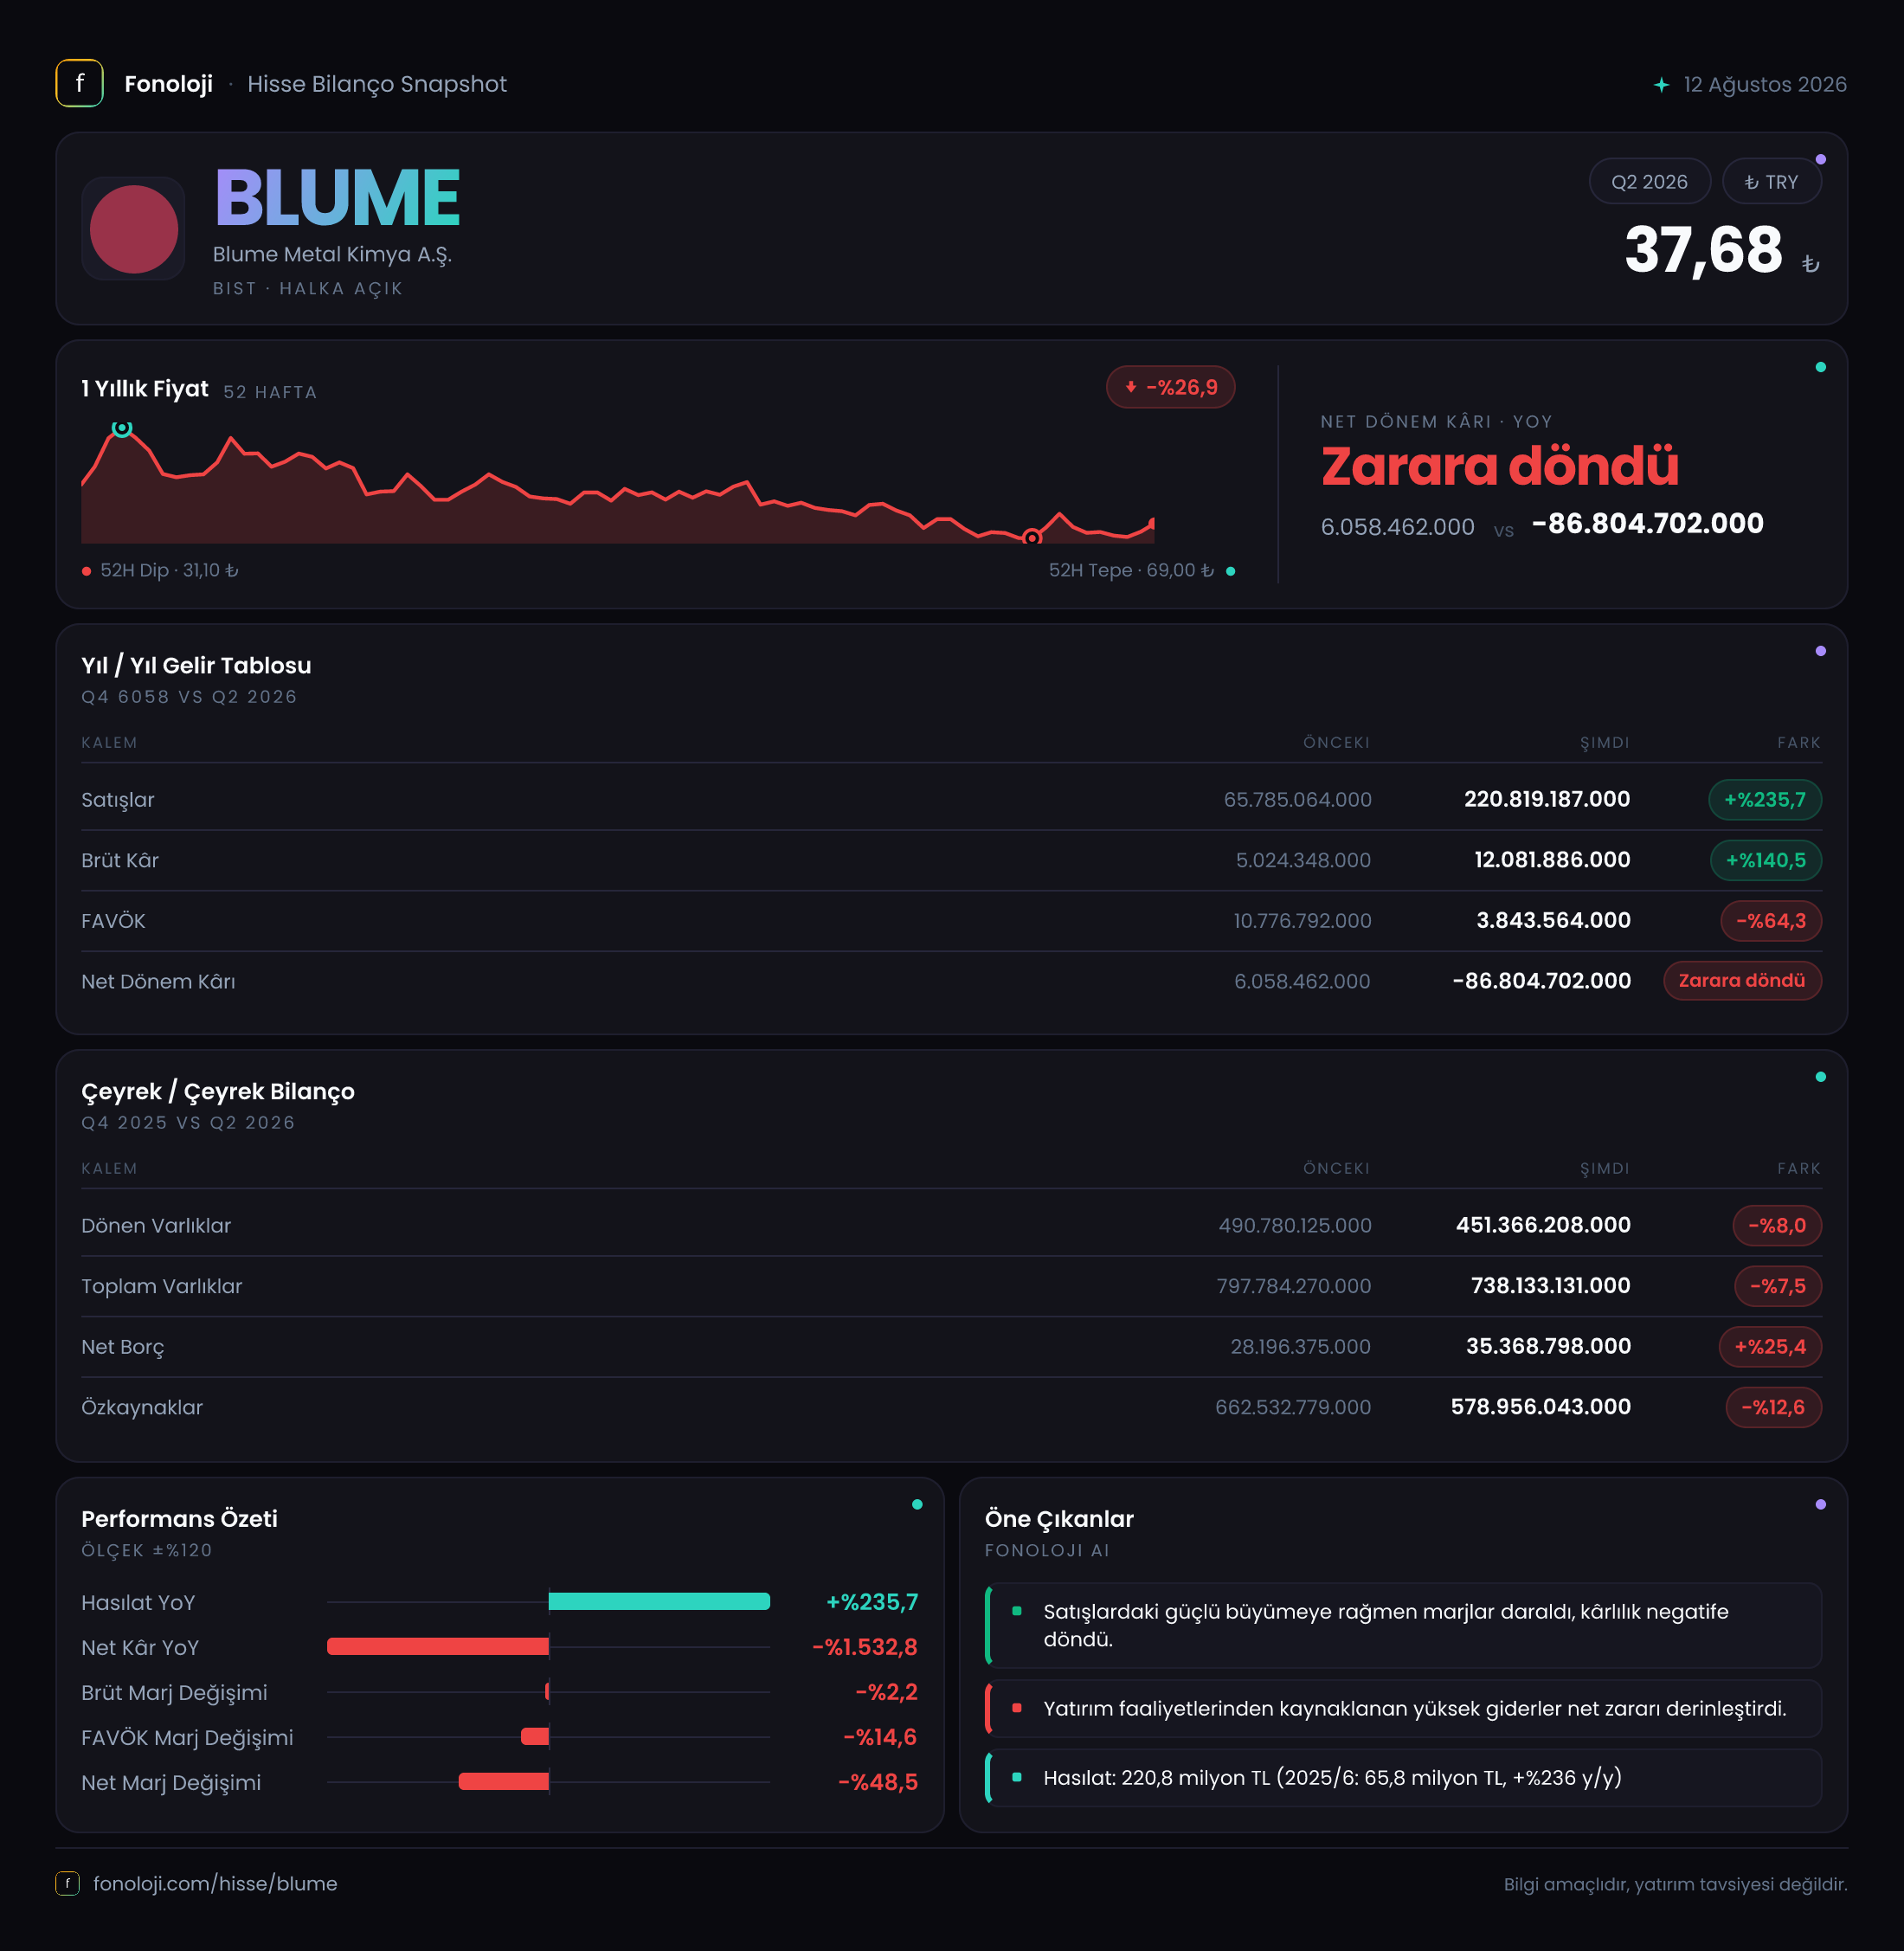
BLUME Metal Kimya, 2026/6AB döneminde satışlarını geçen yılın aynı dönemine göre güçlü biçimde artırmasına rağmen, bu büyümeyi kârlılığa dönüştürememiş görünüyor. Satışlar %235,7 artarak 220,8 milyon TL’ye ulaşırken, FAVÖK’ün %64,3 gerilemesi ve şirketin 86,8 milyon TL net zarar açıklaması dönemin temel çelişkisini oluşturuyor. Bilanço tarafında toplam varlıklar ve özkaynaklar küçülürken net borç yükselmiş; bu da büyümenin finansal kalite ve nakit yaratımı açısından yakından izlenmesi gerektiğine işaret ediyor. Çeyreklik trend verisi bulunmadığı için, satış ve kârlılığın dönem içinde nasıl ilerlediğini bu rapordan tek başına ölçmek mümkün değil.
Satış Hikayesi
Şirketin satışları 65,8 milyon TL’den 220,8 milyon TL’ye çıkarak bir yılda 154,9 milyon TL arttı. Yüzde bazında %235,7’lik bu yükseliş, nominal büyümenin ötesinde dikkat çekici bir ivmeye işaret ediyor. Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, şirketin satış büyümesi enflasyonun belirgin biçimde üzerinde kalıyor; dolayısıyla yalnızca fiyat artışlarıyla açıklanamayacak bir hacim, ürün karması veya yeni müşteri katkısı bulunması mümkün.
Bununla birlikte, yüksek satış büyümesi tek başına olumlu bir sonuç olarak okunmamalı. Çünkü satışlardaki 3,4 katın üzerindeki artış, brüt kârda aynı ölçekte karşılık bulmamış durumda. Brüt kâr 5,0 milyon TL’den 12,1 milyon TL’ye çıkarak %140,5 büyüdü; yani brüt kâr artışı, satış artışının yaklaşık yarısı kadar kaldı. Bu durum, satışların daha düşük marjlı ürünlerden oluştuğunu, maliyetlerin fiyat artışlarından daha hızlı yükseldiğini veya ürün karmasının şirket aleyhine değiştiğini düşündüren bir sinyal veriyor.
Brüt marj da bu tabloyu destekliyor. Geçen yıl aynı dönemde yaklaşık %7,6 olan brüt marj, bu dönemde %5,5’e geriledi. Başka bir ifadeyle BLUME, her 100 TL’lik satıştan geçen yıl yaklaşık 7,6 TL brüt kâr elde ederken, bu dönemde bu tutar 5,5 TL’ye düşmüş. Satış hacmi artarken birim satışların şirkete bıraktığı katkının azalması, büyümenin kalitesini tartışmalı hale getiriyor.
Kârlılık
Kârlılık tablosundaki en önemli sorun, brüt kârdan FAVÖK’e geçişte ortaya çıkıyor. Brüt kâr 12,1 milyon TL olmasına karşın FAVÖK yalnızca 3,8 milyon TL seviyesinde kaldı. Geçen yıl FAVÖK 10,8 milyon TL idi. Böylece operasyonel kâr göstergesi %64,3 geriledi ve FAVÖK marjı %16,4’ten %1,7’ye indi.
Bu marj daralması, şirketin satışlarını büyütürken operasyonel giderlerini kontrol etmekte zorlandığını gösteriyor. Brüt kârın satışlardan daha yavaş artması ilk baskı noktasıyken, brüt kâr ile FAVÖK arasındaki farkın genişlemesi ikinci baskı noktası olarak öne çıkıyor. Veride faaliyet giderlerinin ayrıntısı bulunmadığı için bu farkın hangi kalemlerden kaynaklandığını kesin olarak söylemek mümkün değil; ancak mevcut sonuç, satış büyümesinin henüz işletme giderlerini karşılayacak ölçüde verimli olmadığını gösteriyor.
Net sonuç daha da zayıf. Şirket geçen yıl aynı dönemde 6,1 milyon TL kâr açıklarken, bu dönem 86,8 milyon TL zarar yazdı. Bu, 92,9 milyon TL’lik bir kâr-zarar bozulması anlamına geliyor. Net zarar, FAVÖK’teki gerilemeden çok daha büyük olduğu için operasyonel performans dışında finansman, parasal pozisyon veya diğer gelir-gider kalemlerinin de net sonucu etkilediği anlaşılıyor. Ancak bu kalemlerin ayrıntısı paylaşılmadığından, zararın bileşenleri konusunda kesin bir dağılım yapmak doğru olmaz.
| KPI | 2026/6AB | Geçen yıl aynı dönem | Değişim | |---|---:|---:|---:| | Satışlar | 220,8 mn TL | 65,8 mn TL | %235,7 | | Brüt marj | %5,5 | %7,6 | -2,1 puan | | FAVÖK marjı | %1,7 | %16,4 | -14,7 puan | | Net sonuç | -86,8 mn TL | 6,1 mn TL | -1532,8% |
Bilanço Sağlığı
Bilanço, gelir tablosundaki zayıflığın finansal yapıya da yansıdığını gösteriyor. Toplam varlıklar önceki yıl sonuna göre %7,5 azalarak 797,8 milyon TL’den 738,1 milyon TL’ye geriledi. Dönen varlıklar %8,0 düşüşle 451,4 milyon TL’ye, duran varlıklar ise %6,6 azalışla 286,8 milyon TL’ye indi. Bu küçülmenin niteliğini anlamak için nakit, ticari alacak, stok ve borç kırılımlarına ihtiyaç var; mevcut veri, yalnızca bilanço ölçeğinin daraldığını gösteriyor.
Özkaynaklar 662,5 milyon TL’den 579,0 milyon TL’ye gerileyerek %12,6 azaldı. Bu düşüş, dönem zararının özkaynak tabanını aşındırdığını düşündürüyor. Özkaynakların toplam varlıklara oranı yaklaşık %83,0’dan %78,4’e gerilemiş durumda. Şirket hâlâ varlıklarının büyük bölümünü özkaynakla finanse ediyor; ancak bu koruma marjı zayıflıyor.
Net borç 28,2 milyon TL’den 35,4 milyon TL’ye yükselerek %25,4 arttı. Mevcut dönem FAVÖK’ü üzerinden bakıldığında net borç/FAVÖK oranı yaklaşık 9,3 kat seviyesinde. Önceki dönemde bu oran yaklaşık 2,6 kat idi. FAVÖK’ün olağanüstü düşük olduğu bir dönemde bu oranı yıllıklandırarak kesin bir borçluluk hükmü vermek doğru olmaz; yine de şirketin borç taşıma kapasitesinin operasyonel kârlılık düşüşü nedeniyle belirgin biçimde zayıfladığı açık.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında net parasal pozisyon zararı 8,4 milyon TL’den 11,7 milyon TL’ye yükseldi. Verilen değişim oranı %39,9; mutlak olarak bakıldığında şirketin enflasyon muhasebesinden kaynaklanan negatif etkisi 3,3 milyon TL arttı.
Negatif net parasal pozisyon, yüksek enflasyon ortamında şirketin parasal kalemlerinden net bir kayıp etkisi taşıdığını gösteriyor. Bu kalem, tek başına şirketin nakit yaratmadığını kanıtlamaz; ancak bilanço yapısındaki parasal varlık ve yükümlülüklerin enflasyon karşısında şirket aleyhine çalıştığını ortaya koyar. 11,7 milyon TL’lik kayıp, açıklanan 86,8 milyon TL’lik net zararın tamamını açıklamıyor; bu nedenle yatırımcıların diğer finansal ve faaliyet dışı kalemleri de görmesi gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
BLUME’de fırsat tarafı, satış büyümesinin güçlü ve enflasyonun üzerinde gerçekleşmesinde yatıyor. Şirket pazarını genişletiyor veya ürün satışlarını artırıyorsa, bu büyüme ileride daha yüksek kapasite kullanımı ve daha iyi operasyonel kaldıraç sağlayabilir. Ancak henüz veri, bu büyümenin kârlı ve nakit üreten bir büyümeye dönüştüğünü göstermiyor.
Öne çıkan riskler şunlar:
- Brüt marjın %7,6’dan %5,5’e gerilemesi, maliyet baskısının satış artışını gölgelediğini gösteriyor.
- FAVÖK marjının %16,4’ten %1,7’ye düşmesi, operasyonel gider ve verimlilik tarafında ciddi iyileştirme ihtiyacına işaret ediyor.
- 86,8 milyon TL’lik net zarar, özkaynakları azaltıyor ve bilanço dayanıklılığını zayıflatıyor.
- Net borç artarken FAVÖK’ün düşmesi, borçluluk göstergelerini şirket açısından daha hassas hale getiriyor.
- Çeyreklik veri bulunmadığı için satış ivmesinin sürdürülebilirliği ve zararın tek seferlik mi yoksa kalıcı mı olduğu henüz net değil.
İzlenmesi gereken en kritik başlıklar; brüt marjın yeniden toparlanması, FAVÖK marjının %1,7 seviyesinden yukarı çıkması, net borcun kontrol altına alınması ve sonraki dönemlerde zararın azalması olacaktır. Satış büyümesi devam ederken marjlar iyileşmiyorsa, yüksek ciro artışı yatırımcı açısından sınırlı değer yaratır. Yatırım tavsiyesi değildir.