
Açılış
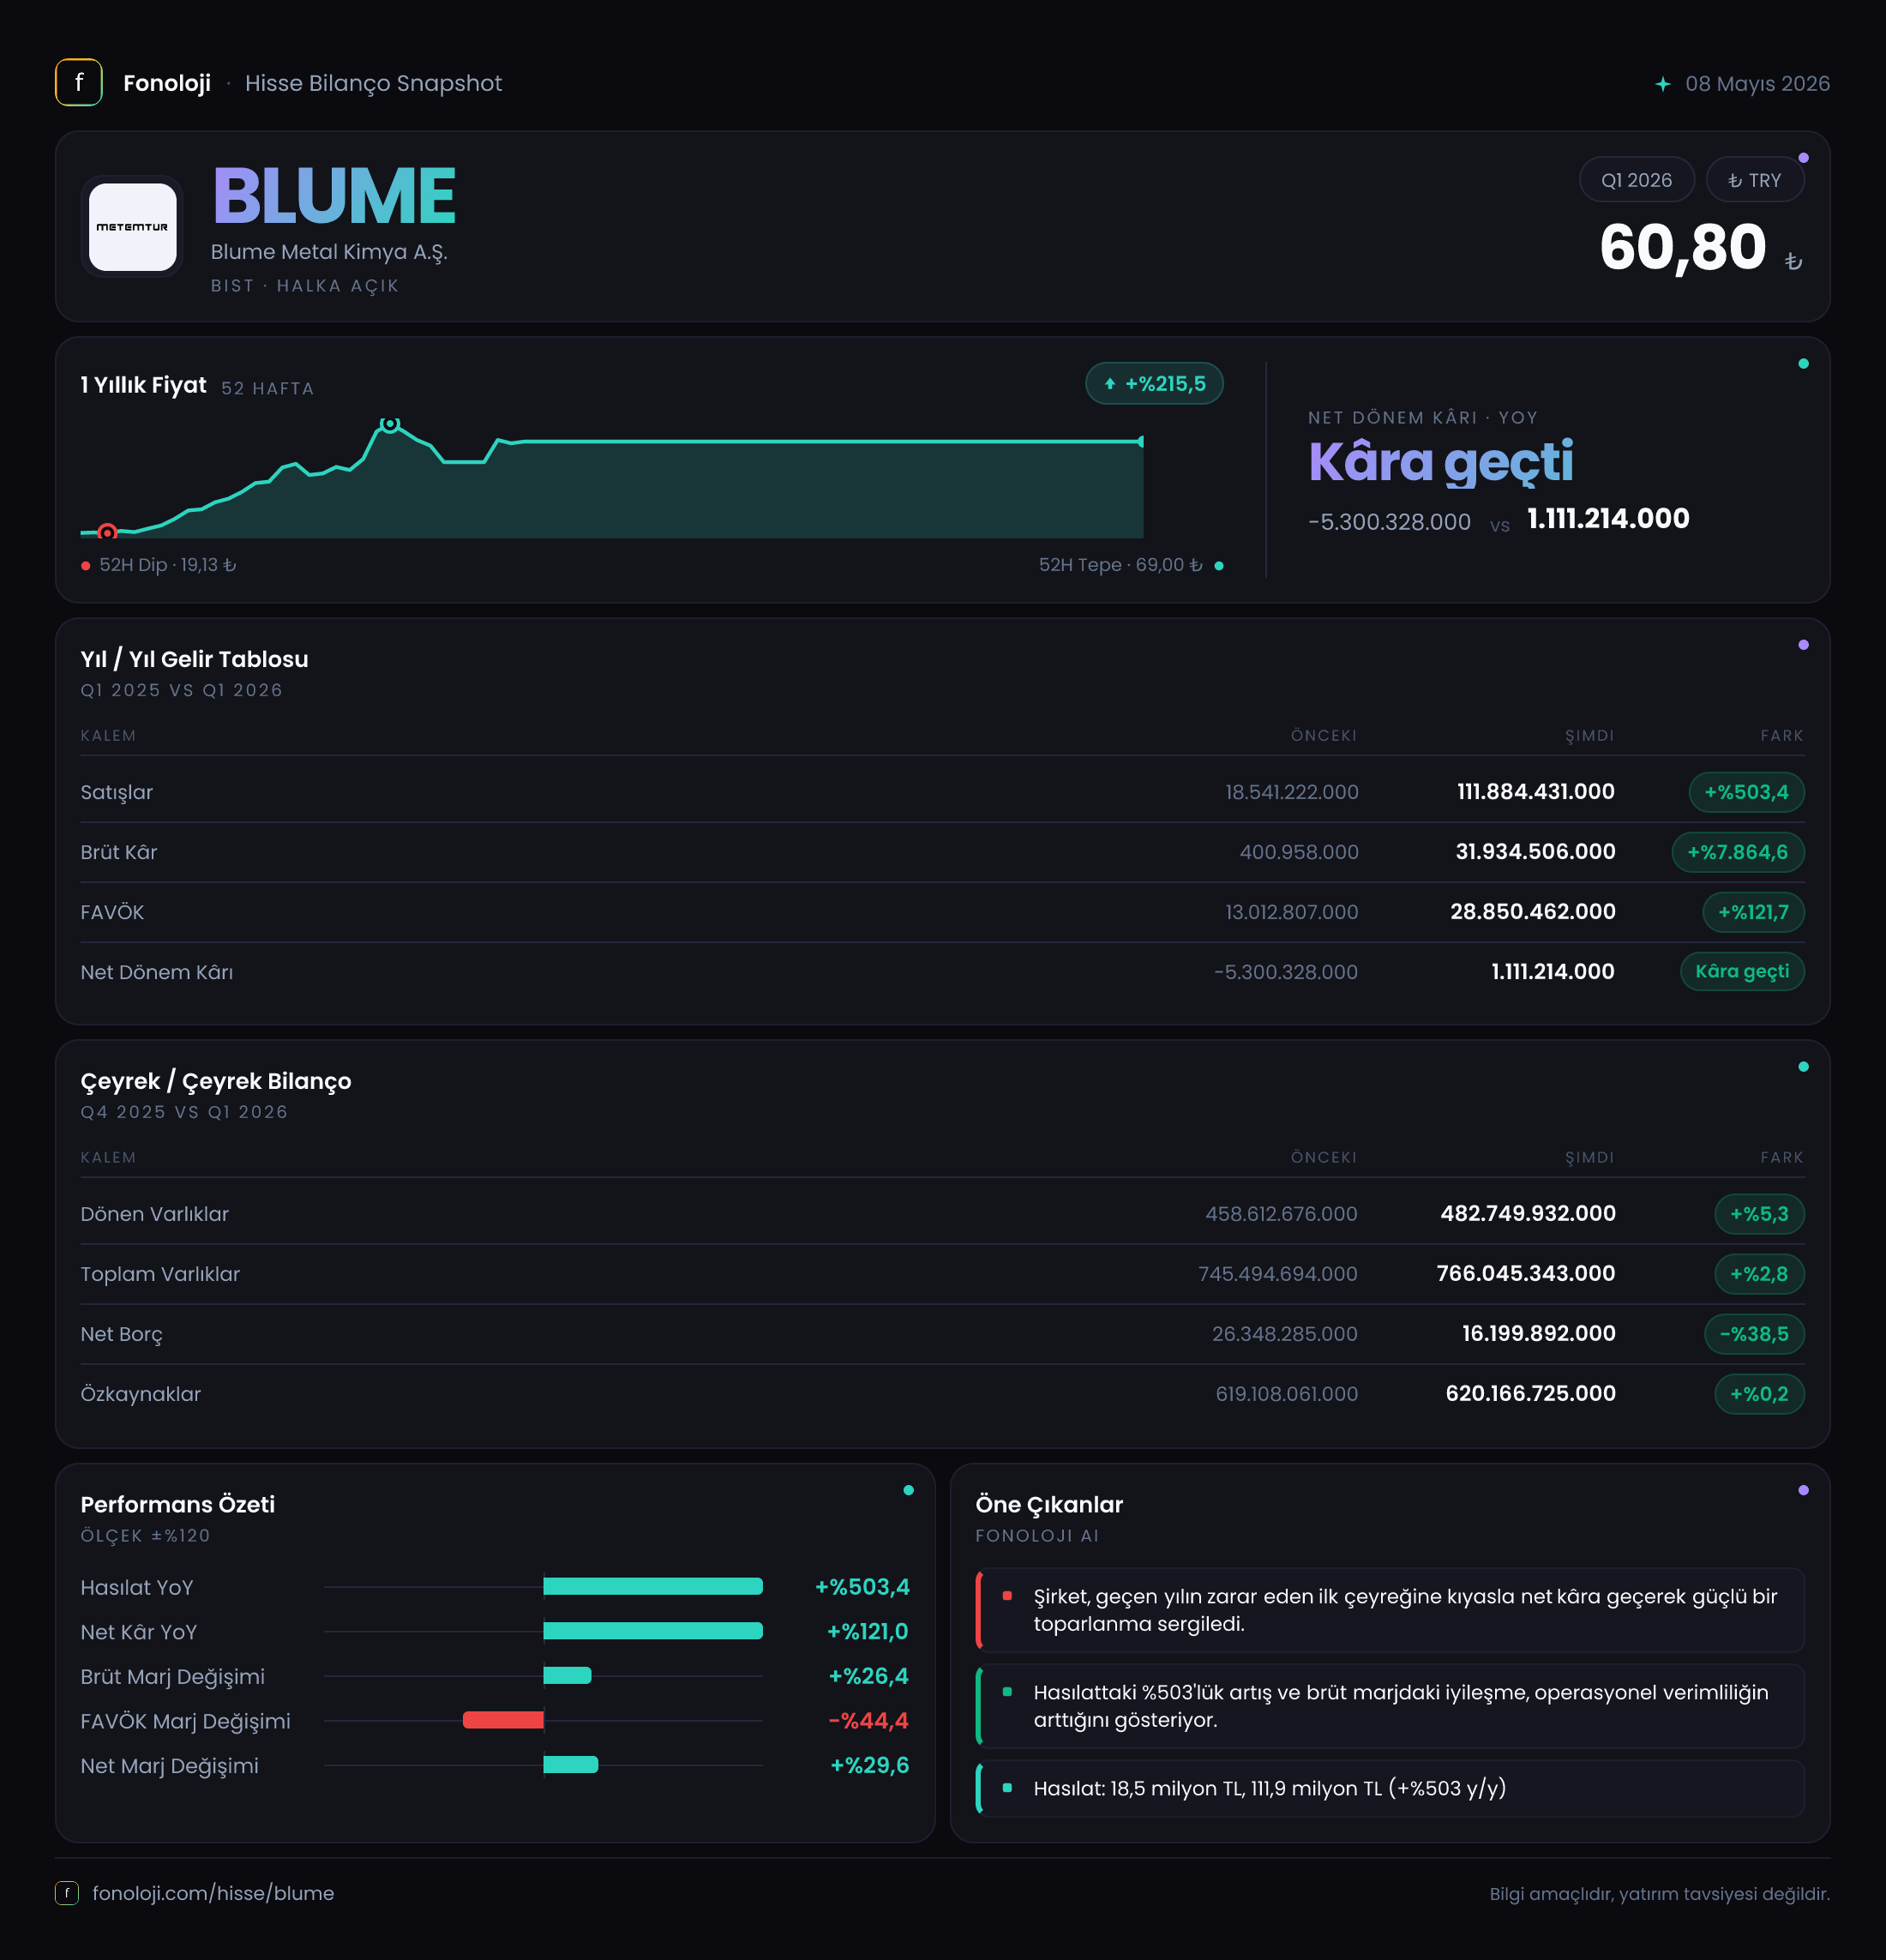
BLUME Metal Kimya, kimya ve metal odaklı faaliyetleriyle özellikle satış hacmi ve kârlılık tarafında geçen yılın aynı dönemine göre belirgin bir sıçrama sergiledi. 2026/3AB döneminde satışlar 111,9 milyon TL’ye ulaşırken, geçen yıl aynı çeyrekte bu rakam 18,5 milyon TL seviyesindeydi. Daha dikkat çekici olan, büyümenin yalnızca ciroda kalmaması: brüt kâr ve FAVÖK çok daha hızlı artarak operasyonel kaldıraç oluştuğunu gösterdi. Buna karşın net kârın yalnızca 1,1 milyon TL seviyesinde kalmasında, 9,3 milyon TL’lik net parasal kayıp önemli bir fren görevi gördü.
Satış Hikayesi
BLUME’nin satışları yıllık bazda %503,4 artarak 111,9 milyon TL’ye yükseldi. Başka bir ifadeyle şirket, geçen yılın aynı çeyreğindeki 18,5 milyon TL’lik satış tabanının yaklaşık 6 katına çıktı. Bu, yüksek enflasyon ortamında nominal bir büyümenin ötesinde dikkat çekici bir performans. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir dönemde, satışların %500’ün üzerinde büyümesi, şirketin en azından nominal olarak enflasyondan belirgin biçimde ayrıştığını gösteriyor.
Ancak bu artışın ne kadarının gerçek hacim büyümesinden, ne kadarının fiyat artışlarından veya ürün karmasındaki değişimden kaynaklandığı mevcut veride ayrıştırılamıyor. Kimya ve metal sektörlerinde emtia fiyatları, kur hareketleri ve müşteri bazlı büyük siparişler ciroyu tek bir çeyrekte önemli ölçüde değiştirebilir. Bu nedenle 111,9 milyon TL’lik satış rakamı güçlü bir başlangıç olmakla birlikte, sürdürülebilirlik açısından önümüzdeki çeyreklerin izlenmesi gerekiyor.
Çeyreklik karşılaştırma için mevcut veri sınırlı. Verilen tabloda yalnızca 2025/3 dönemi bulunduğundan, şirketin 2026/3 satışlarının bir önceki çeyreğe göre ivme kazanıp kazanmadığını değerlendirmek mümkün değil. Dolayısıyla bu dönemdeki güçlü büyümenin düzenli bir trend mi, yoksa sipariş ve teslimat zamanlamasına bağlı tek seferlik bir sıçrama mı olduğunu anlamak için yeni ara dönem sonuçlarını beklemek gerekir.
Kârlılık
Şirketin brüt kârı 31,9 milyon TL’ye çıkarak geçen yılki 401 bin TL’den yaklaşık 79 kat daha yüksek bir seviyeye ulaştı. Buna paralel olarak brüt kâr marjı %2,2’den %28,5’e yükseldi. Bu marj değişimi, satış büyümesinden daha önemli bir sinyal veriyor: BLUME bu dönemde ürün fiyatlaması, maliyet kontrolü veya daha kârlı ürün karması açısından geçen yıla kıyasla çok daha güçlü bir görünüm sergiledi.
FAVÖK ise 1,6 milyon TL’den 26,6 milyon TL’ye yükseldi. Böylece FAVÖK marjı %8,6’dan %23,8’e çıktı. Brüt kâr marjı ile FAVÖK marjı arasındaki farkın yaklaşık 4,7 puan seviyesinde olması, brüt kârın önemli bölümünün faaliyet giderleri sonrasında korunabildiğini gösteriyor. Bu, operasyonel kaldıraç açısından olumlu. Satışlar büyürken sabit giderlerin ciroya oranı düşmüş veya şirketin operasyonel verimliliği artmış olabilir.
Bununla birlikte, güçlü operasyonel kârlılık net kâra aynı ölçüde yansımadı. Şirket geçen yıl 5,3 milyon TL net zarar açıklarken bu dönemde 1,1 milyon TL net kâra geçti. Net kâr marjı yaklaşık %1,0 seviyesinde kaldı. FAVÖK marjı %23,8 iken net kâr marjının %1,0 olması, operasyonel kârın finansal kalemler, parasal pozisyon etkisi, amortisman veya vergiler sonrasında büyük ölçüde eridiğini gösteriyor. Bu kalemlerin ayrıntısı paylaşılmadığı için net kârdaki baskının hangi unsurdan ne ölçüde kaynaklandığını kesinleştirmek mümkün değil; ancak en belirgin olumsuz etki net parasal pozisyonda görülüyor.
Bilanço Sağlığı
BLUME’nin toplam varlıkları önceki yıl sonundaki 745,5 milyon TL’den 766,0 milyon TL’ye yükseldi. Artış %2,8 ile sınırlı kalırken, dönen varlıklar 458,6 milyon TL’den 482,7 milyon TL’ye çıkarak %5,3 büyüdü. Duran varlıklar ise 286,9 milyon TL’den 283,3 milyon TL’ye geriledi. Bu görünüm, bilanço büyümesinin ağırlıklı olarak kısa vadeli varlıklar üzerinden gerçekleştiğini gösteriyor.
Özkaynaklar 619,1 milyon TL’den 620,2 milyon TL’ye yükseldi; yani artış yalnızca %0,2 oldu. Şirketin net kârı pozitif olmasına rağmen özkaynakların sınırlı artması, net kârın küçük kalması ve enflasyon muhasebesinin özkaynak kalemleri üzerindeki etkileriyle birlikte değerlendirilmelidir. Toplam varlıklar içinde özkaynakların payı yaklaşık %81 seviyesinde. Bu oran, şirketin bilançosunda özkaynak tabanının güçlü olduğunu ve borçla finansman bağımlılığının sınırlı kaldığını gösteriyor.
Net borç 26,3 milyon TL’den 16,2 milyon TL’ye gerileyerek %38,5 azaldı. FAVÖK ile birlikte değerlendirildiğinde net borç/FAVÖK oranı yaklaşık 0,6 kat seviyesinde. Önceki yıl aynı dönem FAVÖK’ü üzerinden yapılan kaba karşılaştırmada bu oran yaklaşık 16,4 kat seviyesindeydi. Bu dramatik iyileşme, hem borç azalmasını hem de FAVÖK’teki güçlü artışı yansıtıyor. Ancak şirketin nakit, ticari alacak ve kısa vadeli borç detayları verilmediği için likidite gücü hakkında cari oran gibi daha kapsamlı bir değerlendirme yapılamıyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi açısından dönem sonuçlarının en kritik noktası, net parasal pozisyonun geçen yılki 85,9 bin TL’lik olumlu etkiden bu dönemde 9,3 milyon TL’lik olumsuz etkiye dönmesi. Bu kalem, geçen yıla göre yaklaşık 9,4 milyon TL daha kötü bir katkı anlamına geliyor. Yüzdesel değişim burada sağlıklı yorumlanamaz; çünkü karşılaştırma tabanı çok düşük ve işaret değişimi bulunuyor.
Net parasal kayıp, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki bileşiminin bu dönemde aleyhte çalıştığını gösteriyor. Operasyonel tarafta 26,6 milyon TL FAVÖK üreten şirketin net kârda yalnızca 1,1 milyon TL bırakabilmesinde bu etkinin önemli rolü var. Başka bir ifadeyle BLUME’nin faaliyet performansı güçlü olsa da, enflasyon muhasebesi sonrası finansal sonuçlar aynı güçte görünmüyor. Önümüzdeki dönemlerde net parasal pozisyonun tekrar pozitife dönüp dönmeyeceği, kârlılığın net satıra ne ölçüde taşınacağını belirleyecek.
Yatırımcı için Ne Anlama Geliyor?
BLUME’nin 2026/3AB sonuçları, yüksek satış büyümesi ve belirgin marj iyileşmesi sayesinde operasyonel açıdan güçlü bir tablo ortaya koyuyor. Özellikle brüt kâr marjının %28,5’e, FAVÖK marjının %23,8’e çıkması, şirketin geçen yıla göre çok daha verimli bir faaliyet yapısına ulaştığını gösteriyor. Net borcun azalması ve net borç/FAVÖK oranının 0,6 kat seviyesine inmesi de bilanço riskini sınırlayan olumlu unsurlar.
Buna karşılık yatırımcıların üç noktayı yakından izlemesi gerekiyor:
- 111,9 milyon TL’lik satışın sonraki çeyreklerde korunup korunamayacağı,
- FAVÖK marjının %23,8 seviyesinin tek seferlik mi yoksa sürdürülebilir mi olduğu,
- 9,3 milyon TL’lik net parasal kaybın net kâr üzerindeki baskısının devam edip etmeyeceği.
Özetle veri, BLUME’de operasyonel dönüşüm ve bilanço disiplinine işaret ediyor; fakat güçlü FAVÖK henüz aynı ölçüde net kâra dönüşmüş değil. Şirketin yatırım hikâyesinin güçlenmesi için yüksek satış büyümesinin tekrarlanması, marjların korunması ve TAS 29 kaynaklı parasal kaybın azalması gerekiyor. Yatırım tavsiyesi değildir.