
Açılış
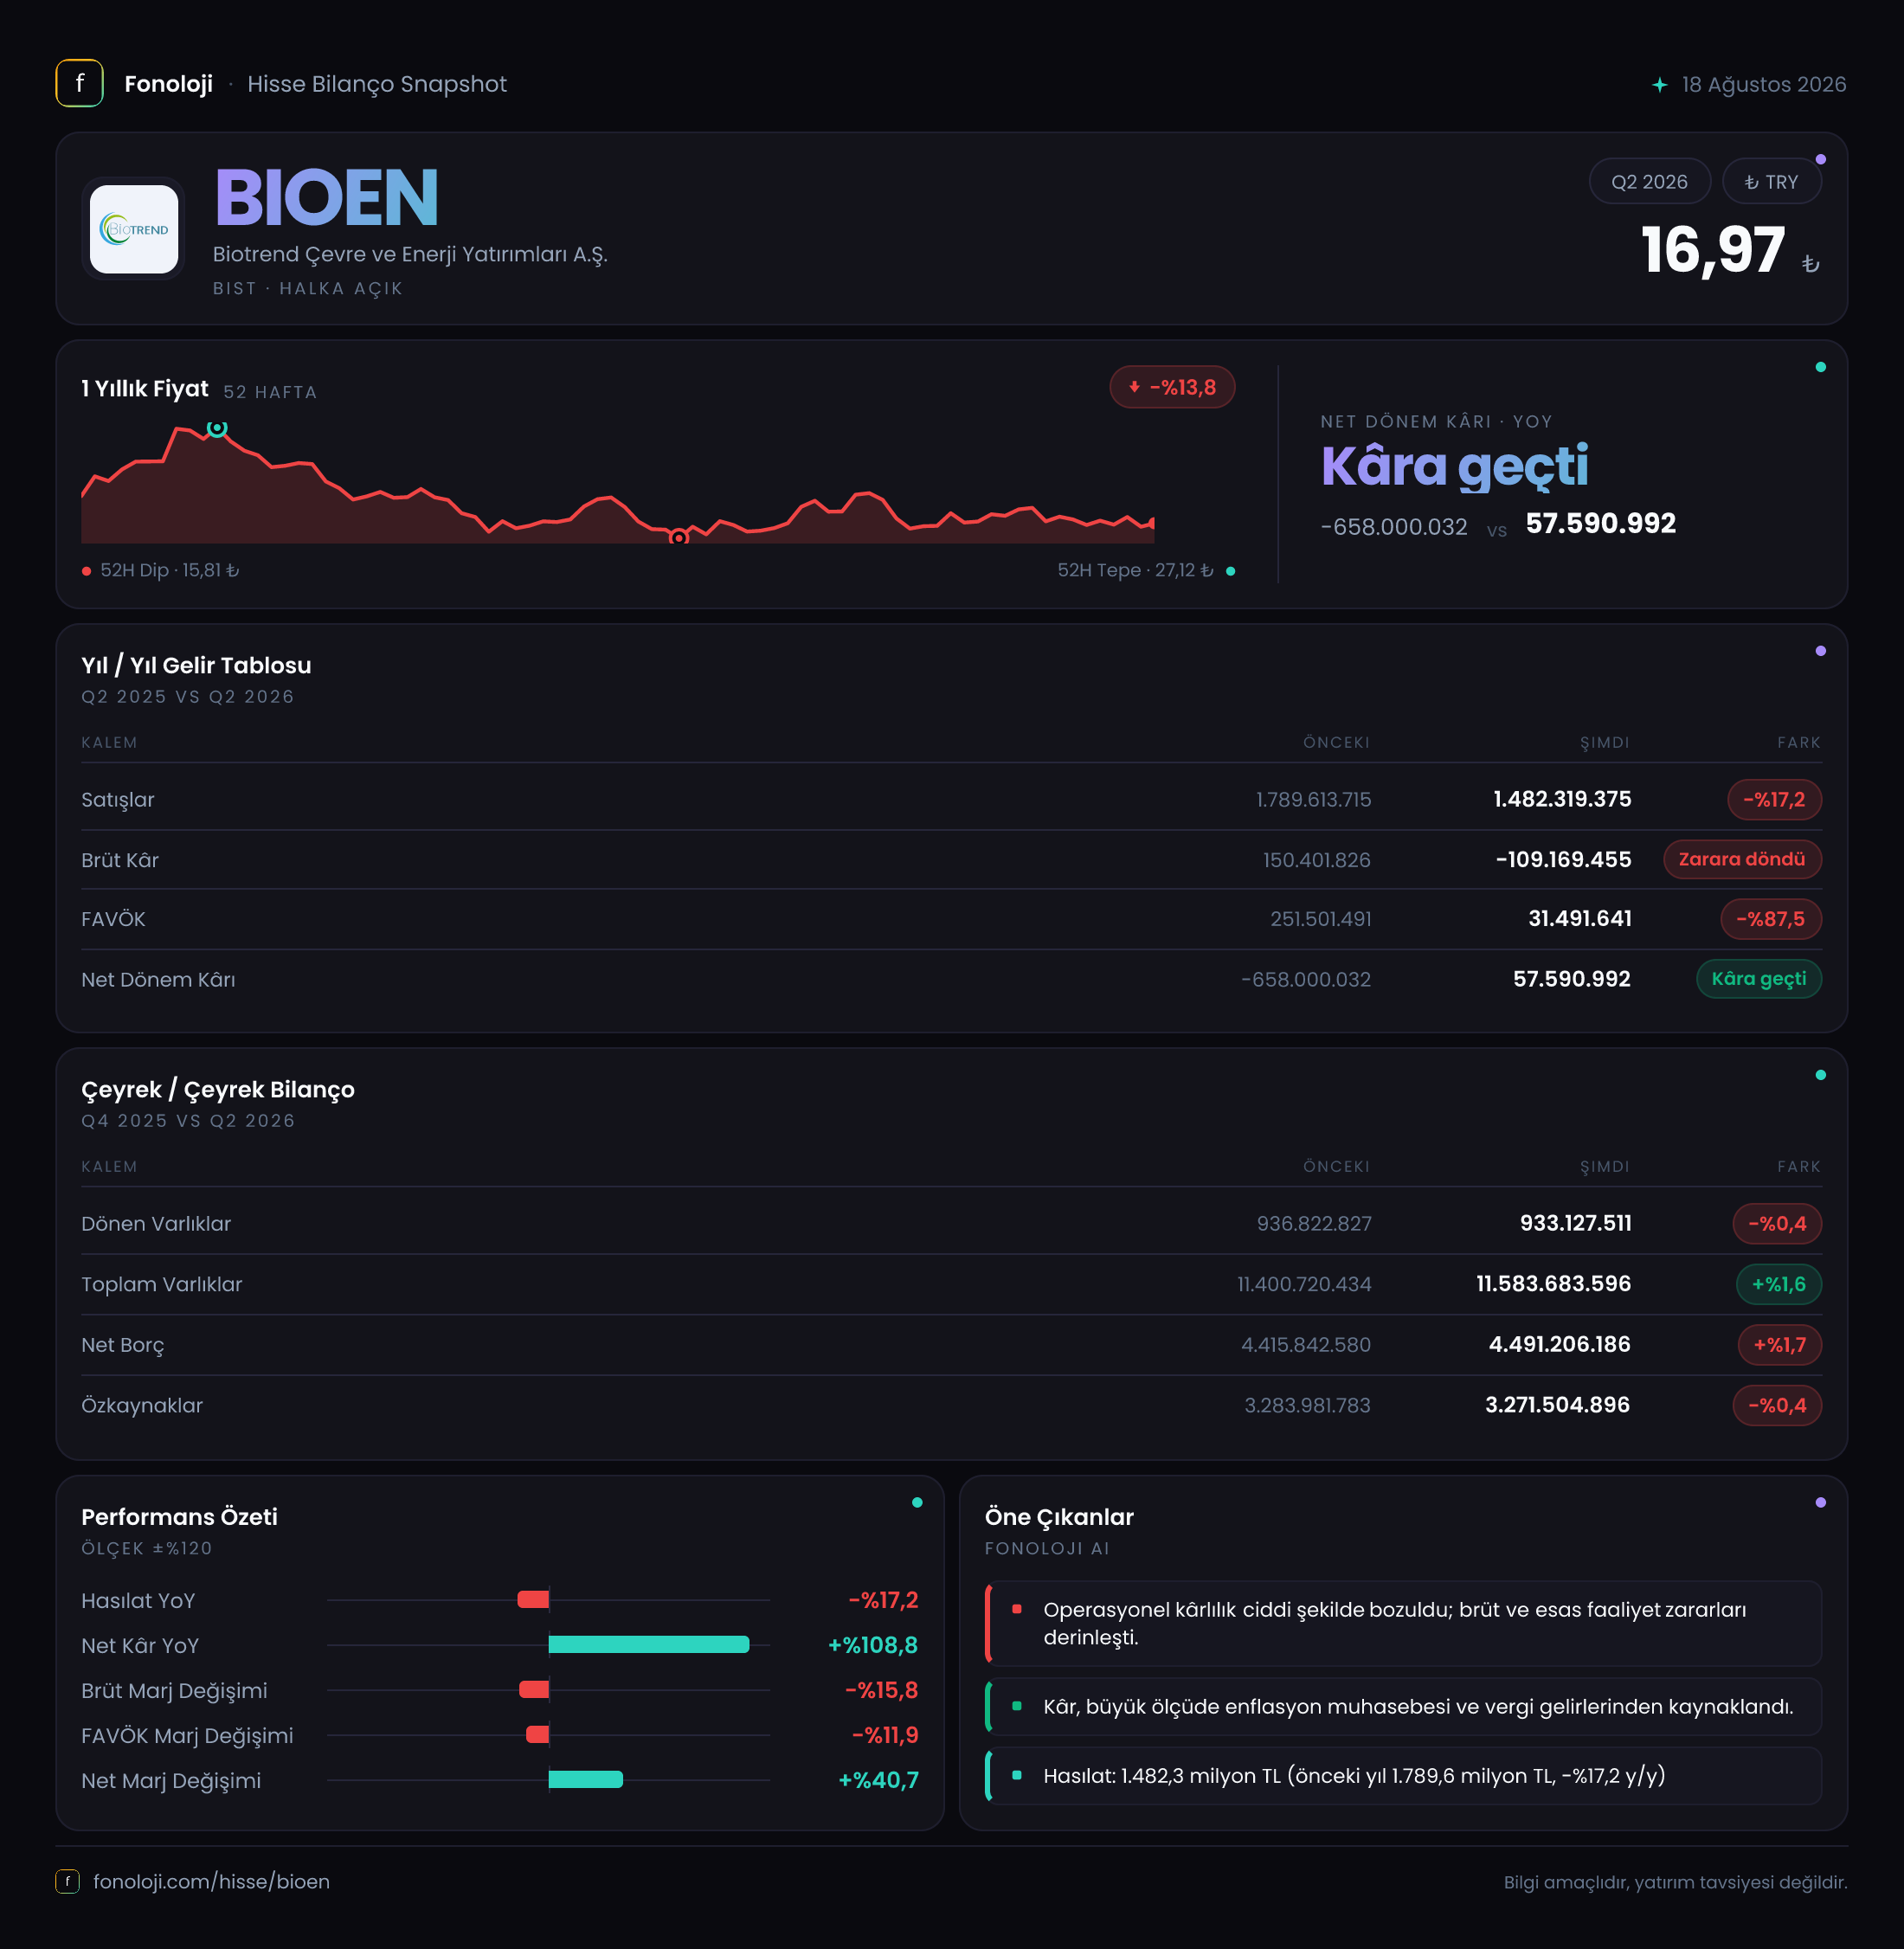
Biotrend Çevre ve Enerji Yatırımları, atık yönetimi, biyogaz, elektrik üretimi ve çevre teknolojileri ekseninde faaliyet gösteren, varlık tabanı yüksek ancak finansman ihtiyacı da belirgin bir enerji şirketi görünümünde. 2026/6AB döneminin ana mesajı, satışların ve operasyonel kârlılığın zayıfladığı; buna karşın yüksek net parasal pozisyon kazancının net sonucu zarar bölgesinden çıkardığı yönünde. Şirket 1,5 milyar TL satış üretirken 31,5 milyon TL FAVÖK ve 57,6 milyon TL net kâr açıkladı. Ancak bu kârın temel taşı operasyonel toparlanma değil, 1,1 milyar TL’lik net parasal pozisyon geliri oldu.
Satış Hikayesi
Biotrend’in satışları geçen yılın aynı dönemindeki 1,8 milyar TL’den 1,5 milyar TL’ye gerileyerek %17,2 düştü. Nominal olarak bile yaşanan bu daralma, Türkiye’de %30’un üzerindeki enflasyon dikkate alındığında reel açıdan daha sert bir tabloya işaret ediyor. Başka bir ifadeyle şirket yalnızca geçen yıla göre daha az satış yapmamış; fiyat artışlarının yüksek olduğu bir ortamda satış hacmini ve/veya fiyatlama gücünü enflasyonun gerisinde bırakmış görünüyor.
Bu gerilemenin şirketin hangi faaliyet kolundan kaynaklandığını ayrıntılı olarak ayırmak için segment ve üretim hacmi verilerine ihtiyaç var. Ancak mevcut tablo, çevre ve enerji operasyonlarında büyümenin bu dönemde satışlara yeterince yansımadığını gösteriyor. Satışlardaki düşüş, enerji üretim miktarı, elektrik fiyatları, atık kabul hacimleri veya proje bazlı gelirlerin dönemsel etkileriyle bağlantılı olabilir; fakat eldeki veride bu başlıklara ilişkin ayrıntı bulunmadığı için kesin bir neden atfetmek doğru olmaz.
Çeyreklik trend açısından elimizde sınırlı veri bulunuyor. 2025/6 dönemindeki 1,8 milyar TL satış ile karşılaştırma yapılabiliyor; ancak ara dönem raporunun diğer çeyreklerine ilişkin satış serisi paylaşılmadığı için düşüşün yıl içinde hızlanıp hızlanmadığını veya geçici olup olmadığını henüz net biçimde görmek mümkün değil. Bu nedenle gelecek dönemlerde özellikle satış hacmi, elektrik satış fiyatı ve tesis bazında kapasite kullanımının izlenmesi gerekiyor.
Kârlılık
Kârlılık tarafında tablo, satış düşüşünden daha sert bir bozulmaya işaret ediyor. Şirketin brüt kârı geçen yılki 150,4 milyon TL’den bu dönemde 109,2 milyon TL brüt zarara dönmüş durumda. Böylece brüt marj %8,4’ten -%7,3’e geriledi. Satışlar %17 düşerken brüt kârın zarar bölgesine geçmesi, maliyetlerin gelirlerden çok daha hızlı arttığını veya bazı operasyonlarda üretim maliyetlerinin satış fiyatlarını aştığını gösteriyor.
FAVÖK de 251,5 milyon TL’den 31,5 milyon TL’ye gerileyerek %87,5 azaldı. FAVÖK marjı geçen yılki yaklaşık %14,0 seviyesinden %2,1’e indi. Bu, şirketin ana faaliyetlerinden elde ettiği nakit yaratma kapasitesinin ciddi biçimde zayıfladığını anlatıyor. Brüt zarar açıklanmasına rağmen FAVÖK’ün pozitif kalması; amortisman, faaliyet giderleri veya diğer operasyonel kalemlerin etkisiyle şirketin faaliyet seviyesinde sınırlı da olsa pozitif sonuç üretebildiğini gösteriyor. Ancak 31,5 milyon TL’lik FAVÖK, 1,5 milyar TL satış yapan ve 4,5 milyar TL net borç taşıyan bir şirket için oldukça düşük bir tampon.
Net dönem kârı ise geçen yılki 658,0 milyon TL zarardan 57,6 milyon TL kâra döndü. Bu, tutar bazında 715,6 milyon TL’lik iyileşme anlamına geliyor; ancak negatif bir bazdan pozitif sonuca geçildiği için yüzde değişim tek başına anlamlı değil. Net kâr marjı -%36,6’dan %3,8’e yükselmiş olsa da bu iyileşme operasyonel kârlılıktaki güçlenmeden kaynaklanmıyor. Aksine, net kârın niteliği ile sürdürülebilirliği açısından en kritik konu, aşağıdaki net parasal pozisyon geliridir.
Bilanço Sağlığı
Biotrend’in bilançosunda varlıkların ağırlık merkezi duran varlıklarda. 10,7 milyar TL duran varlık, toplam 11,6 milyar TL varlığın yaklaşık %92’sini oluşturuyor. Bu yapı, şirketin tesis ve altyapı yatırımlarına dayalı sermaye yoğun bir iş modeli olduğunu gösteriyor. Duran varlıkların yıl sonuna göre %1,8 artması, varlık tabanının nominal olarak korunduğuna işaret ederken, bu artışın yeni yatırım kapasitesini ne ölçüde artırdığı mevcut veride görülemiyor.
Dönen varlıklar 933,1 milyon TL ile önceki dönem sonuna göre yalnızca %0,4 geriledi. Buna karşın net borç 4,4 milyar TL’den 4,5 milyar TL’ye yükseldi. Borç artışı sınırlı görünse de operasyonel kârlılığın sert gerilemesi nedeniyle borç taşıma kapasitesi üzerindeki baskı artmış durumda. Net borcun özkaynaklara oranı yaklaşık 1,36x seviyesinde; yani şirketin net borcu, özkaynaklarının yaklaşık 1,4 katına ulaşmış bulunuyor.
Daha kritik gösterge net borç/FAVÖK oranı. Mevcut dönem FAVÖK’ü üzerinden hesaplandığında bu oran yaklaşık 143x gibi son derece yüksek bir seviyeye çıkıyor. Altı aylık FAVÖK’ün yıllıklandırılması halinde bile oran yaklaşık 71x seviyesinde kalıyor. Bu hesaplama, FAVÖK’ün olağanüstü düşük olduğu bir dönemde teknik olarak şişiyor; dolayısıyla şirketin normalleşmiş kârlılığı bu oranın gerisinde daha iyi olabilir. Yine de mevcut veri, borcun faaliyetlerden yaratılan kâra kıyasla ağır olduğunu net biçimde ortaya koyuyor.
Özkaynaklar 3,3 milyar TL ile önceki dönem sonuna göre %0,4 geriledi. Net kâra rağmen özkaynakların artmaması, enflasyon muhasebesi ve diğer özkaynak kalemlerinin etkisine işaret edebilir. Sermaye yapısı henüz erime bölgesinde değil; fakat borç artarken özkaynakların yatay kalması, finansal esnekliği sınırlıyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon geliri 628,2 milyon TL’den 1,1 milyar TL’ye yükselerek %67,4 arttı. Bu kalem, enflasyon muhasebesi uygulaması kapsamında şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini yansıtıyor. Şirketin net parasal yükümlülük taşıdığı bir yapı varsa yüksek enflasyon ortamında bu yükümlülüklerin reel değeri azalırken muhasebesel bir kazanç oluşabiliyor.
Buradaki kritik nokta, 1,1 milyar TL’lik gelirin operasyonlardan yaratılmış nakit kâr olmadığıdır. Bu tutar şirketin kasasına aynı büyüklükte nakit girişi sağlamaz; bilanço kalemlerinin enflasyon karşısındaki muhasebesel yeniden değerlendirmesini temsil eder. Net parasal pozisyon geliri, şirketin 57,6 milyon TL net kâra geçmesine yardımcı olmuş; hatta bu kalem olmasaydı operasyonel zayıflık nedeniyle net sonuç çok daha düşük olacaktı.
Dolayısıyla yatırımcı açısından net kâr artışını değerlendirirken TAS 29 etkisi ayrıştırılmalı. Şirketin gerçek finansal performansını anlamak için satışlar, brüt marj, FAVÖK, faiz giderleri ve nakit akışı birlikte izlenmeli. Bu dönemde bu göstergeler, net kâr rakamının tek başına verdiğinden daha temkinli bir resim çiziyor.
Yatırımcı için Ne Anlama Geliyor?
Biotrend’de fırsat, güçlü ve stratejik bir duran varlık tabanının yanı sıra çevre, atık yönetimi ve yenilenebilir enerji alanlarının uzun vadeli büyüme potansiyelinde yatıyor. Operasyonel marjların toparlanması, enerji fiyatlarının ve tesis verimliliğinin iyileşmesi halinde düşük FAVÖK marjı yeniden yükselebilir. Böyle bir toparlanma, mevcut yüksek net borç/FAVÖK görünümünü de zaman içinde aşağı çekebilir.
Bununla birlikte kısa vadeli riskler daha belirgin:
- Satışlar %17,2 azalırken brüt marjın negatife dönmesi, maliyet ve fiyatlama baskısını gösteriyor.
- FAVÖK marjının %2,1’e inmesi, borç servis kapasitesini zayıflatıyor.
- Net borcun 4,5 milyar TL’ye yükselmesi ve özkaynakların 3,3 milyar TL’de yatay kalması finansal esnekliği sınırlıyor.
- Net kârın ana desteği operasyonel faaliyetler değil, 1,1 milyar TL net parasal pozisyon geliri oldu.
- Gelecek dönemlerde özellikle FAVÖK’ün, nakit akışının ve net borcun birlikte iyileşip iyileşmediği izlenmeli.
Özetle, Biotrend’in bu dönemki net kârı olumlu görünse de kârın kalitesi ve operasyonel temel henüz ikna edici değil. Şirket için asıl dönüm noktası, net parasal kazançtan bağımsız biçimde satışlarını yeniden büyütmesi, brüt marjı pozitife çevirmesi ve FAVÖK’ü borç seviyesine göre anlamlı bir büyüklüğe taşıması olacaktır. Yatırım tavsiyesi değildir.