
Açılış
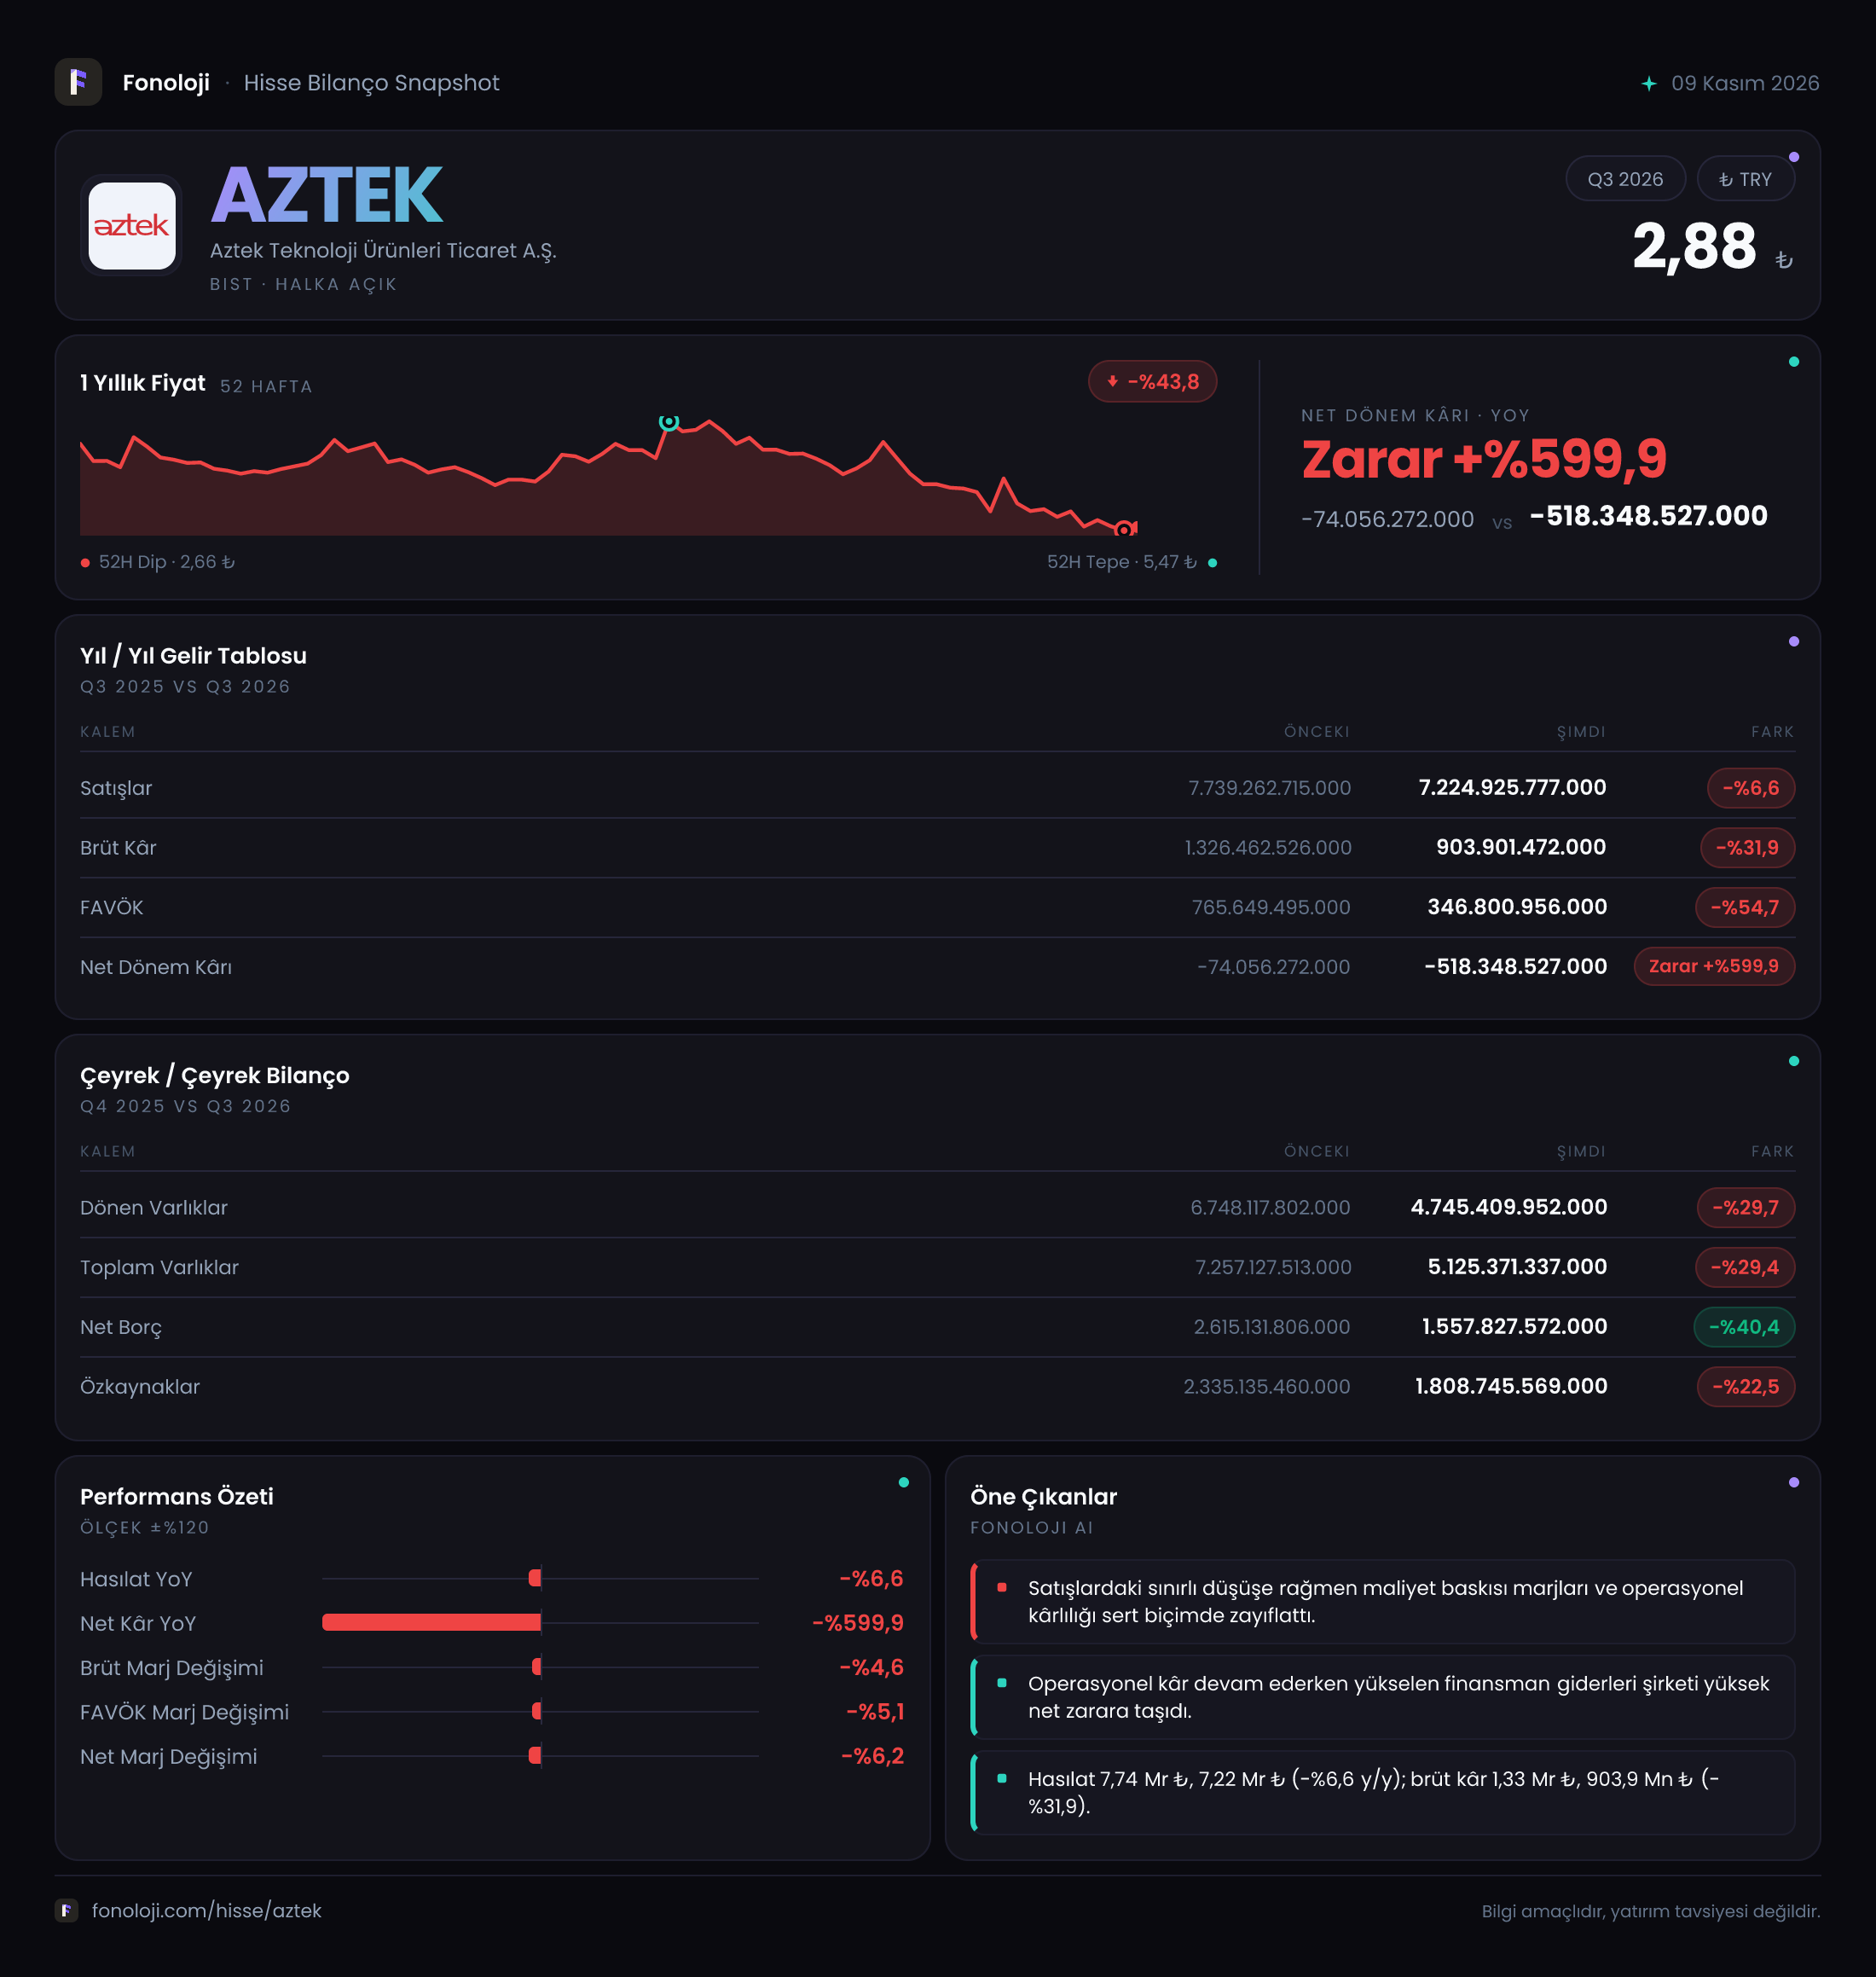
AZTEK Teknoloji, tüketici elektroniği ve teknoloji ürünlerinin distribütörlüğünü ve ticaretini yapan bir şirket olarak, 2026/9AB döneminde zorlu bir tablo ortaya koydu. Satışlar nominal olarak %6,6 gerileyerek 7,2 milyar TL’ye inerken, brüt kâr ve FAVÖK’teki düşüş satış daralmasının oldukça üzerine çıktı. Bu durum, yalnızca talep veya ciro problemi değil; aynı zamanda marjların belirgin biçimde bozulduğunu gösteriyor. Net zarar ise geçen yılki 74,1 milyon TL’den 518,3 milyon TL’ye yükselerek finansal görünümün ana risk unsuru haline geldi.
Bilanço tarafında net borcun azalması olumlu bir gelişme. Ancak borçtaki düşüşe rağmen kârlılığın çok daha hızlı bozulması, şirketin borç taşıma kapasitesini henüz rahatlatmıyor. Bu nedenle AZTEK için bu dönemin ana hikâyesi, “borç azalıyor” mesajından çok, operasyonel kârlılığın neden bu kadar hızlı zayıfladığı sorusunda düğümleniyor.
Satış Hikayesi
AZTEK’in satışları geçen yılın aynı dönemindeki 7,7 milyar TL’den 7,2 milyar TL’ye geriledi. Nominal daralma %6,6 seviyesinde. Türkiye’de %30’un üzerinde seyreden enflasyon ortamında bu rakam, yalnızca satışların artmadığını değil, reel olarak çok daha belirgin bir küçülme yaşandığını düşündürüyor. Şirket fiyat artışlarını satış hacmine veya ürün karmasına yeterince yansıtamamış olabilir.
Burada özellikle teknoloji ürünleri dağıtımında önemli olan nokta, ciro büyümesinin tek başına yeterli olmamasıdır. Distribütörlük işinde satış hacmi yüksek olabilir; ancak kur, kampanya, stok devir hızı ve tedarikçi koşulları marjları belirler. AZTEK’te satışlardaki %6,6’lık düşüşe karşılık brüt kârın %31,9 azalması, satışların daha düşük marjlı ürünlere kaymış olabileceğini veya maliyet artışlarının müşterilere tam olarak yansıtılamadığını gösteriyor.
Veride verilen çeyreklik referansa göre 2025/9 çeyreğinde satışlar 2,6 milyar TL seviyesindeydi. Ancak mevcut açıklamada 2026/9 çeyreğine ait karşılaştırılabilir satış rakamı bulunmadığı için, son çeyrekte toparlanma olup olmadığını kesin biçimde söylemek mümkün değil. Bu nedenle çeyreklik trend açısından yeni rapor dönemini beklemek gerekiyor. Yine de dokuz aylık toplam satış performansı, yüksek enflasyonun gerisinde kaldığı için büyüme kalitesi açısından zayıf görünüyor.
Kârlılık
AZTEK’in kârlılık tablosu satışlardan daha ciddi bir bozulmaya işaret ediyor:
- Brüt kâr %31,9 düşerek 903,9 milyon TL’ye geriledi.
- FAVÖK %54,7 azalarak 346,8 milyon TL’ye indi.
- Net dönem zararı 518,3 milyon TL oldu; geçen yıl aynı dönemde zarar 74,1 milyon TL seviyesindeydi.
Brüt kâr marjı yaklaşık %16,9’dan %12,6’ya geriledi. Yani şirket bu dönemde her 100 TL’lik satıştan geçen yıl yaklaşık 16,9 TL brüt kâr üretirken, bu yıl yalnızca 12,6 TL brüt kâr üretebildi. Yaklaşık 4,3 puanlık bu düşüş, maliyet baskısının ve ürün karmasındaki bozulmanın etkisini açıkça gösteriyor.
FAVÖK marjı ise %9,9’dan %4,8’e geriledi. Satışların %6,6 azalmasına karşın FAVÖK’ün %54,7 düşmesi, faaliyet giderlerinin de ciroya göre daha ağır hale geldiğini düşündürüyor. Brüt kârdaki yaklaşık 4,3 puanlık marj kaybı, FAVÖK marjındaki yaklaşık 5,1 puanlık daralmayla birleşmiş durumda. Bu da şirketin yalnızca ürün maliyetlerinden değil, operasyonel giderlerden de baskı gördüğünü gösteriyor.
Net zarar, faaliyet kârlılığındaki bozulmanın finansman ve diğer kalemlerle birlikte daha ağırlaştığını ortaya koyuyor. 346,8 milyon TL FAVÖK üreten şirketin dönem sonunda 518,3 milyon TL zarar yazması, FAVÖK’ün faiz, kur farkı, amortisman ve enflasyon muhasebesi etkilerini karşılamakta yetersiz kaldığını gösteriyor. Net zarar marjı geçen yıl yaklaşık -%1,0 iken bu dönemde -%7,2’ye geriledi. Bu, yatırımcı açısından en kritik göstergelerden biri.
Bilanço Sağlığı
Bilanço toplamı önceki yıl sonuna göre %29,4 küçülerek 5,1 milyar TL’ye indi. Dönen varlıklar 6,7 milyar TL’den 4,7 milyar TL’ye gerilerken, duran varlıklar 509,0 milyon TL’den 380,0 milyon TL’ye düştü. AZTEK’in varlıklarının yaklaşık %92’sinin dönen varlıklardan oluşması, şirketin sermaye yapısında stoklar, ticari alacaklar ve nakit benzeri kalemlerin önemli yer tuttuğunu gösteriyor. Ancak bu kalemlerin dağılımı verilmediği için, varlık azalmasının ne kadarının stok çözülmesinden, ne kadarının alacak tahsilatından kaynaklandığı kesinleştirilemiyor.
Net borcun 2,6 milyar TL’den 1,6 milyar TL’ye gerilemesi, bilanço açısından olumlu. Şirket yaklaşık 1,0 milyar TL net borç azaltmış durumda. Bu düşüş, işletme sermayesinin serbest bırakılması veya borç geri ödemesi açısından destekleyici olabilir. Ancak özkaynaklar da 2,3 milyar TL’den 1,8 milyar TL’ye geriledi. Başka bir ifadeyle borç azalırken, zararların etkisiyle özkaynak tabanı da zayıfladı.
Net borç/FAVÖK oranı mevcut dönem rakamlarıyla yaklaşık 4,6 kat seviyesinde. Önceki dönemde bu oran yaklaşık 3,4 kat civarındaydı. Dolayısıyla net borç mutlak olarak azalsa da FAVÖK’teki sert düşüş nedeniyle borçluluk baskısı operasyonel kapasiteye göre artmış görünüyor. Bu oran, özellikle marjlar toparlanmadığı sürece rahat bir seviyeye işaret etmiyor.
Net Parasal Pozisyon (TAS 29)
AZTEK’in net parasal pozisyonu -152,6 milyon TL oldu. Geçen yıl aynı dönemdeki -248,9 milyon TL’ye göre zarar etkisi %38,7 azalmış, yani şirket bu kalemde yaklaşık 96,3 milyon TL daha sınırlı bir olumsuzluk yaşamış.
TAS 29 kapsamında bu kalem, şirketin parasal varlık ve parasal yükümlülüklerinin enflasyon karşısındaki etkisini yansıtır. Negatif net parasal pozisyon, bu dönemde enflasyon muhasebesinin şirketin net kârına ek bir yük getirdiğini gösteriyor. Etkinin geçen yıla göre hafiflemesi olumlu olsa da, operasyonel kârlılıktaki gerileme bu iyileşmeyi fazlasıyla gölgede bırakmış durumda.
Başka bir ifadeyle AZTEK’in zararının ana nedeni yalnızca enflasyon muhasebesi değil. Net parasal pozisyon kaynaklı olumsuzluk azalmış olmasına rağmen net zarar 518,3 milyon TL’ye yükseldi. Bu nedenle yatırımcı odağını TAS 29 etkisinden çok, brüt ve FAVÖK marjlarının yeniden toparlanıp toparlanamayacağına çevirmeli.
Yatırımcı için Ne Anlama Geliyor?
AZTEK’te olumlu tarafta üç nokta öne çıkıyor:
- Net borç 1,0 milyar TL azalarak 1,6 milyar TL’ye geriledi.
- Net parasal pozisyon zararı geçen yıla göre daha sınırlı kaldı.
- Bilanço küçülürken borç azaltımı, sermaye disiplininin korunduğunu gösteriyor.
Buna karşılık riskler daha belirgin:
- Satışlar yüksek enflasyon ortamında nominal olarak bile %6,6 geriledi.
- Brüt marj %16,9’dan %12,6’ya, FAVÖK marjı %9,9’dan %4,8’e indi.
- Net zarar 518,3 milyon TL’ye yükseldi.
- Net borç/FAVÖK oranı, FAVÖK düşüşü nedeniyle yaklaşık 4,6 kata çıktı.
- Özkaynaklar %22,5 geriledi; zararların sürmesi finansal esnekliği azaltabilir.
Önümüzdeki dönemlerde izlenmesi gereken temel göstergeler; satışların enflasyonun üzerinde büyüyüp büyümediği, brüt marjın yeniden %15’in üzerine çıkıp çıkamayacağı, FAVÖK’ün toparlanması ve net borç azaltımının devam edip etmeyeceğidir. AZTEK için kalıcı bir yatırım hikâyesi oluşması, yalnızca ciro büyümesine değil, marjların ve nakit üretiminin birlikte düzelmesine bağlı. Mevcut veriler, bilanço tarafında kısmi rahatlama olsa da kârlılık tarafında henüz net bir toparlanma sinyali vermiyor.
Yatırım tavsiyesi değildir.