
Açılış
Akın Tekstil, tekstil üretimi ve ihracat odaklı faaliyetleriyle özellikle sipariş hacmi, kapasite kullanımı ve maliyet yönetimine duyarlı bir şirket. 2026/6AB sonuçlarının ana mesajı iki yönlü: Bir tarafta satışlarda çok sert bir daralma ve faaliyet seviyesinde derin zarar devam ediyor; diğer tarafta net zarar, yüksek net parasal pozisyon katkısıyla geçen yılın aynı dönemine göre belirgin biçimde geriliyor. Ancak bu iyileşme operasyonel bir toparlanmadan çok, enflasyon muhasebesinin gelir tablosuna yansımasıyla destekleniyor. Bu nedenle yatırım hikâyesinin merkezinde şu soru var: Şirketin satış ve üretim tabanı ne zaman yeniden güçlenecek?
Satış Hikayesi
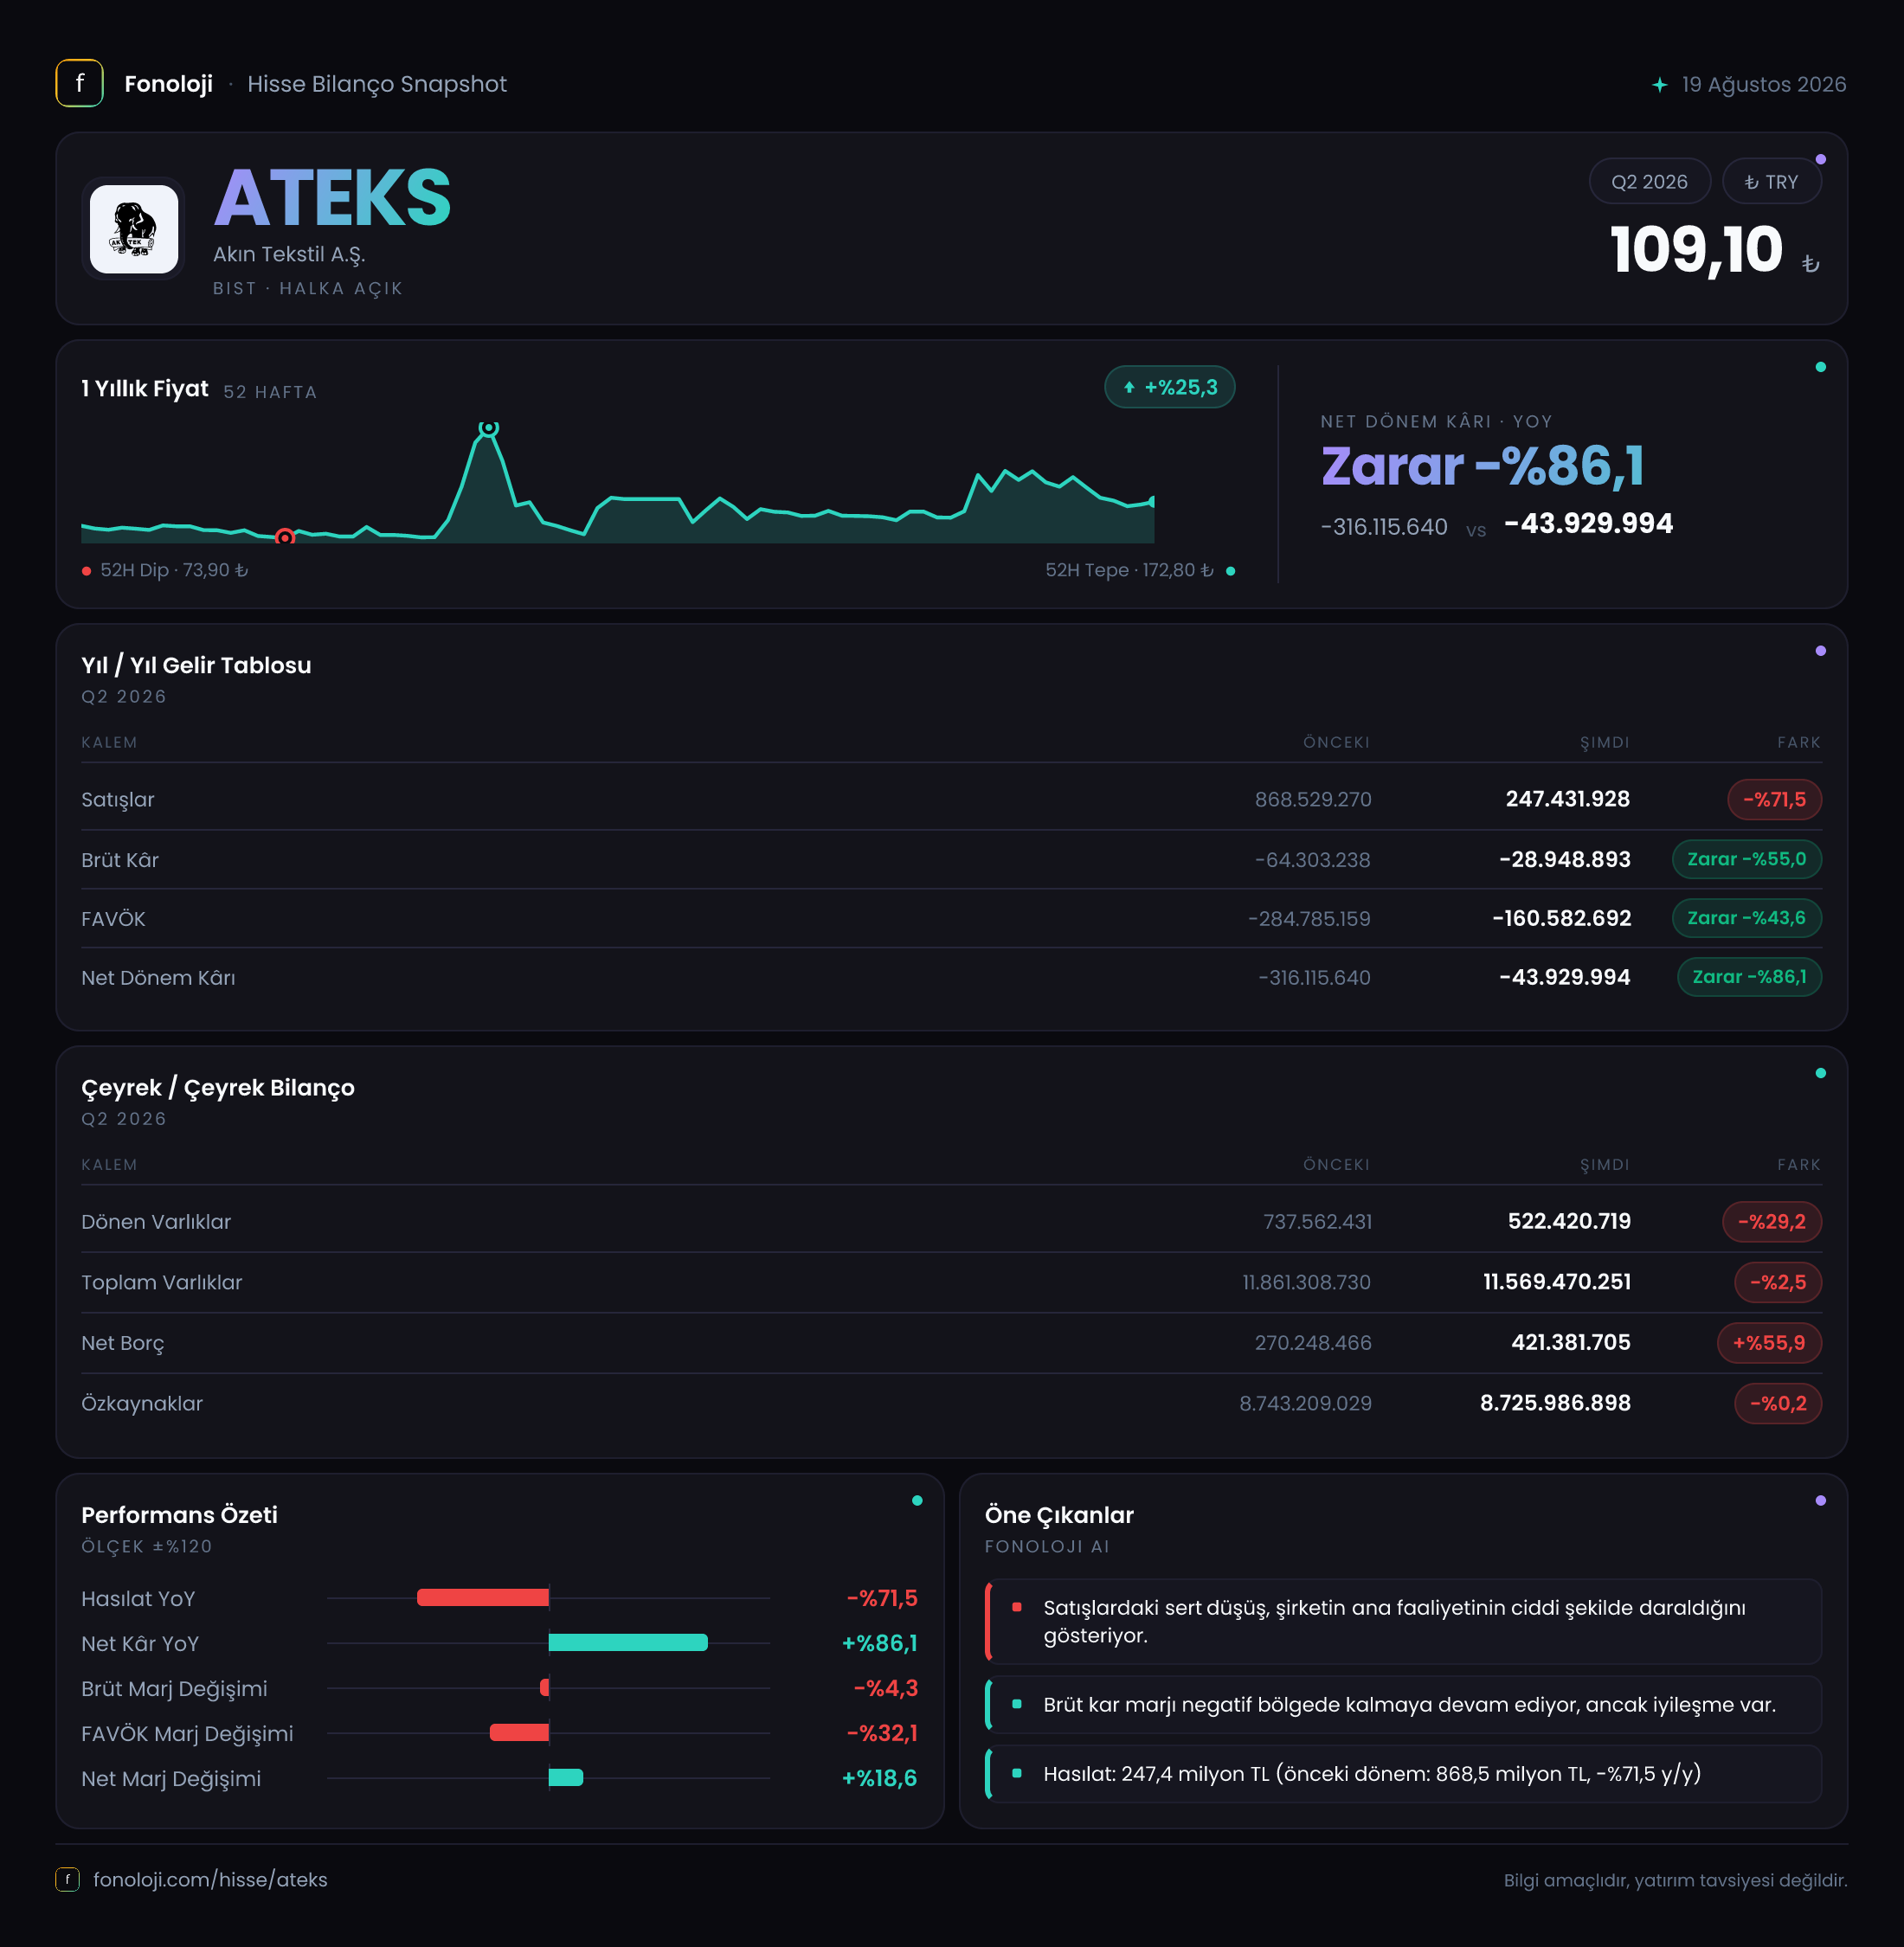
Akın Tekstil’in 2026’nın ilk altı ayında satışları 247,4 milyon TL’ye geriledi. Geçen yılın aynı döneminde satışlar 868,5 milyon TL seviyesindeydi; dolayısıyla nominal daralma %71,5 oldu. Türkiye’de enflasyonun hâlâ %30’un üzerinde seyrettiği bir ortamda, satışların nominal olarak bu denli küçülmesi yalnızca fiyatlama etkisinin zayıf kaldığını değil, satış hacmi, sipariş akışı veya üretim faaliyetlerinde ciddi bir baskı bulunduğunu gösteriyor.
Bu tablo tekstil sektörü açısından özellikle dikkat çekici. Şirketler yüksek enflasyon ortamında satış fiyatlarını artırabilse bile, ihracat ağırlığı, küresel talep koşulları ve müşterilerin fiyat hassasiyeti bu artışların sınırlı kalmasına yol açabiliyor. ATEKS özelinde satışlardaki %71,5’lik düşüş, enflasyondan arındırıldığında çok daha güçlü bir reel daralmaya işaret ediyor. Başka bir ifadeyle, şirket yalnızca büyüyememiş değil; mevcut ciro tabanının önemli bölümünü de koruyamamış görünüyor.
Çeyreklik veri tarafında elimizde 2025/3’te 619,5 milyon TL, 2025/6’da 249,0 milyon TL satış bulunuyor. Bu iki veri, geçen yılın ilk çeyreğinden ikinci çeyreğine geçerken satışların zaten belirgin biçimde gerilediğini gösteriyor. Ancak 2026 yılının ilk ve ikinci çeyrek ayrımı paylaşılmadığı için, güncel çeyreklik toparlanma veya yeni bir ivme hakkında kesin hüküm vermek mümkün değil. Bu nedenle çeyreklik trend için şirketin bir sonraki raporunda dönemsel satış dağılımını beklemek gerekiyor.
Kârlılık
Kârlılık tarafında ilk bakışta zararların azaldığı görülüyor. Brüt zarar, geçen yılın aynı dönemindeki 64,3 milyon TL’den 28,9 milyon TL’ye geriledi. Bu, nominal olarak %55’lik bir iyileşme anlamına geliyor. Fakat satışların çok daha sert, yani %71,5 oranında düşmüş olması nedeniyle marj görünümü aynı ölçüde olumlu değil.
Şirketin brüt marjı yaklaşık olarak -%11,7 seviyesinde gerçekleşti. Geçen yıl aynı dönemde bu oran yaklaşık -%7,4 idi. Yani brüt zarar tutarı azalmış olsa da her 100 TL’lik satış, geçen yıl yaklaşık 7,4 TL brüt zarar yaratırken bu dönem yaklaşık 11,7 TL brüt zarar üretmiş. Bu kritik bir ayrım: Şirket daha düşük satış hacmi üzerinde daha zayıf bir brüt marjla çalışıyor. Sabit üretim giderlerinin düşük kapasite kullanımında satışlara daha fazla yük bindirmesi, bu görünümün olası açıklamalarından biri olabilir; ancak veride bunun nedenine ilişkin ayrıntı bulunmuyor.
FAVÖK zararı da 284,8 milyon TL’den 160,6 milyon TL’ye geriledi. Nominal zarar azalmasına karşın FAVÖK marjı yaklaşık -%64,9 oldu; geçen yıl bu oran yaklaşık -%32,8 seviyesindeydi. Dolayısıyla faaliyet kârlılığı satışlardaki düşüş karşısında belirgin biçimde bozulmuş durumda. Şirketin operasyonları, mevcut satış hacmiyle faaliyet giderlerini karşılamakta zorlanıyor.
Net dönem zararı ise 316,1 milyon TL’den 43,9 milyon TL’ye indi. Bu, zarar tutarında %86,1’lik iyileşme demek; fakat burada “kâra geçiş” söz konusu değil, yalnızca zarar derinliği azalmış durumda. Net zarar marjı da yaklaşık -%17,8 ile geçen yılki -%36,4 seviyesine göre iyileşti. Ancak bu iyileşmenin temelinde operasyonel kârlılık değil, aşağıda incelenen yüksek net parasal pozisyon geliri bulunuyor.
Bilanço Sağlığı
Bilanço, şirketin yüksek duran varlık tabanına sahip olduğunu gösteriyor. Duran varlıklar 11,0 milyar TL ile önceki dönem sonundaki 11,1 milyar TL seviyesine oldukça yakın kaldı. Toplam varlıklar ise 11,6 milyar TL’ye geriledi; önceki dönem bu tutar 11,9 milyar TL idi. Böylece toplam varlıklarda %2,5’lik sınırlı bir düşüş oluştu.
Buna karşılık dönen varlıklar 737,6 milyon TL’den 522,4 milyon TL’ye indi ve %29,2 oranında daraldı. Dönen varlıkların toplam varlıklar içindeki payı düşük olduğu için bu düşüş, şirketin kısa vadeli likidite tamponunun zayıfladığını gösteriyor. Satışların da sert biçimde gerilediği düşünüldüğünde, işletme sermayesi döngüsü ve kısa vadeli yükümlülükleri karşılama kapasitesi yakından izlenmeli.
Özkaynaklar 8,7 milyar TL seviyesinde yatay kaldı ve yalnızca %0,2 geriledi. Bu, dönem zararının özkaynaklar üzerinde henüz büyük bir erime yaratmadığını gösteriyor. Ancak özkaynakların yüksek görünmesinde duran varlıkların ve enflasyon muhasebesiyle güncellenmiş değerlerin önemli rolü olabilir; bu nedenle özkaynak büyüklüğü tek başına nakit gücü anlamına gelmez.
Net borç 270,2 milyon TL’den 421,4 milyon TL’ye yükseldi. %55,9’luk bu artış, satış ve faaliyet zararlarının devam ettiği bir dönemde borçluluk baskısının arttığını gösteriyor. Net borç/FAVÖK oranı ise FAVÖK negatif olduğu için anlamlı biçimde hesaplanamaz; bu rasyoda payda pozitif faaliyet kârı olmadığından, borçluluk değerlendirmesinde şirketin nakit yaratma kapasitesi ve borç vadesi daha önemli hale geliyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon geliri 281,6 milyon TL’ye ulaştı. Geçen yılın aynı döneminde bu tutar 168,9 milyon TL idi; artış %66,7 oldu. Enflasyon muhasebesi kapsamında bu kalem, şirketin parasal varlık ve yükümlülük yapısının yüksek enflasyon ortamındaki etkisini gösteriyor.
Bu katkı, operasyonel zarar ile net zarar arasındaki farkı açıklayan temel unsur. Şirket 160,6 milyon TL FAVÖK zararı ve 28,9 milyon TL brüt zararı üretmesine rağmen, 281,6 milyon TL’lik net parasal pozisyon geliri sayesinde net zararını 43,9 milyon TL ile sınırlayabildi. Ancak bu gelir, satışlardan veya üretim faaliyetlerinden doğan sürdürülebilir bir kâr kalemi değil. Enflasyon muhasebesi uygulamasının bilanço yapısına bağlı sonucu olduğu için gelecek dönemlerde aynı büyüklükte tekrarlanmayabilir.
Bu nedenle yatırımcı açısından net kârdaki iyileşmeyi doğrudan operasyonel dönüşüm olarak okumak yanıltıcı olur. Kalıcı toparlanma için brüt marjın pozitife dönmesi, FAVÖK zararının kapanması ve satışların enflasyonun üzerinde büyümesi gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
ATEKS’in 2026/6AB sonuçları, bilanço özkaynakları açısından henüz alarm seviyesinde bir erime göstermese de operasyonel açıdan zorlu bir tablo sunuyor. Satışlardaki %71,5’lik daralma ve FAVÖK marjının -%64,9 seviyesine gerilemesi, şirketin mevcut faaliyet hacmiyle verimli çalışamadığını ortaya koyuyor. Net zarar iyileşmiş olsa da bunun ana kaynağı faaliyet performansı değil, 281,6 milyon TL’lik net parasal pozisyon geliri.
Önümüzdeki dönemlerde özellikle şu başlıklar izlenmeli:
- Satışların yeniden nominal olarak enflasyonun üzerinde büyüyüp büyümediği,
- Brüt marjın negatif bölgeden çıkıp çıkmadığı,
- FAVÖK zararının kapanması ve faaliyetlerin nakit üretmeye başlaması,
- Net borcun 421,4 milyon TL seviyesinden gerileyip gerilemediği,
- Dönen varlıklardaki %29,2’lik düşüşün likidite üzerinde oluşturduğu baskı.
Şirketin yüksek özkaynak tabanı ve sınırlı duran varlık gerilemesi bilanço açısından bir tampon sağlıyor. Buna karşılık düşük satış hacmi, negatif faaliyet kârlılığı ve yükselen net borç, kısa vadede risklerin ağır bastığını gösteriyor. ATEKS için gerçek yatırım hikâyesi, enflasyon muhasebesinin sağladığı net parasal katkıdan değil, operasyonel satış ve marjların kalıcı biçimde toparlanmasından geçiyor.
Yatırım tavsiyesi değildir.