
Açılış
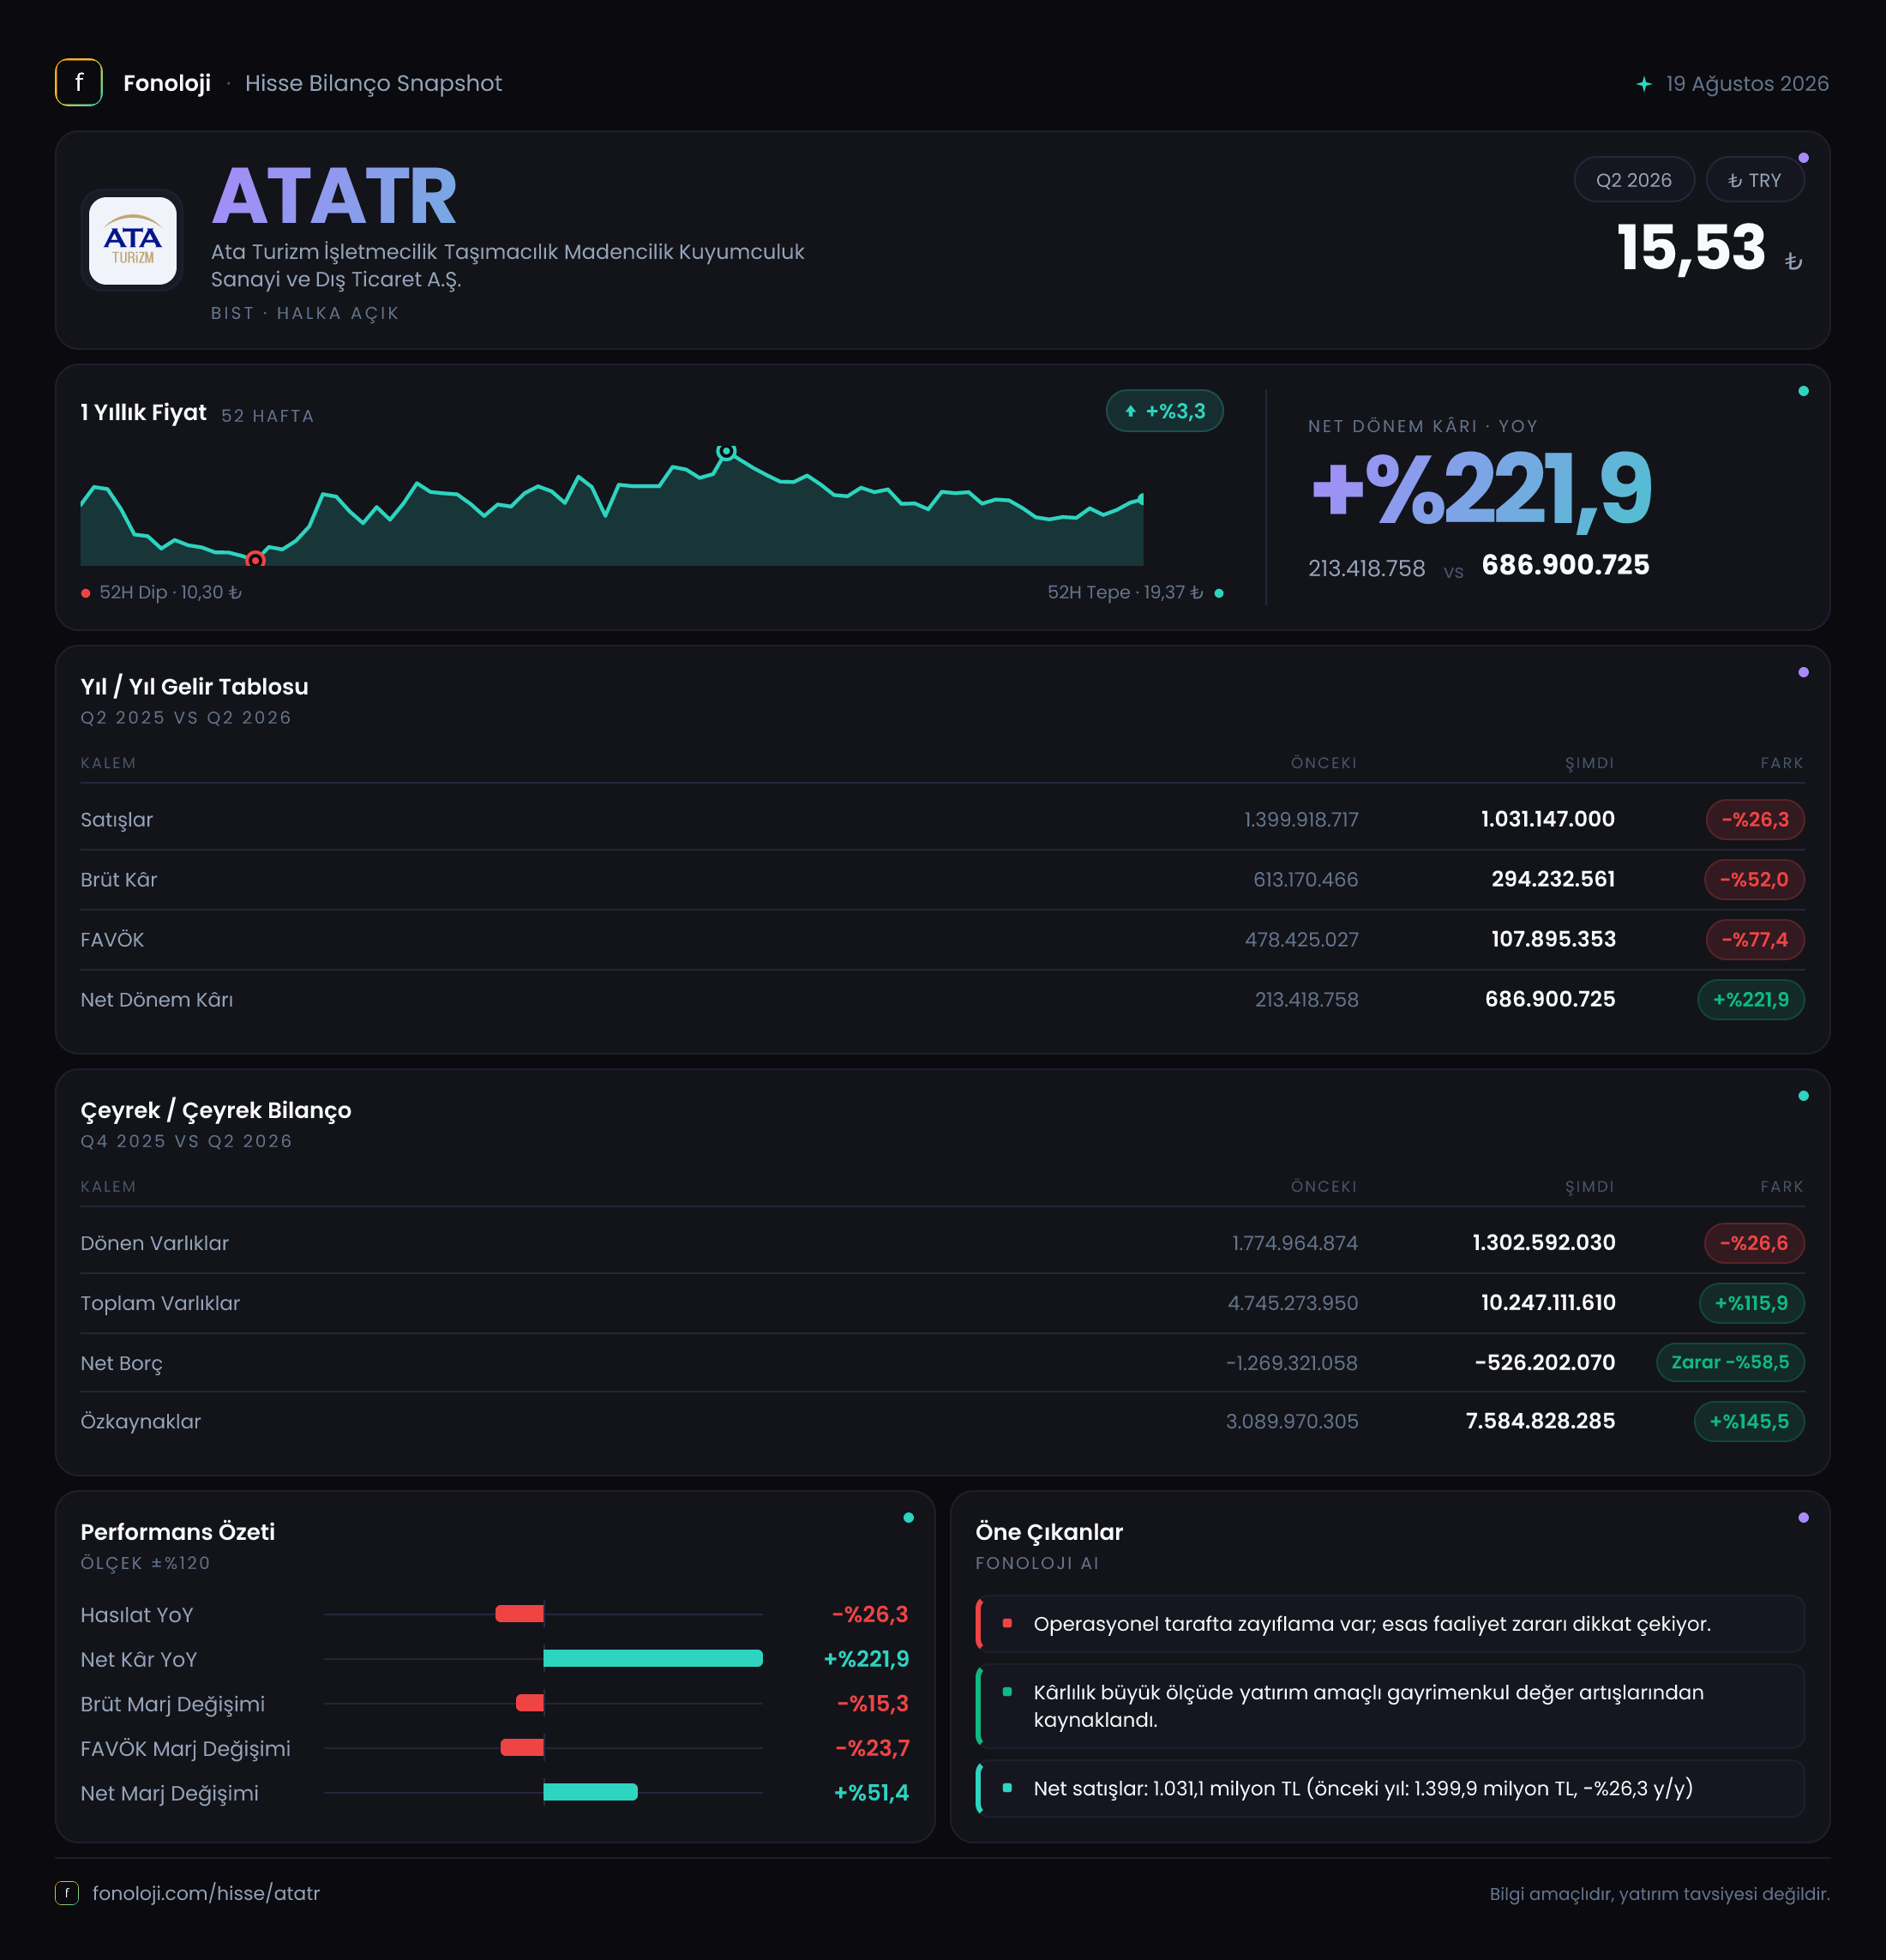
Ata Turizm İşletmecilik Taşımacılık Madencilik Kuyumculuk Sanayi ve Dış Ticaret A.Ş. (ATATR), faaliyet alanları oldukça geniş bir şirket profiline sahip. 2026/6AB sonuçlarında ilk bakışta dikkat çeken tablo şu: operasyonel gelir ve kârlılık belirgin biçimde zayıflarken, net dönem kârı güçlü şekilde artmış durumda. Bu ayrışma, şirketin faaliyet performansı ile nihai kârının aynı yönde ilerlemediğini gösteriyor. Dolayısıyla yatırımcı açısından asıl soru, 686,9 milyon TL’lik net kârın ne kadarının sürdürülebilir faaliyetlerden, ne kadarının diğer finansal veya muhasebesel etkilerden oluştuğu.
| Gösterge | 2026/6AB | 2025/6AB | Değişim | |---|---:|---:|---:| | Satışlar | 1,0 mlr TL | 1,4 mlr TL | -%26,3 | | Brüt kâr | 294,2 mn TL | 613,2 mn TL | -%52,0 | | FAVÖK | 107,9 mn TL | 478,4 mn TL | -%77,4 | | Net dönem kârı | 686,9 mn TL | 213,4 mn TL | +%221,9 | | Net borç | -526,2 mn TL | -1,3 mlr TL | Net nakit azaldı |
Satış Hikayesi
Şirketin 2026’nın ilk altı ayında satışları %26,3 gerileyerek 1,0 milyar TL’ye indi. Geçen yılın aynı döneminde satışlar 1,4 milyar TL seviyesindeydi. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, nominal satışların %26’dan fazla düşmesi yalnızca enflasyona karşı zayıf bir büyüme anlamına gelmiyor; şirketin reel olarak da ciddi bir daralma yaşadığını gösteriyor.
Bu düşüş, faaliyet alanlarının çeşitliliğine rağmen talep, fiyatlama veya satış hacmi tarafında baskı bulunduğuna işaret ediyor. Ancak elimizde segment bazlı satış kırılımı ve çeyreklik gelir verisi olmadığı için gerilemenin turizm, taşımacılık, madencilik, kuyumculuk ya da dış ticaret faaliyetlerinden hangisinden kaynaklandığını kesin biçimde ayırmak mümkün değil.
Daha önemlisi, satışlardaki %26,3’lük düşüş brüt kârdaki %52’lik gerilemenin oldukça gerisinde kalıyor. Başka bir ifadeyle, şirket daha düşük satış yaparken bu satışlardan elde ettiği kâr çok daha hızlı erimiş. Çeyreklik trend verisi bulunmadığından, zayıflamanın yılın ilk çeyreğinde mi yoksa ikinci çeyreğinde mi yoğunlaştığını henüz göremiyoruz. Bu nedenle bir sonraki ara dönem raporunda satışların toparlanıp toparlanmadığı ve marjların dipten dönüp dönmediği kritik olacak.
Kârlılık
ATATR’nin brüt kâr marjı, 2025/6AB’de yaklaşık %43,8 iken 2026/6AB’de %29,4’e gerilemiş. Marjdaki yaklaşık 14,4 puanlık düşüş, şirketin satış maliyetlerini fiyatlara yeterince yansıtamadığını veya daha düşük marjlı işlerin toplam içindeki ağırlığının arttığını düşündürüyor. Enflasyonist ortamda yalnızca ciroyu artırmak değil, maliyet artışlarını koruyacak fiyatlama gücüne sahip olmak önem taşıyor; mevcut veri bu açıdan zayıf bir tablo sunuyor.
FAVÖK tarafındaki bozulma daha sert. FAVÖK 478,4 milyon TL’den 107,9 milyon TL’ye düşerken, FAVÖK marjı %34,2’den %10,8’e gerilemiş. Satışlar %26 azalırken FAVÖK’ün %77’den fazla düşmesi, faaliyet giderlerinin ve operasyonel maliyetlerin gelirdeki daralmaya göre yeterince hızlı küçülmediğini gösteriyor. Bu marj seviyesi, şirketin ana faaliyetlerinden elde ettiği nakit yaratma kapasitesinin geçen yıla kıyasla ciddi biçimde zayıfladığını ortaya koyuyor.
Buna karşın net dönem kârı %221,9 artarak 686,9 milyon TL’ye ulaşmış. Net kâr marjı da yaklaşık %15,2’den %68,7’ye çıkıyor. Ancak bu sonuç, FAVÖK’teki sert gerilemeyle birlikte okunmalı. Faaliyet kârlılığı zayıflarken net kârın üç kattan fazla artması, net kârın operasyon dışı kalemlerden önemli ölçüde etkilendiğini gösteriyor. Verilen tabloda net kârın diğer unsurlarına ilişkin ayrıntı bulunmadığı için bu artışın kaynağı hakkında kesin hüküm vermek mümkün değil; yatırımcıların gelir tablosundaki yatırım faaliyetleri, diğer gelir-giderler ve değerleme etkilerini ayrıca incelemesi gerekiyor.
Bilanço Sağlığı
Bilanço, yıl sonuna kıyasla hem büyüklük hem de kompozisyon açısından önemli ölçüde değişmiş. Toplam varlıklar 4,7 milyar TL’den 10,2 milyar TL’ye çıkarak %115,9 artmış. Ancak büyümenin ana kaynağı dönen varlıklar değil, duran varlıklar. Dönen varlıklar 1,8 milyar TL’den 1,3 milyar TL’ye gerilerken, duran varlıklar 3,0 milyar TL’den 8,9 milyar TL’ye yükselmiş.
Bu değişim, şirket bilançosunun daha fazla uzun vadeli varlık ağırlıklı hale geldiğini gösteriyor. Duran varlıklardaki %201,1’lik artışın niteliği — satın alma, yeniden değerleme, yatırım veya başka bir muhasebesel değişim — verilen bilgilerle belirlenemiyor. Bu nedenle bilanço dipnotları kritik önem taşıyor. Çünkü varlık büyümesinin gerçek nakit yatırımı mı, yoksa değerleme kaynaklı mı olduğu şirketin gelecekteki getiri potansiyelini doğrudan etkiler.
Özkaynaklar 3,1 milyar TL’den 7,6 milyar TL’ye çıkarak %145,5 yükselmiş. Bu, toplam varlıkların yaklaşık dörtte üçüne yakın bölümünün özkaynaklarla finanse edildiği güçlü bir sermaye yapısına işaret ediyor. Bununla birlikte özkaynak artışının ne kadarının dönem kârından, ne kadarının yeniden değerleme veya sermaye hareketlerinden geldiği açıklanmadığı için kalitesini yalnızca bu verilerle değerlendiremiyoruz.
Net borç tarafında şirket hâlâ net nakit pozisyonunda. Net borç -1,3 milyar TL’den -526,2 milyon TL’ye gelmiş; yani şirketin net nakdi azalmış, ancak borçtan ziyade nakit fazlası devam ediyor. Bu, bilançonun finansal riskini sınırlayan olumlu bir unsur. FAVÖK pozitif olduğu için net borç/FAVÖK rasyosu teknik olarak negatif; yaklaşık -4,9x seviyesinde. Ancak FAVÖK’ün geçen yıla göre sert düşmesi, nakit tamponunun azalması ve çeyreklik nakit akışının bilinmemesi nedeniyle bu avantajın yakından izlenmesi gerekiyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, bu dönemde şirketin net kârını aşağı çeken önemli bir kalem olmuş. Net parasal pozisyon 2025/6AB’de 2,2 milyon TL pozitifken, 2026/6AB’de 198,4 milyon TL negatif gerçekleşmiş. Bu değişim, yüksek enflasyon ortamında şirketin parasal varlık ve yükümlülük yapısının net parasal kayıp ürettiğini gösteriyor.
Negatif net parasal pozisyon, şirketin enflasyon muhasebesi açısından satın alma gücü kaybına maruz kaldığını ifade eder. Bu kalem faaliyet performansındaki bozulmayı açıklamaz; ancak raporlanan net kâr üzerinde aşağı yönlü ek baskı yaratır. Dolayısıyla 686,9 milyon TL’lik net kâr, net parasal kayba rağmen oluşmuş. Bununla birlikte net kârın yüksekliği, faaliyet kârlılığındaki zayıflığı ortadan kaldırmıyor; TAS 29 etkisiyle birlikte operasyonel ve operasyon dışı sonuçların ayrı ayrı değerlendirilmesi gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
ATATR’de yatırım tezinin iki farklı yüzü bulunuyor. Bir tarafta 10,2 milyar TL’lik toplam varlık, 7,6 milyar TL’lik özkaynak ve devam eden net nakit pozisyonu bilançonun güçlü tarafını oluşturuyor. Şirketin borçluluk baskısı sınırlı ve varlık tabanı önceki yıl sonuna göre belirgin biçimde genişlemiş.
Diğer tarafta ise faaliyet performansı yatırımcıyı temkinli olmaya zorluyor:
- Satışlar enflasyonun oldukça altında kalarak %26,3 geriledi.
- Brüt kâr marjı %43,8’den %29,4’e düştü.
- FAVÖK marjı %34,2’den %10,8’e indi.
- Net nakit azaldı ve net parasal pozisyon 198,4 milyon TL kayba döndü.
- Net kâr artışı, operasyonel kârlılıktaki düşüşle uyumsuz; bu nedenle sürdürülebilirliği ayrıca incelenmeli.
Önümüzdeki dönemde özellikle satışların toparlanıp toparlanmadığı, FAVÖK marjının yeniden yükselip yükselmediği, duran varlık artışının kaynağı ve net nakit pozisyonundaki değişim izlenmeli. Şirket güçlü bilanço desteğine sahip olsa da, yatırımcı açısından kalıcı değer yaratımı için yüksek net kâr tek başına yeterli değil; ana faaliyetlerin yeniden güçlenmesi gerekiyor.
Yatırım tavsiyesi değildir.