
Açılış
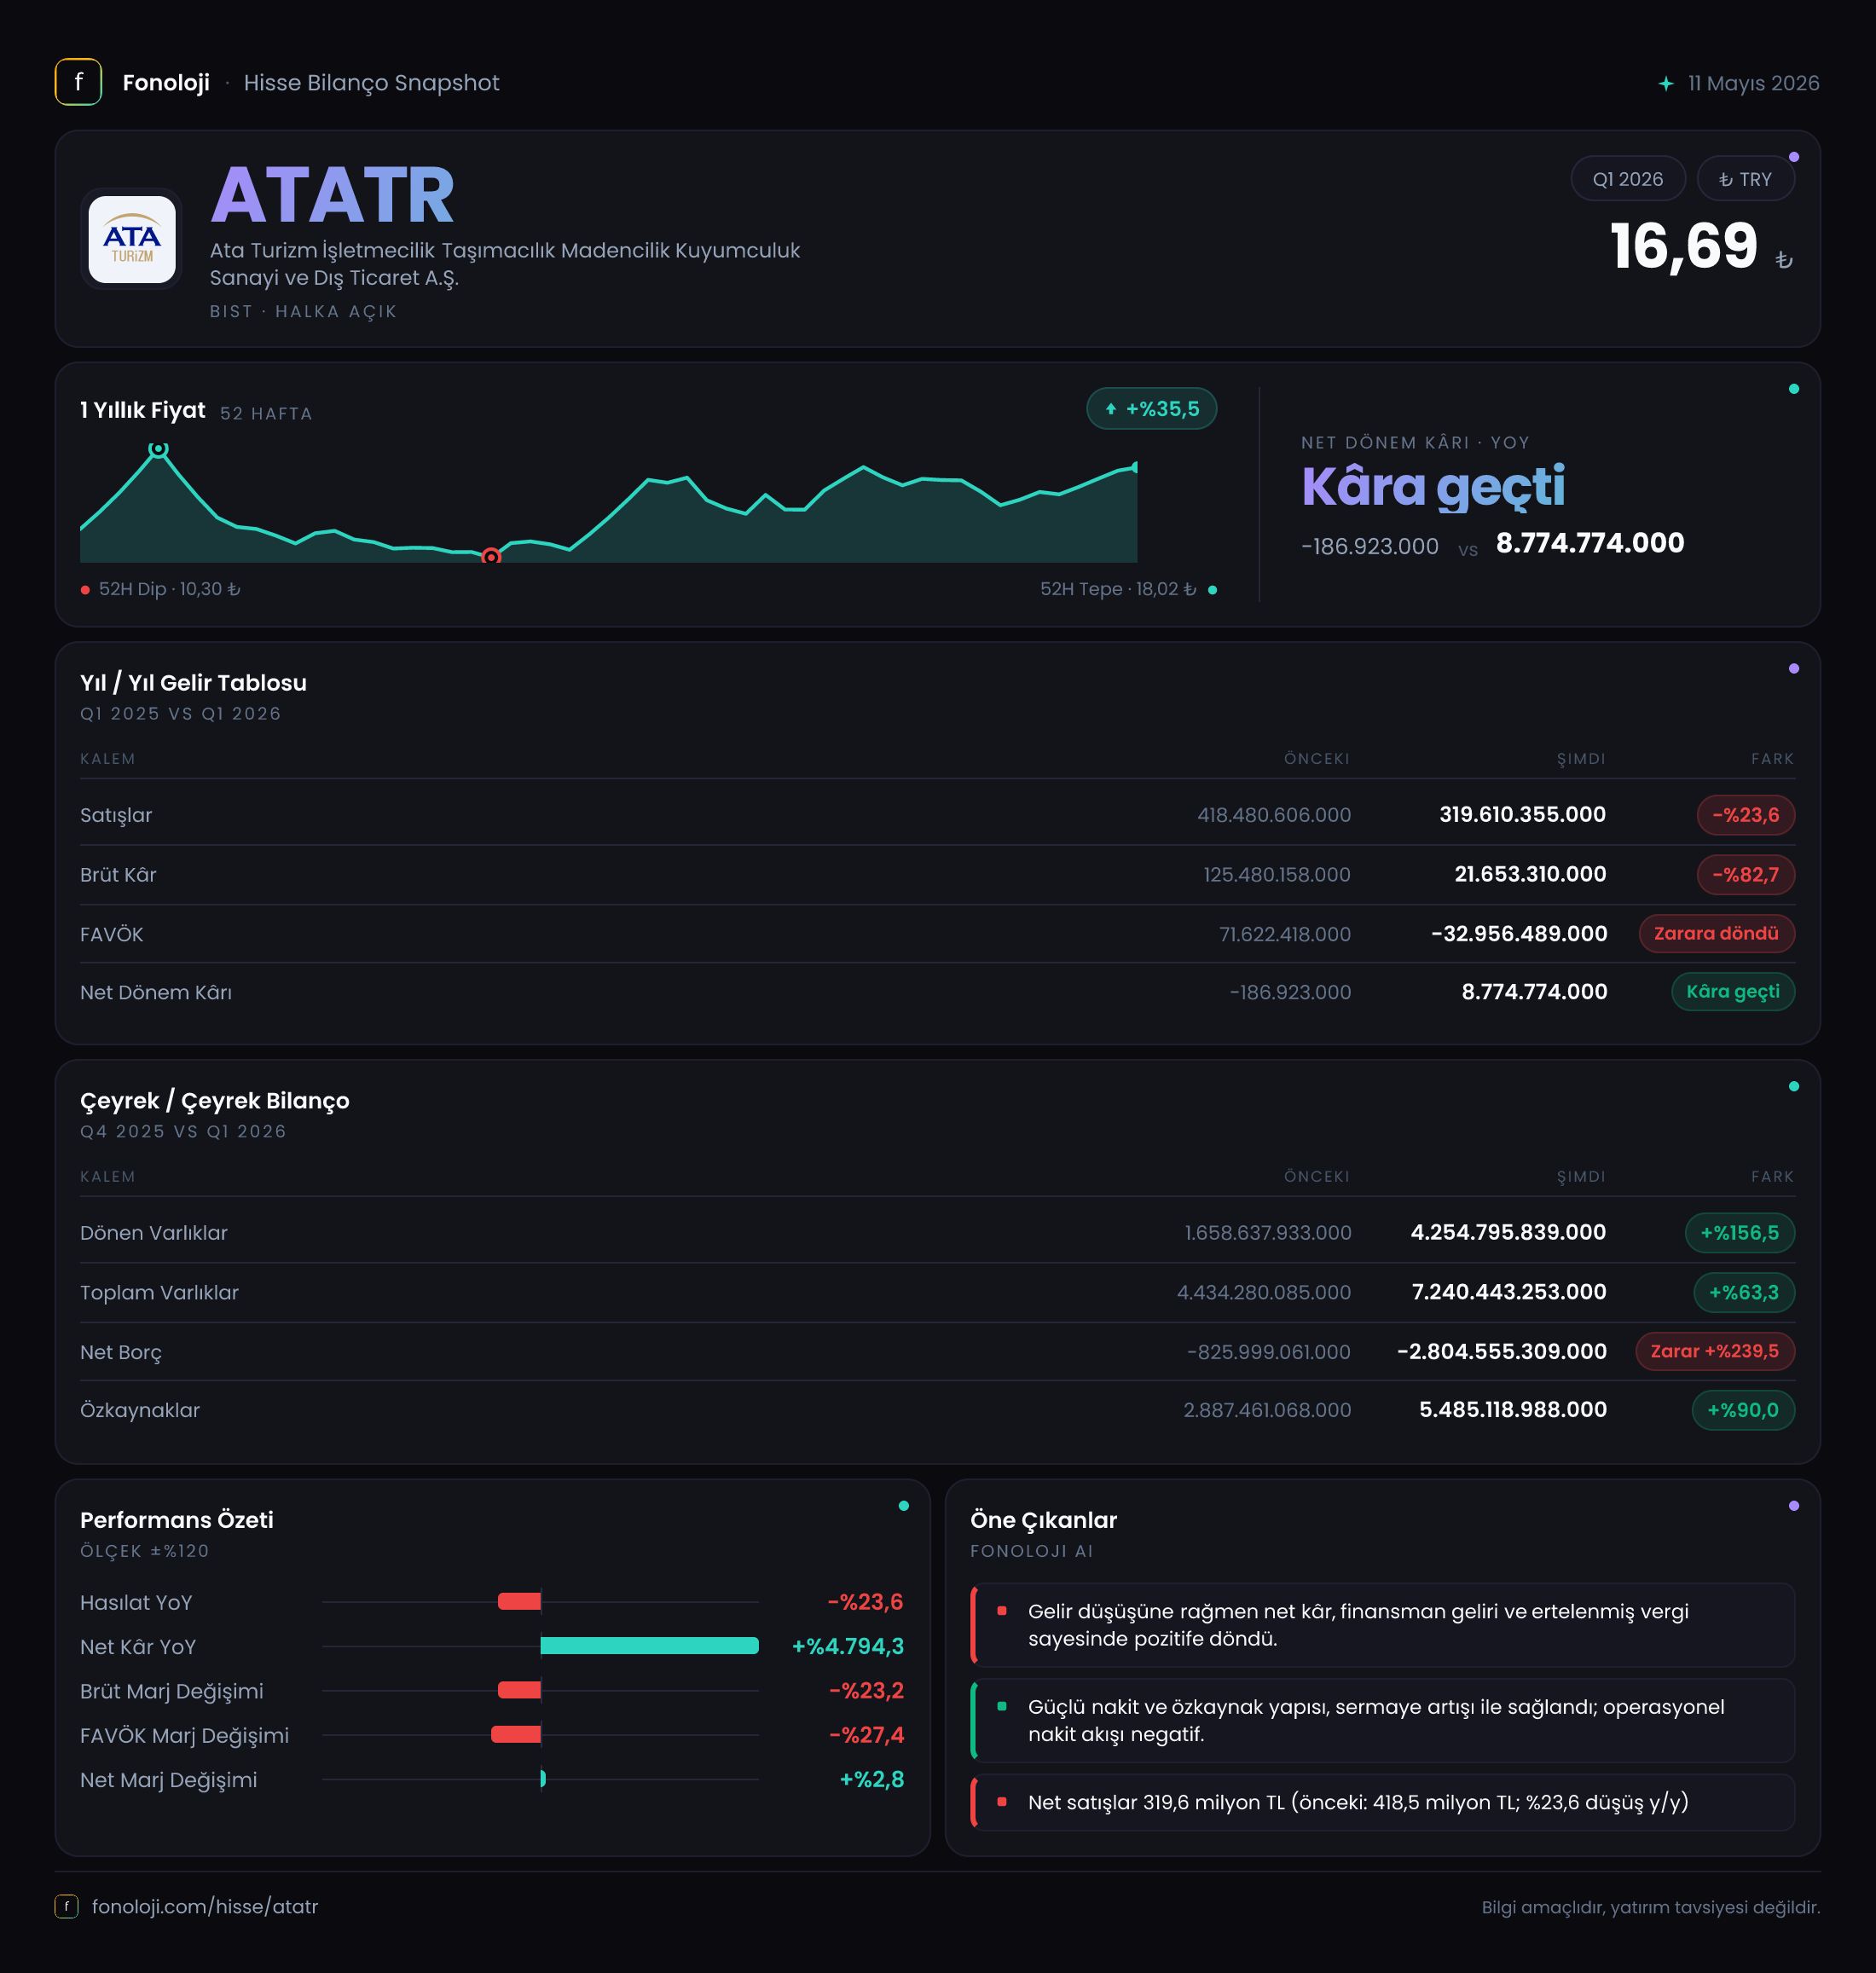
ATA Turizm İşletmecilik Taşımacılık Madencilik Kuyumculuk Sanayi ve Dış Ticaret A.Ş. için 2026/3AB sonuçlarının ana mesajı, bilanço tarafındaki belirgin güçlenmeye karşın operasyonel performansın geçen yılın aynı çeyreğine göre ciddi biçimde zayıfladığı yönünde. Şirketin satışları %23,6 düşerek 319,6 milyon TL’ye gerilerken, brüt kâr ve FAVÖK’teki bozulma satış daralmasından çok daha sert gerçekleşmiş. Buna karşılık özkaynaklar ve net nakit pozisyonu yükselmiş; yani şirketin finansal dayanıklılığı artarken, ana faaliyetlerin kârlılık üretme kapasitesi bu çeyrekte yatırımcı açısından temel soru işareti oluşturuyor.
Satış Hikayesi
Şirketin satışları geçen yılın aynı dönemindeki 418,5 milyon TL’den 319,6 milyon TL’ye geriledi. Bu, nominal olarak 98,9 milyon TL’lik ve %23,6’lık bir daralma anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışların yalnızca nominal olarak değil, reel olarak da küçüldüğünü söylemek mümkün. Başka bir ifadeyle şirket, fiyat artışlarının yüksek olduğu bir dönemde satışlarını enflasyonun üzerinde büyütememiş; tersine, reel hacim veya faaliyet temposu açısından belirgin bir zayıflama sergilemiş.
Elimizde yalnızca 2025/3 ve 2026/3 dönemleri bulunduğu için çeyrekten çeyreğe, yani 2025/12’den 2026/3’e satış trendini değerlendirmek mümkün değil. Bu nedenle düşüşün geçici mi, yoksa birkaç çeyrektir devam eden bir eğilimin parçası mı olduğunu anlamak için sonraki dönem finansallarını beklemek gerekiyor.
Satışlardaki gerilemenin daha kritik tarafı, kârlılık kalemlerinde yaşanan çok daha büyük bozulma. Brüt kâr 125,5 milyon TL’den 21,7 milyon TL’ye inerken satışlardaki düşüşün yaklaşık üç katı oranında, %82,7 azalmış. Bu durum ürün, hizmet veya faaliyet karmasında değişim; maliyetlerin satışlardan daha hızlı artması ya da düşük marjlı işlerin toplam içindeki payının yükselmesi gibi faktörlerin etkili olabileceğine işaret ediyor. Ancak mevcut veri seti bu değişimin hangi kalemden kaynaklandığını ayrıştırmıyor.
Kârlılık
Geçen yılın aynı çeyreğinde brüt kâr marjı yaklaşık %30,0 seviyesindeyken, 2026/3 döneminde %6,8’e gerilemiş. Bu, şirketin satışlarından geriye kalan temel faaliyet katkısının ne kadar daraldığını açık biçimde gösteriyor. Satışların 319,6 milyon TL olmasına karşın brüt kârın yalnızca 21,7 milyon TL düzeyinde kalması, maliyet yapısının bu çeyrekte şirket üzerinde ciddi baskı oluşturduğunu ortaya koyuyor.
FAVÖK tarafındaki tablo daha da zayıf. Geçen yıl 71,7 milyon TL olan FAVÖK, bu dönemde 14,7 milyon TL zarara dönmüş. FAVÖK marjı böylece yaklaşık %17,1’den -%4,6’ya gerilemiş. Yani şirket yalnızca brüt kâr üretiminde zorlanmamış; faaliyet giderleri de mevcut brüt kârı aşarak operasyonel düzeyde zarar oluşmasına neden olmuş. Bir başka ifadeyle, 319,6 milyon TL’lik satış hacmi şirketi faaliyet bazında kâra taşımaya yetmemiş.
Net dönem kârı ise 3,9 bin TL’den 1,8 milyon TL’ye yükselmiş. Yüzdesel artışın %45.838,9 görünmesi, baz etkisinin çok yüksek olmasından kaynaklanıyor; geçen yılki kâr neredeyse sıfıra yakın olduğu için bu oran ekonomik açıdan anlamlı bir büyüme ölçüsü değil. Daha sağlıklı bakış, şirketin bu çeyrekte net kâr üretmiş olmasına rağmen bu kârın satışlara oranının yalnızca yaklaşık %0,6 seviyesinde kaldığıdır.
Burada dikkat çeken nokta, şirketin 14,7 milyon TL FAVÖK zararı yazmasına rağmen net dönemi 1,8 milyon TL kârla tamamlaması. Bu, FAVÖK sonrasında net kârı destekleyen finansal, diğer faaliyet veya vergi kalemleri bulunduğunu düşündürüyor; ancak söz konusu kalemlerin ayrıntısı paylaşılmadığı için kârın niteliği hakkında kesin bir kaynak analizi yapmak mümkün değil. Yatırımcı açısından kalıcı değer yaratacak unsur, bu net kârın tek seferlik kalemlerden değil, operasyonel kârlılıktaki toparlanmadan gelmesi olacaktır.
Bilanço Sağlığı
Bilanço tarafı gelir tablosundan belirgin biçimde daha güçlü görünüyor. Dönen varlıklar 1,7 milyar TL’den 4,3 milyar TL’ye çıkarak %156,5 artmış. Bu, şirketin kısa vadeli varlık tabanının bir çeyrek içinde önemli ölçüde büyüdüğünü gösteriyor. Ancak dönen varlıkların hangi kalemlerden oluştuğu paylaşılmadığı için artışın nakit, ticari alacak, stok veya diğer dönen varlıklardan hangisinden kaynaklandığı bilinmiyor. Bu ayrım, likiditenin kalitesini değerlendirmek açısından kritik.
Duran varlıklar 2,8 milyar TL’den 3,0 milyar TL’ye yükselerek daha sınırlı, %7,6’lık bir artış göstermiş. Toplam varlıklar ise 4,4 milyar TL’den 7,2 milyar TL’ye çıkmış; %63,3’lük bu büyüme, bilanço ölçeğinde güçlü bir genişlemeye işaret ediyor.
Özkaynakların 2,9 milyar TL’den 5,5 milyar TL’ye yükselmesi ve %90 artması, şirketin sermaye tabanını belirgin şekilde güçlendirmiş. Bu artışın tamamının faaliyet kârından kaynaklanması beklenemez; dönem kârı yalnızca 1,8 milyon TL olduğu için özkaynak değişiminde yeniden değerleme, sermaye işlemleri veya diğer muhasebe etkileri rol oynamış olabilir. Dolayısıyla özkaynak büyümesi olumlu olsa da niteliğinin dipnotlardan incelenmesi gerekir.
Net borç kaleminin -826,0 milyon TL’den -2,8 milyar TL’ye gelmesi, şirketin net borçlu değil, yaklaşık 2,8 milyar TL net nakit pozisyonunda olduğunu gösteriyor. Bu, faiz ve yeniden finansman riskini azaltan önemli bir avantaj. Bununla birlikte net nakdin bilançodaki dağılımı ve ne ölçüde likit olduğu açıklanmadığından, bu gücün operasyonel zararı ne kadar süreyle taşıyabileceği konusunda temkinli olmak gerekiyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyonun geçen yıl 6,4 milyon TL pozitif katkıdan, bu dönemde 16,1 milyon TL negatif etkiye dönmesi dikkat çekiyor. Böylece şirketin net parasal kalemi kârı desteklemek yerine aşağı çekmiş ve yıllık bazda 22,5 milyon TL’lik bir tersine dönüş yaratmış.
Bu sonuç, şirketin parasal varlık ve yükümlülük kompozisyonunun enflasyon ortamında dönem kârı üzerinde anlamlı etki yarattığını gösteriyor. Net nakit pozisyonu güçlü olsa bile, enflasyon muhasebesindeki parasal kalemlerin yapısı nedeniyle negatif net parasal sonuç oluşabilir. Bu nedenle yatırımcı yalnızca net nakit rakamına bakmamalı; nakdin niteliğini, ticari alacak ve borçların vadesini ve TAS 29 etkisinin önümüzdeki dönemlerde tekrarlanıp tekrarlanmayacağını da takip etmeli.
Yatırımcı için Ne Anlama Geliyor?
ATA Turizm’in 2026/3 sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat: 2,8 milyar TL net nakit, 5,5 milyar TL özkaynak ve güçlü varlık tabanı, şirketin finansal açıdan kırılgan bir borç yapısına sahip olmadığını gösteriyor.
- Risk: Satışlar %23,6 düşerken brüt marjın %30’dan %6,8’e, FAVÖK marjının ise %17,1’den -%4,6’ya gerilemesi, operasyonel modelin bu çeyrekte ciddi biçimde zorlandığını ortaya koyuyor.
- Takip edilmesi gereken konu: Net kârın 1,8 milyon TL ile sınırlı kalması, kârlılığın henüz güçlü ve tekrarlanabilir bir yapıya kavuşmadığını gösteriyor.
- Bir sonraki eşik: Satışların toparlanması kadar, brüt marjın ve FAVÖK’ün yeniden pozitife dönmesi gerekiyor. Sadece bilanço büyümesi, faaliyet kârlılığı düzelmeden tek başına yeterli olmayacaktır.
Özetle şirketin bilançosu önemli bir finansal tampon sunuyor; ancak bu tampon, zayıflayan operasyonel performansın yerine geçmiyor. Önümüzdeki dönemlerde yatırımcı için en kritik göstergeler satış trendi, brüt marjın toparlanması, FAVÖK zararının sona ermesi ve net parasal kaybın kalıcı hale gelip gelmemesi olacak. Yatırım tavsiyesi değildir.