
Açılış
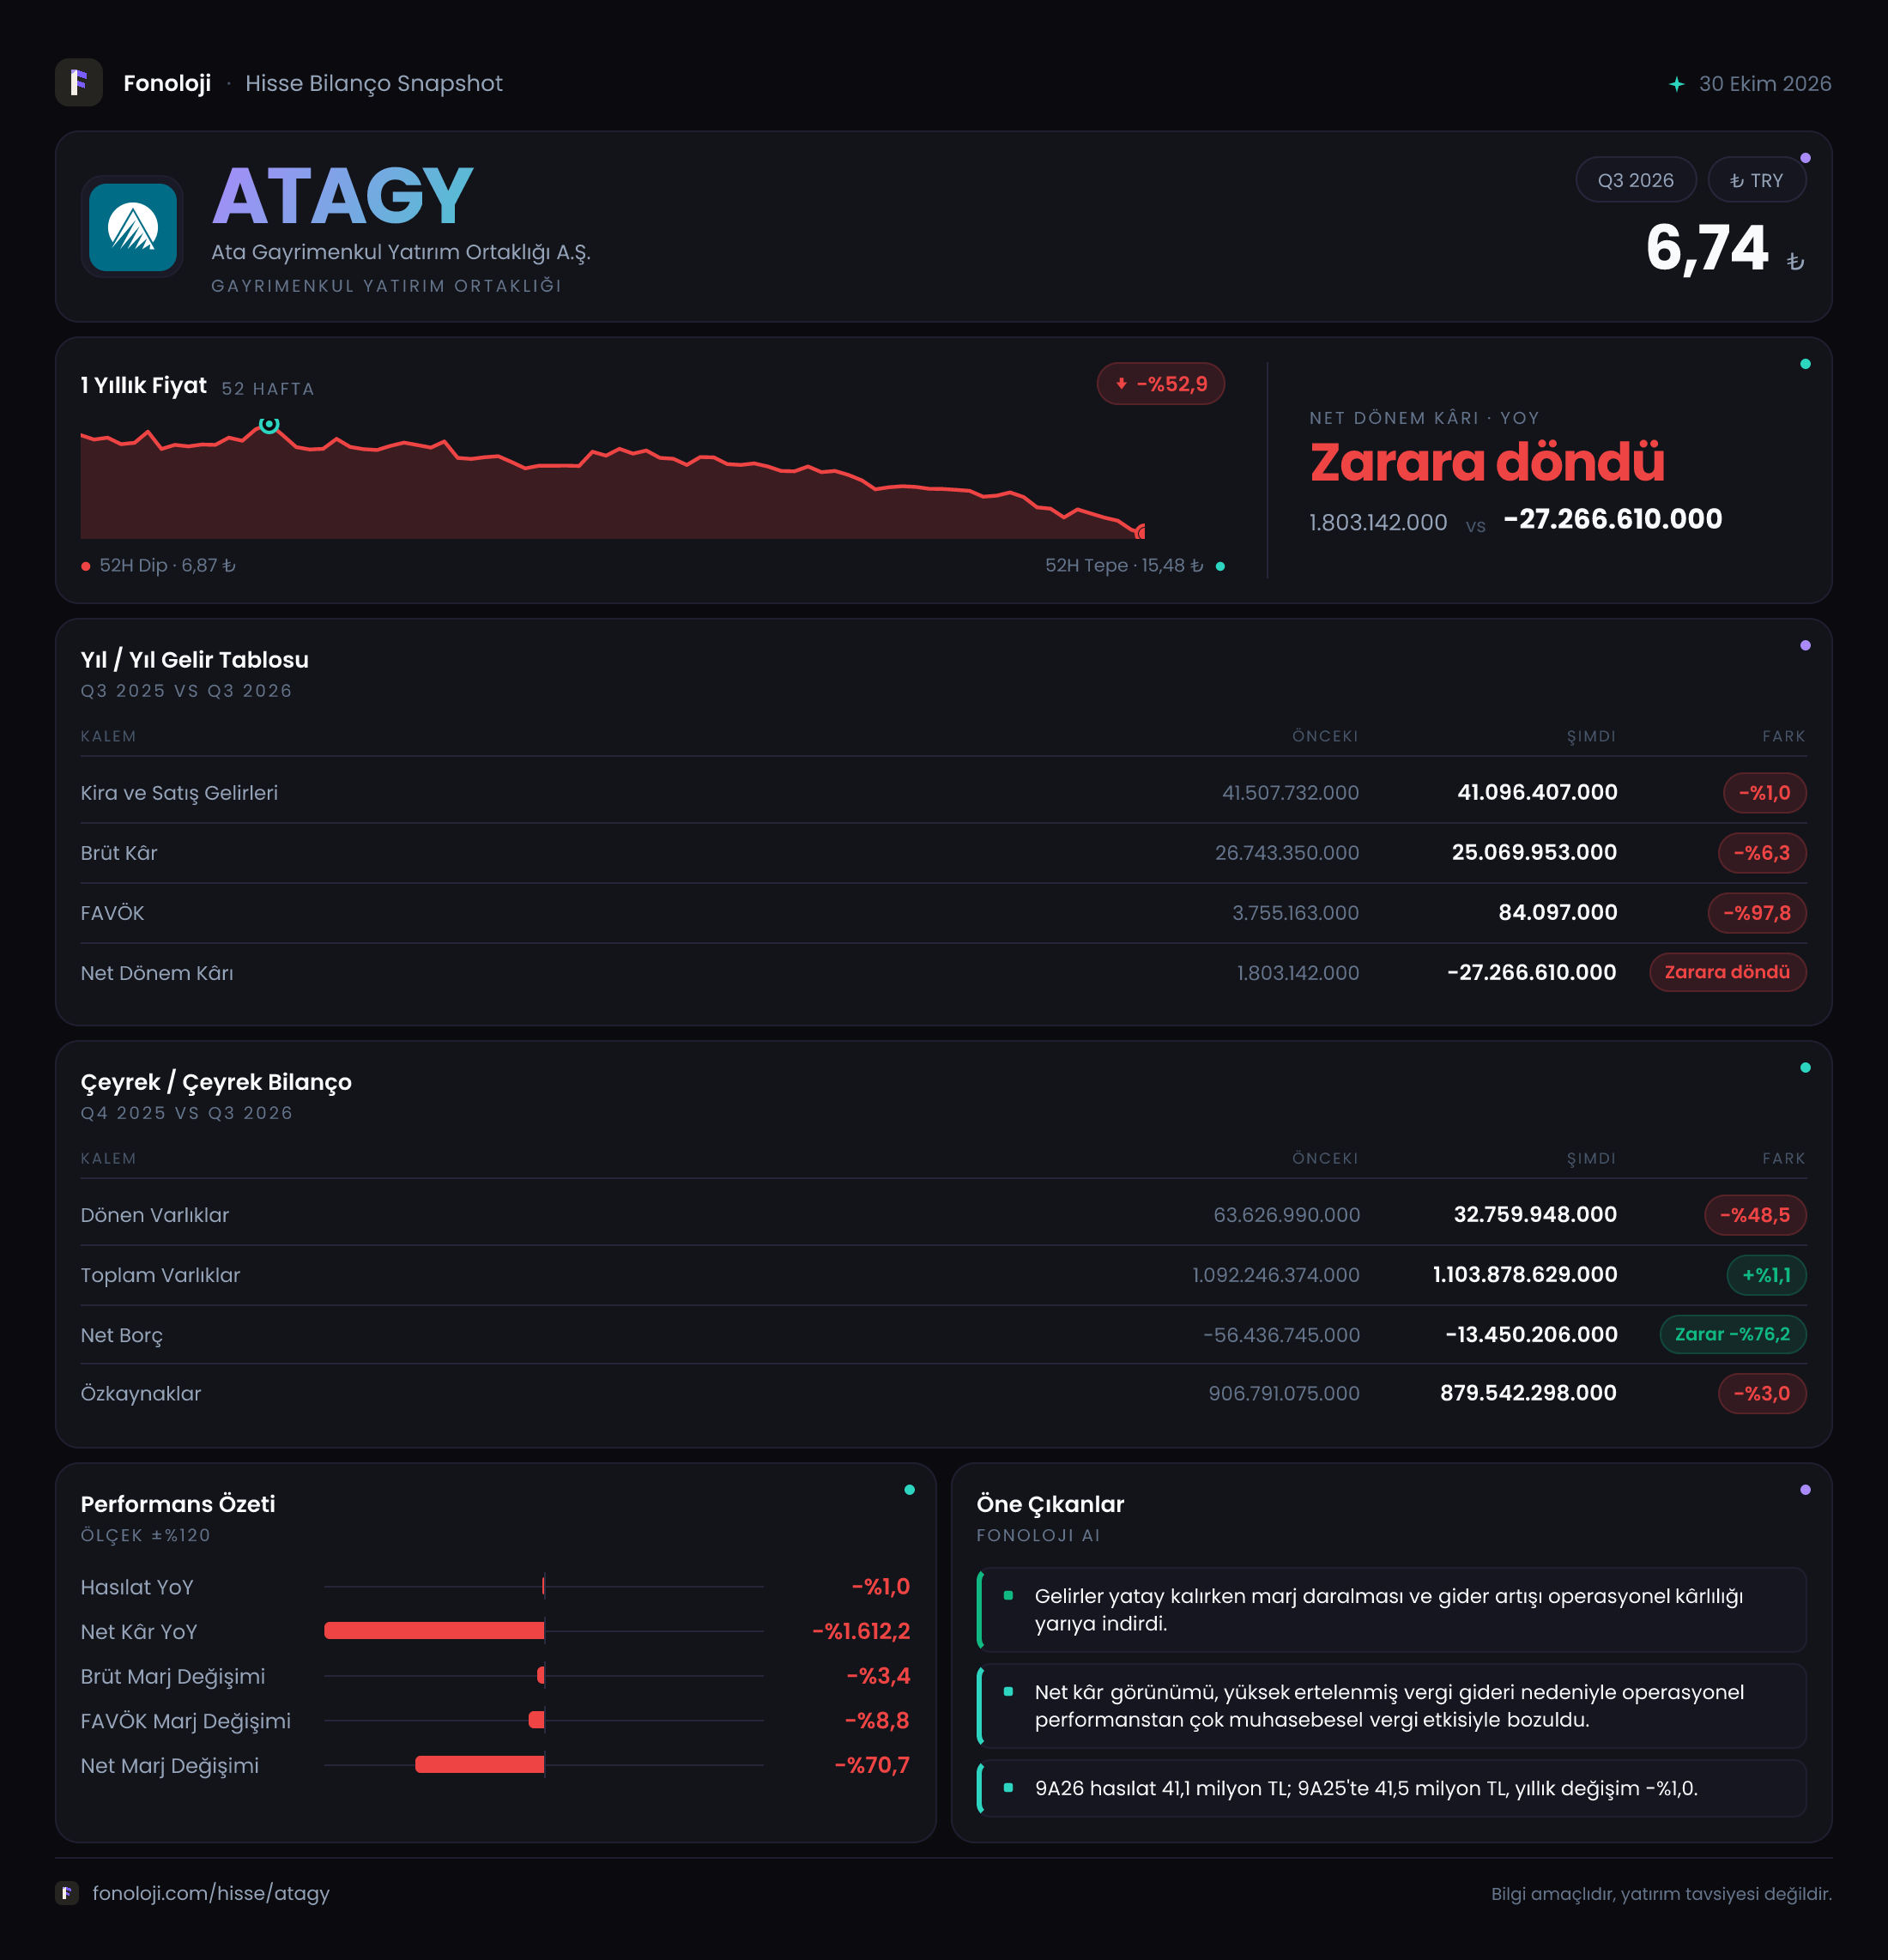
ATA Gayrimenkul Yatırım Ortaklığı (ATAGY), ağırlıklı olarak gayrimenkul portföyü üzerinden gelir ve değer yaratmaya çalışan bir yapı sunuyor. 2026/9 ara dönem verileri, şirketin satış tarafında nominal olarak yatay kaldığını; buna karşılık operasyonel kârlılığın ve net dönem sonucunun belirgin biçimde zayıfladığını gösteriyor. Satışlar 41,1 milyon TL ile geçen yılki 41,5 milyon TL seviyesine yakın kalırken, FAVÖK’ün 3,8 milyon TL’den 84,1 bin TL’ye gerilemesi ana finansal kırılma noktası. Bilanço hâlâ yüksek özkaynak ağırlığı ve net nakit pozisyonu taşıyor; ancak nakit tamponunun azalması ve özkaynakların gerilemesi yakından izlenmeli.
Satış Hikayesi
Şirketin satışları geçen yılın aynı dönemine göre %1,0 gerileyerek 41,1 milyon TL’ye indi. İlk bakışta bu değişim sınırlı görünüyor; fakat Türkiye’de %30’un üzerinde seyreden enflasyon ortamında nominal satışların neredeyse sabit kalması, reel anlamda ciddi bir daralmaya işaret ediyor. Başka bir ifadeyle, şirket aynı satış seviyesini korumuş görünse de bu gelir enflasyondan arındırıldığında satın alma gücü açısından geçen yıla göre daha düşük bir hacmi temsil ediyor.
Satışlardaki yatay görünüm, gayrimenkul sektöründe kira, satış veya portföy gelirlerinin enflasyonla aynı hızda güncellenemediğini ya da portföyden yaratılan gelirin büyümediğini düşündürüyor. Ancak paylaşılan veride gelirlerin hangi gayrimenkul veya faaliyet kalemlerinden oluştuğu ayrıştırılmadığı için, zayıflığın kira gelirlerinden mi, gayrimenkul satışlarından mı yoksa tek seferlik gelirlerin ortadan kalkmasından mı kaynaklandığı kesin biçimde söylenemez.
Çeyreklik trend verisi sunulmadığından, satışların bir önceki çeyreğe göre ivme kazanıp kazanmadığını değerlendirmek mümkün değil. Bu nedenle yatırımcı açısından sonraki raporda özellikle şu konu önemli olacak: Şirket satışlarını yalnızca nominal olarak mı koruyor, yoksa enflasyonun üzerinde gerçek bir büyüme yaratmaya mı başlıyor?
Kârlılık
Kârlılık tarafında satışların yatay kalmasından daha sert bir bozulma var. Brüt kâr, geçen yılki 26,7 milyon TL’den 25,1 milyon TL’ye gerileyerek %6,3 düştü. Bu hareket, brüt kâr marjının yaklaşık %64,3’ten %61,1’e indiğini gösteriyor. Satışlarda yalnızca %1,0 düşüş olmasına rağmen brüt kârın daha hızlı gerilemesi, gelirlerin maliyet yapısının üzerinde baskı oluşturduğunu ortaya koyuyor.
Daha kritik sorun faaliyet kârlılığında görülüyor. FAVÖK, 3,8 milyon TL’den 84,1 bin TL’ye düşerek %97,8 azaldı. Buna göre FAVÖK marjı yaklaşık %9,2’den %0,2’ye gerilemiş durumda. Şirket, satışlarından brüt kâr üretmeye devam etse de bu kârın neredeyse tamamı faaliyet giderleri veya diğer operasyonel kalemler tarafından tüketilmiş görünüyor. 84,1 bin TL’lik FAVÖK, 41,1 milyon TL’lik satış hacmi karşısında son derece düşük bir faaliyet kârlılığı anlamına geliyor.
Net dönem sonucu da bu operasyonel zayıflığı yansıtıyor. Geçen yıl aynı dönemde 1,8 milyon TL net kâr açıklayan şirket, bu dönemde 27,3 milyon TL net zarar yazdı. Net kâr marjı yaklaşık %4,3’ten -%66,4’e geriledi. Burada dikkat edilmesi gereken nokta, net zararın yalnızca satışların zayıflamasından kaynaklanmadığıdır. FAVÖK’teki sert düşüşe ek olarak finansal kalemler, enflasyon muhasebesi etkileri ve diğer giderler net sonucu aşağı çekmiş görünüyor. Operasyonel kârın neredeyse sıfırlanması, şirketin portföy değer artışı veya finansal gelirler gibi faaliyet dışı unsurlara daha bağımlı hale gelmesine neden olabilir.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha dayanıklı bir görüntü veriyor. Toplam varlıklar önceki yıl sonuna göre %1,1 artarak yaklaşık 1,1 milyar TL’ye ulaşmış. Bu büyümenin ana kaynağı duran varlıklar: duran varlıklar %4,1 yükselerek 1,1 milyar TL’ye çıkarken, dönen varlıklar 63,6 milyon TL’den 32,8 milyon TL’ye gerilemiş ve yaklaşık %48,5 azalmış.
Dönen varlıklardaki bu düşüş, şirketin kısa vadeli likidite tamponunun zayıfladığını gösteriyor. Gayrimenkul yatırım ortaklıklarında varlıkların önemli bölümünün duran varlıklarda bulunması olağan olsa da, nakit ve nakde yakın varlıkların azalması kısa vadeli esnekliği sınırlar. Şirketin satış veya tahsilat üretiminde gecikme yaşaması halinde, faaliyetlerini finanse etmek için portföy satışı veya dış finansmana daha fazla ihtiyaç duyabilir.
Net borç kalemi negatif olduğu için şirket net borçlu değil, net nakit pozisyonunda. Ancak net borç -56,4 milyon TL’den -13,5 milyon TL’ye geldi. Bu, şirketin net nakit tamponunun 42,9 milyon TL azaldığı anlamına geliyor. Borçluluk açısından hâlâ olumlu bir tablo var; fakat önceki yıl sonuna göre finansal dayanıklılık belirgin biçimde zayıflamış durumda.
Özkaynaklar da 906,8 milyon TL’den 879,5 milyon TL’ye gerileyerek %3,0 düştü. Bu gerilemenin ana nedeni dönem zararıyla uyumlu. Özkaynaklar toplam varlıkların yaklaşık %80’ini finanse ediyor; dolayısıyla bilanço hâlâ yüksek sermaye yeterliliğine sahip. Bununla birlikte, zararların devam etmesi özkaynak tabanını aşındırabilir ve portföy değerlemelerindeki olası düşüşler bu baskıyı artırabilir.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon bu dönemde -9,5 milyon TL oldu. Geçen yıl aynı dönemdeki -18,0 milyon TL’ye kıyasla zarar %47,2 azalmış görünüyor. Bu, enflasyon muhasebesinin şirket üzerindeki negatif etkisinin önceki döneme göre hafiflediğini gösteriyor; ancak kalem hâlâ negatif olduğu için TAS 29 kaynaklı net parasal kayıp devam ediyor.
Enflasyon muhasebesinde şirketin parasal varlıkları ve parasal yükümlülükleri arasındaki denge önemlidir. Yüksek enflasyon ortamında nakit ve benzeri parasal varlık taşımak reel değer kaybı yaratabilirken, parasal borçlar ters yönde etki oluşturabilir. ATAGY’nin net parasal pozisyonunun negatif olması, bu dönemde enflasyon muhasebesinin net kâr üzerinde 9,5 milyon TL civarında olumsuz bir etki yarattığını gösteriyor.
Bu kaybın geçen yıla göre azalması olumlu olsa da, şirketin 27,3 milyon TL’lik net zararını tek başına açıklamıyor. Esas sorun, faaliyet kârlılığının neredeyse ortadan kalkması. Dolayısıyla TAS 29 etkisi iyileşse bile, FAVÖK yeniden toparlanmadıkça net kârda kalıcı bir normalleşme sağlanması zor görünüyor.
Yatırımcı için Ne Anlama Geliyor?
ATAGY’nin 2026/9 sonuçları, güçlü özkaynak tabanı ve devam eden net nakit pozisyonuna rağmen gelir tablosunda belirgin bir bozulma olduğunu gösteriyor. Yatırımcı açısından ana mesajlar şöyle özetlenebilir:
- Fırsat: Toplam varlıkların yaklaşık 1,1 milyar TL seviyesinde korunması ve özkaynakların 879,5 milyon TL ile bilanço içinde yüksek pay taşıması, şirketin borç baskısının sınırlı olduğunu gösteriyor.
- Risk: Satışlar enflasyonun çok altında kalarak reel olarak küçülüyor. Bu durum portföyün gelir üretme kapasitesinin zayıfladığını düşündürüyor.
- En kritik gösterge: FAVÖK marjının %9,2’den %0,2’ye düşmesi. Bu marj toparlanmadan net kârda sürdürülebilir iyileşme beklemek güç.
- Likidite uyarısı: Net nakit pozisyonu korunmasına rağmen tampon 56,4 milyon TL’den 13,5 milyon TL’ye geriledi. Dönen varlıklardaki %48,5’lik düşüşle birlikte bu gelişme izlenmeli.
- Takip edilmesi gerekenler: Bir sonraki raporda satışların enflasyonun üzerinde büyüyüp büyümediği, FAVÖK’ün yeniden pozitif ve anlamlı bir seviyeye çıkıp çıkmadığı, net nakit pozisyonunun korunup korunmadığı ve portföy değerlemelerinin özkaynaklara etkisi öne çıkacak.
Sonuç olarak bilanço tarafı hâlâ şirketi destekliyor; ancak operasyonel performans belirgin biçimde zayıflamış durumda. ATAGY için toparlanmanın anahtarı yeni bir varlık değerlemesi değil, mevcut portföyden sürdürülebilir gelir ve faaliyet kârlılığı üretebilmek olacak. Yatırım tavsiyesi değildir.