
Açılış
Arçelik, beyaz eşya, tüketici elektroniği ve dayanıklı tüketim ürünlerinde faaliyet gösteren, Türkiye’nin yanı sıra uluslararası pazarlara da yayılmış büyük ölçekli bir üretici. 2026’nın ilk altı ayında şirketin ana hikâyesi, satışlardaki daralmaya rağmen brüt kârlılığın korunması; ancak operasyonel giderler, finansman yükü ve yüksek borçluluğun FAVÖK ile net kâr arasındaki makası açması oldu. Satışlar ve FAVÖK gerilerken net dönem kârının zarardan kâra dönmesi olumlu görünüyor, fakat bu dönüşün sürdürülebilirliği yalnızca operasyonel performansla değil, net parasal pozisyon ve bilanço dinamikleriyle birlikte değerlendirilmeli.
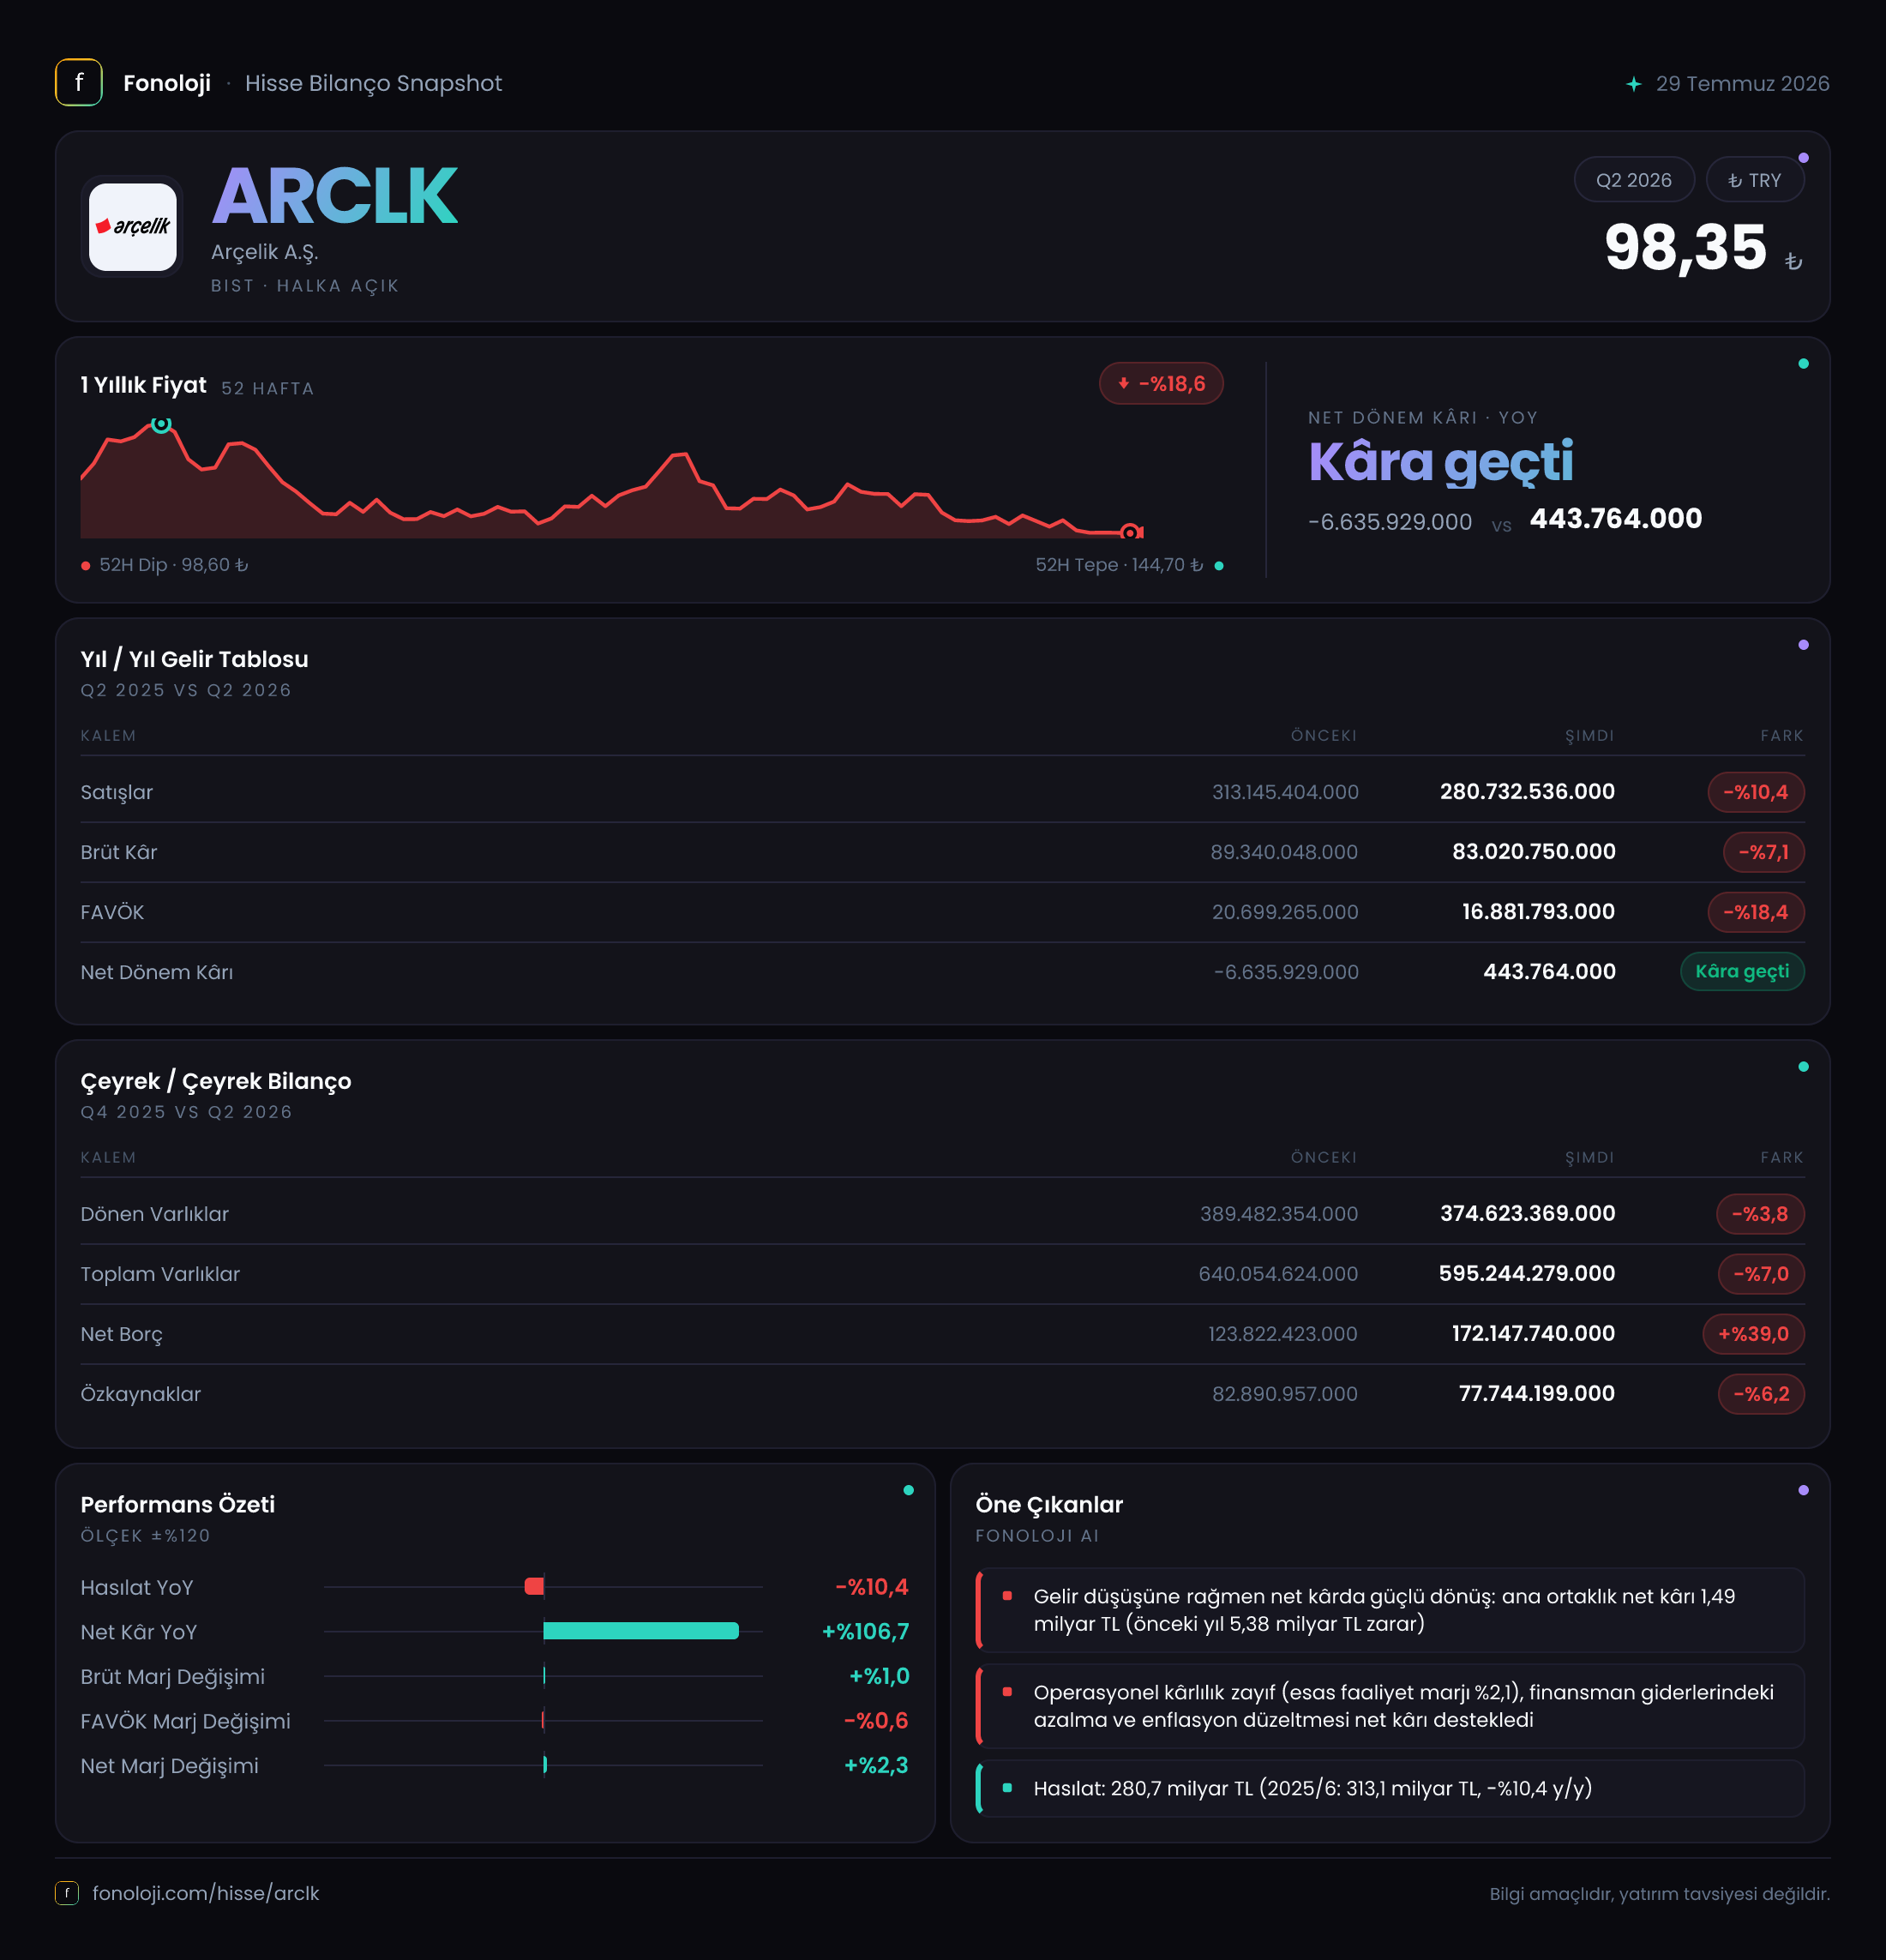
| Temel gösterge | 2026/6AB | Geçen yıl aynı dönem | Yorum | |---|---:|---:|---| | Satışlar | 280,7 mlr TL | 313,1 mlr TL | %10,4 nominal daralma | | Brüt kâr marjı | %29,6 | %28,5 | 1,1 puan iyileşme | | FAVÖK marjı | %5,1 | %5,6 | 0,5 puan gerileme | | Net kâr marjı | %0,5 | -%1,7 | Zarar bölgesinden kâra geçiş | | Net borç | 193,7 mlr TL | 162,6 mlr TL | %19,1 artış |
Satış Hikayesi
Arçelik’in satışları 280,7 milyar TL’ye gerileyerek geçen yılın aynı dönemine göre %10,4 azaldı. Nominal olarak dahi küçülme yaşanması, tüketici talebinin, fiyatlama gücünün veya bazı pazarlardaki hacimlerin baskı altında kaldığını gösteriyor. Üstelik Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak azalması, reel bazda çok daha belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle şirket, yalnızca geçen yıla göre daha az satış yapmamış; fiyat artışlarının da gerisinde kalmış durumda.
Bu tablo, dayanıklı tüketim sektörünün yüksek faiz, zayıf tüketici güveni ve ertelenen yenileme talebinden etkilendiğini düşündürüyor. Arçelik’in uluslararası operasyonları bu baskıyı kısmen dengeleyebilir; ancak mevcut veride bölgesel satış kırılımı bulunmadığı için hangi pazarın ne ölçüde katkı verdiğini ayrıştırmak mümkün değil.
Çeyreklik tarafta verilen veriler yalnızca 2025’in ilk iki çeyreğini gösteriyor. Satışlar 2025/3’te 152,8 milyar TL’den 2025/6’da 160,3 milyar TL’ye yükselmiş; bu, çeyrekten çeyreğe yaklaşık %4,9 artış anlamına geliyor. Ancak 2026’nın ilk ve ikinci çeyrek satışları paylaşılmadığı için güncel çeyreklik ivme hakkında kesin bir sonuç üretmek mümkün değil. Bu nedenle yatırımcı açısından bir sonraki odak noktası, yıllık daralmanın ikinci çeyrekte hızlanıp hızlanmadığı ve şirketin yılın ikinci yarısında fiyat-hacim dengesini toparlayıp toparlayamayacağı olacak.
Kârlılık
Brüt kâr 83,0 milyar TL ile geçen yılki 89,3 milyar TL’nin altında kaldı; ancak satışlardaki daralma daha yüksek olduğu için brüt kâr marjı %28,5’ten %29,6’ya yükseldi. Bu, ürün karması, maliyet kontrolü veya fiyatlama disiplininin brüt kârlılık seviyesinde olumlu çalıştığını gösteriyor. Şirket, daha düşük satış hacmine rağmen satışların yaklaşık üçte birine yakınını brüt kâr olarak koruyabilmiş durumda.
Buna karşın FAVÖK 14,2 milyar TL’ye gerileyerek yıllık bazda %18,5 düştü. FAVÖK marjı da %5,6’dan %5,1’e indi. Yani brüt kâr marjındaki iyileşme, faaliyet giderlerini karşılamaya yetmemiş. Brüt kâr ile FAVÖK arasındaki farkın açılması; pazarlama, genel yönetim, lojistik, yeniden yapılanma veya diğer operasyonel giderlerin satışlara kıyasla daha ağır kaldığını gösteriyor. Bu ayrıntı önemli: Şirket ürün bazında kârlılığını korusa bile, faaliyet ölçeği küçüldükçe sabit giderlerin etkisi artıyor.
Net dönem kârı ise geçen yılın ilk altı ayındaki 5,4 milyar TL zarardan, bu dönemde 1,5 milyar TL kâra döndü. Net marj bu sayede -%1,7’den %0,5’e yükseldi. Dönüş olumlu olsa da 280,7 milyar TL’lik satış hacmine karşılık yalnızca 1,5 milyar TL net kâr üretilmesi, nihai kârlılığın hâlâ oldukça düşük olduğunu gösteriyor. Ayrıca FAVÖK gerilerken net kârın artması, operasyonel iyileşmeden çok finansal kalemlerin ve enflasyon muhasebesi etkilerinin belirleyici olduğunu düşündürüyor.
Bilanço Sağlığı
Bilanço, gelir tablosuna göre daha fazla dikkat gerektiren bir görünüm sunuyor. Toplam varlıklar önceki yıl sonuna göre %7,0 azalarak 595,2 milyar TL’ye geriledi. Dönen varlıklar %3,8 düşüşle 374,6 milyar TL, duran varlıklar ise %12,0 düşüşle 220,6 milyar TL oldu. Duran varlıklardaki gerileme, amortisman, kur etkileri veya varlık değerlemeleri gibi unsurlardan kaynaklanabilir; ancak veri kırılımı olmadığı için tek bir neden atfetmek doğru olmaz.
Daha kritik nokta, net borcun 162,6 milyar TL’den 193,7 milyar TL’ye yükselmesi. Bu, altı aylık dönemde %19,1 artış demek. Aynı dönemde özkaynaklar 82,9 milyar TL’den 77,7 milyar TL’ye geriledi. Böylece net borç/özkaynak oranı yaklaşık 2,0 kat seviyesinden 2,5 kata çıktı. Şirketin borç yükü özkaynak tabanının oldukça üzerinde ve bu yapı, faiz oranları ile kur hareketlerine karşı bilançonun hassasiyetini artırıyor.
Net borç/FAVÖK oranı, yıllıklandırma yapılmadan altı aylık FAVÖK üzerinden yaklaşık 13,6 kat seviyesinde. Altı aylık FAVÖK’ün iki katına ulaşacağı varsayımıyla kabaca yıllıklandırıldığında bu oran yaklaşık 6,8 kata iner; ancak bu yalnızca mekanik bir hesaplamadır ve mevsimsellik ile ikinci yarı performansı sonucu değiştirebilir. Her iki yaklaşım da borçluluğun düşük olmadığını gösteriyor. Borç azaltımı veya FAVÖK’te belirgin toparlanma gerçekleşmeden değerleme hikâyesinin üzerindeki bilanço baskısı sürecektir.
Net Parasal Pozisyon (TAS 29)
Arçelik’in net parasal pozisyonu 11,2 milyar TL ile geçen yılki 10,6 milyar TL’ye kıyasla %5,1 arttı. Bu kalem, enflasyon muhasebesi uygulanan Türkiye finansallarında net kârın nasıl okunması gerektiği açısından kritik. Enflasyon muhasebesi, parasal varlık ve yükümlülüklerin satın alma gücündeki değişimini finansallara yansıtır; dolayısıyla raporlanan net kâr, yalnızca şirketin satış ve üretim performansını göstermeyebilir.
Net parasal pozisyonun pozitif katkısı, bu dönemde şirketin net kâr görünümünü destekleyen unsurlardan biri olmuş görünüyor. Ancak 11,2 milyar TL’lik katkı, FAVÖK’ün 14,2 milyar TL olduğu düşünüldüğünde oldukça önemli bir büyüklük. Bu nedenle 1,5 milyar TL’lik net kârı değerlendirirken, kârın ne kadarının kalıcı operasyonel performanstan, ne kadarının TAS 29 ve diğer finansal kalemlerden kaynaklandığı ayrıştırılmalı. Operasyonel kâr marjı yükselmeden net kârdaki iyileşmenin tek başına güçlü bir dönüşüm olarak kabul edilmesi doğru olmaz.
Yatırımcı için Ne Anlama Geliyor?
Arçelik’te fırsat ve risk aynı tabloda bulunuyor:
- Fırsat: Brüt kâr marjının 1,1 puan iyileşmesi, fiyatlama ve ürün karmasında şirketin hâlâ savunma kapasitesi olduğunu gösteriyor.
- Fırsat: Net zarardan kâra geçiş, finansal sonuçların geçen yıla göre toparlandığını ortaya koyuyor.
- Risk: Satışların yüksek enflasyona rağmen %10,4 gerilemesi, reel talep ve büyüme açısından zayıf bir tablo sunuyor.
- Risk: FAVÖK marjının %5,1’e düşmesi, brüt kârlılık kazanımının faaliyet giderleri tarafından emildiğini gösteriyor.
- Risk: Net borcun %19,1 artması ve özkaynakların %6,2 azalması, bilanço kaldıraç riskini yükseltiyor.
- Dikkat edilmesi gerekenler: İkinci yarıda satış hacmi, FAVÖK marjı, net borç seviyesi ve net parasal pozisyonun net kâra katkısı birlikte izlenmeli.
Özetle Arçelik’in 2026/6AB sonuçları, operasyonel açıdan zayıf; brüt marj açısından dirençli; net kâr açısından ise enflasyon muhasebesi ve finansal kalemlere duyarlı bir tablo çiziyor. Şirketin yatırım hikâyesinin güçlenmesi için yalnızca net kârın artması değil, satışların reel olarak toparlanması, FAVÖK marjının yükselmesi ve net borcun kontrol altına alınması gerekiyor. Aksi halde kâr dönüşü olumlu görünse de bunun sürdürülebilirliği sınırlı kalabilir.
Yatırım tavsiyesi değildir.