
Açılış
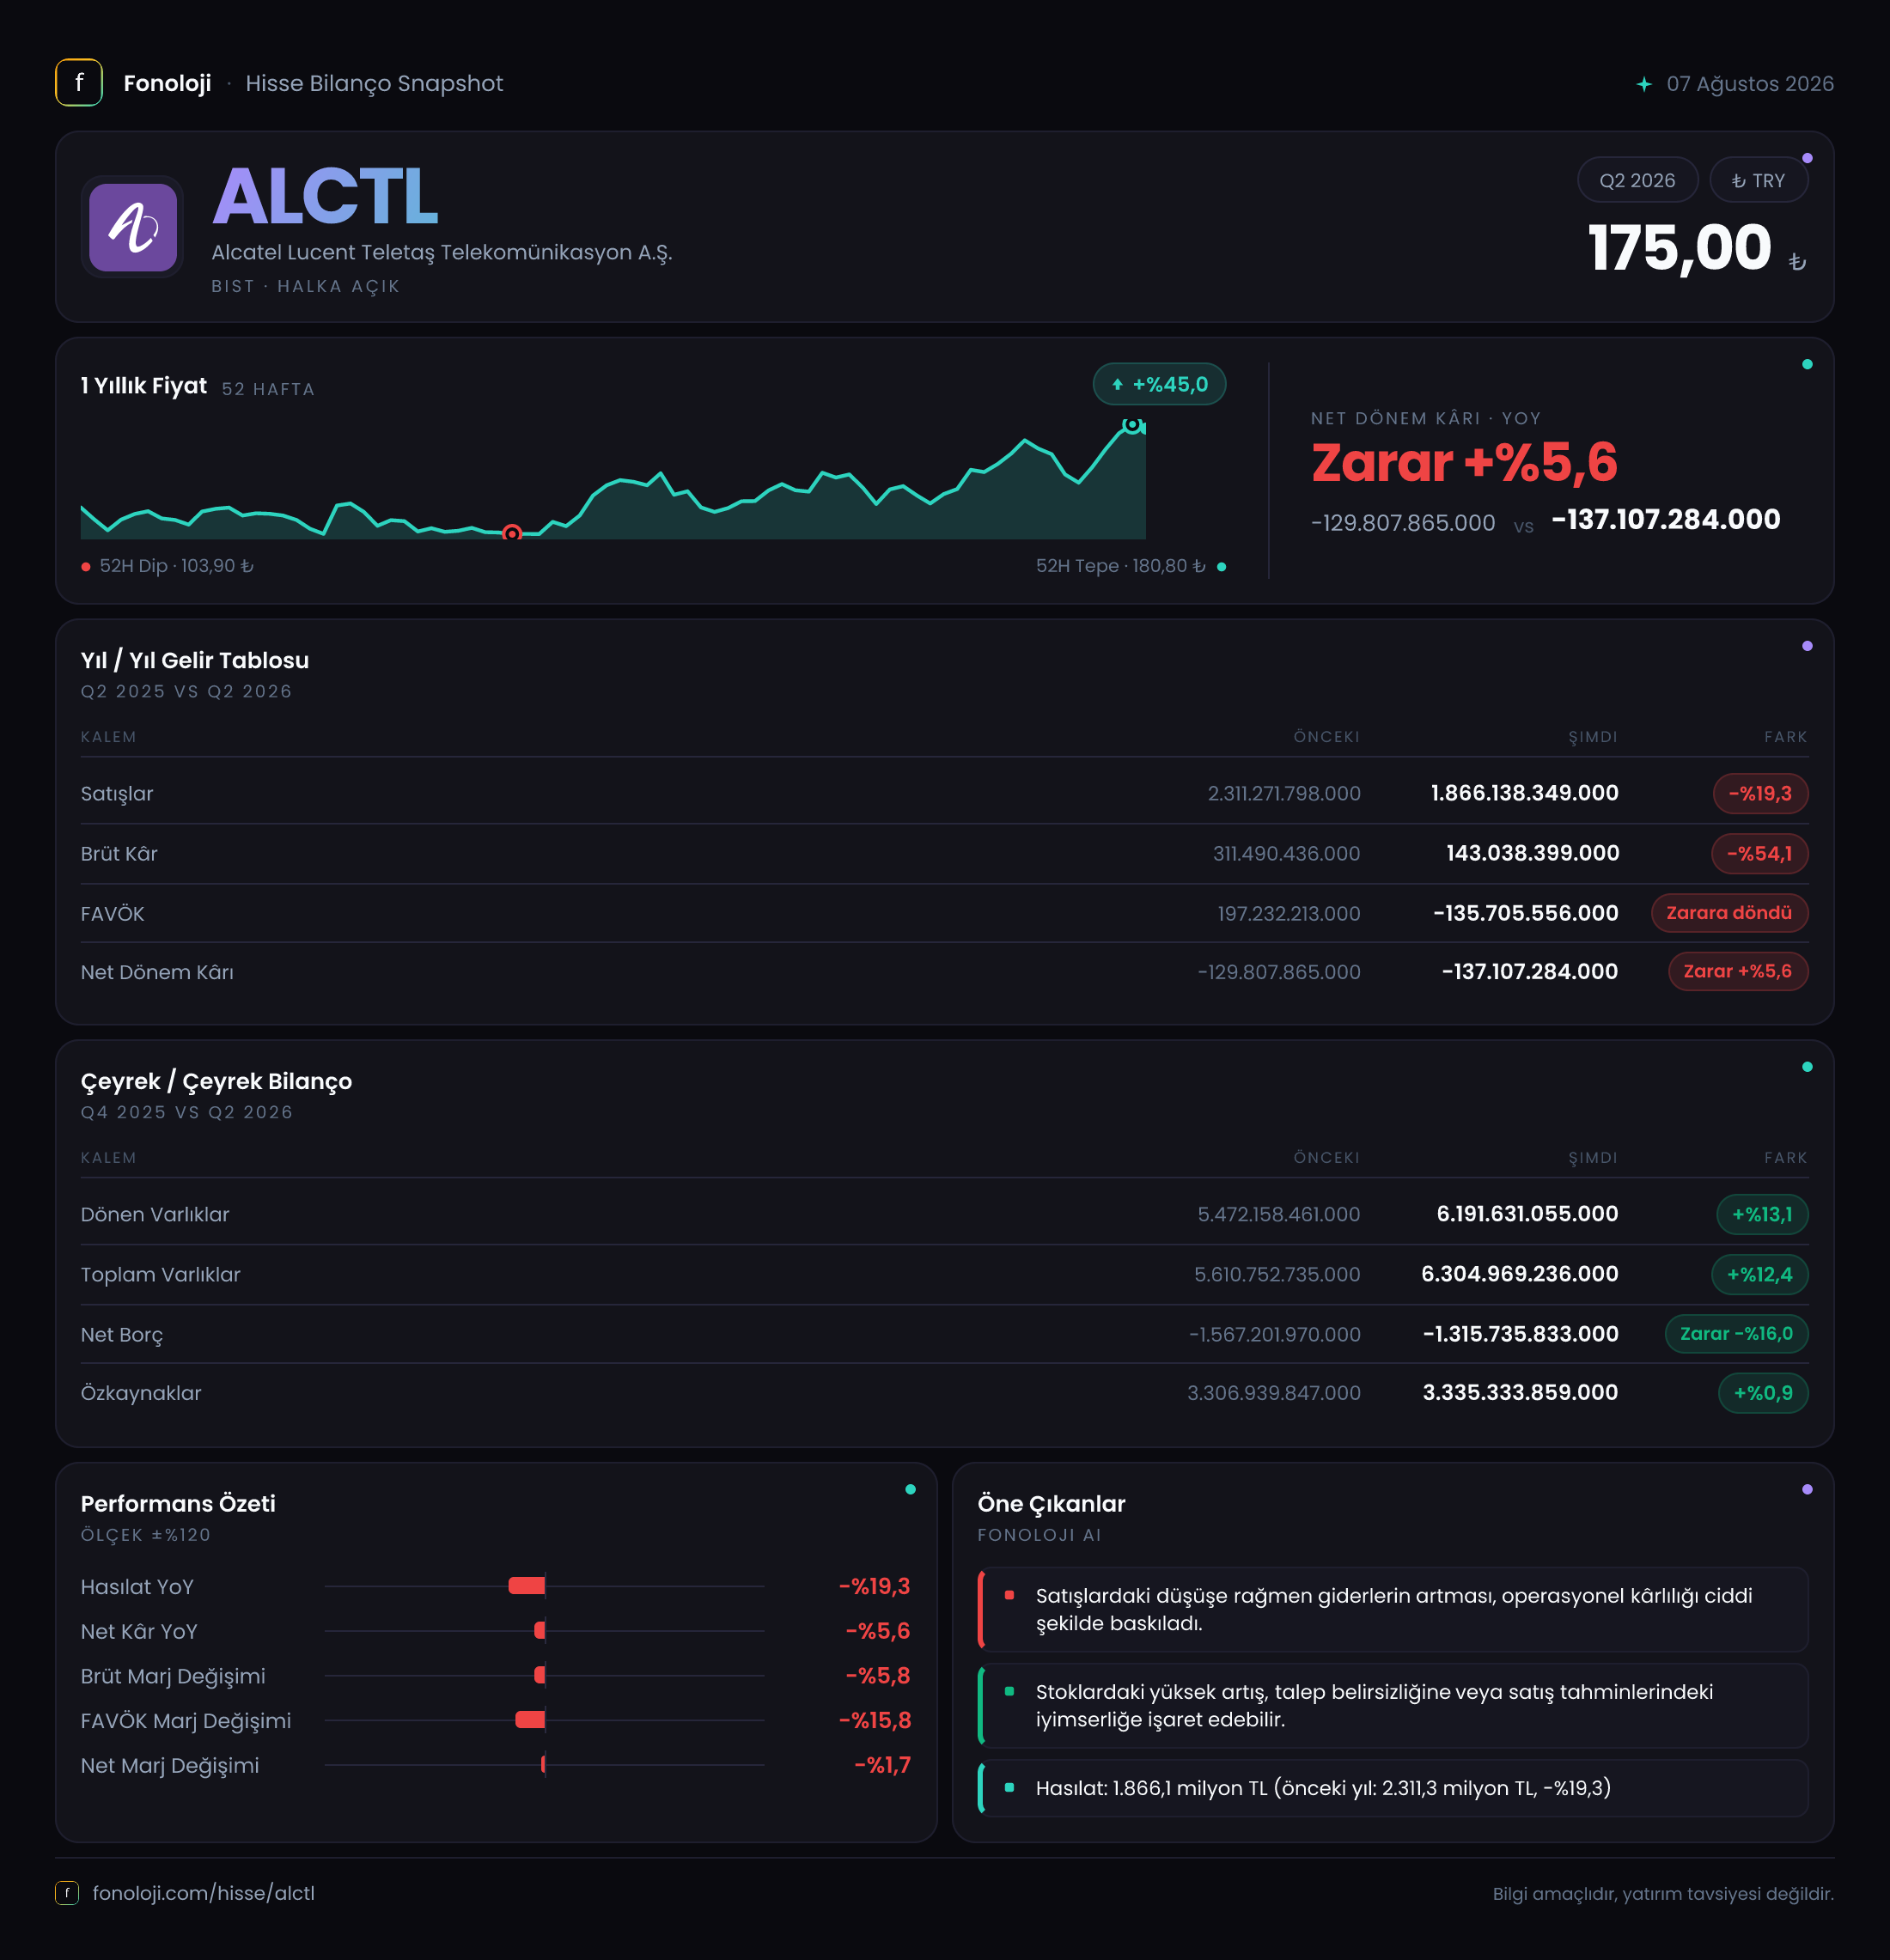
Alcatel Lucent Teletaş (ALCTL), telekomünikasyon altyapısı ve haberleşme teknolojileri alanında faaliyet gösteren bir şirket. 2026/6AB ara dönem sonuçları, şirketin operasyonel tarafta belirgin biçimde zorlandığını gösteriyor: satışlar gerilerken brüt kâr ciddi ölçüde azalmış, FAVÖK pozitiften negatife dönmüş ve net zarar devam etmiş. Bilançonun güçlü tarafı ise şirketin hâlâ 1,3 milyar TL net nakit taşıması ve özkaynaklarının 3,3 milyar TL seviyesinde korunması. Dolayısıyla hikâyenin merkezinde bir likidite krizi değil, kârlılığın ve operasyonel verimliliğin bozulması bulunuyor.
Burada önemli bir ayrım var: Veriler altı aylık ara dönem sonuçlarını gösteriyor ve gelir tablosu karşılaştırması geçen yılın aynı dönemiyle yapılıyor. Çeyreklik kırılım paylaşılmadığı için son üç ayda toparlanma olup olmadığını bu veri setinden ölçemiyoruz.
Satış Hikayesi
ALCTL’nin 2026/6AB satışları, geçen yılın aynı dönemindeki 2,3 milyar TL seviyesinden 1,9 milyar TL’ye geriledi. Nominal düşüş %19,3 oldu. Türkiye’de enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışların yalnızca nominal olarak azalması değil, aynı zamanda reel bazda da ciddi bir daralmaya işaret etmesi dikkat çekiyor. Şirket satışlarını fiyat artışlarıyla koruyamamış; bu da ya proje teslimatlarının ertelendiğini, ya sipariş hacminin zayıfladığını ya da müşteri ve ürün karmasının olumsuzlaştığını düşündüren bir tablo yaratıyor.
Satışlardaki gerileme tek başına yönetilebilir olabilirdi. Ancak asıl sorun, bu düşüşün brüt kâra çok daha sert yansıması. Gelirlerdeki %19,3’lük gerilemeye karşılık brüt kârın %54,1 düşmesi, şirketin her 1 TL’lik satıştan elde ettiği katkının belirgin biçimde azaldığını gösteriyor.
Çeyreklik trend verisi bulunmadığından, satışlardaki zayıflığın yılın ilk çeyreğinden ikinci çeyreğine doğru hızlanıp hızlanmadığını veya dönem sonunda toparlanma başlayıp başlamadığını söylemek mümkün değil. Bu nedenle yatırımcı açısından bir sonraki raporda özellikle şu üç konu izlenmeli:
- Sipariş ve satış hacminin yeniden büyüyüp büyümediği,
- Telekom altyapı projelerinde teslimat takviminin normalleşip normalleşmediği,
- Satış büyümesi olmasa bile fiyatlama gücünün marjları destekleyip desteklemediği.
Kârlılık
Şirketin brüt kârı 311,5 milyon TL’den 143,0 milyon TL’ye indi. Buna göre brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %13,5 seviyesinden %7,5’e geriledi. Başka bir ifadeyle ALCTL, satışlarının her 100 TL’sinden geçen yıl yaklaşık 13,5 TL brüt kâr üretirken bu dönem yalnızca 7,5 TL üretebildi. Bu, maliyet baskısının satış daralmasından daha hızlı arttığını gösteriyor.
FAVÖK tarafındaki bozulma daha sert. Geçen yıl aynı dönemde 197,2 milyon TL FAVÖK üreten şirket, bu dönem 135,7 milyon TL FAVÖK zararı açıkladı. FAVÖK marjı yaklaşık %8,6 seviyesinden -%7,1’e döndü. Yani şirket sadece kâr üretme kapasitesini kaybetmemiş, operasyonel faaliyetleri satışların yaklaşık %7’si kadar zarar yaratır hâle gelmiş.
Brüt kâr marjındaki düşüş ile FAVÖK’ün negatife dönmesi birlikte okunduğunda, sorunun yalnızca finansman giderleri veya enflasyon muhasebesinden kaynaklanmadığı görülüyor. Operasyonel giderler, düşük brüt kâr havuzunu aşmış durumda. Satışların azalması sabit giderlerin ciroya oranını yükseltmiş olabilir; ancak eldeki veriler bu giderlerin hangi kalemlerden oluştuğunu ayrıştırmıyor.
Net dönem zararı ise 129,8 milyon TL’den 137,1 milyon TL’ye yükseldi. Yüzde olarak zarar %5,6 artsa da operasyonel zarardaki bozulma kadar sert görünmemesinin temel nedeni, net parasal pozisyonun bu dönemde olumlu katkı sağlaması. Yine de net marj yaklaşık -%5,6’dan -%7,2’ye kötüleşti. Bu nedenle net zarar sınırlı değişmiş olsa da temel faaliyet kalitesi belirgin biçimde zayıflamış durumda.
Bilanço Sağlığı
Bilanço tarafında ilk bakışta olumlu tablo, dönen varlıkların 5,5 milyar TL’den 6,2 milyar TL’ye çıkması. Artış %13,1 seviyesinde. Toplam varlıklar da 5,6 milyar TL’den 6,3 milyar TL’ye yükseldi. Buna karşın duran varlıklar 138,6 milyon TL’den 113,3 milyon TL’ye geriledi. Bu durum, bilançonun daha fazla işletme sermayesi ve kısa vadeli varlıklar üzerinde yoğunlaştığını gösteriyor.
Net borcun negatif olması önemli bir avantaj. Şirketin net borcu -1,6 milyar TL’den -1,3 milyar TL’ye geldi; bu ifade şirketin borcundan daha fazla nakit ve benzeri likit varlık taşıdığı, yani yaklaşık 1,3 milyar TL net nakit pozisyonunda olduğu anlamına geliyor. Ancak net nakit tamponu dönem içinde yaklaşık 300 milyon TL azalmış durumda. Operasyonel zarar devam ederse bu nakit fazlasının zaman içinde erime riski bulunuyor.
Özkaynaklar 3,3 milyar TL seviyesinde korunarak yalnızca %0,9 arttı. Toplam varlıklardaki artışa rağmen özkaynakların yatay kalması, bilanço büyümesinin büyük ölçüde yükümlülükler veya işletme sermayesi hareketleriyle finanse edilmiş olabileceğini düşündürüyor. Fakat toplam borç ve yükümlülük kırılımı verilmediği için bu konuda kesin hüküm kurmak mümkün değil. Mevcut verilerle söylenebilecek net şey, özkaynak tabanının şimdilik güçlü kaldığı; fakat zarar üretiminin sürmesi hâlinde bu tamponun baskı altına gireceğidir.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, geçen yıl aynı dönemdeki 19,0 milyon TL zarardan, bu dönemde 67,0 milyon TL kazanca döndü. Şirketin enflasyon muhasebesi kaynaklı bu kalemi net kâra yaklaşık 86 milyon TL katkı sağlamış görünüyor.
Bu olumlu rakam, operasyonel iyileşme olarak okunmamalı. TAS 29 kapsamında net parasal pozisyon kazancı veya zararı, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki yapısından kaynaklanır. Bu dönemdeki 67,0 milyon TL’lik kazanç, net parasal kalemlerin şirket lehine çalıştığını gösterse de FAVÖK’ün 135,7 milyon TL zararda olması, ana faaliyetlerdeki problemin devam ettiğini ortaya koyuyor.
Başka bir ifadeyle enflasyon muhasebesi net zararı sınırlamış, ancak operasyonel zararı ortadan kaldırmamış. Gelecek dönemlerde net parasal pozisyonun yönü değişebilir; bu nedenle yatırımcı şirketin performansını bu kalemden arındırılmış şekilde, özellikle FAVÖK ve brüt marj üzerinden değerlendirmeli.
Yatırımcı için Ne Anlama Geliyor?
ALCTL’nin bilançosu, şirkete operasyonel toparlanma için zaman kazandıran önemli bir net nakit avantajı sunuyor. 1,3 milyar TL net nakit ve 3,3 milyar TL özkaynak, kısa vadeli finansal dayanıklılık açısından güçlü noktalar. Fakat bu güç, tek başına yatırım tezini desteklemek için yeterli değil; çünkü şirketin ana faaliyetleri bu dönemde zarar üretiyor.
Önümüzdeki raporlarda yatırımcının odaklanması gereken başlıklar şunlar:
- Satışların enflasyonun üzerinde büyüyüp büyümediği,
- Brüt kâr marjının %7,5 seviyesinden toparlanıp toparlanmadığı,
- FAVÖK’ün yeniden pozitife dönüp dönmediği,
- Net nakit pozisyonundaki erimenin durup durmadığı,
- Sipariş, proje teslimatı ve müşteri karmasında iyileşme olup olmadığı.
Özetle, şirketin fırsatı güçlü bilançosu ve net nakit pozisyonu; temel riski ise satış daralmasıyla birlikte operasyonel marjların hızla bozulması. Net parasal kazanç bu dönem net zararı sınırlamış olsa da sürdürülebilir değer yaratımı için öncelikle brüt marjın ve FAVÖK’ün toparlanması gerekiyor. Çeyreklik veri bulunmadığından, kısa vadeli yön konusunda bir sonraki ara dönem raporunu beklemek en sağlıklı yaklaşım olacaktır.
Yatırım tavsiyesi değildir.