
Açılış
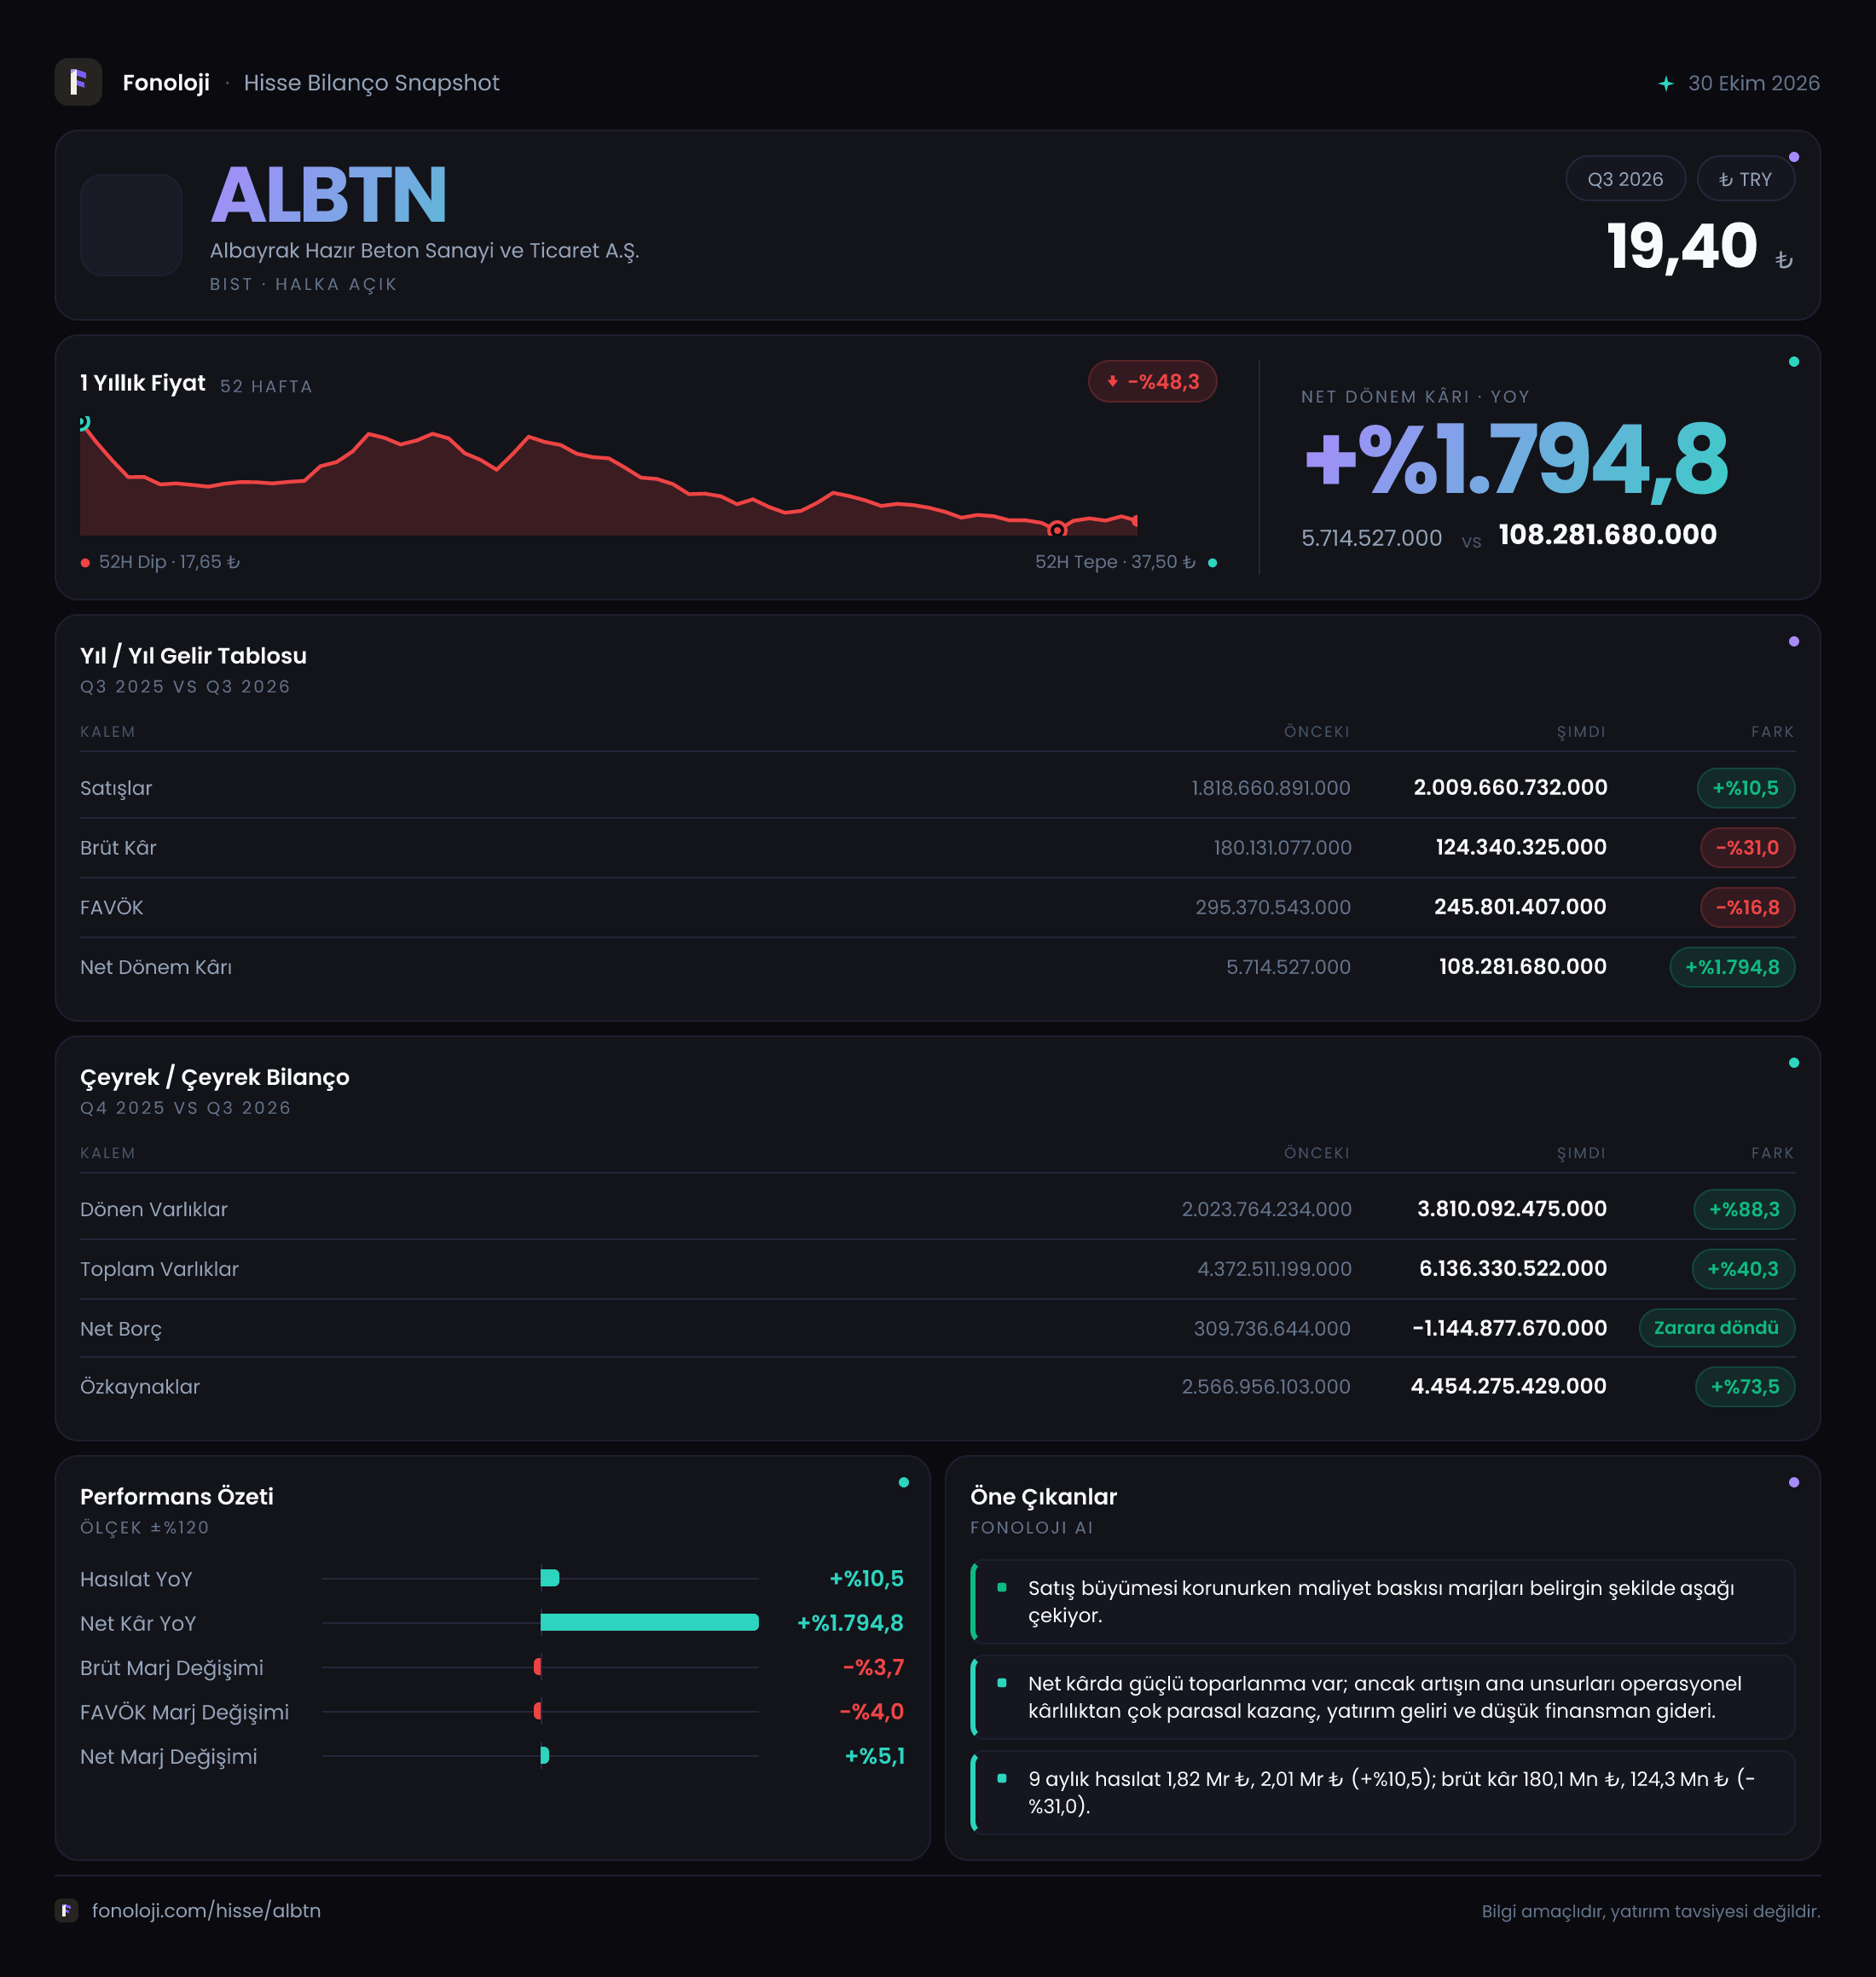
ALBTN — Albayrak Hazır Beton Sanayi ve Ticaret A.Ş., 2026/9 ara döneminde satışlarını yıllık bazda artırmasına rağmen operasyonel kârlılıkta belirgin baskı yaşayan bir görünüm sergiliyor. Satışlar %10,5 artışla 2,0 milyar TL’ye yükselirken brüt kârın %31,0 gerilemesi, maliyetlerin gelirlerden çok daha hızlı arttığını gösteriyor. Buna karşılık şirketin güçlü net nakit pozisyonu ve 126,7 milyon TL’lik net parasal kazancı, net dönem kârını destekleyerek kâr tablosundaki operasyonel zayıflığın tamamının nihai sonuca yansımasını engellemiş. Dolayısıyla bu dönemin ana mesajı, “bilanço güçleniyor ancak ana faaliyet kârlılığı aynı ölçüde iyileşmiyor” şeklinde özetlenebilir.
Satış Hikayesi
Şirketin satışları geçen yılın aynı dönemine göre %10,5 artarak 2,0 milyar TL’ye ulaştı. İlk bakışta nominal büyüme olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında bu artış, reel olarak büyümeye işaret etmiyor. Başka bir ifadeyle ALBTN, fiyat artışlarını satışlarına yansıtmış olsa bile satış hacmi, ürün karması veya pazar payı açısından enflasyonun üzerinde bir performans ortaya koyamamış olabilir.
Hazır beton gibi enerji, yakıt, hammadde, işçilik ve lojistik maliyetlerine duyarlı bir sektörde yalnızca ciroyu artırmak yeterli değil. Şirketin satış büyümesinin maliyet artışlarını karşılayıp karşılamadığı, bu dönemdeki temel yatırımcı sorusu. Veriler, satışların sınırlı bir oranda yükselmesine karşın brüt kârın sert şekilde gerilediğini gösterdiği için şirketin fiyatlama gücünün maliyet baskısının gerisinde kaldığı anlaşılıyor.
Paylaşılan çeyreklik veride 2025/9 satışları 680,2 milyon TL olarak yer alıyor. Ancak bu rakam, gelir tablosundaki 1,8 milyar TL’lik geçen yıl aynı dönem satışlarıyla doğrudan örtüşmüyor. Bu fark, bir verinin tek çeyreğe, diğerinin ise dokuz aylık kümülatif döneme ait olabileceğine işaret ediyor. Bu nedenle çeyreklik satış trendi üzerinden kesin bir ivme analizi yapmak için dönem tanımlarının netleşmesini beklemek gerekir. Mevcut karşılaştırmada güvenilir sinyal, yıllık bazda satışların %10,5 artmış olması; fakat bu büyümenin enflasyonun altında kalmasıdır.
Kârlılık
Kârlılık tarafında tablo satışlardan daha zayıf. Brüt kâr 180,1 milyon TL’den 124,3 milyon TL’ye gerilerken, brüt kâr marjı yaklaşık %10,0’dan %6,2’ye düştü. Yani şirket her 100 TL’lik satıştan geçen yıl yaklaşık 10 TL brüt kâr üretirken, bu dönemde bu tutar yaklaşık 6,2 TL’ye inmiş durumda. Marjdaki bu 3,8 puanlık gerileme, hammadde, enerji, nakliye veya üretim maliyetlerinin satış fiyatlarından daha hızlı arttığını düşündürüyor.
FAVÖK ise 295,4 milyon TL’den 245,8 milyon TL’ye düşerek %16,8 geriledi. FAVÖK marjı da yaklaşık %16,4’ten %12,3’e indi. Satışlar büyürken FAVÖK’ün küçülmesi, şirketin operasyonel kaldıraçtan faydalanamadığını ve ciro artışının kâra dönüşme oranının bozulduğunu gösteriyor. Özellikle inşaat ve hazır beton sektöründe güçlü ciro büyümesinin yatırımcı açısından anlamlı olabilmesi için marjların en azından korunması gerekir; burada ise hem brüt hem FAVÖK marjı gerilemiş.
Dikkat çeken nokta, bildirilen FAVÖK’ün 245,8 milyon TL ile brüt kâr olan 124,3 milyon TL’nin üzerinde olmasıdır. Normalde FAVÖK, brüt kârdan faaliyet giderleri düşüldükten sonra hesaplandığı için bu iki kalemin aynı tanım setiyle sunulup sunulmadığının finansal dipnotlardan kontrol edilmesi gerekir. Bu durum bir veri sınıflandırması, farklı hesaplama yöntemi veya faaliyet dışı kalemlerin FAVÖK tanımına dahil edilmesiyle açıklanabilir. Bu nedenle yatırımcıların yalnızca açıklanan FAVÖK’e değil, faaliyet kârı ve dipnotlardaki hesaplama yöntemine de bakması önem taşıyor.
Net dönem kârı ise 5,7 milyon TL’den 108,3 milyon TL’ye çıkarak güçlü bir sıçrama yaptı. Net kâr marjı yaklaşık %0,3’ten %5,4’e yükseldi. Ancak bu iyileşmenin temelinde operasyonel marj genişlemesi değil, yüksek net parasal kazanç bulunuyor. Bu ayrım kritik; çünkü kâr artışı faaliyet performansından ziyade enflasyon muhasebesinin ve bilanço yapısının etkisiyle oluşmuş olabilir.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha güçlü bir resim sunuyor. Dönen varlıklar 2,0 milyar TL’den 3,8 milyar TL’ye yükselerek %88,3 arttı. Bu artış, şirketin likidite kapasitesini güçlendirmiş görünüyor; ancak dönen varlıkların hangi kalemlerden oluştuğu önem taşıyor. Ticari alacaklar veya stoklar ağırlıklı bir artış varsa, bilanço büyümesi nakit yaratımıyla aynı anlama gelmeyebilir.
Toplam varlıklar 4,4 milyar TL’den 6,1 milyar TL’ye çıkarak %40,3 arttı. Duran varlıklar ise yaklaşık yatay kalarak 2,3 milyar TL seviyesinde gerçekleşti. Dolayısıyla büyümenin ana kaynağı yeni kapasite yatırımlarından çok dönen varlıklardaki artış olmuş görünüyor.
Net borç tarafında önemli bir iyileşme var. Şirket önceki dönemde 309,7 milyon TL net borçlu iken bu dönemde 1,1 milyar TL net nakit pozisyonuna geçti. Bu, yaklaşık 1,4 milyar TL’lik bir iyileşmeye işaret ediyor. Net nakit, faiz ve refinansman riskini azaltırken şirketin işletme sermayesi ihtiyacını, yatırım harcamalarını veya olası sektör dalgalanmalarını daha rahat yönetmesini sağlayabilir. Buna karşılık şirketin FAVÖK’ü 245,8 milyon TL olduğundan, net nakit tutarı FAVÖK’ün yaklaşık 4,5 katına denk geliyor. Bu güçlü finansal tampon, operasyonel marj baskısına karşı önemli bir koruma sağlıyor.
Özkaynaklar 2,6 milyar TL’den 4,5 milyar TL’ye yükselerek %73,5 arttı. Özkaynakların toplam varlıklara oranı da yaklaşık %59’dan %74’e çıkarak bilanço dayanıklılığının arttığını gösteriyor. Ancak artışın ne kadarının net kârdan, ne kadarının enflasyon muhasebesi veya diğer özkaynak kalemlerinden geldiği dipnotlarla incelenmeli.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kalemi, bu dönemin net kârını anlamak açısından belirleyici. Şirketin net parasal kazancı 3,5 milyon TL’den 126,7 milyon TL’ye yükseldi. Bu kalem, enflasyon muhasebesi uygulaması kapsamında şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini yansıtıyor.
Net parasal kazanç, özellikle şirketin parasal yükümlülüklerine kıyasla daha güçlü bir parasal varlık yapısına sahip olması veya bilanço kompozisyonunun enflasyon muhasebesinden olumlu etkilenmesiyle ortaya çıkabilir. Ancak bu kazanç nakit yaratımı anlamına gelmez; şirketin operasyonel faaliyetlerinden elde ettiği sürdürülebilir bir gelir olarak değerlendirilmemeli. Bu dönemde 126,7 milyon TL’lik net parasal kazanç, 108,3 milyon TL’lik net dönem kârından daha yüksek. Bu da operasyonel kârlılık baskısına rağmen net kârın büyük ölçüde TAS 29 etkisiyle desteklendiğini gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
ALBTN’de yatırım tezinin güçlü tarafı bilanço. 1,1 milyar TL net nakit, yükselen özkaynaklar ve artan dönen varlıklar şirketin finansal riskini azaltıyor. Faiz maliyetlerinin ve krediye erişimin önemli olduğu bir ortamda bu yapı, borçlu rakiplere kıyasla avantaj sağlayabilir.
Buna karşılık ana faaliyet tarafında dikkat edilmesi gereken üç konu var:
- Satış büyümesi %10,5 ile enflasyonun altında kaldı; reel büyüme sinyali zayıf.
- Brüt kâr marjı %10,0’dan %6,2’ye, FAVÖK marjı %16,4’ten %12,3’e geriledi.
- Net kâr artışı güçlü olsa da bu artışın önemli bölümü operasyonel performanstan değil, 126,7 milyon TL’lik net parasal kazançtan kaynaklandı.
Bu nedenle şirketin değerlemesinde yalnızca net kâr büyümesine bakmak yanıltıcı olabilir. Önümüzdeki dönemlerde satışların enflasyonun üzerinde büyüyüp büyümediği, brüt marjın toparlanıp toparlanmadığı ve net parasal kazanç olmadan operasyonel kârın güçlenip güçlenmediği izlenmeli. Çeyreklik veri setindeki dönem uyumsuzluğu da giderilmeden kısa vadeli ivme analizi yapılmamalı.
Yatırım tavsiyesi değildir.