
Açılış
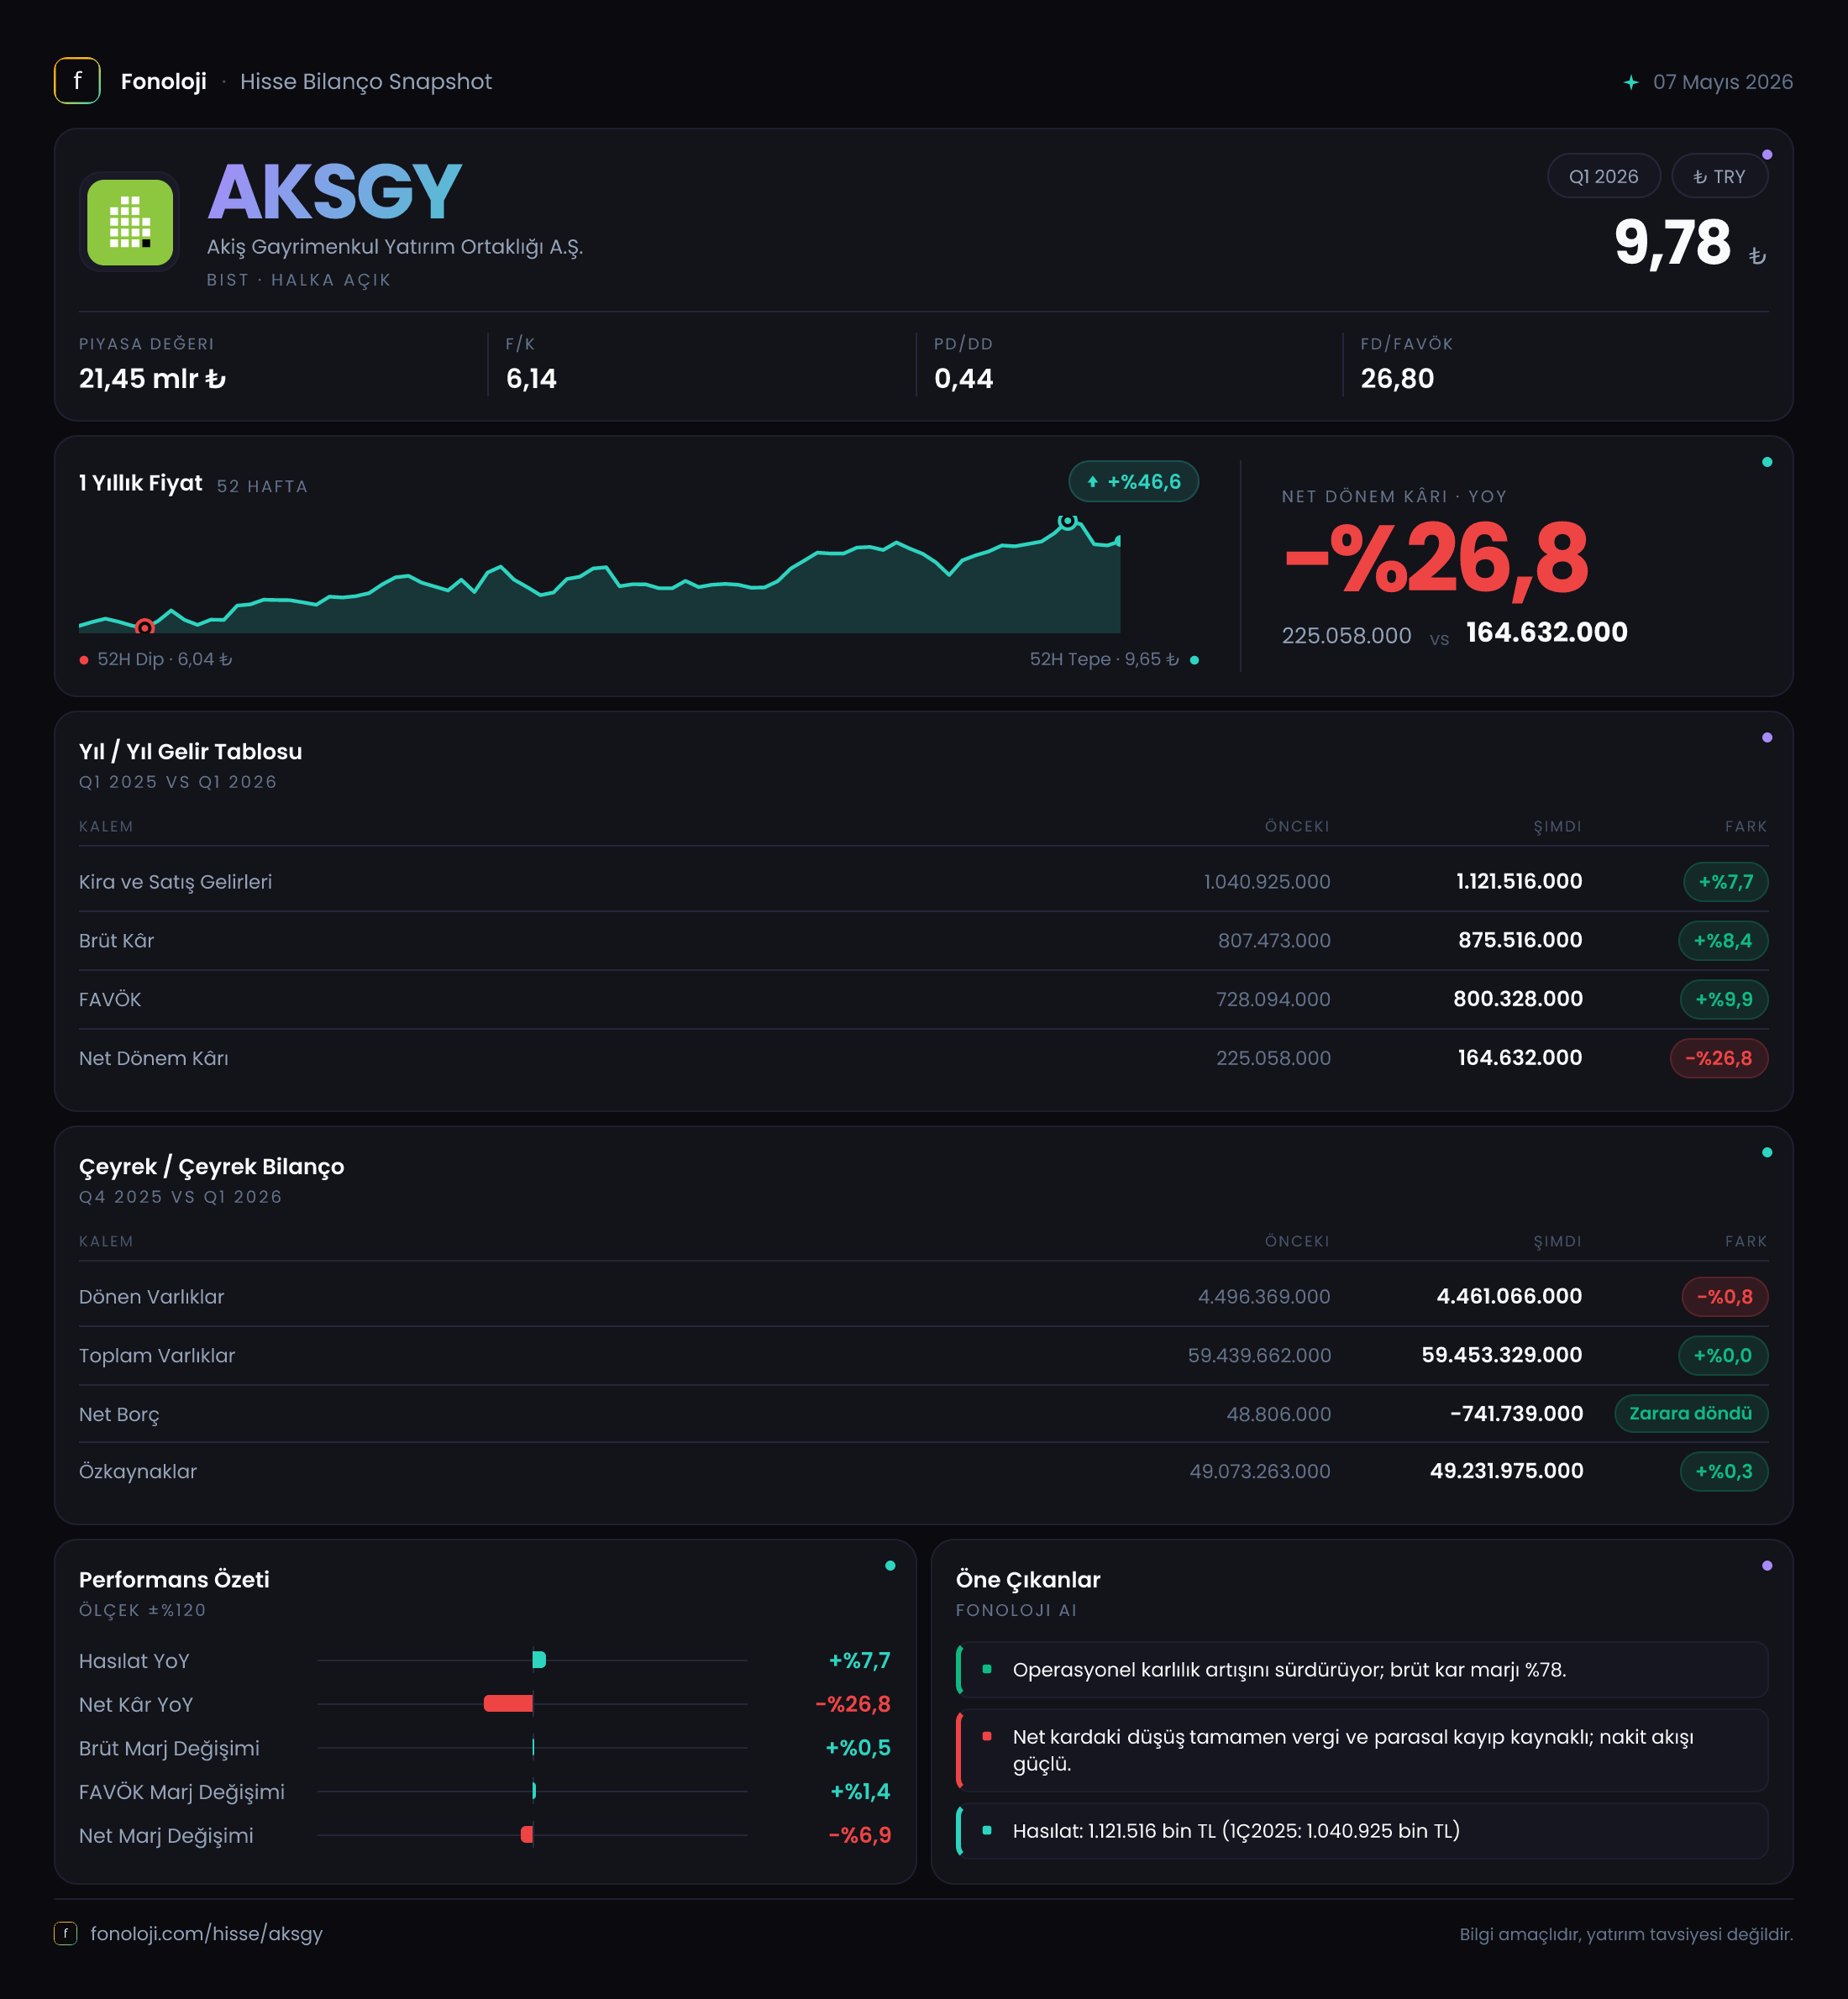
AKSGY, gayrimenkul yatırımları ve kira gelirleri üzerinden değer üreten bir gayrimenkul yatırım ortaklığı olarak 2026’nın ilk çeyreğinde operasyonel tarafta güçlü, net kâr tarafında ise daha zayıf bir görünüm sundu. Satışlar geçen yılın aynı dönemine göre %9,3 artarak 1,2 milyar TL’ye, FAVÖK ise %12,6 yükselerek 803,8 milyon TL’ye ulaştı. Buna karşın net parasal pozisyonun pozitif katkıdan negatif katkıya dönmesi ve finansal tablo üzerindeki enflasyon muhasebesi etkileri, net kârı %26,8 aşağı çekerek 164,6 milyon TL’ye indirdi. Bilançonun ana hikâyesi ise oldukça farklı: toplam varlıklar yatay kalırken şirket, 650,5 milyon TL net borçtan 808 milyon TL net nakit pozisyonuna geçti.
Satış Hikayesi
AKSGY’nin ilk çeyrek satışları 1,2 milyar TL seviyesinde gerçekleşti. Geçen yılın aynı çeyreğinde satışlar 1,1 milyar TL idi; dolayısıyla nominal büyüme %9,3 oldu. Bu artış ilk bakışta olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satışların reel olarak aynı hızda büyümediği açık. Başka bir ifadeyle şirket gelirlerini nominal olarak artırmış olsa da bu artış, fiyat seviyesindeki genel yükselişin gerisinde kalıyor.
Gayrimenkul şirketlerinde satış performansını yalnızca ciro büyümesiyle okumak yeterli değil. Kira sözleşmelerinin yenileme oranları, kira artışlarının enflasyona ne ölçüde eşlik ettiği, doluluk seviyeleri ve portföydeki varlıkların gelir üretme kapasitesi de önem taşıyor. Ancak mevcut veride bu operasyonel kırılımlar yer almadığı için satış büyümesinin hangi varlık veya gelir kaleminden kaynaklandığını kesin biçimde söylemek mümkün değil.
Çeyreklik karşılaştırmada elimizde yalnızca 2025/3 ve 2026/3 dönemleri bulunuyor. Bu nedenle yılın son çeyreğinden ilk çeyreğe geçişte gelirlerin ivme kazanıp kazanmadığını değerlendirmek mümkün değil; çeyreklik trend için sonraki dönemleri beklemek gerekiyor. Mevcut veri, yıllık bazda sınırlı bir nominal büyümeye işaret ediyor. Enflasyonun üzerinde bir büyüme görülmediği için satış tarafında ana soru, şirketin kira ve işletme gelirlerini reel olarak koruyup koruyamadığı olacak.
Kârlılık
AKSGY’nin kârlılık göstergeleri, satışlardan daha güçlü bir tablo ortaya koyuyor. Brüt kâr %10,8 artarak 918,6 milyon TL’ye yükseldi. Böylece brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %75,3 seviyesinden %76,6’ya çıktı. Marjdaki yaklaşık 1,3 puanlık iyileşme, gelirlerin maliyetlerden biraz daha hızlı büyüdüğünü gösteriyor.
FAVÖK tarafındaki gelişme daha dikkat çekici. FAVÖK 803,8 milyon TL’ye ulaşırken, FAVÖK marjı yaklaşık %64,9’dan %67,0’a yükseldi. Satışlar %9,3 artarken FAVÖK’ün %12,6 büyümesi, operasyonel giderlerin ve faaliyet maliyetlerinin gelir artışının altında kaldığına işaret ediyor. Gayrimenkul şirketleri açısından yüksek FAVÖK marjı, kira ve benzeri tekrarlayan gelirlerin maliyet yapısı üzerindeki avantajını yansıtabilir; ancak bu marjın sürdürülebilirliği, doluluk ve kira tahsilat kalitesi gibi verilerle birlikte izlenmeli.
Buna karşın operasyonel kârlılıktaki iyileşme net kâra aynı ölçüde yansımadı. Net dönem kârı 225,1 milyon TL’den 164,6 milyon TL’ye geriledi. Net kâr marjı da yaklaşık %20,5’ten %13,7’ye düştü. Yani şirket satıştan ve operasyonlardan daha yüksek kârlılık üretirken, net kâr seviyesinde gerileme yaşadı.
Bu ayrışmanın temel nedeni net parasal pozisyondaki sert değişim. Geçen yıl aynı dönemde 222,7 milyon TL pozitif olan net parasal pozisyon, bu çeyrekte 20,3 milyon TL negatif gerçekleşti. Böylece net kâr açısından yaklaşık 243 milyon TL’lik bir katkı farkı oluştu. Sonuç olarak operasyonel iyileşme, enflasyon muhasebesi kaynaklı bu olumsuz değişimi telafi etmeye yetmedi.
Bilanço Sağlığı
AKSGY’nin bilançosu 2026’nın ilk çeyreği sonunda genel olarak güçlü ve dengeli görünüyor. Dönen varlıklar 4,6 milyar TL ile önceki yıl sonuna göre yatay kalırken, duran varlıklar 55 milyar TL seviyesinde korundu. Toplam varlıklar da 59,6 milyar TL ile değişmedi. Bu görünüm, şirketin portföy büyüklüğünde veya bilanço kompozisyonunda ilk çeyrekte kayda değer bir değişim yaşanmadığını gösteriyor.
Özkaynaklar 49,1 milyar TL’den 49,2 milyar TL’ye yükseldi. Artış yalnızca %0,3 gibi sınırlı bir seviyede kalsa da varlıkların büyük bölümünün özkaynaklarla finanse edilmesi bilanço dayanıklılığı açısından olumlu. Toplam varlıklar içinde özkaynakların payı yaklaşık %82,5 düzeyinde. Bu oran, şirketin borçluluk kaynaklı finansal riskinin sınırlı olduğuna işaret ediyor.
En güçlü gelişme net borç pozisyonunda görüldü. Şirket önceki dönem sonunda 650,5 milyon TL net borç taşırken, 2026/3 itibarıyla 808 milyon TL net nakit pozisyonuna geçti. Bu, yaklaşık 1,46 milyar TL’lik bir iyileşme anlamına geliyor. Net borç/FAVÖK oranı bu nedenle pozitif bir borçluluk oranı olarak değil, net nakit pozisyonu olarak okunmalı. İlk çeyrek FAVÖK’ü üzerinden bakıldığında net borç/FAVÖK yaklaşık -1,0x seviyesinde; ancak tek çeyreklik FAVÖK’ü yıllıklandırmak sağlıklı olmayabileceği için bu oran yalnızca bilanço yönünü göstermeli. Şirketin borç geri ödeme ve faiz yükü açısından rahat bir konumda olması, yüksek faiz ortamında önemli bir avantaj.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini gösterir. Geçen yılın aynı dönemindeki 222,7 milyon TL pozitif net parasal pozisyon, net kâra destek vermişti. Bu dönemde ise pozisyon 20,3 milyon TL negatif oldu ve net kârı aşağı çekti.
Bu değişim, şirketin operasyonel performansının bozulduğu anlamına gelmiyor. Tam tersine, brüt kâr ve FAVÖK marjları yükselmiş durumda. Ancak TAS 29 etkisi, operasyonel kârın finansal tablolardaki net kâra dönüşümünü zayıflattı. Özellikle yüksek enflasyon dönemlerinde net kârın tek başına izlenmesi yanıltıcı olabilir; FAVÖK, nakit üretimi ve net nakit pozisyonu birlikte değerlendirilmelidir.
Yatırımcı için Ne Anlama Geliyor?
AKSGY’nin 2026/3 sonuçları, operasyonel olarak dirençli fakat net kâr açısından baskı altında bir şirket profili çiziyor. Yatırımcı açısından öne çıkan noktalar şöyle:
- Satışlar nominal olarak büyüse de %9,3’lük artış, yüksek enflasyon ortamında reel büyüme açısından yeterince güçlü değil.
- Brüt kâr marjının %76,6’ya, FAVÖK marjının %67,0’a yükselmesi operasyonel verimlilik açısından olumlu.
- Net kârın %26,8 gerilemesi, TAS 29 kaynaklı net parasal pozisyon değişiminin sonuçlar üzerindeki etkisini gösteriyor.
- 808 milyon TL net nakit pozisyonu ve yüksek özkaynak oranı, faiz ve borçluluk riskini sınırlıyor.
- Önümüzdeki dönemlerde kira gelirlerinin enflasyonun üzerinde artıp artmadığı, portföy doluluk oranları ve net parasal pozisyonun tekrar pozitife dönüp dönmeyeceği yakından izlenmeli.
Özetle, AKSGY’de bilanço sağlamlığı ve faaliyet kârlılığı yatırım tezini desteklerken, reel gelir büyümesinin sınırlı kalması ve net kârın enflasyon muhasebesine duyarlılığı dikkat edilmesi gereken başlıklar. Şirketin güçlü net nakit pozisyonu önemli bir tampon sağlıyor; ancak yatırımcı, yalnızca yüksek FAVÖK marjına değil, bu kârlılığın nakde dönüşümüne ve portföyün reel değer yaratma kapasitesine de odaklanmalı.
Yatırım tavsiyesi değildir.