
Açılış
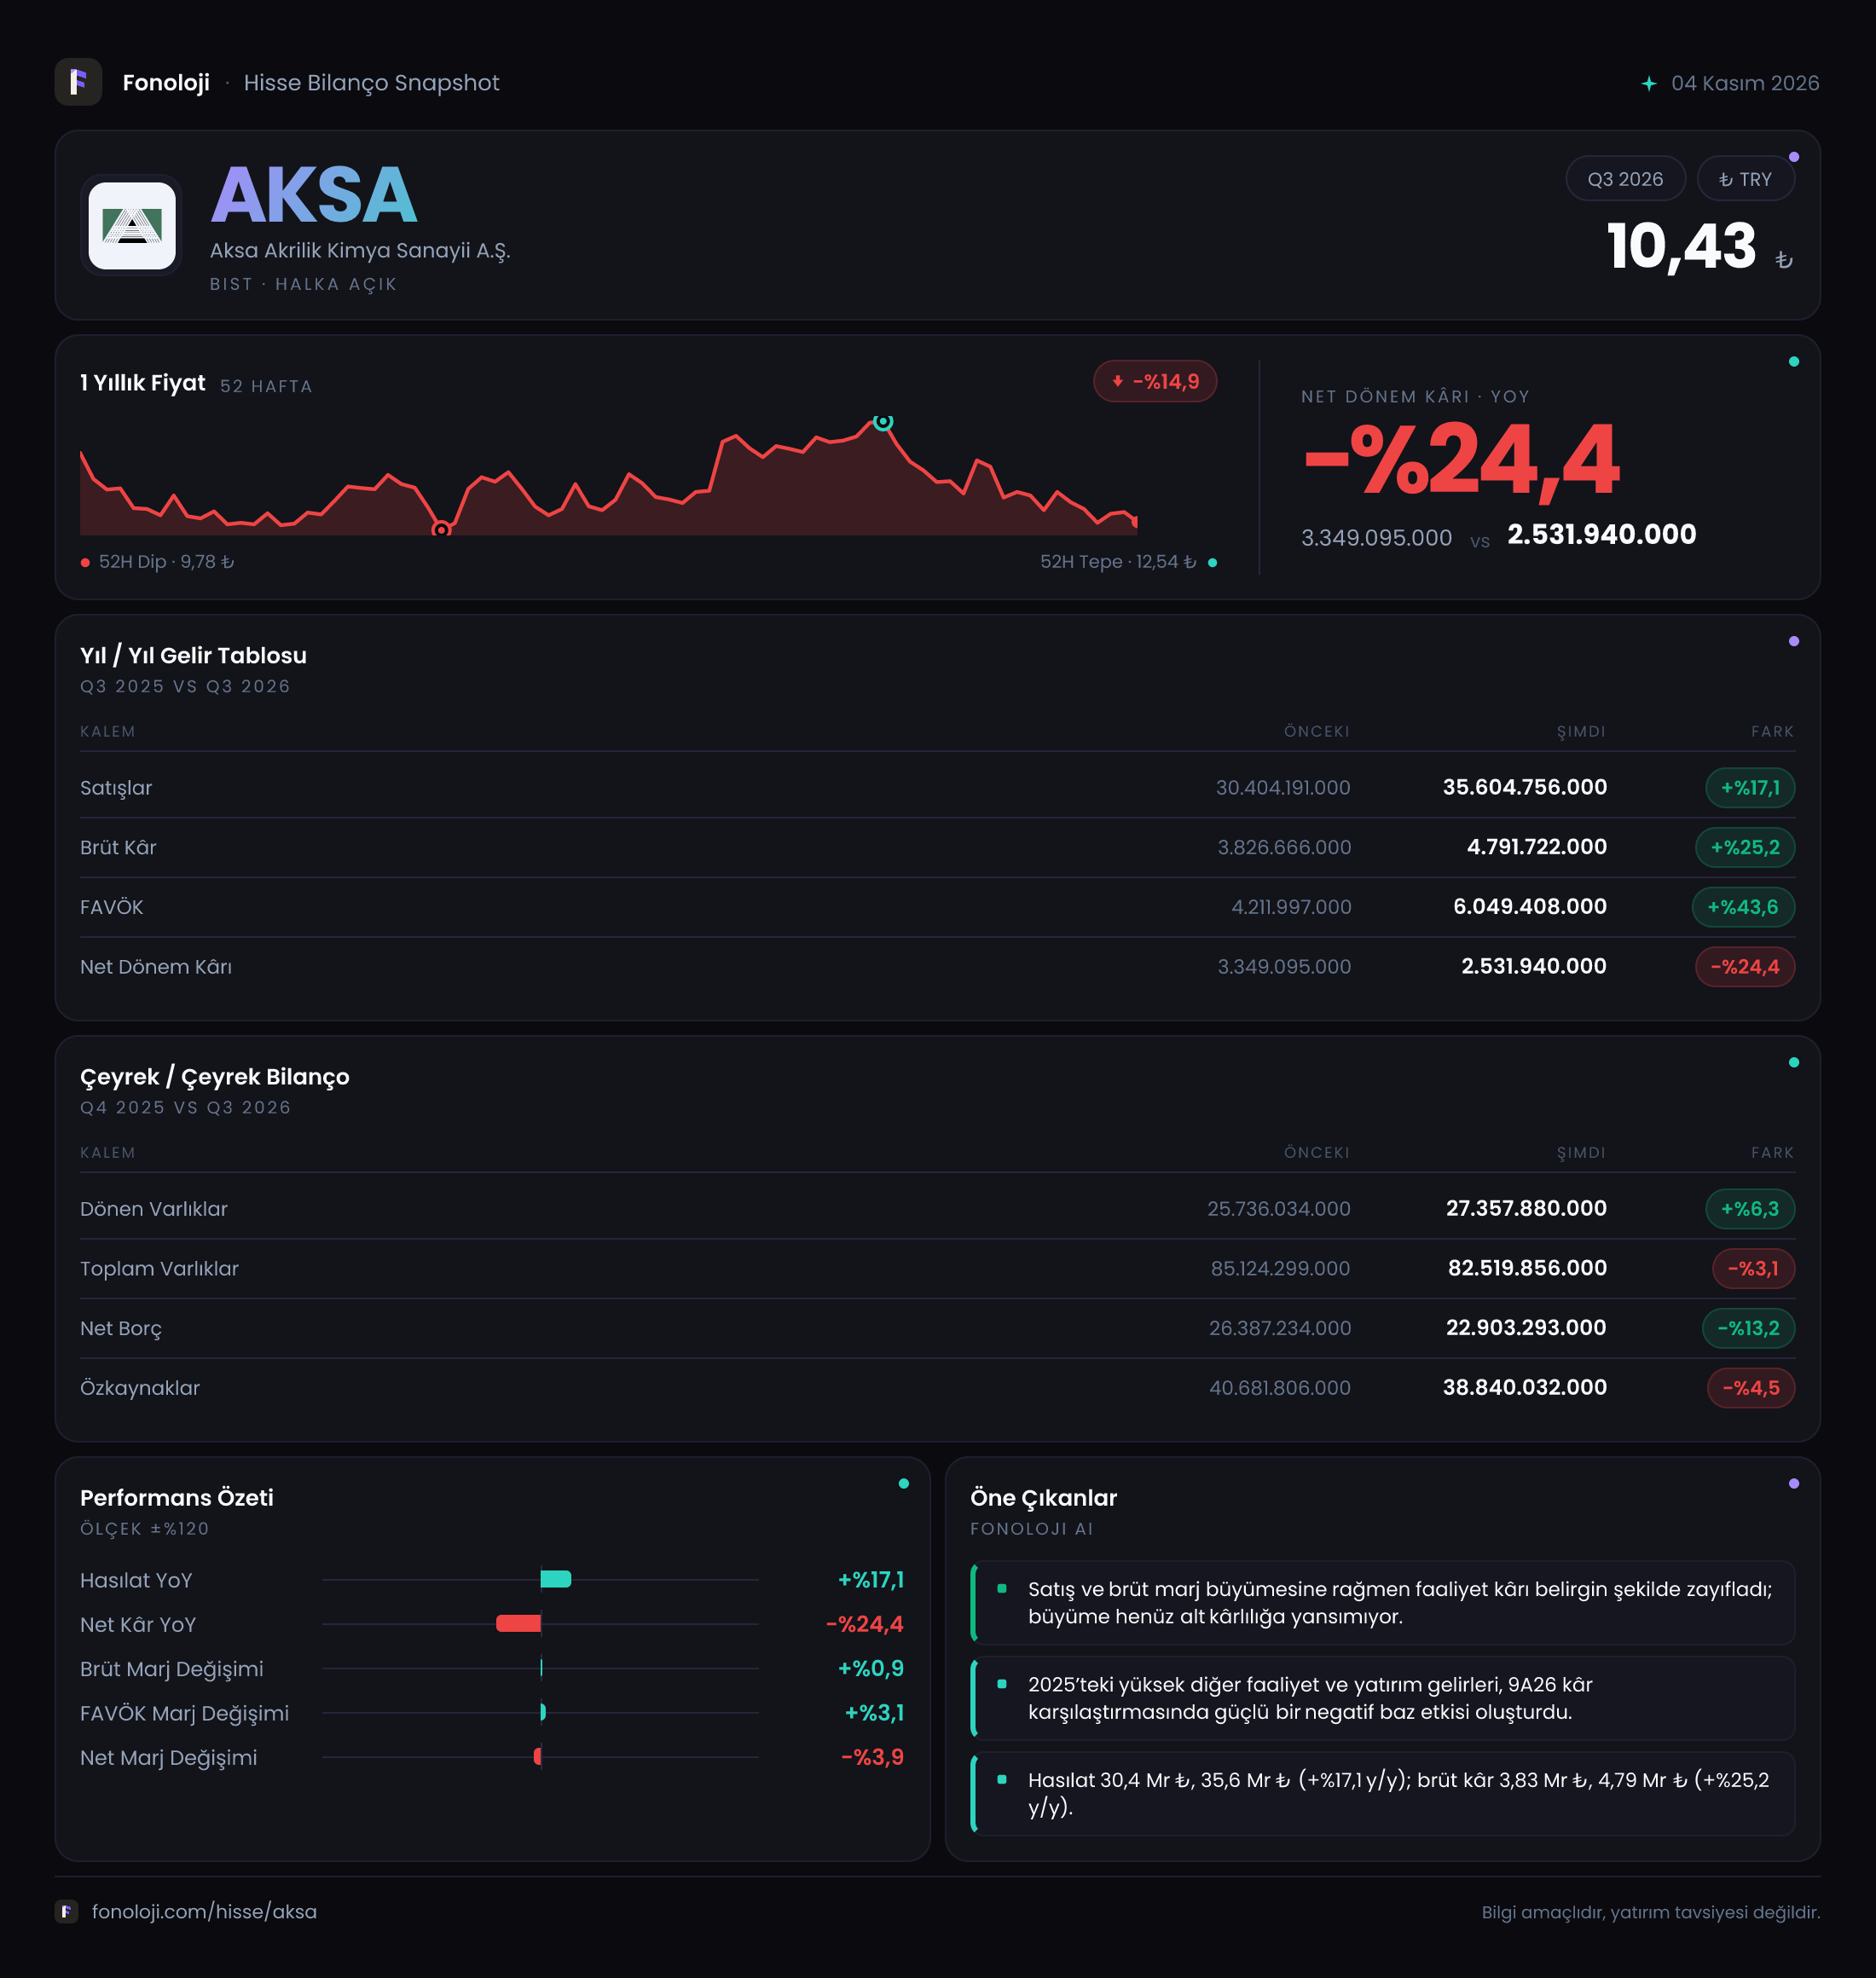
AKSA Akrilik, akrilik elyaf başta olmak üzere kimya ve ileri malzeme alanlarında faaliyet gösteren, üretim yapısı nedeniyle enerji, hammadde maliyetleri ve küresel talep koşullarına duyarlı bir şirket. 2026/9AB sonuçları, satış büyümesinin enflasyonun gerisinde kaldığı bir ortamda operasyonel kârlılığın belirgin biçimde güçlendiğini gösteriyor. Şirketin satışları 35,6 milyar TL’ye yükselirken FAVÖK 6,0 milyar TL’ye çıktı; buna karşın net kâr 2,5 milyar TL’ye geriledi. Özetle AKSA’nın faaliyet performansı iyileşmiş, ancak bu iyileşme henüz net kâra aynı ölçüde yansımamış durumda.
Satış Hikayesi
AKSA’nın 9 aylık satışları geçen yılın aynı dönemine göre %17,1 artarak 35,6 milyar TL’ye ulaştı. Nominal olarak bakıldığında bu güçlü bir büyüme gibi görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında satış artışı reel anlamda zayıf kalıyor. Başka bir ifadeyle şirket, fiyat artışlarının ve enflasyonun gerisinde kalan bir satış büyümesi sergilemiş; bu da hacim, ürün karması veya küresel talep tarafında henüz güçlü bir ivme olmadığını düşündürüyor.
Burada kritik ayrım, satışların sınırlı büyümesine rağmen brüt kâr ve FAVÖK’ün çok daha hızlı artması. Satışlar 5,2 milyar TL artarken brüt kâr 1,0 milyar TL, FAVÖK ise 1,8 milyar TL yükselmiş. Bu tablo, şirketin yalnızca daha fazla satış yapmaya değil, satış başına daha fazla kâr üretmeye odaklandığını gösteriyor.
Verilen çeyreklik veri setinde yalnızca 2025/9 dönemi için satışların 10,5 milyar TL, FAVÖK’ün 1,3 milyar TL olduğu görülüyor. 2026 döneminin karşılaştırılabilir çeyreklik kırılımı sunulmadığı için yıl içindeki ivmeyi çeyrek bazında kesin biçimde değerlendirmek mümkün değil. Bu nedenle satış büyümesinin hangi çeyrekte hızlandığını veya yavaşladığını görmek için daha detaylı ara dönem verisini beklemek gerekiyor.
Kârlılık
AKSA’nın brüt kârı geçen yılın aynı dönemindeki 3,8 milyar TL’den 4,8 milyar TL’ye çıkarak %25,2 büyüdü. Böylece brüt kâr marjı yaklaşık %12,5’ten %13,5’e yükseldi. Marjdaki yaklaşık 1 puanlık iyileşme, satış büyümesinin enflasyonun altında kaldığı bir dönemde önemli; şirketin hammadde, enerji, üretim verimliliği veya ürün karması tarafında daha elverişli bir yapı yakaladığını gösteriyor. Ancak bu iyileşmenin kalıcı olup olmadığını anlamak için gelecek çeyreklerde de korunup korunmadığı izlenmeli.
FAVÖK tarafındaki gelişme daha dikkat çekici. FAVÖK 4,2 milyar TL’den 6,0 milyar TL’ye yükselerek %43,6 arttı. FAVÖK marjı da yaklaşık %13,8’den %16,9’a çıktı. Satış marjındaki artışın yaklaşık 3,1 puana ulaşması, operasyonel kaldıraç ve maliyet yönetiminin şirket lehine çalıştığını ortaya koyuyor. FAVÖK büyümesinin satış büyümesinin çok üzerinde gerçekleşmesi, AKSA’nın faaliyet kârlılığında belirgin bir toparlanma olduğunu gösteriyor.
Buna karşın net dönem kârı 3,3 milyar TL’den 2,5 milyar TL’ye gerileyerek %24,4 düştü. Net kâr marjı da yaklaşık %10,9’dan %7,0’a indi. Yani operasyonel seviyede güçlenen şirket, faaliyet dışı kalemler, finansman giderleri, vergi veya enflasyon muhasebesi kaynaklı etkiler nedeniyle bu iyileşmeyi net kârda gösterememiş. Eldeki veri bu düşüşün hangi kalemden kaynaklandığını ayrıştırmaya izin vermiyor; bu nedenle net kârın zayıflaması yatırımcı açısından özellikle takip edilmesi gereken başlık.
Verilen çeyreklik satırda 2025/9 net kârı 3,1 milyar TL olarak yer alırken gelir tablosunda karşılaştırmalı net kâr 3,3 milyar TL görünüyor. Bu farkın raporlama kapsamı veya dönem tanımından kaynaklanıp kaynaklanmadığı finansal tablo dipnotlarıyla kontrol edilmeli.
Bilanço Sağlığı
AKSA’nın toplam varlıkları önceki yıl sonundaki 85,1 milyar TL’den 82,5 milyar TL’ye geriledi. Dönen varlıklar %6,3 artarak 27,4 milyar TL’ye çıkarken duran varlıklar %7,1 azalarak 55,2 milyar TL’ye indi. Bu değişim, şirketin likidite tarafında sınırlı bir iyileşme yaşadığını, ancak duran varlık tabanının küçüldüğünü gösteriyor. Duran varlıklardaki düşüşün amortisman, yeniden değerleme veya başka bilanço hareketlerinden hangisiyle oluştuğu veride açıklanmadığı için bu kaleme temkinli yaklaşmak gerekiyor.
Bilanço açısından olumlu nokta net borcun 26,4 milyar TL’den 22,9 milyar TL’ye gerilemesi. 3,5 milyar TL’lik düşüş ve %13,2’lik azalış, borçluluk baskısının hafiflediğine işaret ediyor. Net borcun 9 aylık FAVÖK’e oranı yaklaşık 3,8 kat seviyesinde. Bu oran tek başına aşırı yüksek görünmese de FAVÖK’ün 9 aylık dönem verisi olduğu ve yıllıklandırılmadığı unutulmamalı. Yıllıklandırılmış operasyonel kârlılık daha yüksek bir baz sunabilir; yine de faiz oranlarının ve döviz hareketlerinin borç taşıma maliyetine etkisi izlenmeli.
Özkaynaklar 40,7 milyar TL’den 38,8 milyar TL’ye gerileyerek %4,5 düştü. Net borç azalırken özkaynakların da küçülmesi, bilançonun yalnızca borç ödeme performansına bakılarak değerlendirilmemesi gerektiğini gösteriyor. Sermaye yapısındaki bu hareketin nedenleri dipnotlarda incelenmeli.
Net Parasal Pozisyon (TAS 29)
AKSA’nın net parasal pozisyonu 948,2 milyon TL’den 3,6 milyar TL’ye yükseldi. Bu, %274,6 gibi oldukça yüksek bir artışa karşılık geliyor. Enflasyon muhasebesinde şirketin parasal varlık ve parasal yükümlülüklerinin enflasyon karşısındaki etkisi net parasal pozisyon kalemi üzerinden kâra veya zarara yansıyabiliyor.
Bu kalemdeki yüksek artış, net kârın faaliyet performansından farklı bir yönde hareket etmesinde önemli rol oynamış olabilir. Ancak net parasal pozisyonun artması doğrudan nakit yaratımı anlamına gelmez; bu daha çok enflasyon muhasebesi kapsamında oluşan muhasebesel bir etkidir. Bu nedenle yatırımcı, 6,0 milyar TL’lik FAVÖK’ü operasyonel performansın, 2,5 milyar TL’lik net kârı ise operasyonel sonuçlarla birlikte parasal pozisyon, finansman ve vergi etkilerinin birleşimi olarak okumalı.
Yatırımcı için Ne Anlama Geliyor?
AKSA’nın bu dönemdeki ana hikâyesi, zayıf reel satış büyümesine rağmen belirgin biçimde güçlenen operasyonel kârlılık. Özellikle %16,9 FAVÖK marjı, şirketin maliyet ve ürün karması tarafında geçen yıla göre daha iyi bir noktaya geldiğini gösteriyor. Net borcun 22,9 milyar TL’ye düşmesi de finansal risk açısından olumlu bir gelişme.
Bununla birlikte yatırımcının üç başlığa dikkat etmesi gerekiyor:
- Satış büyümesi enflasyonun altında: Operasyonel verimlilik güçlü olsa da sürdürülebilir büyüme için hacim ve reel talep tarafının toparlanması gerekiyor.
- Net kâr operasyonel performansı yansıtmıyor: FAVÖK artarken net kârın düşmesi, finansman, vergi ve enflasyon muhasebesi etkilerinin yakından incelenmesini gerektiriyor.
- Özkaynaklar geriliyor: Net borçtaki düşüş olumlu olsa da özkaynakların azalması bilanço kalitesinin bütünsel olarak izlenmesi gerektiğini gösteriyor.
Sonuç olarak veri, operasyonel açıdan toparlanan ancak net kâr ve bilanço tarafında henüz tam olarak dengelenmeyen bir AKSA profili çiziyor. Önümüzdeki dönemlerde FAVÖK marjının korunması, satış büyümesinin enflasyonu aşması, net borcun düşmeye devam etmesi ve net kârın operasyonel iyileşmeye eşlik etmesi yatırım tezinin güçlenmesi açısından belirleyici olacak.
Yatırım tavsiyesi değildir.