
Açılış
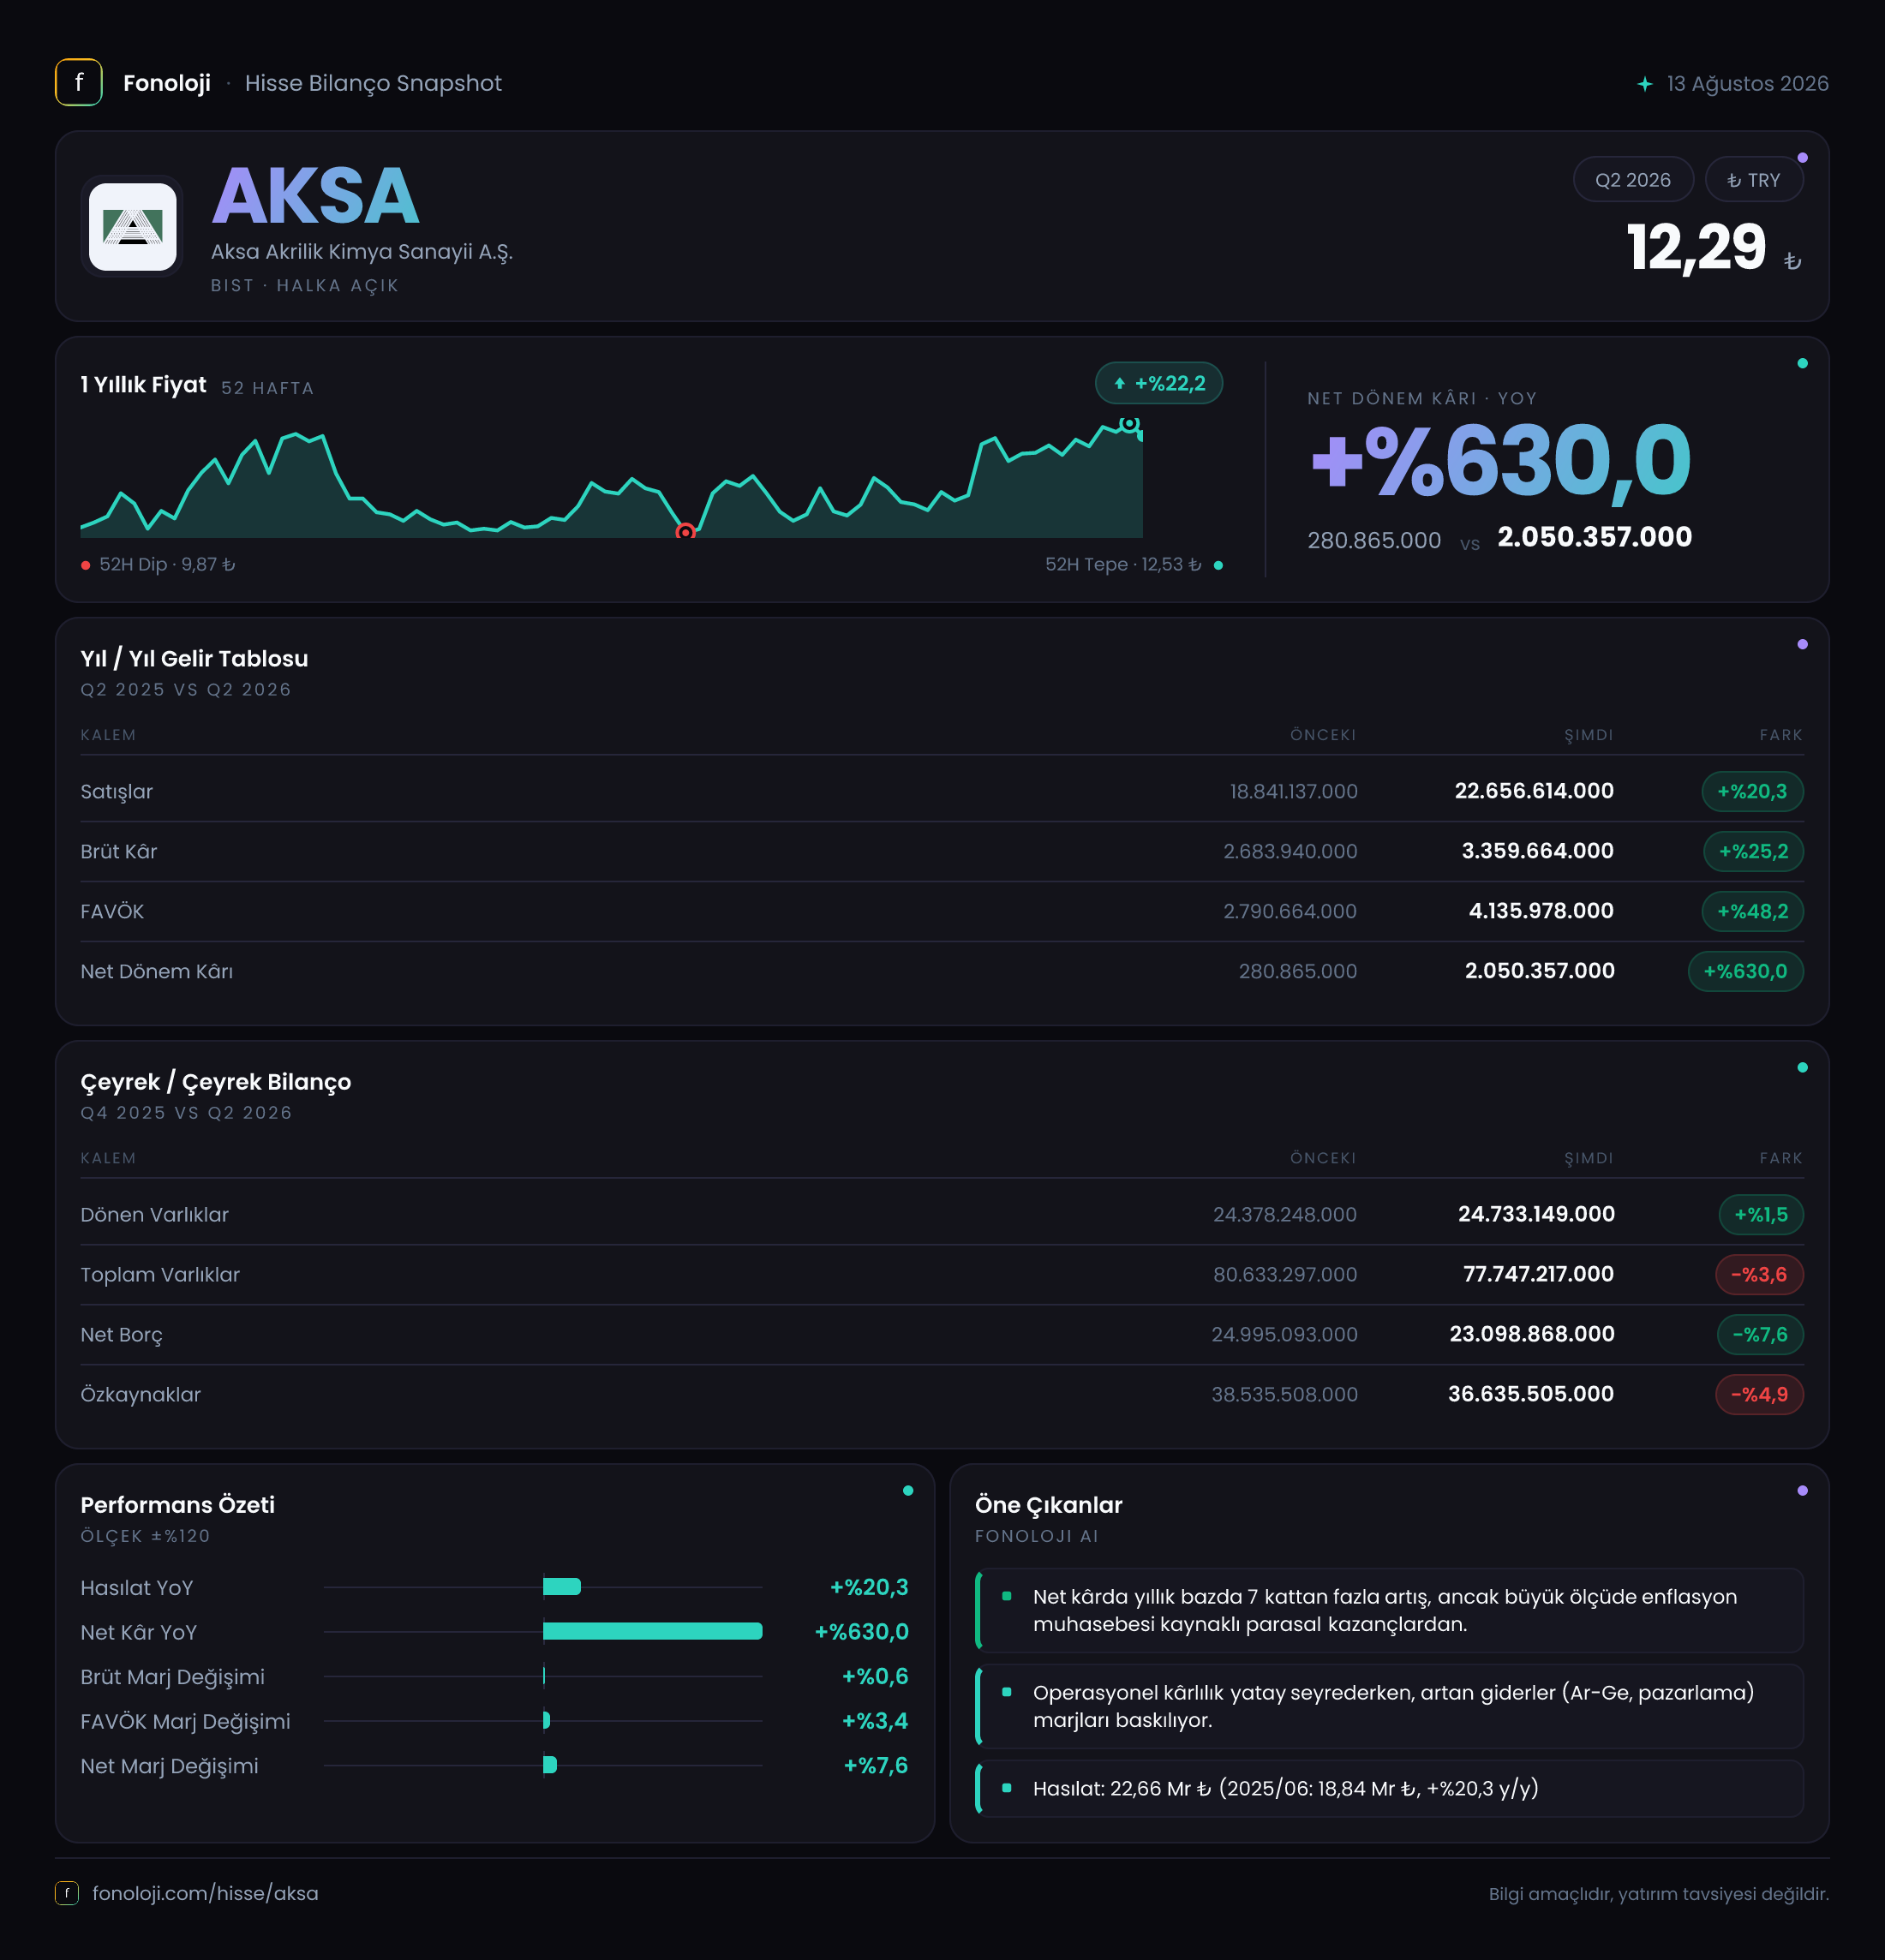
AKSA Akrilik, akrilik elyaf başta olmak üzere teknik tekstil ve kimyasal malzemeler üreten, performansı hem küresel talebe hem de enerji, hammadde ve kur dinamiklerine bağlı bir sanayi şirketi. 2026/6AB döneminde şirketin ana mesajı, satışlardaki sınırlı nominal büyümeye karşılık operasyonel kârlılıkta belirgin bir toparlanma yaşanması. Satışlar yıllık bazda %20,3 artarak 22,7 milyar TL’ye ulaşırken, FAVÖK’ün %48,2 yükselerek 4,1 milyar TL’ye çıkması marjların güçlendiğini gösteriyor. Net kâr ise 2,1 milyar TL seviyesine gelmiş; ancak bu sıçramada operasyonel performans kadar 2,5 milyar TL’lik net parasal pozisyon da belirleyici.
Satış Hikayesi
AKSA’nın satışları geçen yılın aynı dönemindeki 18,8 milyar TL’den 22,7 milyar TL’ye yükseldi. Nominal büyüme ilk bakışta olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu artış şirketin reel anlamda aynı hızda büyümediğini gösteriyor. Başka bir ifadeyle, satışlardaki %20,3’lük yükseliş, fiyat artışları ve kur etkilerinden arındırıldığında hacim açısından daha zayıf bir tabloya işaret edebilir.
Burada kritik nokta, şirketin satış büyümesinden çok bu satışlardan ne kadar kâr ürettiği. Satışlar 3,9 milyar TL artarken brüt kâr 680 milyon TL yükselmiş ve 3,4 milyar TL’ye ulaşmış. Bu, satış artışının yalnızca fiyatlama kaynaklı olmadığını, ürün karması, maliyet yönetimi veya hammadde fiyatlarındaki gelişmelerin de kârlılığa destek verdiğini düşündürüyor. Yine de satışların reel olarak büyüyüp büyümediğini değerlendirmek için hacim, kapasite kullanım oranı ve ürün bazında tonaj verileri gerekiyor.
Paylaşılan çeyreklik trend verisi yalnızca 2025/6 dönemiyle karşılaştırma sunuyor. Bu nedenle 2026/6AB’nin bir önceki çeyreğe göre ivme kazanıp kazanmadığı konusunda kesin bir yorum yapmak mümkün değil; ardışık çeyrek trendi için sonraki raporları beklemek gerekiyor.
Kârlılık
AKSA’nın brüt kâr marjı, geçen yılki yaklaşık %14,4 seviyesinden bu dönemde yaklaşık %15,0’a yükseldi. Marj artışı sınırlı görünse de satışların 22,7 milyar TL gibi yüksek bir taban üzerinden gerçekleştiği düşünüldüğünde, maliyet baskılarının tamamen ortadan kalkmadığını; buna karşın şirketin fiyatlama ve üretim ekonomisini bir miktar iyileştirdiğini gösteriyor.
Asıl dikkat çekici gelişme FAVÖK tarafında. FAVÖK 2,8 milyar TL’den 4,1 milyar TL’ye çıkarak %48,2 arttı. Buna göre FAVÖK marjı geçen yılki yaklaşık %14,9’dan %18,1’e yükseldi. Satışlar %20,3 büyürken FAVÖK’ün bunun iki katından fazla artması, faaliyet giderlerinin satışlara göre daha kontrollü kaldığını ve operasyonel kaldıraç oluştuğunu gösteriyor.
Bununla birlikte, verilen rakamlarda FAVÖK’ün 4,1 milyar TL, brüt kârın ise 3,4 milyar TL olduğu görülüyor. FAVÖK’ün brüt kârı aşması, diğer faaliyet gelirleri veya şirketin gelir tablosu sınıflandırmasıyla ilişkili olabilir. Bu nedenle FAVÖK artışını doğrudan üretim maliyeti performansına eşitlemeden, faaliyet gelir ve giderlerinin detaylarını da incelemek gerekir.
Net kâr, geçen yılki 280,9 milyon TL’den 2,1 milyar TL’ye yükselerek yaklaşık %630 arttı. Net kâr marjı da yaklaşık %1,5’ten %9,3’e çıktı. Ancak bu güçlü sıçrama yalnızca operasyonel kârlılıktan kaynaklanmıyor. Dönemin 2,5 milyar TL’lik net parasal pozisyonu, net kârın FAVÖK’e kıyasla çok daha hızlı artmasında önemli rol oynuyor. Dolayısıyla yatırımcı açısından daha kalıcı performans göstergesi FAVÖK marjındaki iyileşme; net kârdaki sıçramanın tamamını tekrarlanabilir faaliyet performansı olarak görmek doğru olmaz.
| Gösterge | 2026/6AB | Geçen yıl aynı dönem | Yorum | |---|---:|---:|---| | Satışlar | 22,7 mlr TL | 18,8 mlr TL | Nominal büyüme %20,3, enflasyona göre reel büyüme sınırlı | | Brüt kâr marjı | %15,0 | %14,4 | Hafif marj iyileşmesi | | FAVÖK marjı | %18,1 | %14,9 | Operasyonel kaldıraç belirgin | | Net kâr marjı | %9,3 | %1,5 | Parasal pozisyonun katkısı yüksek |
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar önceki dönem sonundaki 80,6 milyar TL’den 77,7 milyar TL’ye gerilemiş; düşüş %3,6 seviyesinde. Dönen varlıklar 24,4 milyar TL’den 24,7 milyar TL’ye çıkarak yatay kalırken, duran varlıklar 56,3 milyar TL’den 53,0 milyar TL’ye düşmüş. Bu hareket, işletme sermayesi tarafında belirgin bir genişleme olmadığını; bilanço küçülmesinin daha çok duran varlık kalemlerinde gerçekleştiğini gösteriyor. Bunun nedenini açıklamak için amortisman, kur farkları, yeniden değerleme ve yatırım harcamaları detaylarına ihtiyaç var.
Net borç 25,0 milyar TL’den 23,1 milyar TL’ye gerileyerek %7,6 azalmış. Bu gelişme, güçlü operasyonel nakit üretimi veya borç azaltımı açısından olumlu okunabilir; ancak nakit akış tablosu paylaşılmadığı için borç düşüşünün hangi kalemlerden kaynaklandığı kesinleştirilemez.
Dönem FAVÖK’ü üzerinden hesaplandığında net borç/FAVÖK oranı yaklaşık 5,6x seviyesinde. Bu hesap yıllıklandırılmadığı için doğrudan standart bir yıllık kaldıraç oranı olarak kullanılmamalı; yine de şirketin borç yükünün hâlâ dikkate değer olduğunu gösteriyor. Özellikle faiz oranlarının yüksek olduğu ortamda finansman giderleri, operasyonel kârlılıktaki iyileşmenin net kâra yansımasını sınırlayabilir.
Özkaynaklar 38,5 milyar TL’den 36,6 milyar TL’ye gerilemiş. Dönem net kârı güçlü olmasına rağmen özkaynakların azalması dikkat çekiyor. Bu farkın temettü, diğer kapsamlı gelir, enflasyon muhasebesi veya yeniden değerleme etkileriyle açıklanması mümkün; fakat veri setinde detay bulunmadığından kesin bir neden atfetmek doğru olmaz. Yatırımcı burada yalnızca net kâra değil, kârın özkaynaklara ne ölçüde eklendiğine de bakmalı.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında net parasal pozisyon kalemi geçen yılki 479,1 milyon TL’den 2,5 milyar TL’ye çıkarak %430,3 artmış. Bu kalem, yüksek enflasyon ortamında şirketin parasal varlık ve parasal yükümlülüklerinin enflasyondan etkilenmesini muhasebeleştiriyor. Raporda pozitif olarak sunulan 2,5 milyar TL, dönemin net parasal pozisyonunun kâra önemli katkı sağladığını gösteriyor.
Bu katkı, şirketin nakit kâr üretimini bire bir temsil etmiyor. Enflasyon muhasebesi, finansal tabloları karşılaştırılabilir hale getirmeyi amaçlasa da net parasal pozisyonun büyüklüğü, faiz, borçlanma yapısı, nakit seviyesi ve işletme sermayesi kompozisyonundan etkilenir. Bu nedenle 2,1 milyar TL’lik net kârın ne kadarının faaliyetlerden, ne kadarının parasal pozisyondan geldiği ayrıştırılmalı. AKSA açısından daha sürdürülebilir kalite göstergesi, FAVÖK artışının nakit akışı ve borç azaltımıyla desteklenip desteklenmediği olacaktır.
Yatırımcı için Ne Anlama Geliyor?
2026/6AB verileri AKSA’da operasyonel toparlanmanın güçlendiğini gösteriyor. Satış büyümesi enflasyonun altında kalsa da FAVÖK marjının yaklaşık 3,2 puan iyileşmesi, şirketin maliyet ve faaliyet giderleri üzerinde daha iyi kontrol sağladığına işaret ediyor. Net borcun 1,9 milyar TL azalması da bu tabloyu destekleyen olumlu bir unsur.
Buna karşılık üç konu yakından izlenmeli:
- Satış büyümesinin reel olarak hacim artışı yaratıp yaratmadığı,
- FAVÖK marjındaki iyileşmenin kalıcı mı yoksa dönemsel maliyet ve ürün karması etkisi mi olduğu,
- Net kârın parasal pozisyon katkısı olmadan hangi seviyede kalacağı.
Ayrıca yaklaşık 5,6x seviyesindeki dönemsel net borç/FAVÖK oranı, bilançonun hâlâ borçluluk açısından hassas olduğunu gösteriyor. Güçlü operasyonel kârlılığın devam etmesi, borcun azaltılması ve net parasal pozisyon etkisine daha az bağımlı bir kâr yapısının oluşması, yatırım tezini güçlendirecek unsurlar olur. Aksi durumda yüksek net kâr rakamı, operasyonel nakit üretiminden daha parlak bir görüntü yaratabilir. Yatırım tavsiyesi değildir.