
Açılış
AKSA Akrilik, akrilik elyaf başta olmak üzere kimya ve ileri malzeme alanlarında faaliyet gösteren, üretim kapasitesi ve küresel müşteri tabanı sayesinde sanayi döngüsünü yakından izleyen bir şirket. 2026’nın ilk çeyreğinde tablo, satış büyümesinden çok kârlılık kalitesindeki iyileşmeyle öne çıkıyor: satışlar 10,7 milyar TL’ye ulaşırken FAVÖK 1,9 milyar TL’ye, net dönem kârı ise 676,4 milyon TL’ye yükseldi. Enflasyon muhasebesi kapsamında oluşan 1,1 milyar TL’lik net parasal pozisyon kazancı da net kârı belirgin biçimde destekledi. Dolayısıyla çeyrek güçlü görünse de, operasyonel toparlanma ile TAS 29 etkisini birbirinden ayırarak okumak gerekiyor.
Satış Hikayesi
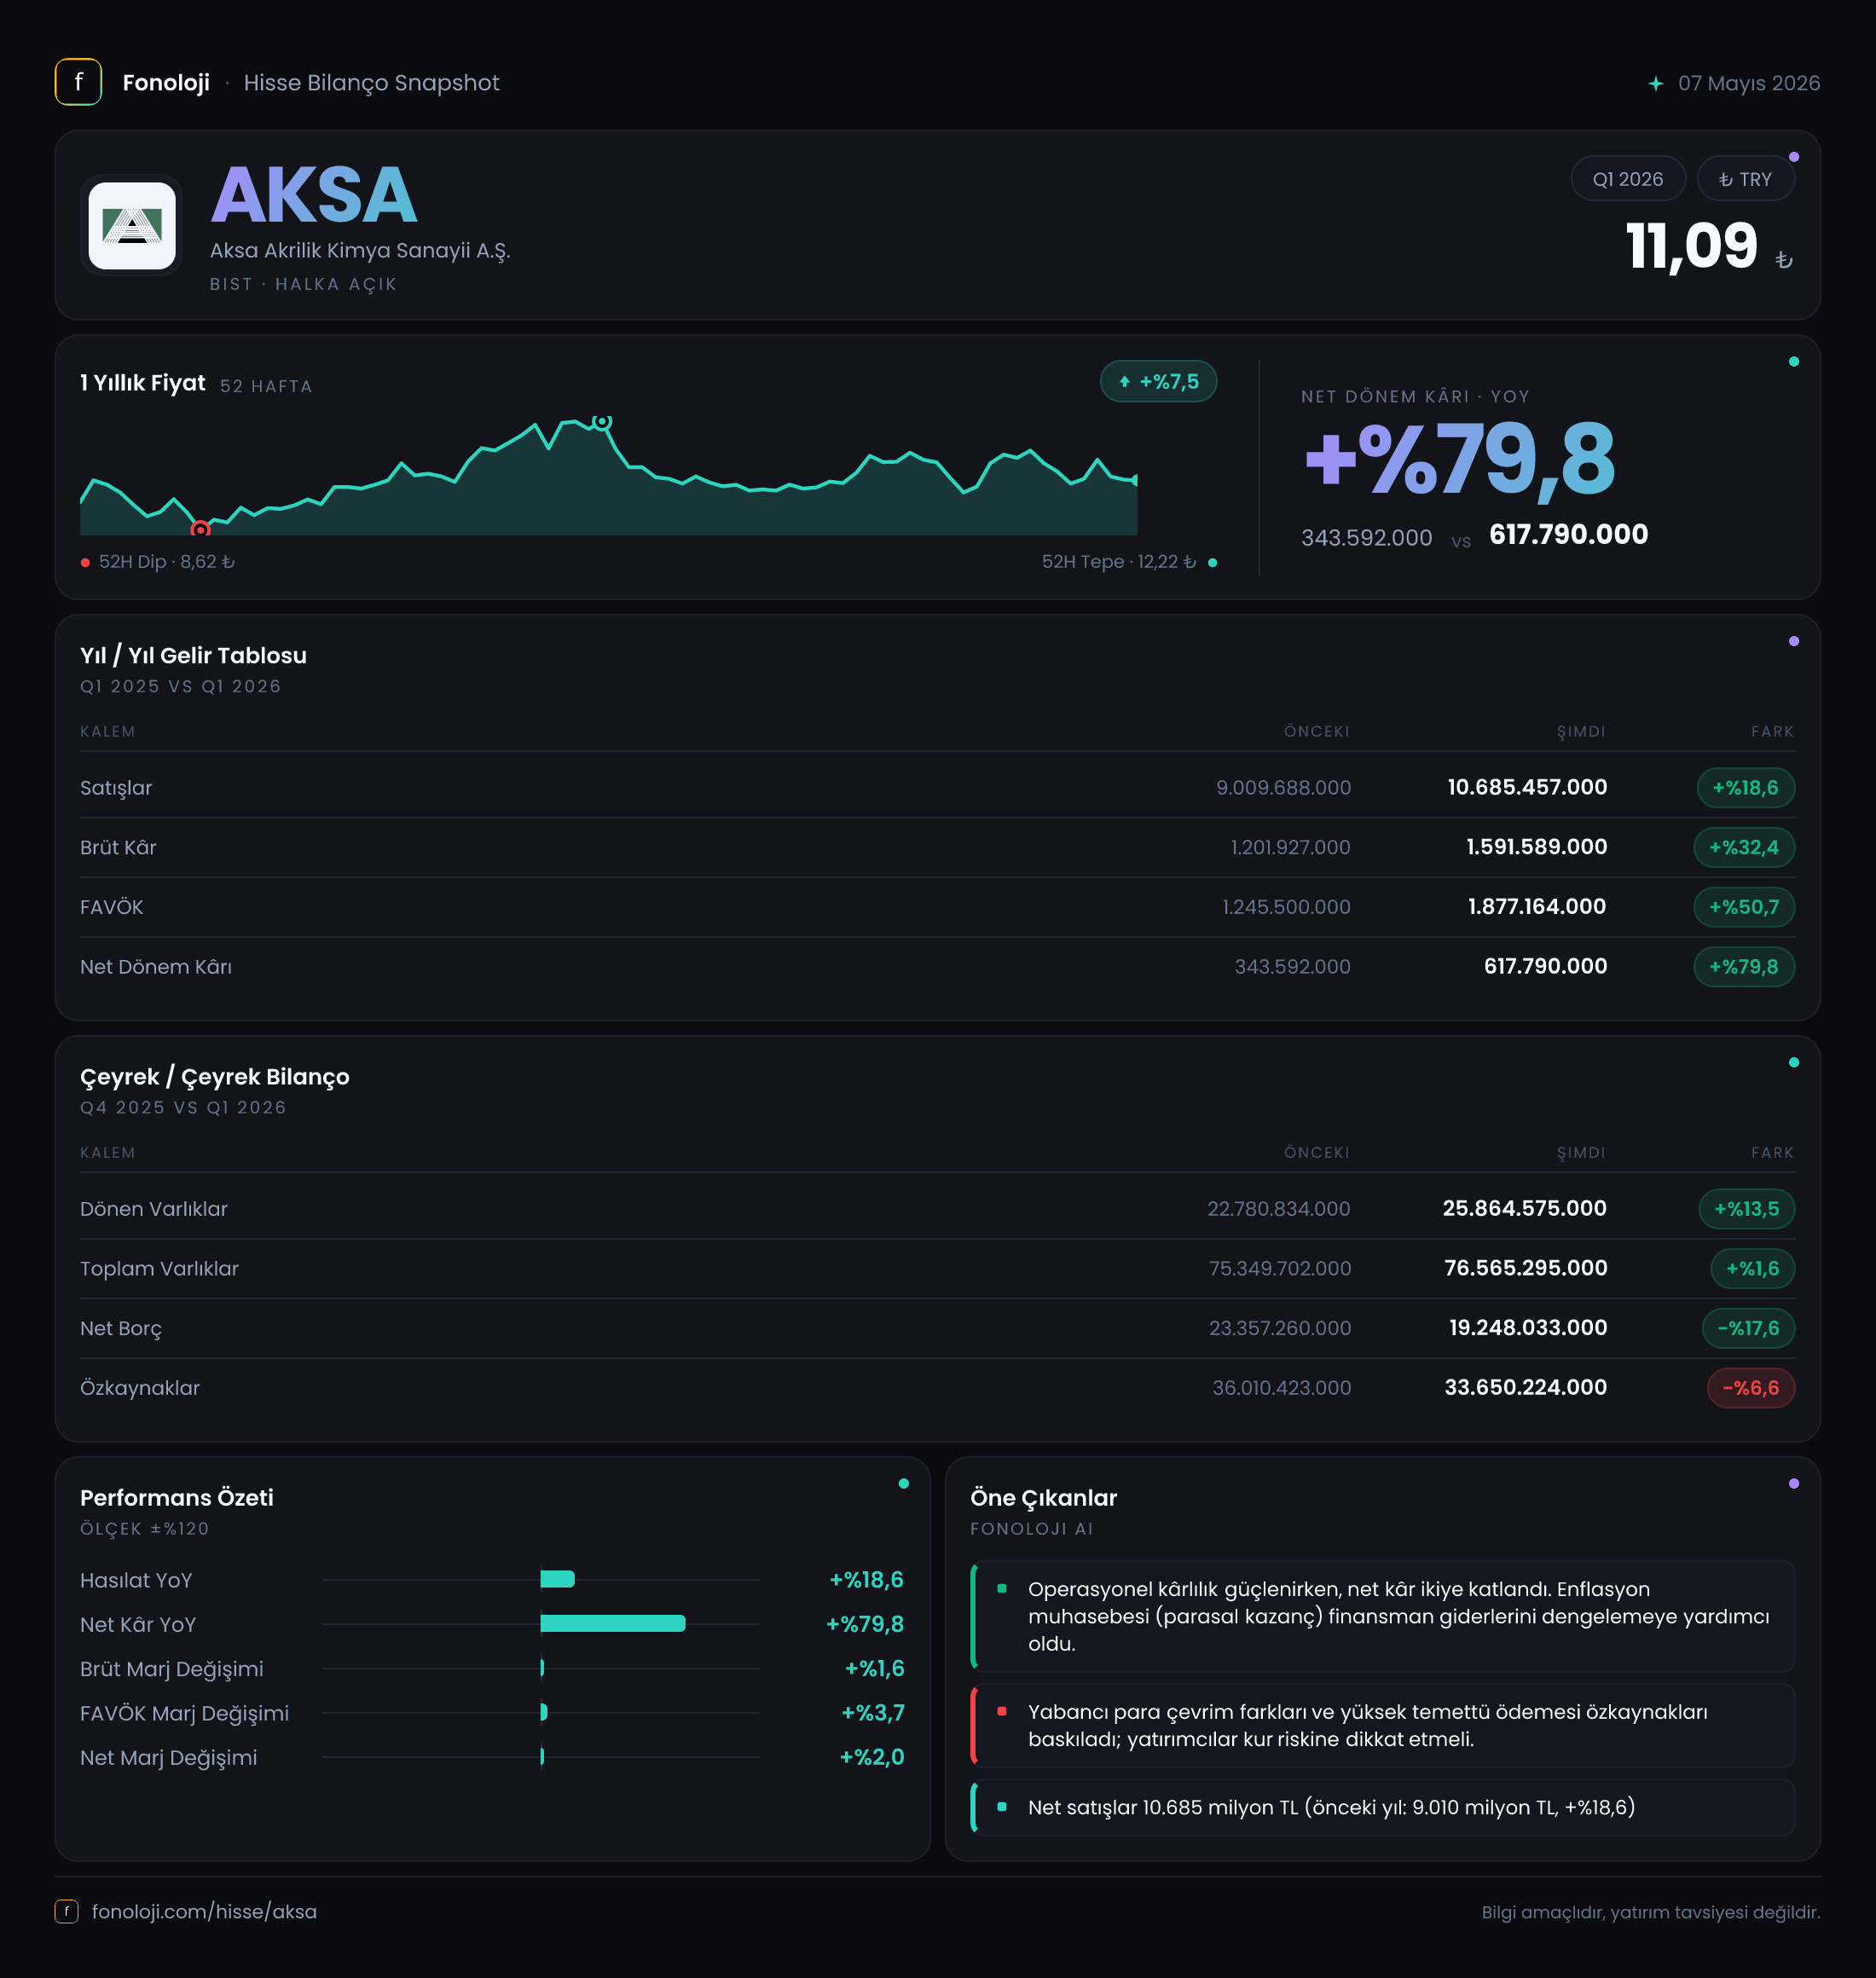
AKSA’nın satışları geçen yılın aynı çeyreğindeki 9,0 milyar TL’den 10,7 milyar TL’ye çıkarak %18,6 büyüdü. Nominal olarak bakıldığında bu, yaklaşık 1,7 milyar TL’lik ek ciro anlamına geliyor. Ancak Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışlardaki %18,6’lık artış enflasyonun altında kalıyor. Bu nedenle şirketin konsolide satışlarında reel anlamda daralma veya en azından sınırlı bir hacim katkısı olabileceği değerlendirilmeli.
Buradaki kritik soru, satış büyümesinin hangi kanaldan geldiği. Fiyat artışları, ürün karması, ihracat, kur etkisi ve fiziksel satış hacmi verileri paylaşılmadığı için 10,7 milyar TL’lik cironun ne kadarının fiyat, ne kadarının miktar kaynaklı olduğunu kesin biçimde söylemek mümkün değil. Özellikle akrilik elyaf ve kimya sektörlerinde ürün fiyatları ile hammadde maliyetleri arasındaki fark, satış büyümesinden daha önemli bir gösterge olabilir.
Çeyreklik trend açısından mevcut veri yalnızca 2025/3 dönemiyle karşılaştırma sunuyor. Bu nedenle satışların 2025/12’ye veya 2025/9’a göre ivmelenip ivmelenmediğini bu veri setiyle ölçemiyoruz. Yatırımcı açısından sonraki dönemlerde izlenmesi gereken konu, satışların enflasyonun üzerinde büyüyüp büyümeyeceği ve kârlılık artışının sürdürülebilir sipariş/hacim desteği kazanıp kazanmayacağıdır.
Kârlılık
Kârlılık tarafı, satışlardan daha güçlü bir hikâye anlatıyor. Brüt kâr geçen yılki 1,2 milyar TL’den 1,6 milyar TL’ye yükselerek %32,4 arttı. Böylece brüt kâr marjı yaklaşık %13,3’ten %15,0’a çıktı. Satışlar enflasyonun altında büyürken brüt kârın daha hızlı artması, ürün karmasının iyileştiğine, maliyet baskısının görece hafiflediğine veya fiyat-maliyet makasının şirket lehine açıldığına işaret ediyor. Ancak bu etkinin kalıcı olup olmadığını görmek için birkaç çeyreklik devamlılık önemli.
FAVÖK ise 1,2 milyar TL’den 1,9 milyar TL’ye çıkarak %50,7 büyüdü. FAVÖK marjı da yaklaşık %13,3’ten %17,8’e yükseldi. Yani şirket, satış başına elde ettiği operasyonel nakit yaratma kapasitesini yaklaşık 4,5 puan artırmış durumda. Bu, çeyreğin en güçlü göstergesi. FAVÖK büyümesinin satış büyümesinin yaklaşık üç katına yaklaşması, operasyonel kaldıraç ve gider kontrolünün olumlu çalıştığını gösteriyor.
Bununla birlikte, verilen finansal tablolarda FAVÖK’ün brüt kârdan yüksek görünmesi dikkat çekiyor. Bu durum, FAVÖK hesaplamasında faaliyet gelirleri veya yeniden sınıflandırmalar gibi kalemlerin etkili olabileceğini düşündürür; fakat detay verilmediği için sebep atfetmek doğru olmaz. Yatırımcı, faaliyet giderleri, diğer faaliyet gelirleri ve FAVÖK tanımının dipnotlardaki içeriğini kontrol etmeli.
Net dönem kârı 290,4 milyon TL’den 676,4 milyon TL’ye çıkarak %132,9 arttı. Net kâr marjı da yaklaşık %3,2’den %6,3’e yükseldi. Bu artış operasyonel kârlılık iyileşmesinden destek almakla birlikte, 1,1 milyar TL’lik net parasal pozisyon kazancı net kârın önemli bir bileşeni. Dolayısıyla net kârdaki büyümeyi tamamen şirketin üretim ve satış performansına bağlamak mümkün değil.
Bilanço Sağlığı
AKSA’nın toplam varlıkları önceki yıl sonundaki 75,3 milyar TL’den 76,6 milyar TL’ye çıkarak %1,6 arttı. Dönen varlıklar 22,8 milyar TL’den 25,9 milyar TL’ye yükseldi; %13,5’lik bu artış, işletme sermayesi tarafında daha yüksek stok, ticari alacak veya nakit benzeri kalemler bulunduğunu gösterebilir. Ancak alt kırılım paylaşılmadığı için bu artışın likiditeyi ne ölçüde güçlendirdiği veya işletme sermayesine ne kadar kaynak bağladığı net değil.
Duran varlıklar 52,6 milyar TL’den 50,7 milyar TL’ye geriledi. Bu düşüş, amortisman, kur farkı, yeniden değerleme veya varlık satışları gibi çeşitli etkilerden kaynaklanabilir; veri seti neden konusunda ayrıntı vermiyor. Özkaynaklar ise 36,0 milyar TL’den 33,7 milyar TL’ye düşerek %6,6 geriledi. İlk çeyrekte net kâr üretilmesine rağmen özkaynakların azalması, enflasyon muhasebesi ve diğer kapsamlı gelir kalemlerinin bilançoda önemli rol oynadığını gösteriyor. Bu nedenle yalnızca net kâr rakamına bakarak özkaynak güçleniyor sonucuna varılmamalı.
Net borç 23,4 milyar TL’den 19,2 milyar TL’ye geriledi; 4,2 milyar TL’lik veya %17,6’lık bu düşüş bilanço açısından olumlu. İlk çeyrek FAVÖK’ü yıllıklandırıldığında yaklaşık 7,6 milyar TL seviyesine denk gelir; bu basit yaklaşım net borç/FAVÖK oranını yaklaşık 2,5 kat gösterir. Ancak tek çeyreği yıllıklandırmak mevsimsellik ve dönemsel marj etkileri nedeniyle yanıltıcı olabilir. Yine de borç azaltımı, yüksek faiz ortamında finansman riskini sınırlayan önemli bir gelişme.
Net Parasal Pozisyon (TAS 29)
AKSA’nın net parasal pozisyon kazancı geçen yılın aynı dönemindeki 338,3 milyon TL’den 1,1 milyar TL’ye çıkarak %237,6 büyüdü. Enflasyon muhasebesinde şirketin parasal yükümlülükleri ile parasal varlıkları arasındaki yapı, yüksek enflasyon dönemlerinde kâr veya zarar yaratabilir. Net parasal pozisyon kazancı, şirketin parasal yükümlülüklerinin parasal varlıklarından daha yüksek olmasının enflasyon karşısında muhasebesel avantaj sağladığı bir tabloya işaret edebilir.
Bu kazanç nakit yaratımıyla aynı şey değildir. Şirketin kasasına 1,1 milyar TL tutarında doğrudan nakit girişi anlamına gelmez; enflasyon muhasebesi kapsamında oluşan muhasebesel bir etkidir. Bu nedenle net kâr 676,4 milyon TL’ye çıkmış olsa da, yatırımcı operasyonel performansı değerlendirirken FAVÖK’ü ve faaliyetlerden yaratılan nakit akışını ayrıca izlemeli. Net parasal pozisyon kazancının gelecek çeyreklerde aynı seviyede devam edeceği varsayılmamalı.
Yatırımcı için Ne Anlama Geliyor?
AKSA’nın ilk çeyrek sonuçları, satış büyümesinden ziyade marj toparlanması ve borç azaltımı üzerinden olumlu okunuyor. FAVÖK marjının %17,8’e yükselmesi ve net borcun 19,2 milyar TL’ye gerilemesi, operasyonel verimlilik ile bilanço disiplininin birlikte çalıştığını gösteriyor. Buna karşılık satış büyümesinin %18,6 ile enflasyonun altında kalması, büyümenin reel niteliği konusunda soru işareti yaratıyor.
Öne çıkan fırsatlar:
- Brüt ve FAVÖK marjlarının geçen yıla göre belirgin biçimde iyileşmesi.
- Net borcun %17,6 azalması ve faiz yüküne karşı bilançonun rahatlaması.
- Ürün karması veya maliyet yönetimindeki iyileşmenin sonraki çeyreklere taşınabilmesi.
Başlıca riskler ise şunlar:
- Satış büyümesinin enflasyonun altında kalması ve hacimlerin zayıf seyretmesi.
- 1,1 milyar TL’lik net parasal pozisyon kazancının net kârı olduğundan güçlü göstermesi.
- Özkaynakların %6,6 gerilemesi ve bilanço kalitesinin enflasyon muhasebesi etkilerine duyarlı olması.
- Tek çeyreklik FAVÖK performansının yıllık bazda sürdürülememe ihtimali.
Sonuç olarak bu çeyrek, AKSA için operasyonel marjların güçlendiği ve borcun azaldığı, ancak satışların reel büyüme bakımından henüz ikna edici olmadığı bir dönem. Bir sonraki aşamada yatırımcıların özellikle satış hacmi, faaliyet nakit akışı, FAVÖK marjının korunması ve net parasal pozisyon kazancının kârdaki payını izlemesi gerekiyor. Yatırım tavsiyesi değildir.