
Açılış
Ulusoy Elektrik, elektrik dağıtım ve iletim altyapısında kullanılan ekipmanları üreten, aynı zamanda taahhüt ve ticaret faaliyetleri bulunan bir sanayi şirketi. 2026/6AB sonuçları, geçen yılın aynı altı aylık dönemine göre satış, operasyonel kârlılık ve net kâr tarafında belirgin bir toparlanmaya işaret ediyor. Ancak bu güçlü görüntünün arkasında iki ayrı hikâye var: Birincisi, faaliyet performansında gerçekten ciddi bir iyileşme; ikincisi ise enflasyon muhasebesinin net parasal pozisyon üzerinden kâra yaptığı yüksek katkı. Bu nedenle sonuçlar olumlu olsa da kârın niteliğini yalnızca net dönem kârına bakarak değerlendirmek doğru olmaz.
Satış Hikayesi
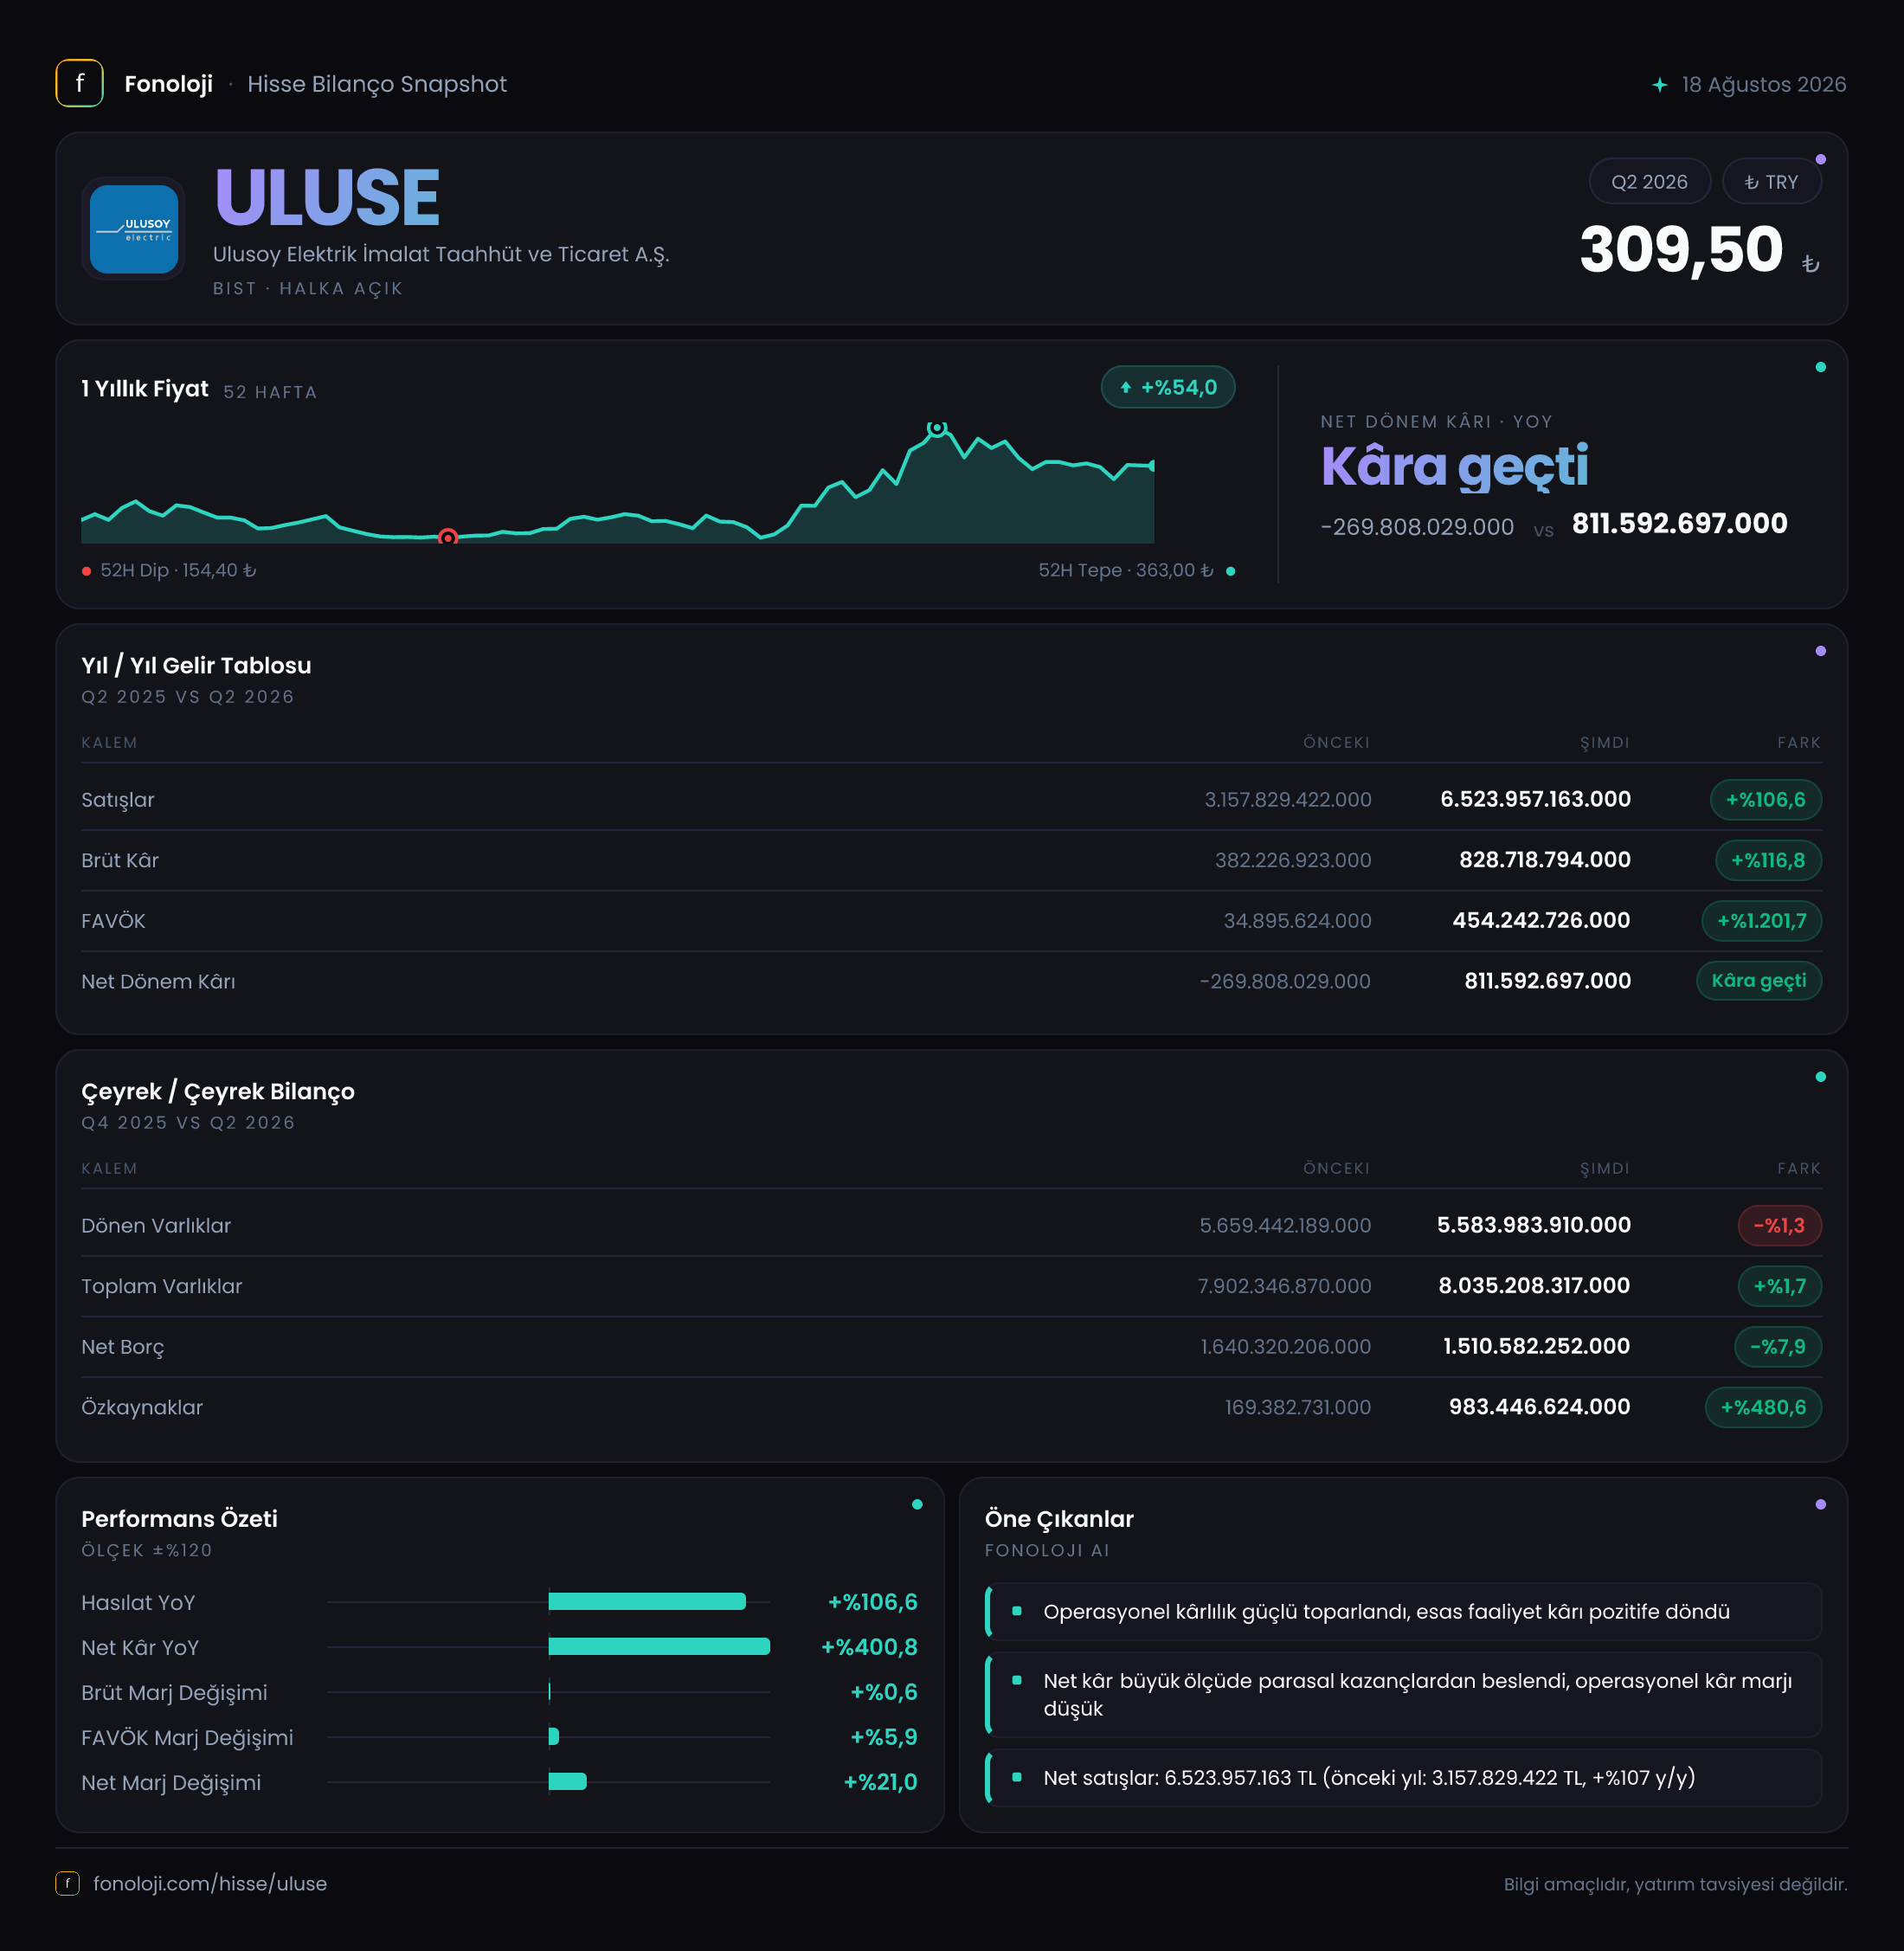
Şirketin satışları, geçen yılın aynı dönemindeki 3,2 milyar TL’den 6,5 milyar TL’ye yükselerek %106,6 arttı. Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu büyüme yalnızca fiyat artışlarından ibaret görünmüyor; satış hacmi, ürün karması, ihracat veya proje teslimatlarındaki değişimlerin de katkısı olması muhtemel. Yine de şirketin raporlanan verileri, bu artışın ne kadarının hacimden, ne kadarının fiyat ve kur etkisinden geldiğini ayrıştırmıyor. Bu nedenle “%106 büyüme tamamen reel büyümedir” demek için erken, ancak enflasyonun belirgin şekilde üzerinde kalan nominal büyüme olumlu bir sinyal.
Satışlardaki artış, brüt kâr ve FAVÖK’teki yükselişle desteklenmiş durumda. Bu önemli; çünkü yalnızca ciro büyüyüp maliyetler aynı hızda yükselseydi, şirketin kârlılığı bu ölçüde toparlanmayabilirdi. Özellikle elektrik altyapısı ekipmanlarında hammadde fiyatları, enerji maliyetleri, kur hareketleri ve kamu/özel sektör proje teslim tarihleri sonuçlarda ciddi dalgalanma yaratabilir. Bu nedenle sonraki dönemlerde satışların korunmasının yanında tahsilat kalitesi ve siparişlerin marj yapısı da izlenmeli.
Çeyreklik veri sunulmadığı için satışların 2026’nın ilk ve ikinci çeyreği arasında nasıl seyrettiğini, büyümenin hızlanarak mı yoksa tek seferlik bir teslimat etkisiyle mi oluştuğunu değerlendiremiyoruz. Bu konuda çeyreklik trend için beklemek gerekiyor.
Kârlılık
Brüt kâr, 382,2 milyon TL’den 828,7 milyon TL’ye çıkarak %116,8 yükseldi. Satış büyümesinin üzerinde gerçekleşen bu artış, brüt kâr marjının da iyileştiğini gösteriyor. Şirketin brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %11,9’dan %12,7’ye çıktı. Marj artışı sınırlı görünse de yüksek enflasyon ve maliyet oynaklığı ortamında satışların üzerinde brüt kâr büyümesi, ürün fiyatlama gücünün veya daha kârlı ürün/proje karmasının destek verdiğine işaret ediyor.
Asıl dikkat çekici gelişme FAVÖK tarafında. FAVÖK, 34,9 milyon TL’den 454,2 milyon TL’ye yükseldi. FAVÖK marjı yaklaşık %1,1’den %7,0’a çıktı. Buradaki artış, yalnızca %1.201,7 gibi yüksek görünen orandan ibaret değil; düşük baz etkisi nedeniyle bu oranı temkinli yorumlamak gerekir. Geçen yıl şirketin operasyonel kârlılığı son derece zayıfken, bu yıl satış büyümesi ve faaliyet giderlerinin ciroya göre daha kontrollü kalması FAVÖK’ü anlamlı biçimde güçlendirmiş.
Bununla birlikte %7,0 FAVÖK marjı, şirketin faaliyet performansının düzeldiğini gösterse de çok yüksek bir güvenlik marjı sunmuyor. Hammadde maliyetlerinde artış, fiyat rekabeti, kur hareketleri veya tahsilat sorunları marjı yeniden aşağı çekebilir. Ayrıca çeyreklik veri bulunmadığından bu marjın sürdürülebilir bir seviyeye mi ulaştığı, yoksa dönemsel proje teslimleriyle mi oluştuğu henüz net değil.
Net dönem kârı geçen yılki 269,8 milyon TL zarardan 811,6 milyon TL kâra döndü. Bu, şirket açısından önemli bir iyileşme; ancak zarar döneminden kâra geçişte verilen yüzde değişim matematiksel olarak anlamlı bir kıyaslama değil. Daha sağlıklı bakış, net kâr marjının negatif %8,4’ten %12,5’e yükselmiş olmasıdır. Fakat bu net kârın tamamı operasyonel faaliyetlerden kaynaklanmıyor; net parasal pozisyonun etkisi burada belirleyici.
Bilanço Sağlığı
Toplam varlıklar, önceki yıl sonundaki 7,9 milyar TL’den 8,0 milyar TL’ye yükselerek yalnızca %1,7 arttı. Dönen varlıklar 5,7 milyar TL’den 5,6 milyar TL’ye gerilerken, duran varlıklar 2,2 milyar TL’den 2,5 milyar TL’ye çıktı. Bu tablo, şirketin varlık yapısında büyük bir genişleme olmadığını; ancak duran varlıklara yönelik sınırlı bir yatırım veya yeniden değerleme etkisi bulunduğunu düşündürüyor.
Net borç 1,6 milyar TL’den 1,5 milyar TL’ye gerileyerek %7,9 azaldı. FAVÖK’teki güçlü toparlanma sayesinde net borç/FAVÖK oranı yaklaşık 3,3 kata düşüyor. Geçen yılki FAVÖK yalnızca 34,9 milyon TL olduğu için önceki dönem oranı yaklaşık 46 kat gibi son derece yüksek ve ekonomik olarak zayıf bir baz ortaya koyuyordu. Dolayısıyla bilanço kaldıraç görünümü belirgin biçimde iyileşmiş durumda; ancak 3,3x hâlâ borcun tamamen önemsiz olduğu anlamına gelmez. Şirketin bu borcu hangi faiz maliyetiyle taşıdığı ve faaliyet nakit akımının borç azaltımını destekleyip desteklemediği ayrıca incelenmeli.
Özkaynaklar 169,4 milyon TL’den 983,4 milyon TL’ye çıkarak %480,6 arttı. Bu güçlü yükseliş bilanço açısından olumlu olsa da özkaynakların toplam varlıklara oranı yaklaşık %12,3 seviyesinde kalıyor. Yani nominal olarak özkaynak güçlenmiş olsa da şirketin varlıklarının önemli bölümü hâlâ borçlarla finanse ediliyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, geçen yılın aynı dönemindeki 230,9 milyon TL’den 920,6 milyon TL’ye yükseldi. Böylece şirketin net parasal pozisyon katkısı yaklaşık %298,7 arttı ve bu kalem, raporlanan net kârın üzerinde bir büyüklüğe ulaştı.
Enflasyon muhasebesinde net parasal pozisyon kazancı, parasal varlık ve borçların enflasyon karşısında taşıdığı etkiden doğar. Verilen tabloda net parasal pozisyonun pozitif olduğu görülüyor; ancak bunun şirketin net parasal varlıklarından mı, borç yapısından mı veya dönem içindeki parasal kalem değişimlerinden kaynaklandığını ayrıntılı dipnotlar olmadan kesinleştiremeyiz. Önemli nokta şu: 920,6 milyon TL’lik net parasal pozisyon, 811,6 milyon TL’lik net kârın çok üzerinde. Bu durum, net kârın önemli bölümünün faaliyet dışı ve enflasyon muhasebesi kaynaklı olduğunu gösteriyor.
Dolayısıyla şirketin gerçek operasyonel performansını değerlendirmek için FAVÖK ve nakit akışı, net kârdan daha kritik göstergeler. TAS 29 katkısı gelecek dönemlerde aynı seviyede tekrarlanmayabilir.
Yatırımcı için Ne Anlama Geliyor?
ULUSE’nin 2026/6AB sonuçları, geçen yılın zayıf bazına kıyasla belirgin bir operasyonel toparlanma gösteriyor. Özellikle satışların 6,5 milyar TL’ye, FAVÖK’ün 454,2 milyon TL’ye yükselmesi ve FAVÖK marjının %7,0’a çıkması olumlu. Net borcun azalması ve özkaynakların güçlenmesi de bilanço riskini önceki döneme göre aşağı çekiyor.
Bununla birlikte yatırımcıların üç noktaya odaklanması gerekiyor:
- FAVÖK marjının %7 civarında kalıcı olup olmadığı; çeyreklik veri bulunmadığı için bu konuda henüz kesin bir trend yok.
- Net parasal pozisyonun net kâra katkısı; kârın önemli bölümü TAS 29 kaynaklı olduğu için operasyonel nakit üretimi ayrıca kontrol edilmeli.
- 3,3x net borç/FAVÖK oranı ve düşük özkaynak/varlık oranı; bilanço iyileşmiş olsa da şirket henüz düşük kaldıraçlı bir yapı sunmuyor.
Özetle, ULUSE’de yatırım hikâyesi artık yalnızca “zarardan kâra geçiş” değil; satış büyümesinin, marj toparlanmasının ve borç azaltımının sürdürülebilir olup olmadığı üzerine kurulmalı. Bir sonraki raporda çeyreklik satış-FAVÖK seyri, faaliyetlerden yaratılan nakit ve net parasal pozisyonun kâra katkısı izlenmeden güçlü sonuçların tamamını kalıcı kabul etmek doğru olmaz. Yatırım tavsiyesi değildir.