
Açılış
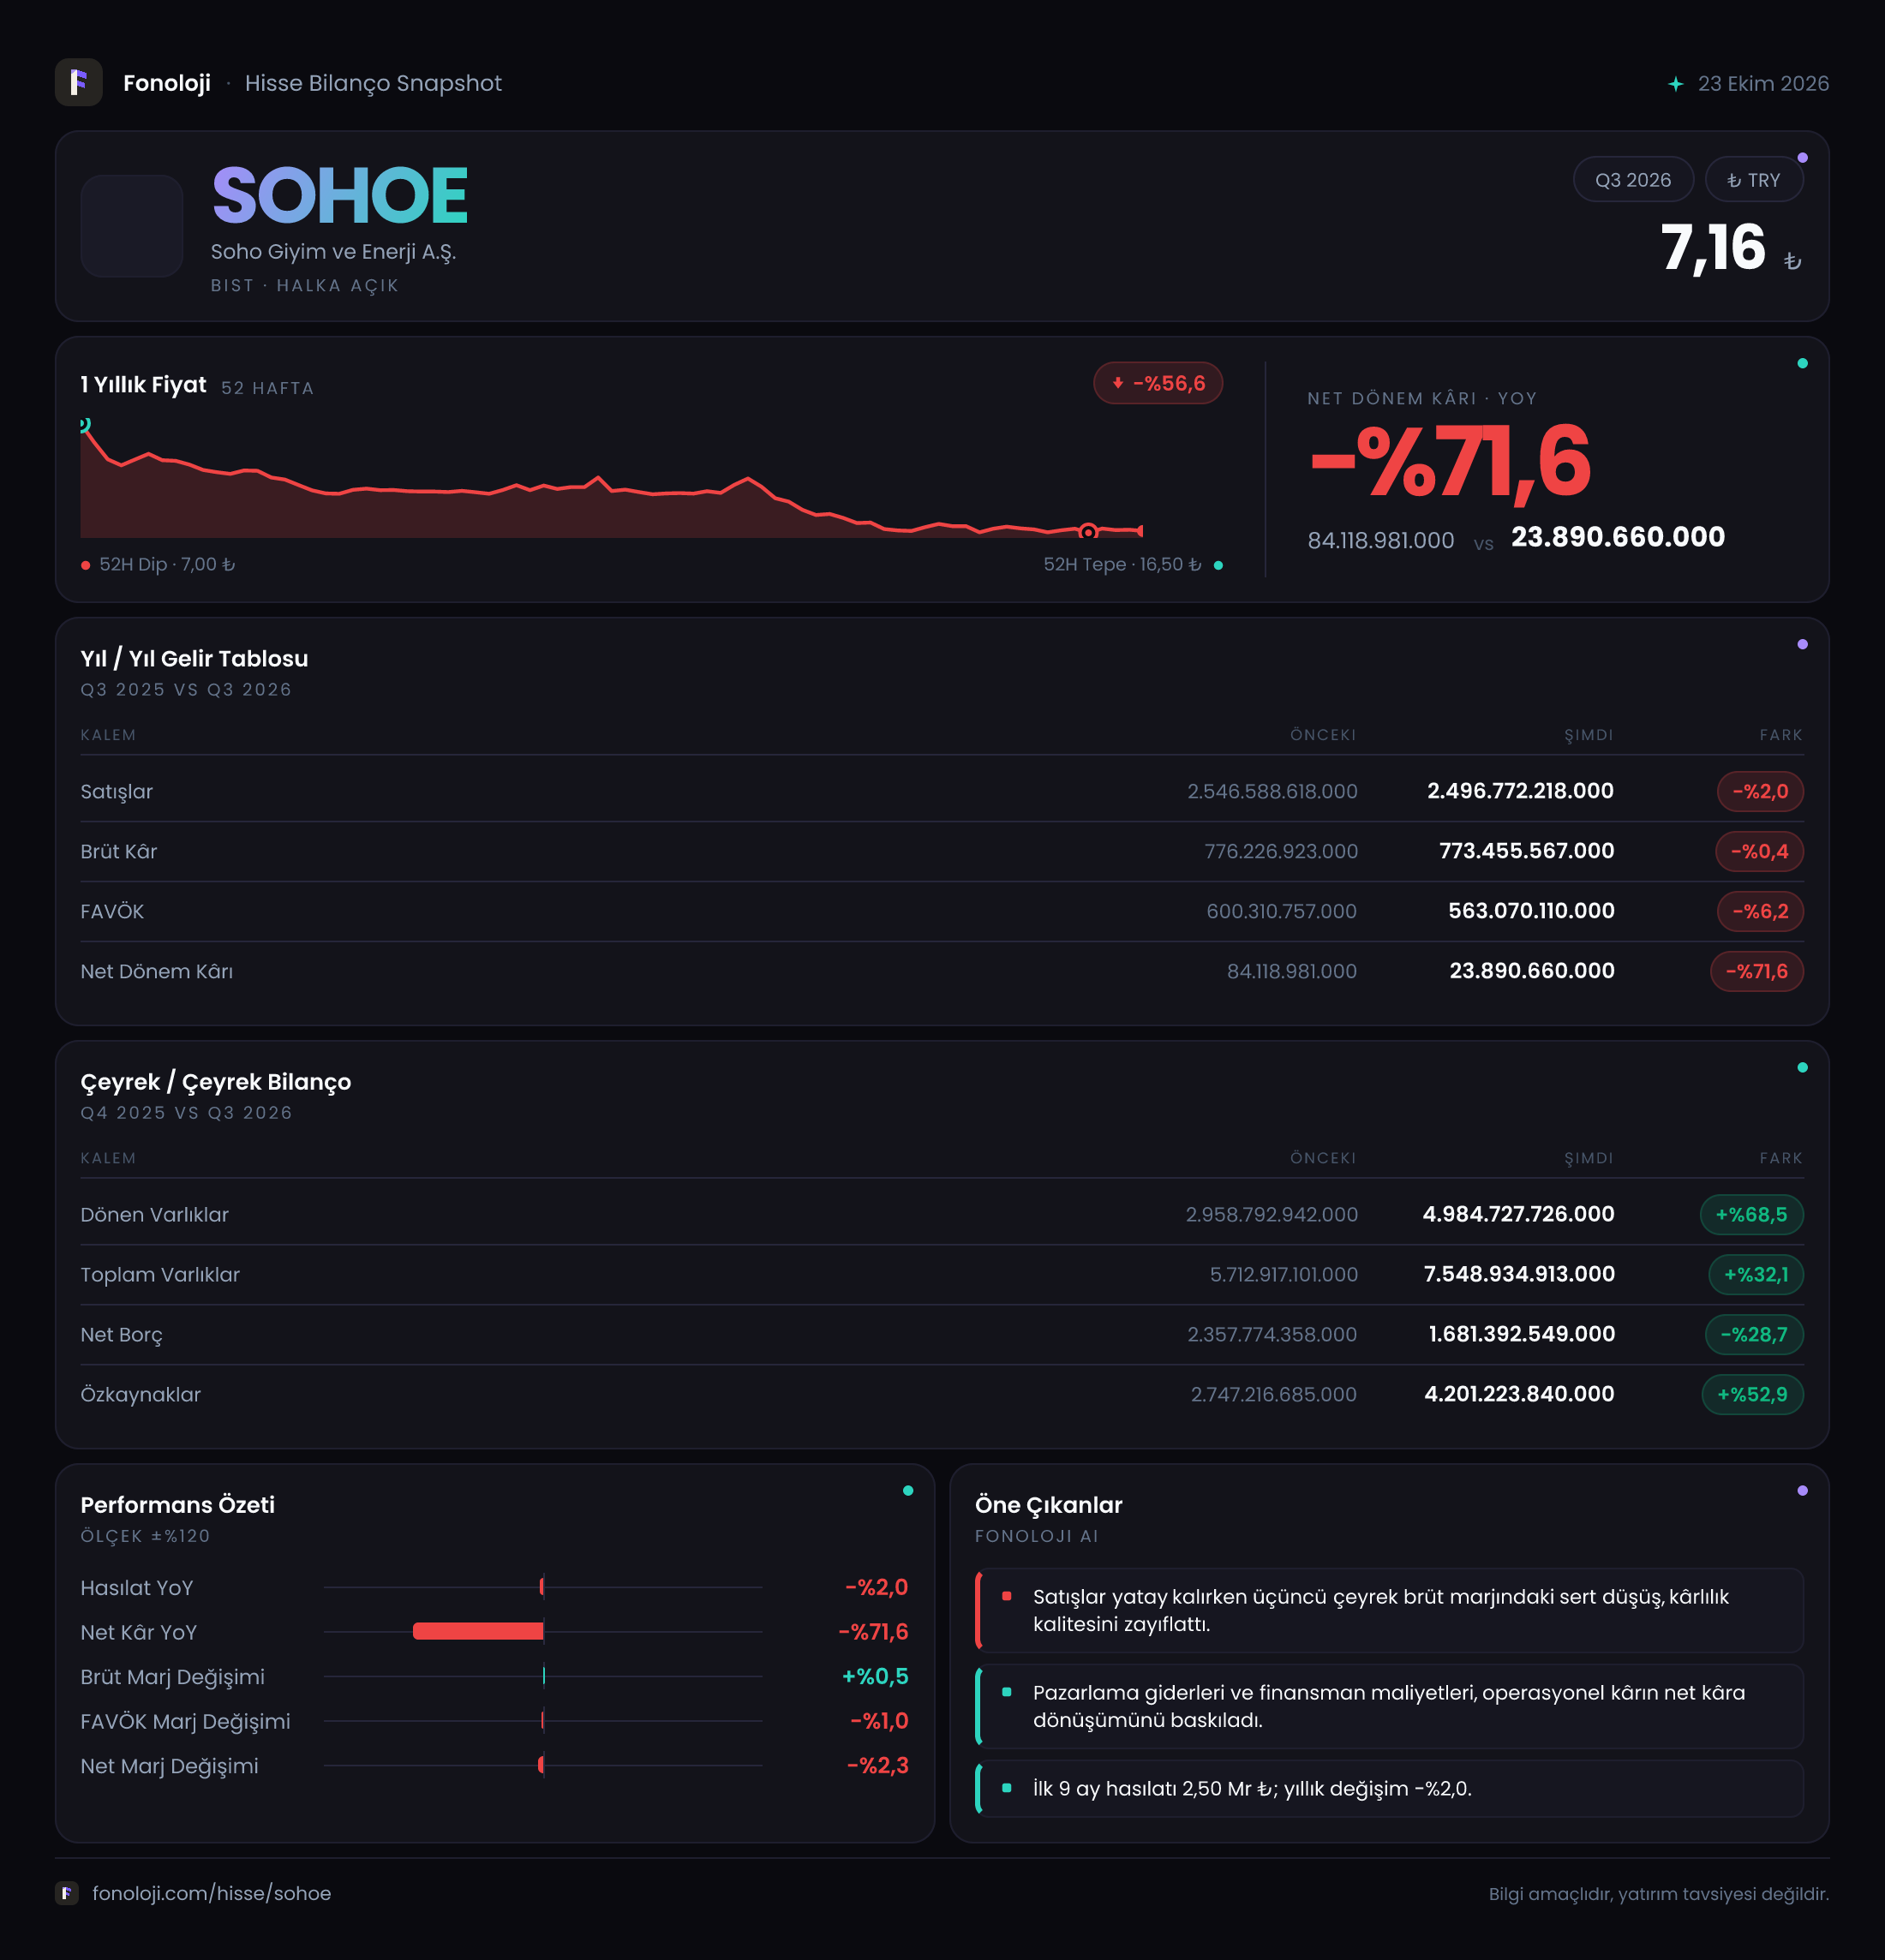
SOHO Giyim ve Enerji A.Ş.’nin 2026/9AB sonuçları, satışların nominal olarak yatay kaldığı ancak kârlılık ve enflasyon muhasebesi tarafında baskının belirginleştiği bir döneme işaret ediyor. Şirketin satışları 2,5 milyar TL seviyesinde kalırken, FAVÖK %6,2 ve net dönem kârı %71,6 geriledi. Buna karşılık bilanço tarafında net borç azalırken özkaynaklar güçlendi; yani faaliyet kârlılığındaki zayıflamaya rağmen finansal yapı geçen yıl sonuna göre daha dengeli bir görünüm kazandı. Ana soru, bu bilanço iyileşmesinin sürdürülebilir operasyonel nakit üretimiyle mi, yoksa enflasyon muhasebesi ve dönemsel bilanço hareketleriyle mi oluştuğu.
Satış Hikayesi
Şirketin satışları, geçen yılın aynı dönemindeki 2,5 milyar TL seviyesine kıyasla %2,0 gerileyerek yaklaşık 2,5 milyar TL oldu. Nominal olarak neredeyse yatay görünen bu performans, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında reel açıdan daha zayıf bir tabloya işaret ediyor. Başka bir ifadeyle şirket satışlarını nominal olarak korusa da ürün fiyatları, maliyetler ve genel fiyat seviyesi artışının gerisinde kalmış olabilir.
Bu durum özellikle giyim ve enerji gibi farklı dinamiklere sahip faaliyet alanları bulunan şirketlerde yakından izlenmeli. Giyim tarafında tüketici talebi, stok devir hızı ve indirim oranları satışların niteliğini belirlerken; enerji tarafında hacim, tarife ve maliyet geçişkenliği önem taşıyor. Ancak mevcut veride segment bazında gelir dağılımı bulunmadığı için hangi iş kolunun satış performansını taşıdığı konusunda kesin bir ayrım yapmak mümkün değil.
Brüt kârın satışlardan daha sınırlı gerilemesi, ilk bakışta şirketin temel ürün kârlılığını büyük ölçüde koruduğunu gösteriyor. Bununla birlikte satışların reel olarak küçüldüğü bir ortamda brüt kârın nominal olarak %0,4 azalması, operasyonun büyüme üretmediğini teyit ediyor. Çeyreklik trend açısından elimizde önceki dönem için yalnızca 2025/9 çeyreğinde 694,3 milyon TL satış bilgisi bulunuyor; mevcut açıklamada karşılaştırılabilir 2026/9 çeyrek satış rakamı yer almadığından, son çeyrekte ivmenin hızlanıp hızlanmadığı konusunda sağlıklı bir yorum için yeni verileri beklemek gerekiyor.
Kârlılık
Brüt kâr 773,5 milyon TL olurken geçen yıl aynı dönemdeki 776,2 milyon TL seviyesine göre yalnızca %0,4 geriledi. Buna göre brüt kâr marjı yaklaşık %30,9 seviyesinde gerçekleşti; geçen yıl bu oran yaklaşık %31,0 idi. Marjın neredeyse korunması, satışların maliyeti tarafında büyük bir bozulma yaşanmadığını gösteriyor. Ancak bu istikrar, şirketin genel kârlılık sorununu çözmeye yetmemiş.
FAVÖK 563,1 milyon TL ile geçen yılki 600,3 milyon TL seviyesinin %6,2 altında kaldı. FAVÖK marjı yaklaşık %22,5 olurken, önceki yılın yaklaşık %24,0 marjına göre 1,5 puan geriledi. Brüt marjın yatay kalmasına karşın FAVÖK marjının düşmesi, satış ve pazarlama, genel yönetim veya diğer faaliyet giderlerinin ciroya oranla arttığını düşündürüyor. Detaylı gider kırılımı bulunmadığı için baskının hangi kalemden kaynaklandığını söylemek mümkün değil; ancak operasyonel giderlerin brüt kârdaki dayanıklılığı aşağıya çektiği açık.
Net dönem kârı ise 23,9 milyon TL ile geçen yılki 84,1 milyon TL seviyesine göre %71,6 azaldı. Net kâr marjı yaklaşık %1,0 seviyesine inerken, geçen yıl bu oran yaklaşık %3,4 idi. Böylece şirket brüt kârını büyük ölçüde korumasına rağmen, FAVÖK düşüşü ve özellikle net parasal pozisyondaki bozulma sonucunda kârın önemli bölümünü kaybetti. Bu tablo, operasyonel kârlılığın tek başına güçlü görünmesinin yeterli olmadığını; finansman, enflasyon muhasebesi ve diğer faaliyet dışı kalemlerin net sonucu ciddi biçimde etkilediğini gösteriyor.
Bilanço Sağlığı
Bilanço tarafında en dikkat çekici gelişme, net borcun 2,4 milyar TL’den 1,7 milyar TL’ye gerileyerek %28,7 azalması. Bu, borçluluk açısından olumlu bir hareket. FAVÖK’ün son 9 aylık verisi üzerinden basit bir karşılaştırma yapıldığında net borç/FAVÖK oranı yaklaşık 3,0 kat seviyesinde bulunuyor; önceki dönemde aynı hesaplama yaklaşık 4,0 kat idi. Dolayısıyla şirketin borç taşıma kapasitesi geçen yıl sonuna göre iyileşmiş görünüyor. Bununla birlikte bu oran yıllıklandırılmış FAVÖK kullanılmadan hesaplandığı için yalnızca yön gösterici kabul edilmeli.
Özkaynaklar 2,7 milyar TL’den 4,2 milyar TL’ye yükselerek %52,9 arttı. Toplam varlıklar da yaklaşık 5,7 milyar TL’den 7,5 milyar TL’ye çıkarak %32,1 büyüdü. Özkaynakların varlıklardan daha hızlı artması, bilanço kaldıraç oranını aşağı çekiyor ve şirketin finansal dayanıklılığını artırıyor. Ancak özkaynak artışının ne kadarının dönem kârından, ne kadarının enflasyon muhasebesi kaynaklı düzeltmelerden veya diğer özkaynak kalemlerinden oluştuğu paylaşılmadığı için, bu artışı doğrudan nakit yaratımı olarak okumamak gerekir.
Dönen varlıkların 3,0 milyar TL’den 5,0 milyar TL’ye yükselmesi de bilanço likiditesi açısından ilk bakışta olumlu. Fakat bu artışın nakit, ticari alacak veya stok kaynaklı olup olmadığı kritik önem taşıyor. Özellikle stok ve alacaklarda büyüme varsa, bilanço güçlenirken işletme sermayesi ihtiyacı da artmış olabilir. Duran varlıkların %6,9 azalması ise yatırım harcamalarının veya sabit kıymet tabanının önceki yıl sonuna göre küçüldüğünü gösteriyor; ancak ayrıntı olmadan bunun satış, amortisman ya da varlık yeniden sınıflaması kaynaklı olduğu belirlenemez.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon -80,5 milyon TL ile geçen yılki -14,8 milyon TL seviyesine göre belirgin biçimde kötüleşti. Nominal olarak parasal kayıp yaklaşık %444,7 arttı. Buradaki eksi değer, şirketin enflasyon muhasebesi altında net parasal kayıp yazdığını gösteriyor. Genel olarak parasal varlıkları parasal yükümlülüklerinden daha yüksek olan şirketler yüksek enflasyon ortamında satın alma gücü kaybıyla karşılaşabilir; SOHO’nun bu dönemdeki sonucu da bu yönde bir etkiye işaret ediyor.
Bu kayıp, net dönem kârındaki sert düşüşün ana unsurlarından biri. Şirketin FAVÖK’ü 563,1 milyon TL gibi yüksek bir seviyede kalmasına rağmen net kârın yalnızca 23,9 milyon TL olması, operasyonel kârlılığın enflasyon muhasebesi ve finansal kalemler tarafından büyük ölçüde aşağı çekildiğini gösteriyor. TAS 29 kapsamında oluşan bu etki nakit çıkışıyla birebir aynı olmayabilir; ancak raporlanan özkaynak kârlılığı ve net kâr üzerindeki etkisi gerçektir. Bu nedenle yatırımcı, FAVÖK ile net kâr arasındaki geniş farkı izlemeli.
Yatırımcı için Ne Anlama Geliyor?
SOHO’nun bu dönemki resmi iki farklı hikâyeyi aynı anda anlatıyor. Bir tarafta net borcun %28,7 azalması, özkaynakların %52,9 artması ve yaklaşık 3,0 kat seviyesine gerileyen net borç/FAVÖK oranı bilanço açısından olumlu. Diğer tarafta satışların reel olarak daralması, FAVÖK marjının %24,0’dan %22,5’e düşmesi ve net kârın %71,6 gerilemesi operasyonel ve finansal baskıların sürdüğünü gösteriyor.
Yatırımcı açısından takip edilmesi gereken başlıklar şunlar:
- Satışların enflasyonun üzerinde büyüyüp büyümeyeceği,
- FAVÖK marjındaki gerilemenin geçici mi kalıcı mı olduğu,
- Dönen varlık artışının nakit ve alacaklardan mı, stoklardan mı kaynaklandığı,
- Net parasal kaybın gelecek dönemlerde azalacağına dair işaretlerin oluşup oluşmadığı,
- Net borç düşüşünün serbest nakit akışıyla desteklenip desteklenmediği.
Özetle şirketin bilançosu güçlenirken gelir tablosu aynı ölçüde ikna edici değil. Borçlulukta gerileme önemli bir fırsat alanı yaratıyor; ancak satışların reel daralması ve net kârın çok düşük seviyeye inmesi, operasyonel toparlanma görülmeden iyimserliği sınırlıyor. Bir sonraki dönemde özellikle ciro büyümesi, FAVÖK marjı ve net parasal pozisyon birlikte değerlendirilmelidir.
Yatırım tavsiyesi değildir.