
Açılış
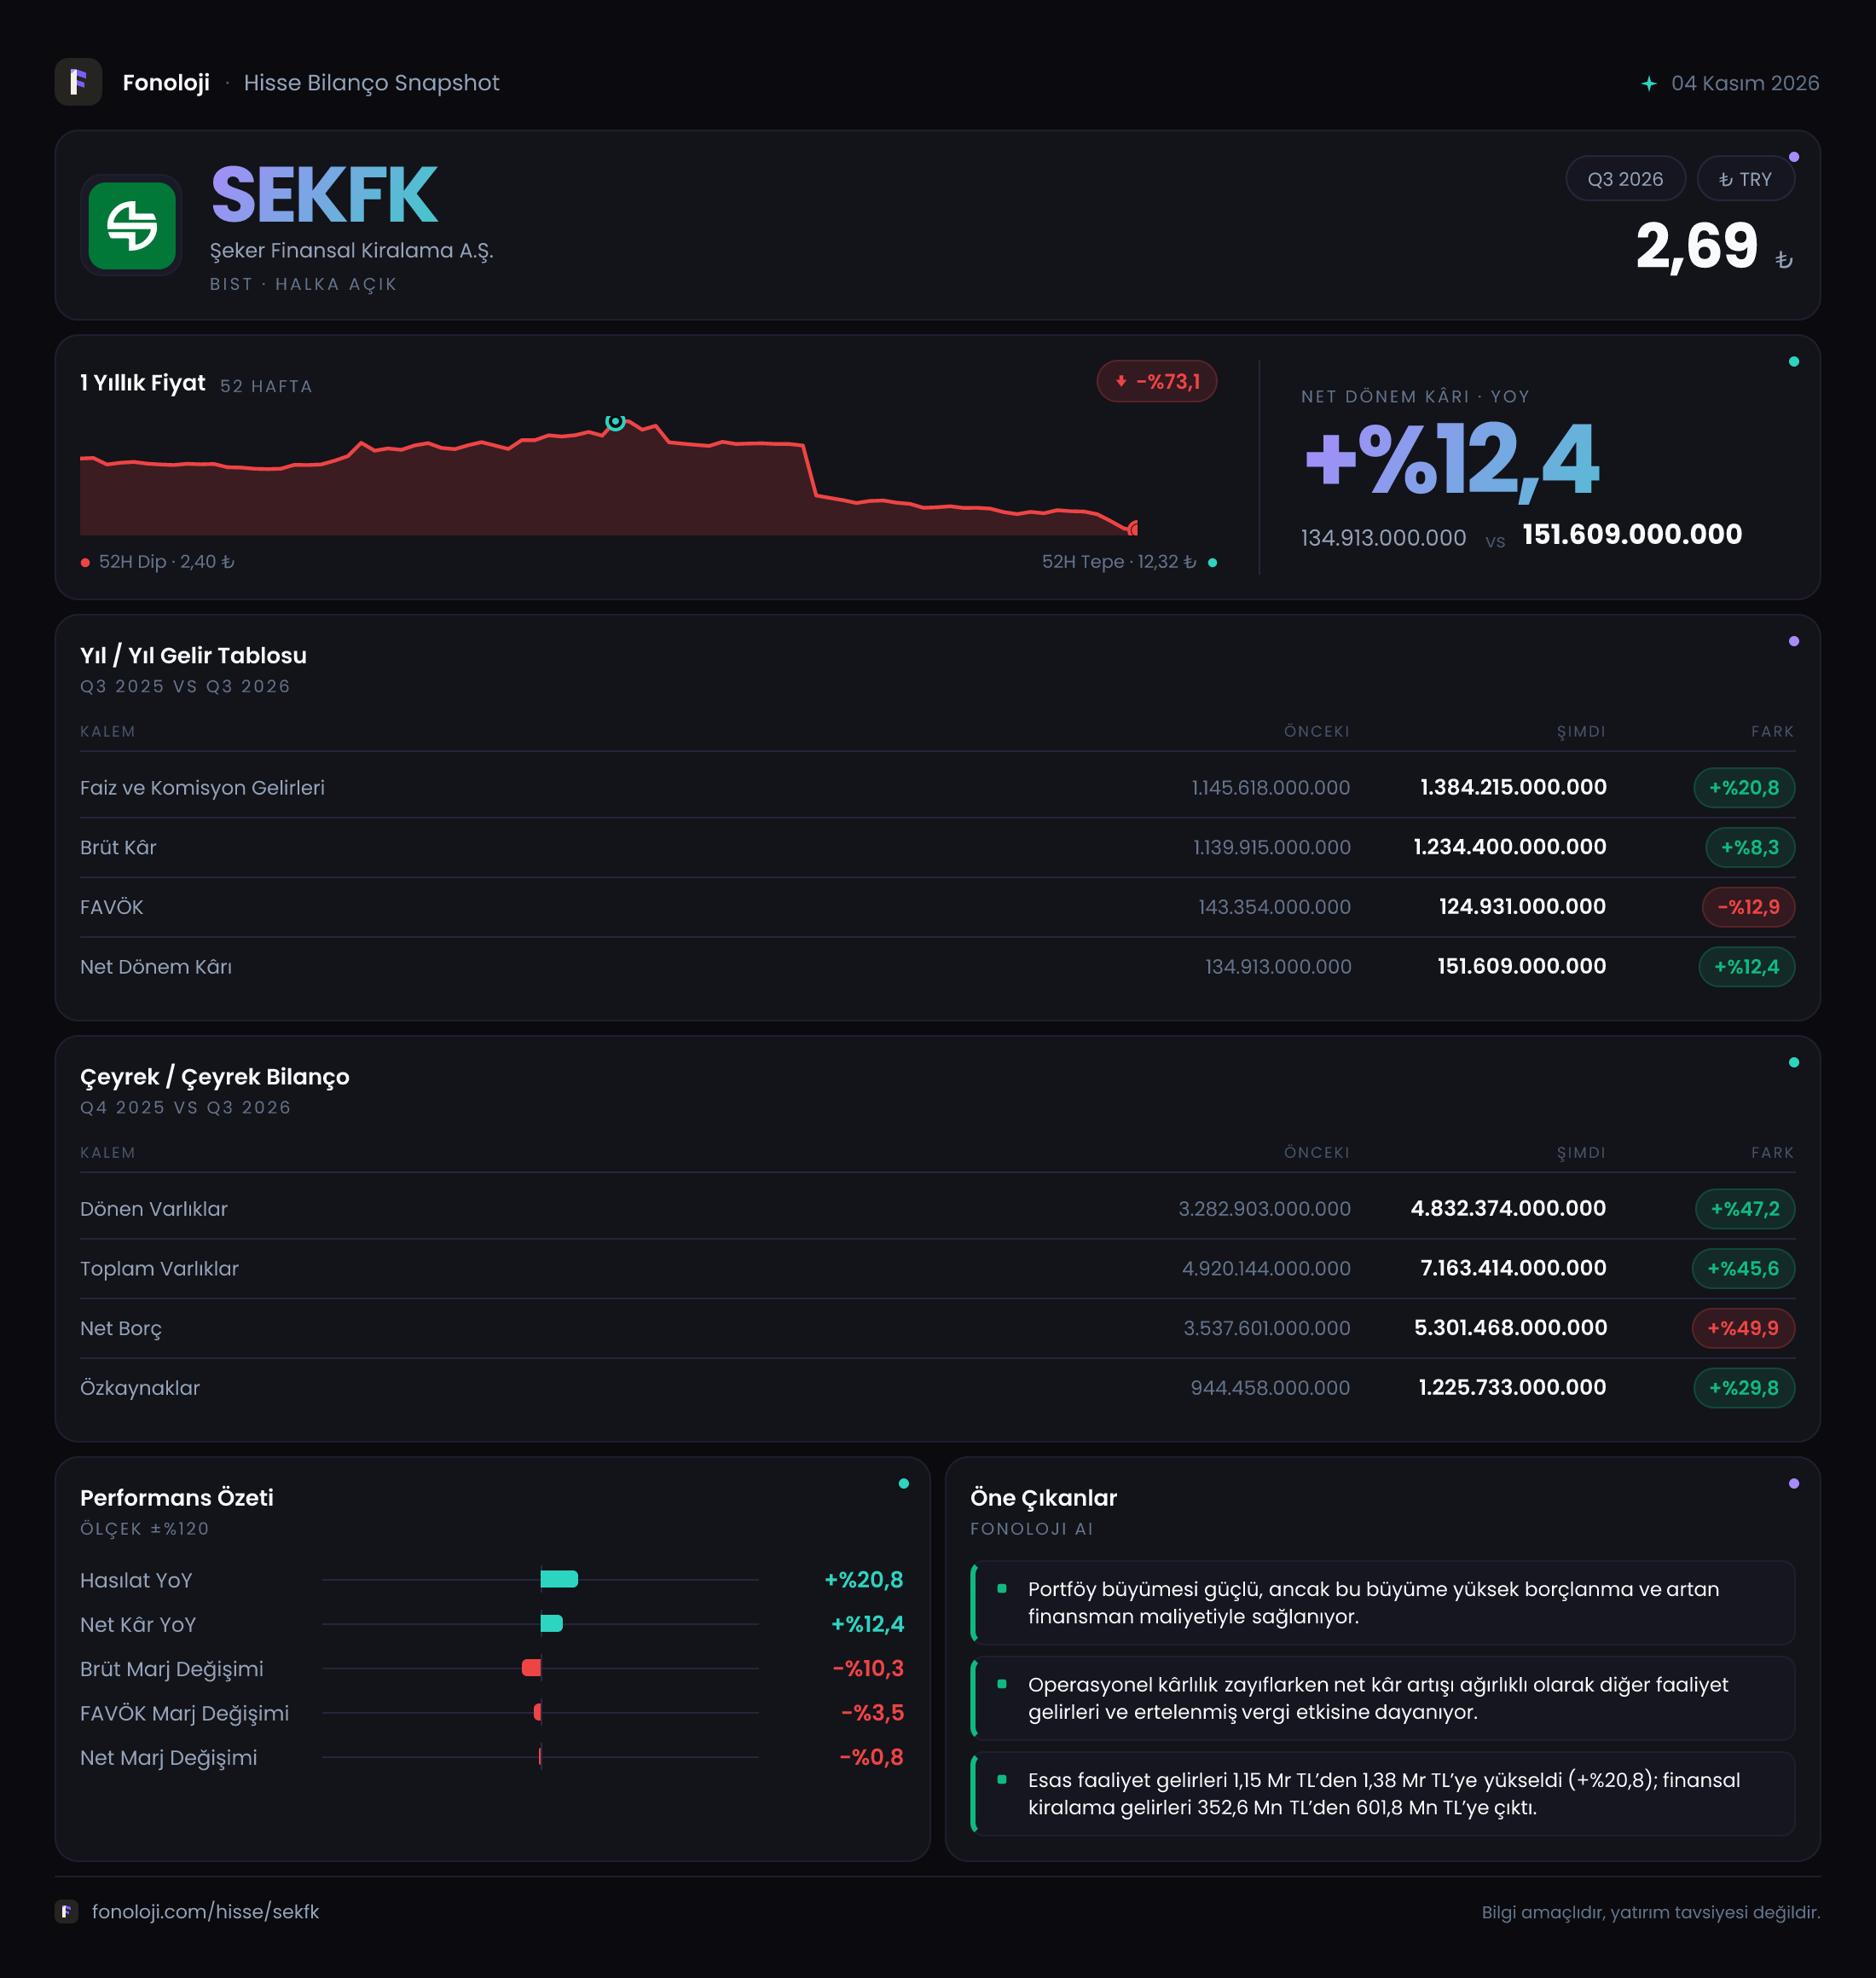
Şeker Finansal Kiralama, finansal kiralama yoluyla şirketlerin yatırım ve varlık finansmanı ihtiyaçlarına aracılık eden bir finans kuruluşu. 2026/9 döneminde şirketin satışları nominal olarak büyürken kârlılık göstergeleri aynı ivmeyi koruyamamış görünüyor. Satışlardaki %20,8’lik artış, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında reel anlamda güçlü bir büyümeye işaret etmiyor; buna karşılık net dönem kârı %12,4 artarak 151,6 milyon TL’ye yükselmiş. Ana mesaj şu: bilanço hızlı büyüyor, fakat bu büyümenin maliyeti ve operasyonel verimliliği yatırımcının yakından izlemesi gereken noktalar olarak öne çıkıyor.
Buradaki gelir tablosu karşılaştırması, şirketin 2026’nın ilk dokuz ayı ile 2025’in ilk dokuz ayını kıyaslıyor. Bilanço tarafındaki değişimler ise 2025 yıl sonuna göre hesaplanmış durumda. Çeyrek bazında ayrı veri bulunmadığı için son üç ayın ivmesi hakkında kesin bir yorum yapmak mümkün değil.
Satış Hikayesi
Şirketin satışları 1,1 milyar TL’den 1,4 milyar TL’ye çıkarak %20,8 büyümüş. Yüzde olarak bakıldığında bu artış ilk bakışta olumlu görünüyor; ancak yüksek enflasyon ortamında nominal büyümeyi reel büyümeden ayırmak gerekiyor. Enflasyonun %30’un üzerinde olduğu bir dönemde satışların %20,8 artması, şirketin faaliyet hacminin reel olarak daralmış veya en azından enflasyonun gerisinde kalmış olabileceğini gösteriyor.
Bu durum finansal kiralama şirketleri için özellikle önemli. Çünkü sektörün büyümesi yalnızca yeni sözleşme hacmine değil, kiralama portföyünün fiyatlamasına, fonlama maliyetlerine ve müşterilerin yatırım iştahına da bağlı. Satışlardaki artış, şirketin bilançosunu genişlettiğini gösterse de, bu genişlemenin ne kadarının yeni iş hacminden, ne kadarının fiyat ve muhasebe etkilerinden kaynaklandığı mevcut veride ayrıştırılamıyor.
Brüt kârın 1,1 milyar TL’den 1,2 milyar TL’ye yükselmesi ise satış büyümesinin gerisinde kalmış. Brüt kâr artışı yalnızca %8,3 seviyesinde. Yani şirket daha yüksek satış üretirken, bu satışlardan geriye kalan brüt katkı aynı hızda artmamış. Enflasyonla karşılaştırıldığında brüt kârda da reel baskı görülüyor. Ayrıca finansal kiralama şirketlerinde satış ve brüt kâr kalemlerinin klasik sanayi şirketleriyle bire bir karşılaştırılmaması gerektiğini unutmamak gerekir; yine de dönemsel yön, marj baskısının varlığına işaret ediyor.
Çeyreklik veri sunulmadığı için satışların 2026’nın üçüncü çeyreğinde hızlanıp hızlanmadığını veya yavaşladığını söylemek mümkün değil. Bu nedenle yatırımcı açısından bir sonraki raporda özellikle yeni kiralama hacmi, portföy büyümesi ve gelirlerin çeyrek bazında devamlılığı takip edilmeli.
Kârlılık
Kârlılık tablosunda en dikkat çekici unsur, satış ve brüt kâr artışına rağmen FAVÖK’ün gerilemesi. FAVÖK 143,4 milyon TL’den 124,9 milyon TL’ye düşerek %12,9 azalmış. Bu, operasyonel kârlılığın satış büyümesinden ayrıştığını gösteriyor.
Satışlara göre yaklaşık FAVÖK marjı %8,9 seviyesinde. Geçen yılın aynı döneminde bu oran yaklaşık %13,0 idi. Dolayısıyla FAVÖK marjında yaklaşık 4,1 puanlık bir gerileme var. Başka bir ifadeyle şirket her 100 TL’lik satıştan geçen yıl yaklaşık 13 TL operasyonel kâr üretirken, bu dönemde bu tutar 9 TL’nin altına inmiş. Bu, giderlerin veya faaliyet maliyetlerinin gelirlerden daha hızlı arttığına işaret ediyor.
Brüt kâr marjı mevcut yuvarlatılmış verilerle bu yıl yaklaşık %85,7, geçen yıl ise %100 görünüyor. Ancak geçen yıl satış ve brüt kârın her ikisi de 1,1 milyar TL olarak yuvarlandığı için bu karşılaştırma kesin kabul edilmemeli. Yine de brüt kâr artışının satış artışının gerisinde kalması, temel marj yapısında zayıflama olduğunu destekliyor.
Net dönem kârı ise 134,9 milyon TL’den 151,6 milyon TL’ye çıkarak %12,4 artmış. Net kâr marjı yaklaşık %10,8 seviyesinde; geçen yıl bu oran yaklaşık %12,3 idi. FAVÖK’teki düşüşe rağmen net kârın artması, faaliyet dışı kalemlerin, finansal sonuçların veya vergi etkilerinin dönem neticesini desteklemiş olabileceğini düşündürüyor; ancak bu kalemlerin ayrıntısı paylaşılmadığı için net kâr artışının kalıcı operasyonel iyileşme anlamına geldiği söylenemez.
Özetle, kârın artması olumlu olsa da kâr kalitesinde asıl soru işareti FAVÖK düşüşü. Net kârın yükselmesi tek başına yeterli değil; önümüzdeki dönemlerde operasyonel marjların toparlanıp toparlanmadığı belirleyici olacak.
Bilanço Sağlığı
Bilanço, şirketin faaliyet ölçeğinin hızlı biçimde büyüdüğünü gösteriyor. Toplam varlıklar 4,9 milyar TL’den 7,2 milyar TL’ye çıkarak %45,6 artmış. Dönen varlıklar %47,2, duran varlıklar ise %42,8 büyümüş. Bu artış, finansal kiralama portföyünün ve şirketin fonladığı varlıkların genişlediğine işaret ediyor.
Ancak büyüme büyük ölçüde borçla finanse edilmiş. Net borç 3,5 milyar TL’den 5,3 milyar TL’ye çıkarak %49,9 yükselmiş. Buna karşılık özkaynaklar 944,5 milyon TL’den 1,2 milyar TL’ye yükselmiş ve artış %29,8 ile sınırlı kalmış. Sonuç olarak borç büyümesi özkaynak büyümesinden daha hızlı gerçekleşmiş.
Net borcun özkaynaklara oranı yaklaşık 4,4 kat seviyesine çıkmış; önceki dönem bu oran yaklaşık 3,7 kat idi. Bu, finansal kaldıraçta belirgin artış olduğunu gösteriyor. Finansal kiralama şirketlerinde borçlanmanın iş modelinin doğal bir parçası olması nedeniyle yüksek kaldıraç tek başına olumsuz değildir. Fakat fonlama maliyetlerindeki artış, tahsilat performansındaki bozulma veya varlık kalitesindeki sorunlar kârlılık üzerinde daha hızlı baskı yaratabilir.
Net borcun dokuz aylık FAVÖK’e oranı yaklaşık 42 kat seviyesinde. FAVÖK’ün yıllıklandırılmasıyla yapılan basit hesapta bu oran yaklaşık 32 kata geriliyor; yine de finansal kiralama şirketlerinde bu rasyonun sanayi şirketlerindeki kadar doğrudan yorumlanmaması gerekir. Bununla birlikte, operasyonel kârlılığın gerilediği bir dönemde borçların yaklaşık %50 artması, bilanço riskinin yükseldiğini açıkça ortaya koyuyor.
Net Parasal Pozisyon (TAS 29)
Şirketin net parasal pozisyonu hem bu dönemde hem geçen yıl 0,0 bin TL olarak raporlanmış. Bu nedenle gelir tablosunda net parasal pozisyon kaynaklı belirgin bir kazanç veya kayıp görünmüyor.
Türkiye’de yüksek enflasyon muhasebesi uygulanırken bu kalemin sıfır olması, şirketin enflasyon muhasebesinden hiç etkilenmediği anlamına gelmez. Etkinin sınırlı görünmesinde parasal varlık ve parasal yükümlülüklerin yapısı, raporlama sınıflamaları ve finansal kiralama iş modelinin bilanço kompozisyonu rol oynayabilir. Ancak mevcut özet veriler, TAS 29’un net kâr üzerindeki etkisini ayrıntılı biçimde analiz etmek için yeterli değil.
Bu nedenle yatırımcı, sonraki raporlarda net parasal pozisyonun yanı sıra enflasyon muhasebesi öncesi ve sonrası kâr, portföy değerlemesi ve fonlama maliyetleri arasındaki ilişkiyi birlikte değerlendirmeli.
Yatırımcı için Ne Anlama Geliyor?
SEKFK’da bilanço büyümesi güçlü; ancak bu büyüme şu aşamada kârlılık kalitesiyle tam olarak desteklenmiyor. Fırsat tarafında, toplam varlıkların %45,6 büyümesi şirketin finansal kiralama faaliyetlerinde ölçek kazandığını gösteriyor. Net kârın %12,4 artması da şirketin dönem sonunda kârlı kalmayı sürdürdüğünü ortaya koyuyor.
Risk tarafında ise üç başlık öne çıkıyor:
- Satış büyümesi %20,8 ile enflasyonun gerisinde kalıyor; reel büyüme sınırlı.
- FAVÖK %12,9 geriliyor ve marj yaklaşık 4 puan daralıyor.
- Net borç %49,9 artarken özkaynak büyümesi %29,8 seviyesinde kalıyor.
Dolayısıyla yatırımcı için kritik soru, şirketin büyüyüp büyümediğinden çok, bu büyümeyi hangi maliyetle gerçekleştirdiği. Bir sonraki dönemde FAVÖK marjının toparlanması, net borç artışının yavaşlaması ve özkaynakların bilanço büyümesine daha fazla katkı vermesi olumlu sinyal olacaktır. Aksi durumda yükselen kaldıraç, net kâr artışını gölgede bırakabilir. Çeyreklik veriler mevcut olmadığı için kısa vadeli trend konusunda temkinli kalmak ve özellikle portföy kalitesi ile fonlama maliyetlerini takip etmek gerekiyor.
Yatırım tavsiyesi değildir.