
Açılış
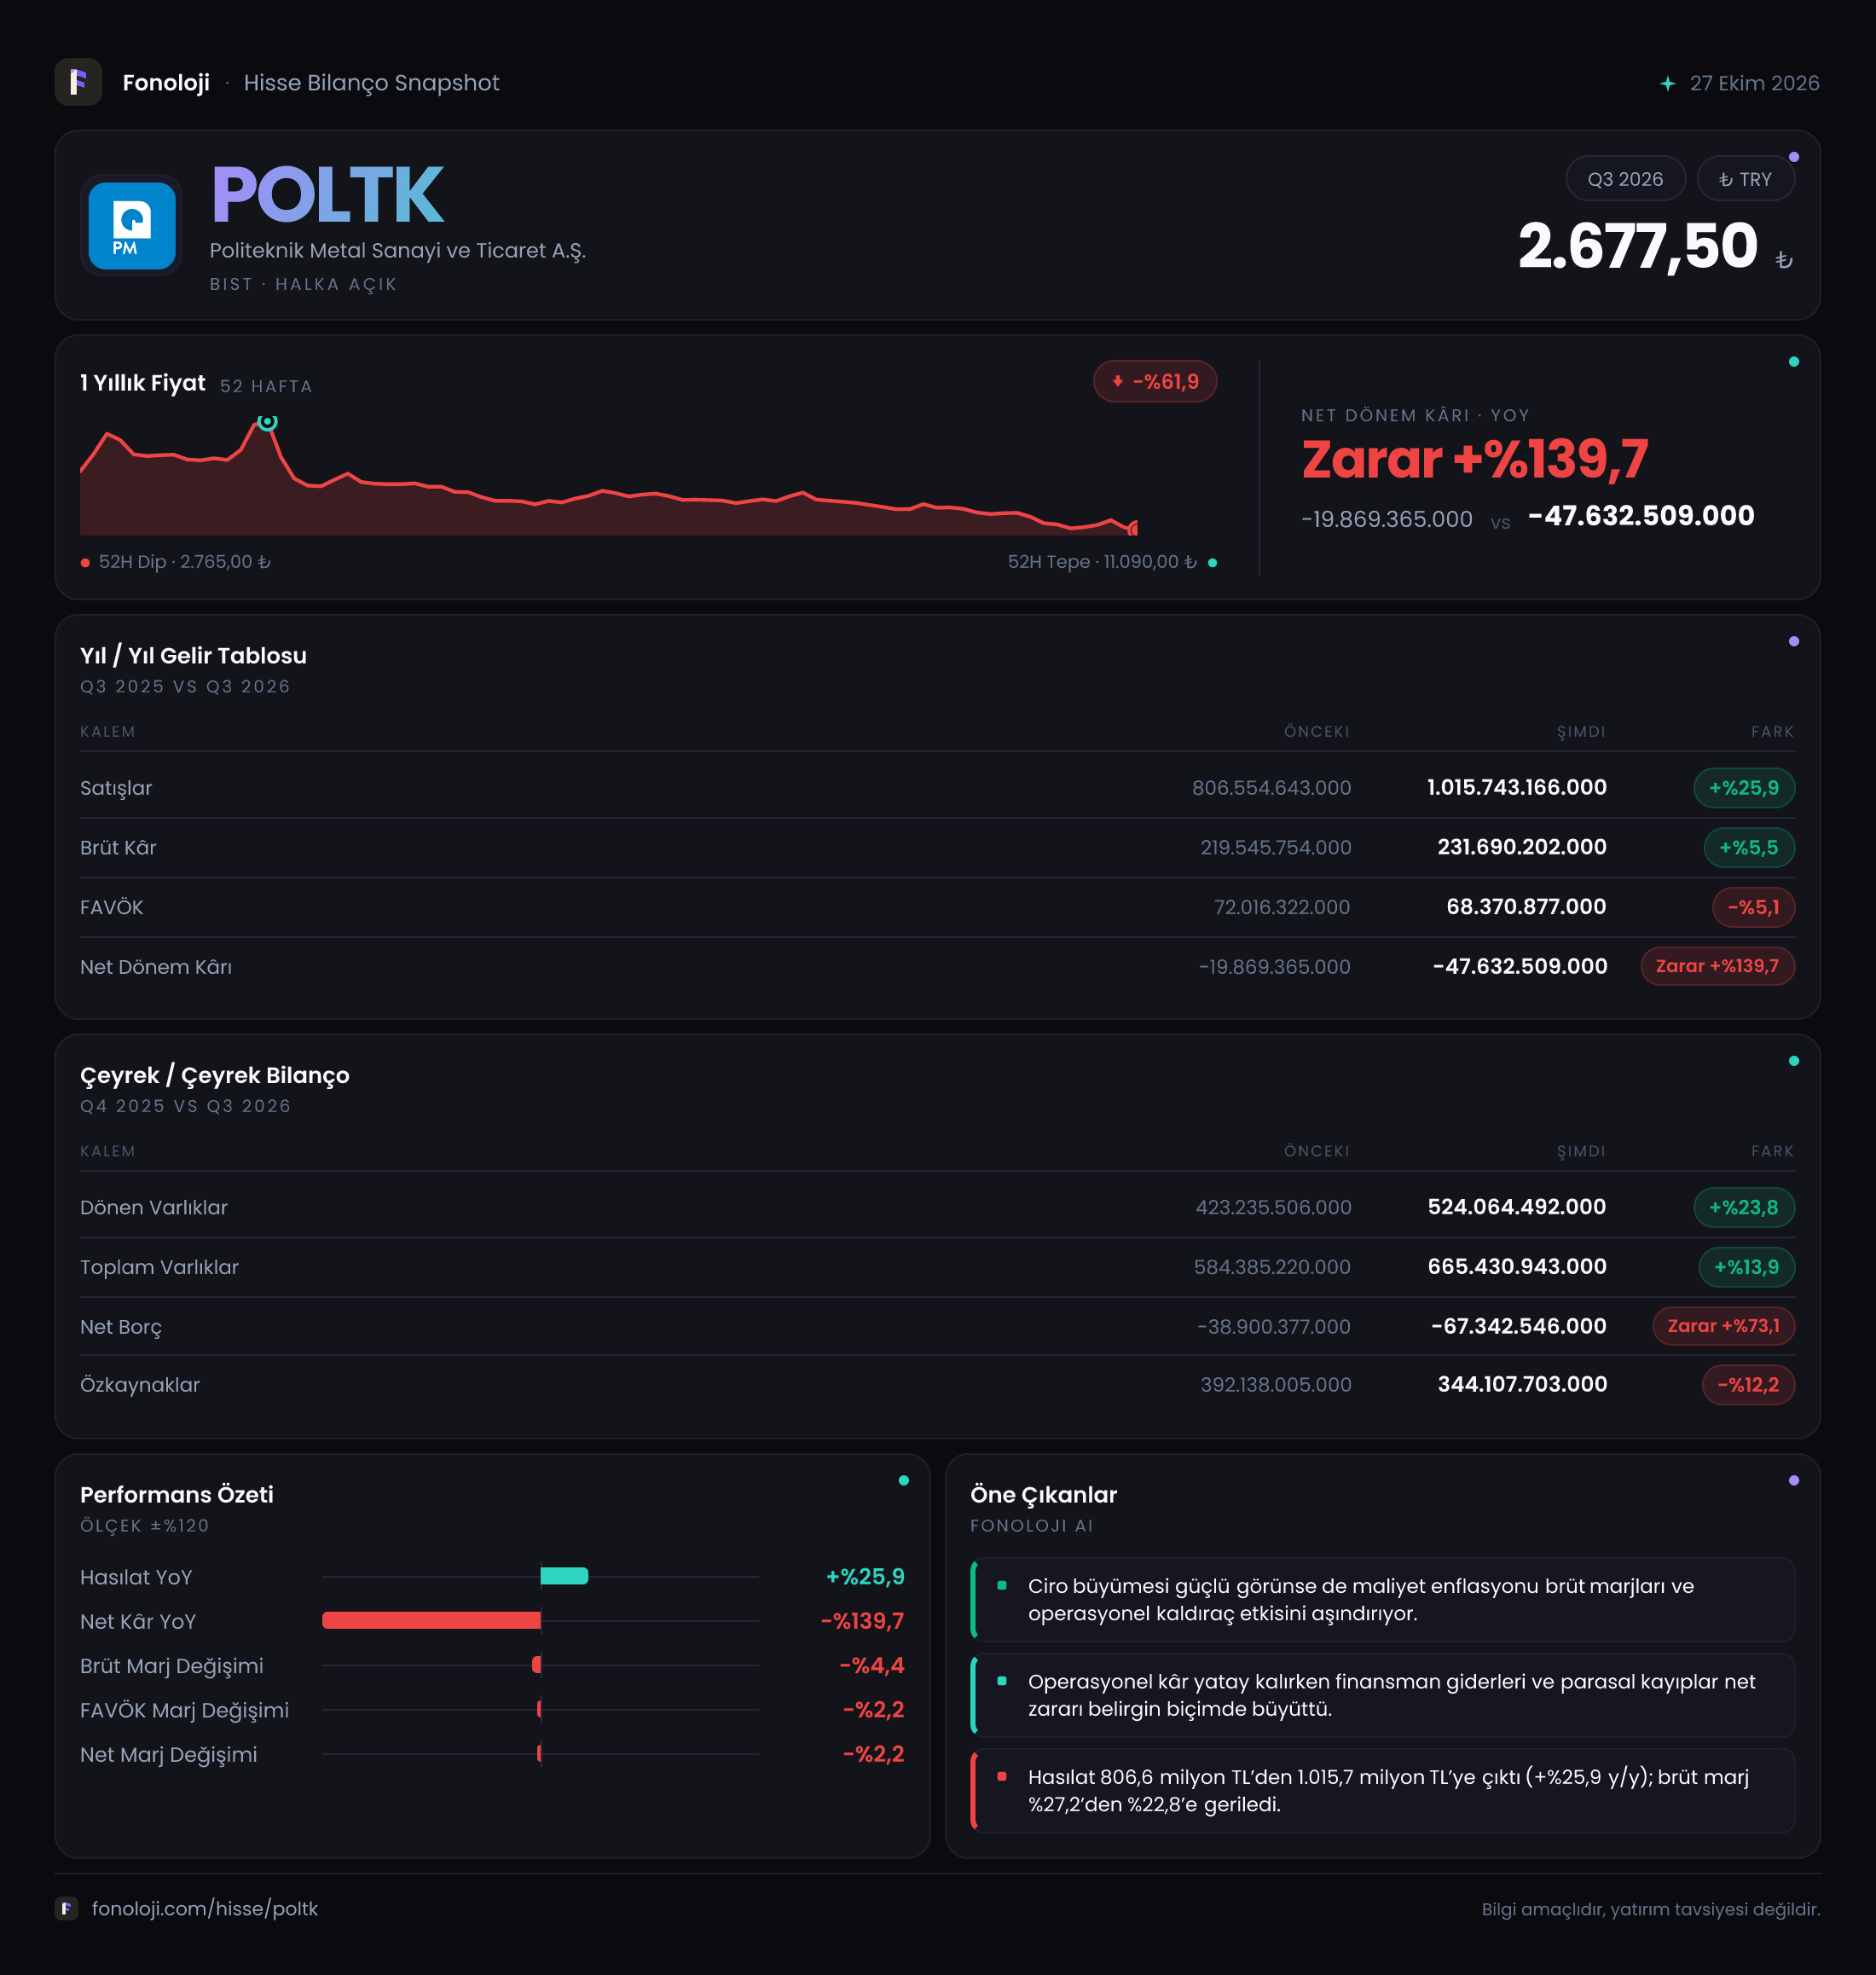
Politeknik Metal, metal yüzey işlemleri ve kaplama alanında faaliyet gösteren, gelirlerini büyük ölçüde sanayi üretimi ve metal talebine bağlı olarak oluşturan bir şirket. 2026/9AB sonuçlarının ana mesajı şu: Şirket nominal olarak satışlarını büyütmüş, ancak bu büyüme kârlılığa dönüşmemiş. Satışlar 1,0 milyar TL’ye ulaşarak geçen yılın aynı dönemine göre %25,9 artarken, brüt kâr yalnızca %5,5 yükselmiş; FAVÖK gerilemiş ve net zarar 47,6 milyon TL’ye çıkmış.
Bu tablo, maliyet baskısının ve enflasyon muhasebesinin şirket üzerindeki etkisini açık biçimde gösteriyor. Bilançoda ise net nakit pozisyonunun güçlenmesi olumlu bir unsur olarak öne çıkarken, özkaynaklardaki gerileme dikkat edilmesi gereken temel risklerden biri.
Satış Hikayesi
Politeknik Metal’in satışları 806,6 milyon TL’den 1,0 milyar TL’ye yükselerek yıllık bazda %25,9 büyüdü. İlk bakışta bu artış güçlü görünebilir; ancak Türkiye’de %30’un üzerinde seyreden enflasyon ortamında nominal satış büyümesinin tamamını reel büyüme olarak değerlendirmek doğru olmaz. Mevcut veri, şirketin satışlarının enflasyonun altında veya en azından enflasyona yakın bir hızda arttığını gösteriyor. Bu nedenle satış tarafında gerçek anlamda güçlü bir hacim artışı bulunduğu sonucuna varmak mümkün değil.
Satışların büyümesine rağmen brüt kârın yalnızca %5,5 artarak 219,5 milyon TL’den 231,7 milyon TL’ye çıkması, maliyetlerin gelirlerden çok daha hızlı yükseldiğine işaret ediyor. Şirket satış fiyatlarını artırmış olsa bile hammadde, enerji, işçilik veya üretim maliyetlerindeki yükseliş bu artışın önemli bölümünü absorbe etmiş görünüyor.
Çeyreklik trend açısından ise elde yalnızca 2025/9 dönemiyle karşılaştırılabilir veri bulunuyor. Bu nedenle satışların 2026’nın ilk, ikinci ve üçüncü çeyrekleri arasında nasıl ilerlediğini veya son çeyrekte ivme kazanıp kazanmadığını değerlendirmek mümkün değil. Yatırımcı açısından bir sonraki raporda özellikle satış hacmi ile fiyat artışının birbirinden ayrıştırılması önem taşıyacak.
Kârlılık
Kârlılık tarafındaki bozulma, gelir tablosunun en kritik unsuru. Brüt kâr marjı geçen yıl yaklaşık %27,2 seviyesindeyken bu dönemde yaklaşık %23,2’ye geriledi. Yaklaşık 4 puanlık bu düşüş, şirketin satış başına elde ettiği temel kârın belirgin şekilde azaldığını gösteriyor. Başka bir ifadeyle, şirket 100 TL’lik satıştan geçen yıl yaklaşık 27 TL brüt kâr üretirken, bu dönemde bu tutar yaklaşık 23 TL’ye inmiş.
FAVÖK ise 72,0 milyon TL’den 68,4 milyon TL’ye gerileyerek yıllık bazda %5,1 düştü. FAVÖK marjı da yaklaşık %8,9’dan %6,8’e indi. Brüt marjdaki gerilemenin faaliyet giderleriyle birlikte FAVÖK seviyesinde daha belirgin hale gelmesi, operasyonel verimlilikte de baskı bulunduğunu düşündürüyor. Satışlar büyürken FAVÖK’ün gerilemesi, şirketin büyümeden yeterli faaliyet kaldıracı yaratamadığını gösterir.
Net zarar tarafında bozulma daha sert. Şirket geçen yıl aynı dönemde 19,9 milyon TL zarar açıklarken, bu dönemde zarar 47,6 milyon TL’ye yükseldi. Net kâr marjı yaklaşık -%2,5’ten -%4,8’e geriledi. Bu sonuçta operasyonel kârlılıktaki zayıflığın yanı sıra 42,9 milyon TL’lik net parasal pozisyon zararı da etkili olmuş durumda. Net zarar, geçen yıla göre 27,7 milyon TL artmış olsa da yüzde değişimin -%139,7 olarak görünmesi, baz dönemdeki zararın düşük olmasından kaynaklanıyor; burada mutlak tutar değişimi daha anlamlı.
| KPI | 2026/9AB | 2025/9AB | Yorum | |---|---:|---:|---| | Satışlar | 1,0 milyar TL | 806,6 milyon TL | Nominal büyüme %25,9, enflasyonun üzerinde güçlü reel büyüme teyit edilmiyor | | Brüt kâr marjı | %23,2 | %27,2 | Maliyet baskısı belirgin | | FAVÖK marjı | %6,8 | %8,9 | Operasyonel kârlılık zayıfladı | | Net kâr | -47,6 milyon TL | -19,9 milyon TL | Zarar derinleşti |
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar 584,4 milyon TL’den 665,4 milyon TL’ye çıkarak %13,9 arttı. Bu artışın ana kaynağı dönen varlıklar. Dönen varlıklar 423,2 milyon TL’den 524,1 milyon TL’ye yükselmiş ve %23,8 büyümüş. Şirketin kısa vadeli likidite kaynaklarında artış olması ilk bakışta olumlu; ancak bu artışın nakit, ticari alacak veya stoklardan hangisinden kaynaklandığı paylaşılmadığı için kalitesini ayrıntılı biçimde ölçmek mümkün değil.
Duran varlıklar ise 161,1 milyon TL’den 141,4 milyon TL’ye gerilemiş. Bu %12,3’lük düşüş, yatırım harcamalarının sınırlı kaldığı veya amortisman etkisinin yeni yatırımlardan daha yüksek olduğu bir döneme işaret edebilir; fakat veri, bu değişimin nedenini kesinleştirmiyor.
Net borç kaleminin -38,9 milyon TL’den -67,3 milyon TL’ye gerilemesi olumlu okunmalı. Negatif net borç, şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğu, yani net nakit pozisyonunda bulunduğu anlamına gelir. Bu nedenle Politeknik Metal’in net nakdi yaklaşık 67,3 milyon TL’ye ulaşmış durumda.
Net borç/FAVÖK rasyosu teknik olarak yaklaşık -0,98x seviyesinde. Bu, şirketin borç baskısından ziyade net nakit taşıdığını gösteriyor. Geçen yıl sonundaki yaklaşık -0,54x seviyeye kıyasla finansal yapı güçlenmiş. Buna karşın özkaynaklar 392,1 milyon TL’den 344,1 milyon TL’ye gerileyerek %12,2 azalmış. Net zararın özkaynakları aşağı çekmesi muhtemel ana faktör; ancak özkaynak hareketinin tamamı yalnızca dönem zararıyla açıklanamayabileceğinden, detaylı dipnotlar takip edilmeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyonun -55,3 milyon TL zarardan -42,9 milyon TL zarara gelmesi, geçen yıla göre parasal kaybın 12,4 milyon TL azaldığını gösteriyor. Yüzdesel olarak iyileşme %22,4 seviyesinde; ancak kalem hâlâ negatif ve net kârı aşağı çekmeye devam ediyor.
TAS 29 altında yüksek parasal varlık taşıyan şirketler enflasyon karşısında değer kaybı yaşarken, parasal yükümlülükleri daha yüksek olan şirketler teorik olarak parasal kazanç elde edebilir. Politeknik Metal’in net parasal pozisyon zararı, bilançoda enflasyona karşı korunamayan net parasal varlık yapısının veya işletme sermayesi kompozisyonunun etkili olabileceğini düşündürüyor. Zararın geçen yıla göre azalması olumlu olsa da operasyonel kârlılık zayıf kaldığı sürece bu iyileşme tek başına net sonucu pozitife çevirmeye yetmiyor.
Yatırımcı için Ne Anlama Geliyor?
Politeknik Metal’de yatırım tezinin güçlü tarafı, şirketin net borç taşımaması ve net nakit pozisyonunu 67,3 milyon TL’ye yükseltmiş olması. Bu yapı, yüksek faiz ortamında finansman gideri riskini sınırlıyor ve şirketin bilanço açısından daha dayanıklı kalmasını sağlıyor. Dönen varlıklardaki artış da kısa vadeli finansal esneklik açısından olumlu.
Bununla birlikte temel operasyonel tablo henüz ikna edici değil:
- Satış büyümesi %25,9 ile enflasyon ortamında sınırlı reel büyümeye işaret ediyor.
- Brüt kâr marjı yaklaşık 4 puan, FAVÖK marjı ise yaklaşık 2 puan gerilemiş durumda.
- Net zarar 47,6 milyon TL’ye çıkarak özkaynakları aşağı çekiyor.
- Net parasal pozisyon zararı azalmasına rağmen hâlâ kârlılığı baskılıyor.
- Duran varlıklardaki düşüş, şirketin kapasite yatırımları ve uzun vadeli büyüme hazırlığı açısından izlenmeli.
Önümüzdeki dönemlerde yatırımcıların öncelikle marjların toparlanıp toparlanmadığına, satış büyümesinin enflasyonu aşan gerçek bir hacim artışına dönüşüp dönüşmediğine ve net nakit pozisyonunun korunup korunmadığına bakması gerekiyor. Şirket bilanço açısından borçsuz görünse de yatırım hikâyesinin güçlenmesi için satış büyümesinin yeniden FAVÖK ve net kâra yansıması şart.
Yatırım tavsiyesi değildir.