
Açılış
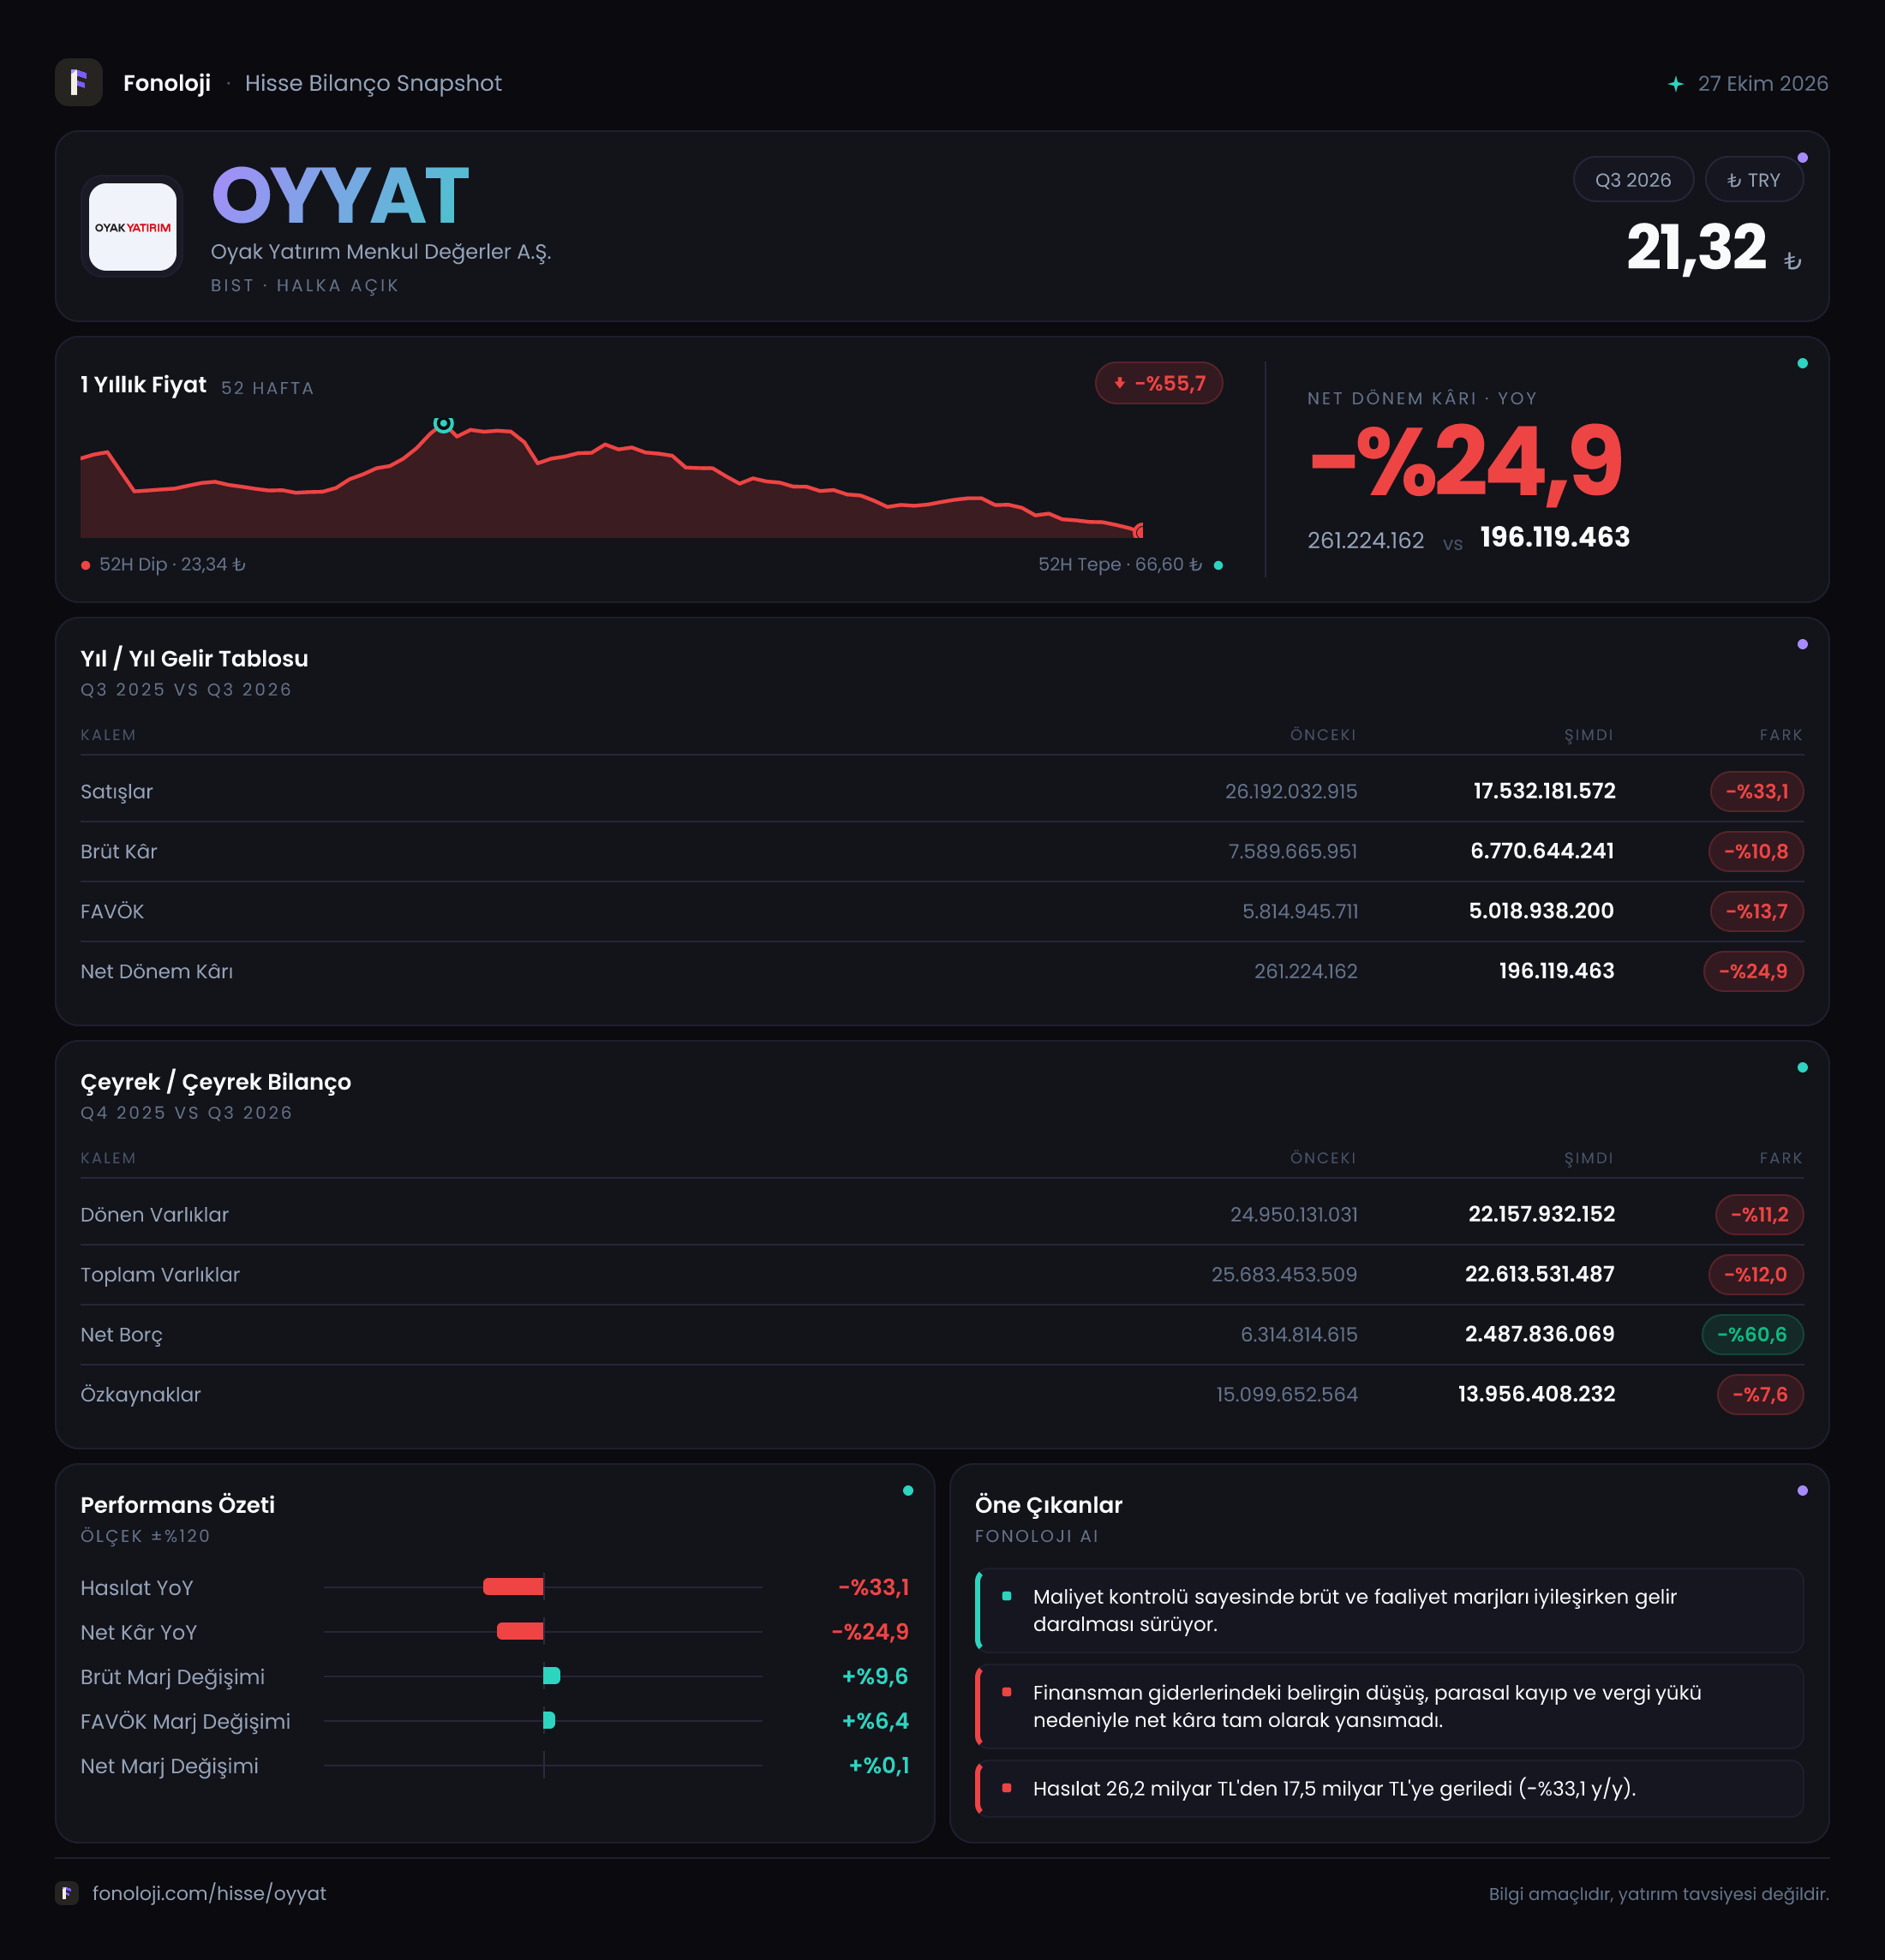
OYAK Yatırım Menkul Değerler’in 2026/9AB sonuçları, gelir hacminde belirgin bir daralmaya karşın operasyonel marjların güçlendiği, ancak enflasyon muhasebesi ve finansman yapısının net kârı baskıladığı bir tablo ortaya koyuyor. Şirketin satışları geçen yılın aynı dönemine göre %33,1 azalarak 17,5 milyar TL’ye gerilerken, brüt kâr düşüşü %10,8 ile daha sınırlı kaldı. Bu durum, şirketin daha düşük gelir hacminde dahi kârlılığını korumaya çalıştığını gösteriyor. Bununla birlikte net dönem kârı %24,9 gerileyerek 196,1 milyon TL’ye indi; yani marj iyileşmesine rağmen toplam kâr üretimi zayıfladı.
Satış Hikayesi
Şirketin satışları 17,5 milyar TL seviyesinde gerçekleşti. Geçen yılın aynı döneminde bu rakam 26,2 milyar TL idi. Nominal olarak 8,7 milyar TL’lik düşüş ve %33,1’lik gerileme söz konusu. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, nominal satışların bu ölçekte düşmesi yalnızca büyüme hızında yavaşlamaya değil, reel anlamda daha belirgin bir daralmaya işaret ediyor.
Bir başka ifadeyle, şirket enflasyonun fiyatlar ve işlem hacimleri üzerindeki etkisini gelirlerine yansıtmakta zorlanmış görünüyor. Menkul değerler şirketlerinde gelirler; sermaye piyasası işlem hacimleri, halka arz ve kurumsal finansman faaliyetleri, aracılık komisyonları ve piyasa koşullarına bağlı diğer kalemlerden etkilenebilir. Ancak eldeki veri, bu gelir bileşenlerinin hangisinin ne ölçüde değiştiğini göstermiyor. Bu nedenle satışlardaki düşüşün esas olarak işlem hacmi, komisyon oranları veya faaliyet karmasından hangisinden kaynaklandığı konusunda kesin bir ayrım yapmak mümkün değil.
Burada önemli nokta, satışların düşmesine rağmen brüt kârın aynı ölçüde gerilememesi. Brüt kâr 7,6 milyar TL’den 6,8 milyar TL’ye inerken düşüş %10,8 ile sınırlı kaldı. Bu, şirketin düşük gelir ortamında daha yüksek katma değerli işlere yöneldiğini ya da maliyet yapısını satışlardaki daralmadan daha iyi yönettiğini düşündürüyor. Bununla birlikte çeyreklik veri paylaşılmadığı için, bu iyileşmenin sürdürülebilir olup olmadığını ve yılın son çeyreğinde gelir trendinin toparlanıp toparlanmadığını görmek için yeni finansalları beklemek gerekiyor.
Kârlılık
Kârlılık tarafında ilk dikkat çeken unsur, brüt marjın belirgin biçimde yükselmesi. Brüt marj, geçen yılın aynı dönemindeki yaklaşık %29,0 seviyesinden bu dönemde %38,9’a çıktı. Yani şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 29 TL brüt kâr üretirken, bu dönemde yaklaşık 39 TL brüt kâr üretmiş durumda. Satışlardaki sert gerilemeye rağmen marjın yaklaşık 10 puan artması, faaliyetlerin kârlı taraflarının toplam gelir içindeki payının yükselmiş olabileceğine işaret ediyor.
FAVÖK ise 5,8 milyar TL’den 5,0 milyar TL’ye geriledi ve yıllık düşüş %13,7 oldu. Bununla birlikte FAVÖK marjı geçen yılki yaklaşık %22,1’den %28,6’ya yükseldi. Brüt marj ile FAVÖK marjındaki bu iyileşme, faaliyet giderlerinin satışlardaki düşüşe kıyasla daha kontrollü kaldığını gösteriyor. Dolayısıyla şirketin temel operasyonel kârlılığı, toplam gelir hacminden daha dirençli bir görünüm sergiliyor.
Net kâr tarafında ise tablo daha zayıf. Net dönem kârı 261,2 milyon TL’den 196,1 milyon TL’ye geriledi. Net kâr marjı satışlara göre hesaplandığında geçen yıl yaklaşık %1,0 iken bu dönemde %1,1 seviyesinde. Marj küçük ölçekte iyileşmiş olsa da mutlak net kârın düşmesi, faaliyet kârlılığındaki kazanımların finansal kalemler, enflasyon muhasebesi veya diğer giderler tarafından büyük ölçüde törpülendiğini gösteriyor.
Özetle şirketin faaliyet katmanında marjlar güçlenmiş, fakat bu iyileşme nihai kâra aynı ölçüde yansımamış. Finansal şirketlerde yatırımcı açısından yalnızca FAVÖK veya brüt kâr değil, net kârın hangi kalemlerle baskılandığı da kritik önem taşıyor.
Bilanço Sağlığı
Bilanço, dönem sonunda geçen yıl sonuna göre daha düşük bir ölçeğe işaret ediyor. Dönen varlıklar 25,0 milyar TL’den 22,2 milyar TL’ye gerileyerek %11,2 azaldı. Duran varlıklar ise 733,3 milyon TL’den 455,6 milyon TL’ye inerek %37,9 oranında daha sert bir düşüş gösterdi. Bunun sonucunda toplam varlıklar 25,7 milyar TL’den 22,6 milyar TL’ye geriledi.
Varlık tarafındaki küçülmeye karşılık net borçtaki düşüş oldukça olumlu. Net borç 6,3 milyar TL’den 2,5 milyar TL’ye gerileyerek %60,6 azaldı. Mevcut dönemin FAVÖK’ü üzerinden bakıldığında net borç/FAVÖK oranı yaklaşık 0,5x seviyesinde. Bu oran, şirketin borç yükünün operasyonel kârlılığına göre düşük olduğunu ve bilanço üzerindeki finansal baskının azaldığını gösteriyor. Önceki dönemde aynı hesap yaklaşık 1,1x seviyesindeydi; dolayısıyla kaldıraç görünümünde belirgin bir iyileşme var.
Özkaynaklar 15,1 milyar TL’den 14,0 milyar TL’ye geriledi. Buna rağmen özkaynakların toplam varlıklara oranı yaklaşık %62 seviyesinde; önceki dönemde bu oran yaklaşık %59 idi. Varlıklardaki daralma borç azalmasıyla birlikte gerçekleştiği için sermaye yapısı göreli olarak güçlenmiş görünüyor. Ancak özkaynakların nominal olarak azalması, net kâr üretiminin sermayeyi büyütmekte yetersiz kaldığını gösteriyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyonun -3,0 milyar TL olması, enflasyon muhasebesi kapsamında şirketin net parasal kayıp taşıdığını gösteriyor. Geçen yıl aynı dönemde bu kalem -2,7 milyar TL idi; zarar %7,9 artarak daha negatif hale gelmiş.
Bu kalem, yüksek enflasyon ortamında şirketin parasal varlıkları ile parasal yükümlülükleri arasındaki dengenin net kâr üzerindeki etkisini yansıtıyor. Negatif net parasal pozisyon, enflasyon muhasebesi sonrasında kârdan önemli bir tutarın silinmesine neden oluyor. Nitekim operasyonel marjlar iyileşmesine rağmen net kârın 196,1 milyon TL gibi sınırlı bir seviyede kalmasında bu kalemin önemli bir rolü bulunuyor.
TAS 29 etkisi, şirketin operasyonel performansı ile muhasebe sonrası net kârı birbirinden ayırıyor. Bu nedenle yatırımcı, yalnızca brüt kâr ve FAVÖK artışına değil, net parasal pozisyonun gelecek dönemlerde nasıl şekilleneceğine de bakmalı.
Yatırımcı için Ne Anlama Geliyor?
OYYAT’ın 2026/9AB sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat tarafında, satışlardaki düşüşe rağmen brüt ve FAVÖK marjlarının yükselmesi operasyonel verimlilik açısından olumlu.
- Net borcun %60,6 azalması ve net borç/FAVÖK oranının yaklaşık 0,5x seviyesine inmesi bilanço riskini azaltıyor.
- Toplam varlıklar içindeki özkaynak payının yaklaşık %62’ye çıkması, finansal dayanıklılığın göreli olarak güçlendiğini gösteriyor.
- Risk tarafında, satışların enflasyonun üzerinde değil, tersine nominal olarak gerilemesi iş hacminin zayıfladığına işaret ediyor.
- Net parasal kaybın 3,0 milyar TL’ye ulaşması, faaliyet kârlılığının net kâra dönüşmesini zorlaştırıyor.
- Net kârın %24,9 azalması, marj iyileşmesine rağmen şirketin hissedarlar için ürettiği nihai kârın küçüldüğünü gösteriyor.
- Çeyreklik veri bulunmadığından, marj iyileşmesinin geçici mi yoksa kalıcı mı olduğu ve gelirlerde toparlanma başlayıp başlamadığı henüz net değil.
Genel çerçevede şirketin bilançosu daha düşük borç ve daha yüksek göreli özkaynak gücüyle sağlamlaşmış görünüyor. Ancak yatırım hikâyesinin güçlenmesi için yalnızca marjların korunması yetmez; satış hacminin yeniden büyümesi, net parasal kaybın azalması ve operasyonel kârlılığın net kâra daha güçlü yansıması gerekiyor. Bir sonraki dönemde özellikle gelir trendi, net parasal pozisyon ve net kârın birlikte izlenmesi önem taşıyor.
Yatırım tavsiyesi değildir.