
Açılış
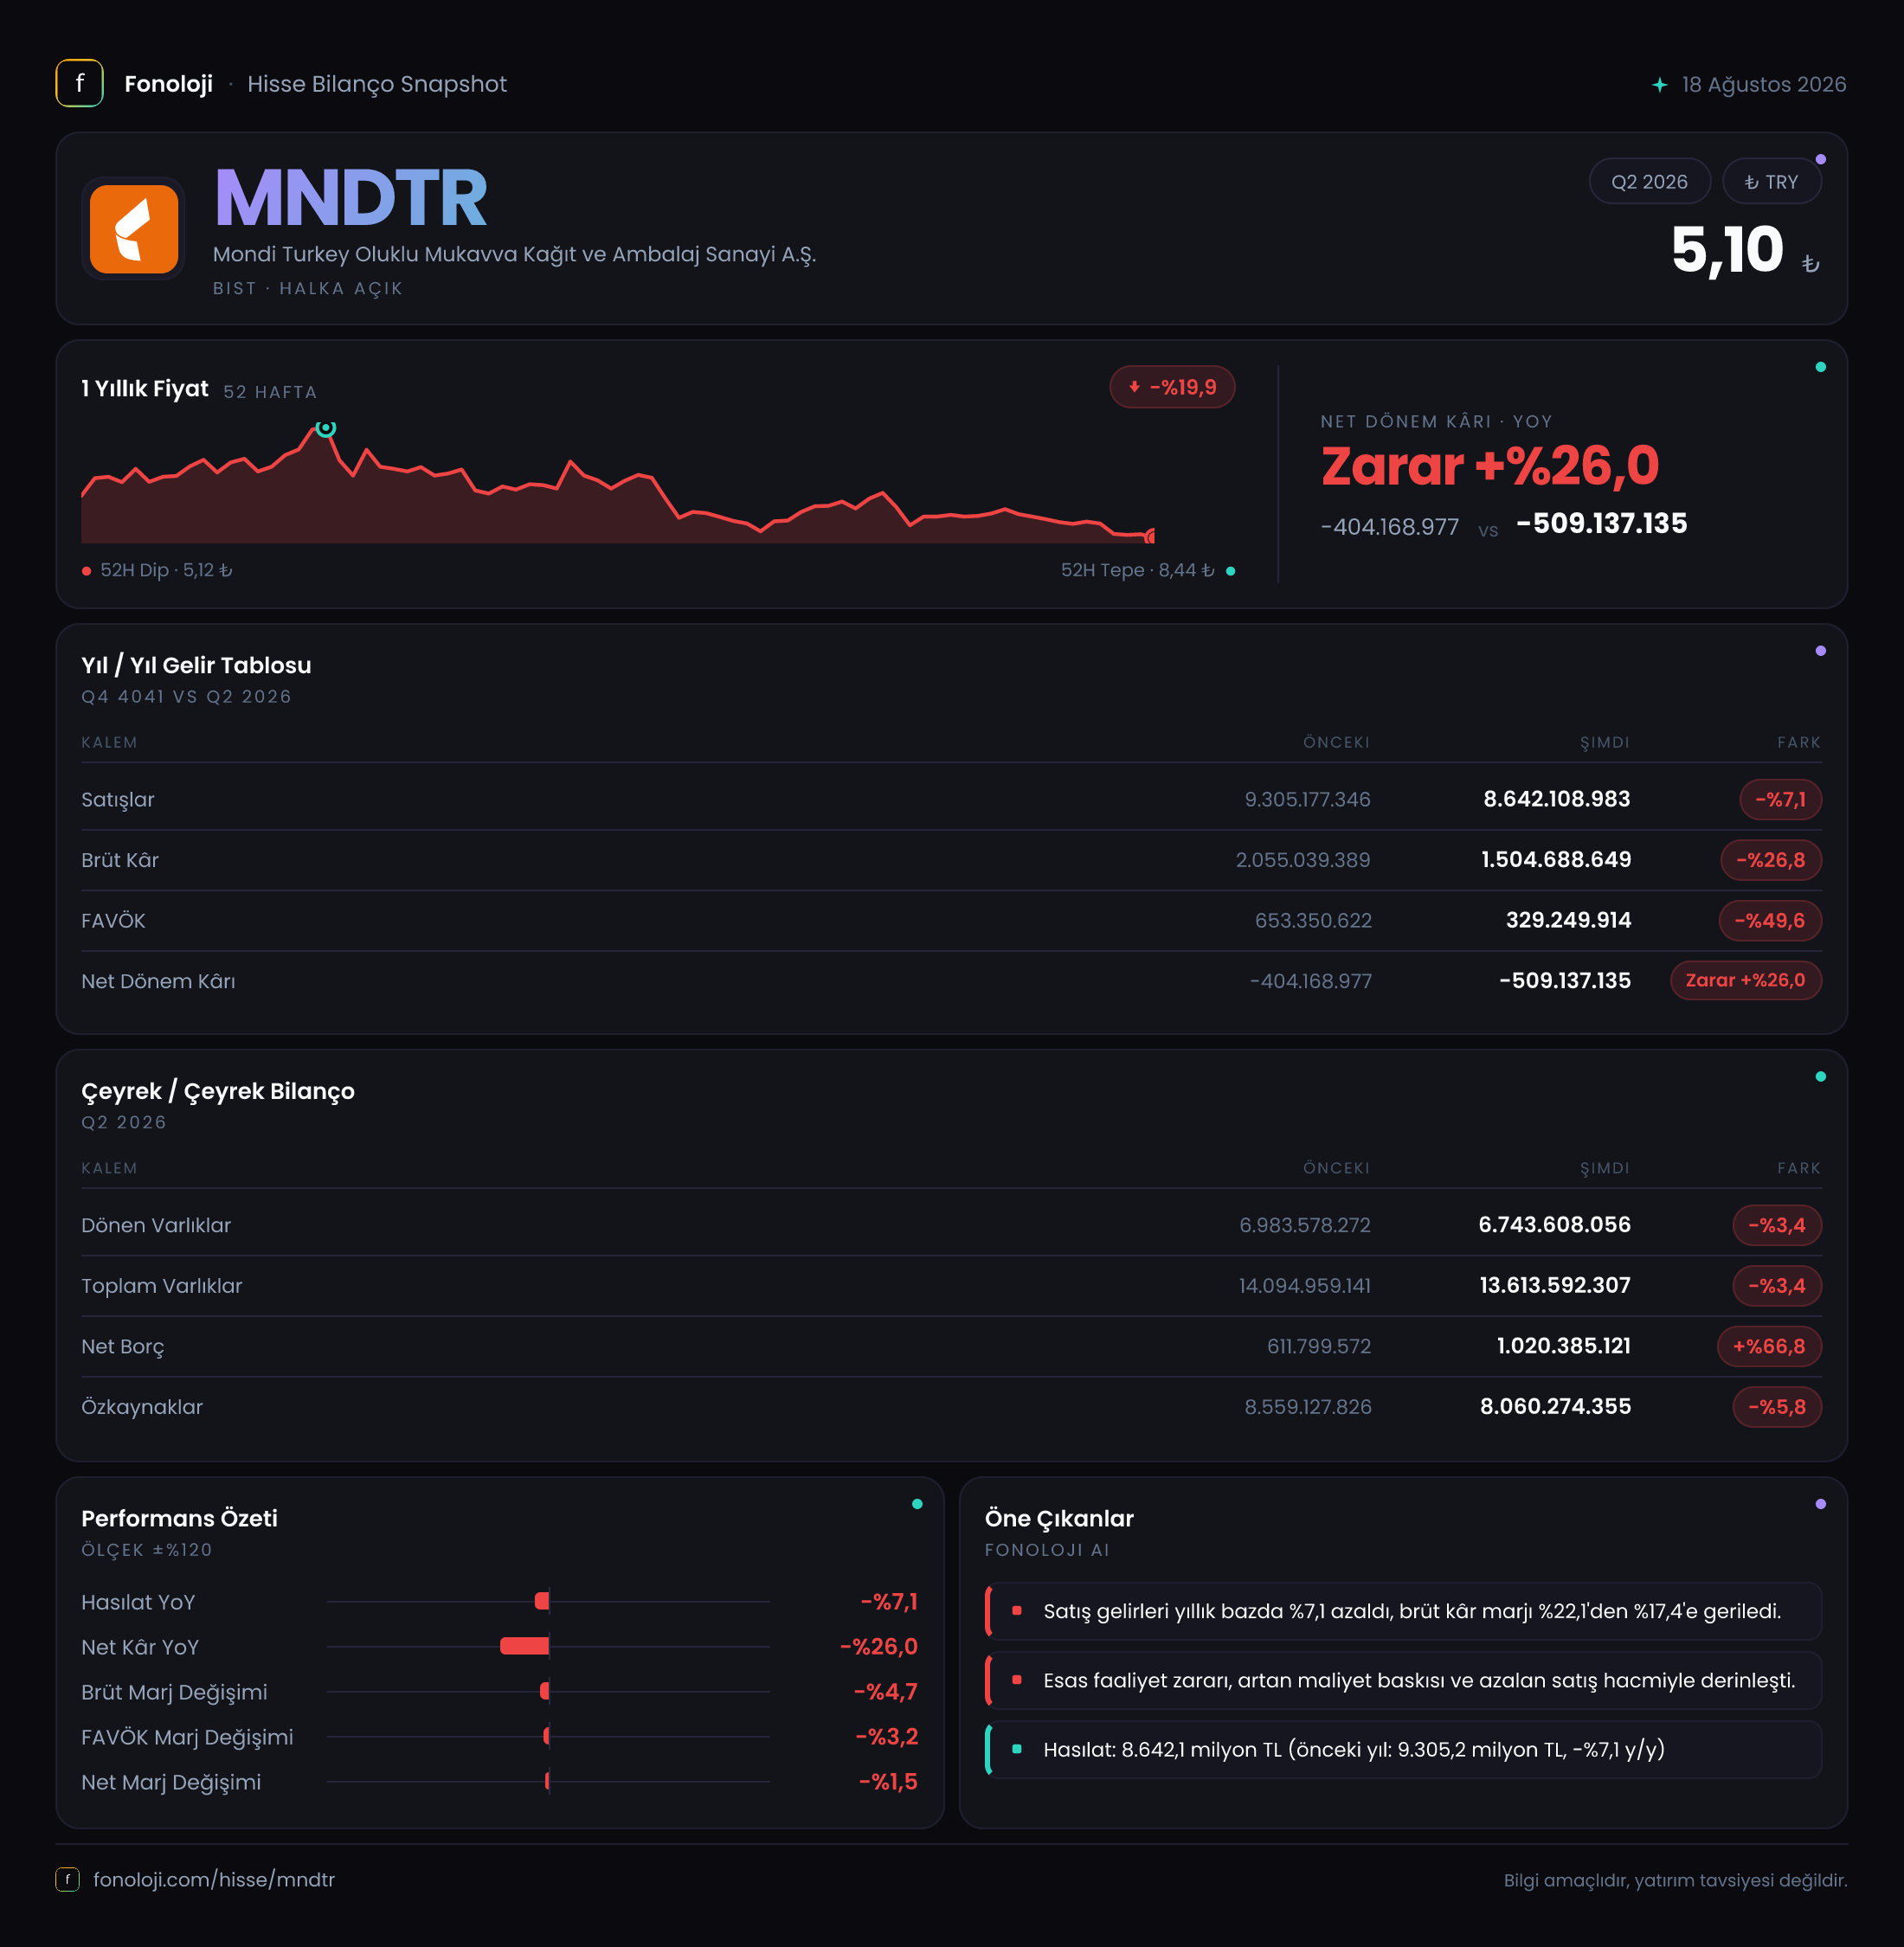
Mondi Turkey Oluklu Mukavva Kağıt ve Ambalaj Sanayi, kâğıt ve oluklu mukavva temelli ambalaj ürünleriyle sanayi ve tüketim şirketlerinin tedarik zincirine hizmet veren bir ambalaj üreticisi. 2026/6AB sonuçları, şirketin satış hacmi ve kârlılık tarafında belirgin bir zayıflama yaşadığını gösteriyor. Satışlar nominal olarak gerilerken, brüt kâr ve FAVÖK’teki düşüş satışlardaki daralmanın çok üzerine çıktı; bu da maliyet baskısının ve operasyonel kaldıraç etkisinin belirginleştiğine işaret ediyor. Bilanço tarafında ise toplam varlıklar ve özkaynaklar küçülürken net borcun artması, yatırımcı açısından izlenmesi gereken ikinci önemli başlık.
Satış Hikayesi
Şirketin satışları, geçen yılın aynı dönemindeki 9,3 milyar TL seviyesinden 8,6 milyar TL’ye gerileyerek %7,1 küçüldü. İlk bakışta bu düşüş sınırlı görünebilir; ancak Türkiye’de %30’un üzerindeki enflasyon ortamında nominal satışların azalması, reel faaliyet açısından çok daha sert bir daralmaya işaret eder. Şirketin satışları yalnızca büyümemekle kalmamış, fiyat artışlarının da gerisinde kalmıştır.
Ambalaj sektöründe satış performansı; sanayi üretimi, tüketim talebi, ihracat eğilimleri ve müşterilerin stok yönetimiyle yakından ilişkilidir. Bu nedenle satışlardaki gerileme, yalnızca şirket özelindeki bir sorun olmayabilir. Bununla birlikte, mevcut veri şirketin pazar payı, satış hacmi veya ürün bazlı fiyat-miktar ayrımını göstermiyor. Dolayısıyla düşüşün ne kadarının hacim kaybından, ne kadarının fiyatlama gücündeki zayıflıktan kaynaklandığını kesin olarak ayırmak mümkün değil.
Çeyreklik trend verisi sunulmadığı için satışların yılın ilk çeyreğinden ikinci çeyreğine toparlanıp toparlanmadığını değerlendiremiyoruz. Bu nedenle yatırımcı açısından bir sonraki raporda özellikle çeyreklik satış ivmesi, kapasite kullanım eğilimi ve fiyat artışlarının hammadde maliyetlerini ne ölçüde karşıladığı takip edilmeli.
Kârlılık
Kârlılık tablosu, satışlardaki düşüşten daha olumsuz bir görünüm ortaya koyuyor. Brüt kâr, geçen yılın aynı dönemindeki 2,1 milyar TL’den 1,5 milyar TL’ye gerileyerek %26,8 azaldı. Buna göre brüt kâr marjı yaklaşık %22,6’dan %17,4’e düştü. Başka bir ifadeyle şirket, her 100 TL satıştan geçen yıl yaklaşık 22,6 TL brüt kâr üretirken bu dönem yalnızca 17,4 TL brüt kâr yaratabildi.
Bu marj daralması, satışlardaki %7,1’lik gerilemenin ötesinde bir maliyet baskısı olduğunu gösteriyor. Kâğıt, enerji, işçilik, lojistik ve diğer üretim girdilerindeki hareketler; ürün fiyatlarına aynı hızda yansıtılamamış olabilir. Veride maliyet kalemlerinin ayrıntısı bulunmadığı için tek bir sebep atfetmek doğru olmaz, ancak fiyatlama gücünün maliyet artışlarını karşılamadığı açık.
FAVÖK daha sert bir bozulma sergiledi. FAVÖK, 653,4 milyon TL’den 329,2 milyon TL’ye düşerek %49,6 geriledi. FAVÖK marjı da yaklaşık %7,0’dan %3,8’e indi. Satışlar %7,1 düşerken FAVÖK’ün yaklaşık yarıya inmesi, sabit giderlerin daralan satış tabanı üzerinde daha ağır bir yük oluşturduğunu gösteriyor. Bu, ambalaj üretimi gibi operasyonel maliyet ve kapasite kullanımının önemli olduğu sektörlerde kritik bir sinyaldir.
Net dönem zararı ise geçen yılki 404,2 milyon TL’den 509,1 milyon TL’ye yükseldi. Zararın %26,0 artmasıyla net kâr marjı yaklaşık -%4,4’ten -%5,9’a kötüleşti. Net parasal pozisyon zararındaki iyileşmeye rağmen net zararın büyümesi, operasyonel kârlılıktaki bozulmanın şirketin genel sonucunu aşağı çektiğini gösteriyor. Ancak finansman giderleri, vergi ve diğer faaliyet dışı kalemler paylaşılmadığı için net zarardaki tüm hareketi ayrıştırmak mümkün değil.
Bilanço Sağlığı
Bilanço toplam varlıkları, önceki yıl sonundaki 14,1 milyar TL’den 13,6 milyar TL’ye gerileyerek %3,4 küçüldü. Dönen varlıklar 7,0 milyar TL’den 6,7 milyar TL’ye, duran varlıklar ise 7,1 milyar TL’den 6,9 milyar TL’ye indi. Hem işletme sermayesi tarafının hem de uzun vadeli varlıkların azalması, şirket bilançosunun büyüme yerine daralma eğiliminde olduğunu gösteriyor. Bu değişimin stok, ticari alacak, yatırım veya amortisman kaynaklı olup olmadığı mevcut veriden anlaşılamıyor.
Özkaynaklar da 8,6 milyar TL’den 8,1 milyar TL’ye gerileyerek %5,8 düştü. Bu gerilemede dönem zararı önemli bir rol oynuyor olabilir; ancak özkaynak hareketlerinin tüm kalemleri açıklanmadığı için kesin bir nedenlendirme yapılamaz. Yine de özkaynakların toplam varlıklardan daha hızlı küçülmesi, bilançonun sermaye tamponunu zayıflatıyor.
Net borç, önceki yıl sonundaki 611,8 milyon TL’den 1,0 milyar TL’ye yükselerek %66,8 arttı. Altı aylık FAVÖK üzerinden bakıldığında net borç/FAVÖK yaklaşık 3,0x seviyesinde. FAVÖK’ün yıllıklandırılmasıyla yapılan basit hesapta bu oran yaklaşık 1,5x seviyesine iner; ancak bu yaklaşım ikinci yarı performansının ilk yarıyla aynı kalacağını varsayar. Geçen yıl aynı dönemdeki FAVÖK dikkate alındığında oran yaklaşık 0,9x düzeyindeydi. Dolayısıyla borçluluk hâlen yönetilemez seviyede görünmese de yön belirgin biçimde kötüleşmiştir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi altında net parasal pozisyon, şirketin parasal varlık ve parasal yükümlülüklerinin enflasyon karşısındaki net etkisini gösterir. MNDTR’nin net parasal pozisyonu geçen yılki 343,5 milyon TL zarardan, bu dönem 45,5 milyon TL zarara geriledi. Bu, parasal pozisyon zararında %86,8 oranında iyileşme anlamına geliyor.
Bununla birlikte rakamın hâlâ negatif olması, enflasyon muhasebesinin şirket üzerinde tamamen olumlu çalışmadığını gösteriyor. Zararın azalması, parasal kalemlerin yeniden dengelenmesi veya enflasyon muhasebesi etkisinin önceki döneme göre daha sınırlı kalmasıyla ilişkili olabilir; fakat nakit, borç ve işletme sermayesi detayları olmadan mekanizmayı kesinleştiremeyiz. Kritik nokta şu: Net parasal pozisyon zararındaki iyileşme, operasyonel marj erozyonunu telafi etmeye yetmemiştir.
Yatırımcı için Ne Anlama Geliyor?
MNDTR’nin 2026/6AB sonuçlarında ana mesaj, satışlardaki daralmanın ötesine geçen bir kârlılık baskısıdır. Satışlar enflasyonun gerisinde kalırken brüt marj 5 puandan fazla, FAVÖK marjı ise yaklaşık 3,2 puan gerilemiştir. Bu nedenle toparlanmanın anahtarı yalnızca satışların artması değil, şirketin artan maliyetleri fiyatlara yansıtabilmesi ve kapasite kullanımını iyileştirebilmesidir.
Öne çıkan fırsatlar şunlardır:
- Ambalaj talebinde ve sanayi üretiminde toparlanma yaşanması.
- Fiyat geçişlerinin hızlanmasıyla brüt ve FAVÖK marjlarının yeniden yükselmesi.
- Net borcun kontrol altına alınması ve nakit yaratımının güçlenmesi.
- Net parasal pozisyon zararının düşük kalmaya devam etmesi.
Buna karşılık temel riskler; negatif net kârın sürmesi, net borcun artmaya devam etmesi ve satış daralmasının marj baskısıyla birlikte derinleşmesidir. Bir sonraki raporda özellikle FAVÖK marjı, net borç seviyesi, işletme sermayesi hareketi ve çeyreklik satış trendi izlenmeli. Mevcut görünüm, operasyonel toparlanma kanıtlanmadan güçlü bir iyileşme hikâyesi kurulmasına izin vermiyor.
Yatırım tavsiyesi değildir.