
Açılış
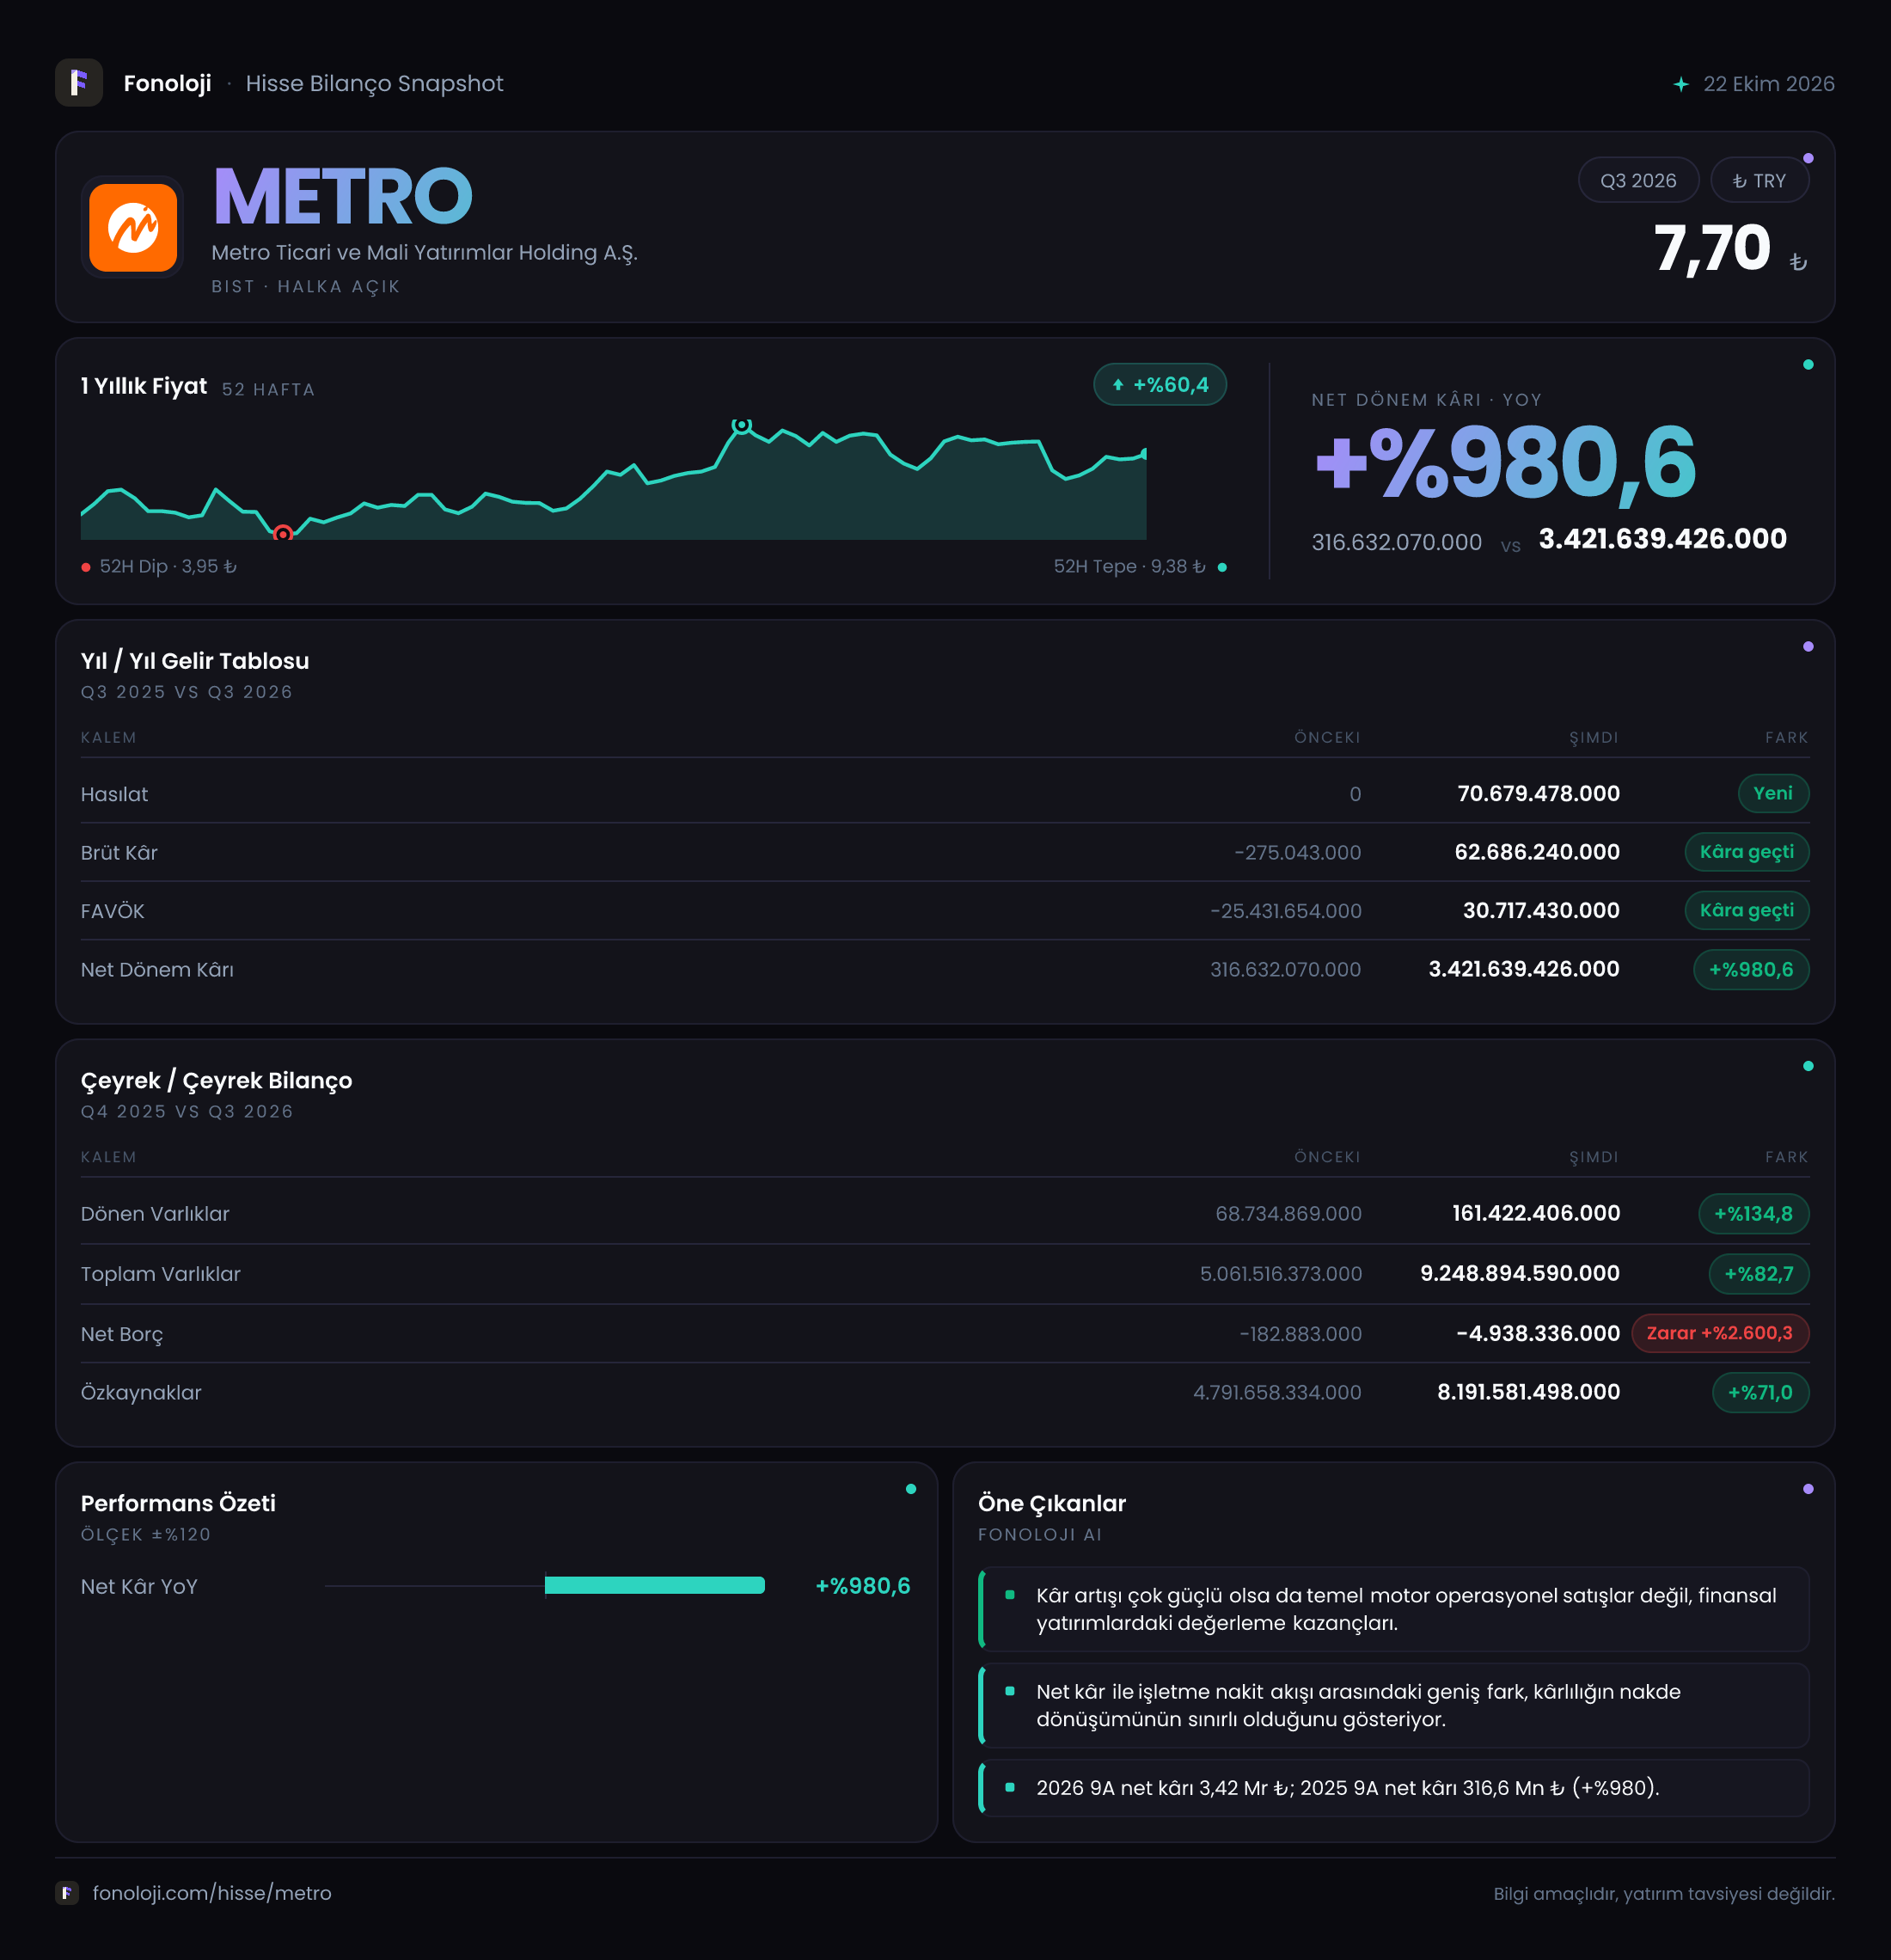
Metro Ticari ve Mali Yatırımlar Holding, faaliyet performansının yanında sahip olduğu yatırımlar ve varlık portföyü nedeniyle bilanço ve değerleme kalemleriyle birlikte okunması gereken bir holding. 2026/9AB döneminde şirketin satışları 70,7 milyon TL, FAVÖK’ü 30,7 milyon TL ve net dönem kârı 3,4 milyar TL oldu. İlk bakışta kârlılıkta olağanüstü bir sıçrama görülüyor; ancak 3,4 milyar TL’lik net kârın yalnızca 30,7 milyon TL’lik FAVÖK’ten oluşmadığı açık. Bu nedenle ana hikâye operasyonel satış büyümesinden çok, yatırım ve değerleme kaynaklı gelirlerin bilanço üzerindeki etkisinde şekilleniyor.
Bilanço tarafında toplam varlıklar 9,2 milyar TL’ye, özkaynaklar ise 8,2 milyar TL’ye yükseldi. Şirketin net borç pozisyonu negatif olduğundan, teknik olarak sınırlı da olsa net nakit taşıdığı görülüyor. Bununla birlikte, dönem sonuçlarını değerlendirirken düşük gelir tabanı, yüksek duran varlık ağırlığı ve net kârın operasyonel kâra göre aşırı büyüklüğü özellikle izlenmeli.
Satış Hikayesi
Şirketin raporlanan dönemdeki satışları 70,7 milyon TL seviyesinde gerçekleşti. Geçen yılın aynı döneminde satışlar 0,0 bin TL olarak raporlandığı için yüzdesel büyüme hesabı ekonomik açıdan anlamlı değil; karşılaştırma tabanı fiilen yok. Bu nedenle satışlardaki artışı “çok yüksek büyüme” şeklinde yorumlamak yerine, şirketin bu dönemde gelir yaratmaya başladığını söylemek daha doğru olur.
Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, nominal olarak 70,7 milyon TL satış elde edilmesi tek başına güçlü bir ticari ivmeye işaret etmiyor. Reel büyümeyi değerlendirebilmek için önceki dönemde anlamlı bir satış tabanı, faaliyet bazında gelir kırılımı ve mümkünse çeyreklik satış serisi gerekiyor. Mevcut veride çeyreklik satış karşılaştırması yalnızca 2025/9 döneminde 0,0 bin TL gösteriyor; dolayısıyla satışların yıl içinde istikrarlı biçimde artıp artmadığı henüz görülemiyor.
Satışların 70,7 milyon TL olmasına karşın brüt kârın 62,7 milyon TL seviyesinde bulunması, yaklaşık %88,7 brüt marja işaret ediyor. Bu oran oldukça yüksek ve klasik ticari faaliyetler açısından dikkat çekici. Holding yapısında yatırım, danışmanlık, varlık yönetimi veya tek seferlik işlemler gibi kalemler gelir tablosunun yapısını etkileyebilir. Bu nedenle yüksek brüt marjı doğrudan sürdürülebilir operasyonel verimlilik olarak kabul etmek için gelirlerin niteliğini ve devamlılığını görmek gerekiyor.
Kârlılık
Brüt kâr, geçen yılki -275 bin TL seviyesinden 62,7 milyon TL’ye yükseldi. Yüzdesel olarak açıklanan %22.891,4 artış, büyük ölçüde negatif ve çok düşük bir başlangıç noktasından kaynaklanıyor. Dolayısıyla bu oran şirketin gerçek ölçeğindeki büyümeyi tek başına anlatmıyor. Daha anlamlı gösterge, bu yıl brüt kârın pozitif hale gelmesi ve satışlara göre yüksek bir brüt marj üretmesi.
FAVÖK ise geçen yılki -25,4 milyon TL seviyesinden 30,7 milyon TL’ye çıktı. Bu değişim, faaliyet sonucunun zarar bölgesinden kâr bölgesine geçtiğini gösteriyor. Mevcut satış rakamına göre FAVÖK marjı yaklaşık %43,4 seviyesinde. Brüt kâr ile FAVÖK arasındaki yaklaşık 32 milyon TL’lik fark, faaliyet giderlerinin önemli olduğunu ancak brüt kârın büyük bölümünün operasyonel sonuca taşındığını gösteriyor.
Buna rağmen net dönem kârı 3,4 milyar TL ile FAVÖK’ün yaklaşık 110 katına ulaşıyor. Geçen yılki 316,6 milyon TL net kâra göre artış %980,6 olsa da, bu sıçramanın operasyonel satış ve FAVÖK artışıyla açıklanamayacağı açık. Faaliyet kârı ile net kâr arasındaki bu büyük fark; yatırım değer artışları, iştirak gelirleri, finansal yatırımlar veya diğer faaliyet dışı kalemlerin etkisini gündeme getiriyor. Ancak veri setinde bu kalemlerin ayrıntısı bulunmadığı için net kârın ne kadarının nakit yaratımı, ne kadarının muhasebesel değerleme kaynaklı olduğu bu aşamada kesin biçimde söylenemez.
Bilanço Sağlığı
Şirketin dönen varlıkları 68,7 milyon TL’den 161,4 milyon TL’ye yükselerek %134,8 arttı. Bu artış, kısa vadeli varlıkların büyüdüğünü gösterse de toplam bilanço içinde hâlâ sınırlı bir paya sahip. Duran varlıklar ise 5,0 milyar TL’den 9,1 milyar TL’ye çıkarak %82,0 yükseldi. Böylece toplam varlıkların yaklaşık %99’u duran varlıklardan oluşuyor.
Bu yapı, Metro’nun bilançosunun likit işletme sermayesinden çok uzun vadeli yatırım ve varlık portföyüne dayandığını gösteriyor. Fırsat tarafında, varlık değerlerindeki artış özkaynakları destekleyebilir. Risk tarafında ise duran varlıkların likiditeye dönüşmesi zaman alabilir ve değerlemeler piyasa koşullarına duyarlı olabilir.
Toplam varlıklar 5,1 milyar TL’den 9,2 milyar TL’ye yükselirken özkaynaklar 4,8 milyar TL’den 8,2 milyar TL’ye çıktı. Özkaynak artışı %71,0 ile güçlü. Aynı zamanda bilanço verileri, toplam yükümlülüklerin kabaca 1,0 milyar TL civarında olduğunu düşündürüyor; ancak borçların vade ve niteliği bu tabloda yer almıyor.
Net borç kalemi -182,9 bin TL’den -4,9 milyon TL’ye geldi. Negatif net borç, şirketin net borçtan ziyade net nakit pozisyonunda olduğunu ifade eder. Ancak 4,9 milyon TL’lik net nakit, 9,2 milyar TL’lik toplam varlık ölçeğine göre küçük kalıyor. Bu nedenle finansal borçluluk baskısı düşük görünse de, likidite gücünü abartmamak gerekir.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon geliri 64,9 milyon TL’den 8,6 milyon TL’ye geriledi. Azalış %86,7 düzeyinde. Enflasyon muhasebesi kapsamında net parasal pozisyon, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini yansıtır. Pozitif bir rakam, bu dönemde enflasyon muhasebesi kaynaklı net parasal kazanç yazıldığını gösterir; ancak bu kalem doğrudan operasyonel performans veya nakit yaratımı anlamına gelmez.
Bu dönemde TAS 29 katkısının 8,6 milyon TL’ye düşmesi, geçen yılın aynı dönemine kıyasla enflasyon muhasebesinin net kâr üzerindeki destekleyici etkisinin belirgin biçimde azaldığını gösteriyor. Buna karşın net kârın 3,4 milyar TL seviyesine ulaşması, ana sıçramanın net parasal pozisyondan kaynaklanmadığını ortaya koyuyor. Dolayısıyla yatırımcı açısından asıl incelenmesi gereken kalem, net kârı oluşturan diğer faaliyet ve değerleme gelirlerinin niteliği.
Yatırımcı için Ne Anlama Geliyor?
Metro’nun 2026/9AB sonuçları iki farklı hikâyeyi aynı anda taşıyor:
- Operasyonel tarafta: Satışlar pozitif hale gelmiş, brüt kâr ve FAVÖK zarar bölgesinden çıkmış durumda. Ancak satış tabanı düşük ve çeyreklik trendi doğrulayacak yeterli veri bulunmuyor.
- Bilanço tarafında: Özkaynaklar 8,2 milyar TL’ye yükselmiş, toplam varlıklar güçlü biçimde büyümüş ve net borç pozisyonu sınırlı net nakde dönmüş.
- Kâr kalitesinde: 3,4 milyar TL’lik net kâr, 30,7 milyon TL’lik FAVÖK’e kıyasla olağanüstü yüksek. Bu nedenle kârın sürdürülebilirliği ve nakit akışıyla ne ölçüde desteklendiği kritik.
- Risk tarafında: Duran varlık ağırlığının yaklaşık %99 seviyesinde olması, bilanço değerlerinin piyasa ve değerleme koşullarına duyarlılığını artırıyor. Ayrıca net kârın faaliyet kârından kopuk seyretmesi, tek seferlik veya nakit dışı gelir riskini gündeme getiriyor.
Özetle, şirketin bilançosu güçlenmiş ve operasyonel sonuçları pozitife dönmüş olsa da, yatırım tezinin merkezinde satış büyümesinden çok 3,4 milyar TL’lik net kârın kaynağı bulunuyor. Bir sonraki aşamada yatırımcıların faaliyet dışı gelir kırılımını, nakit akışını, duran varlık değerlemelerini ve çeyreklik satış performansını takip etmesi gerekiyor. Yatırım tavsiyesi değildir.