
Açılış
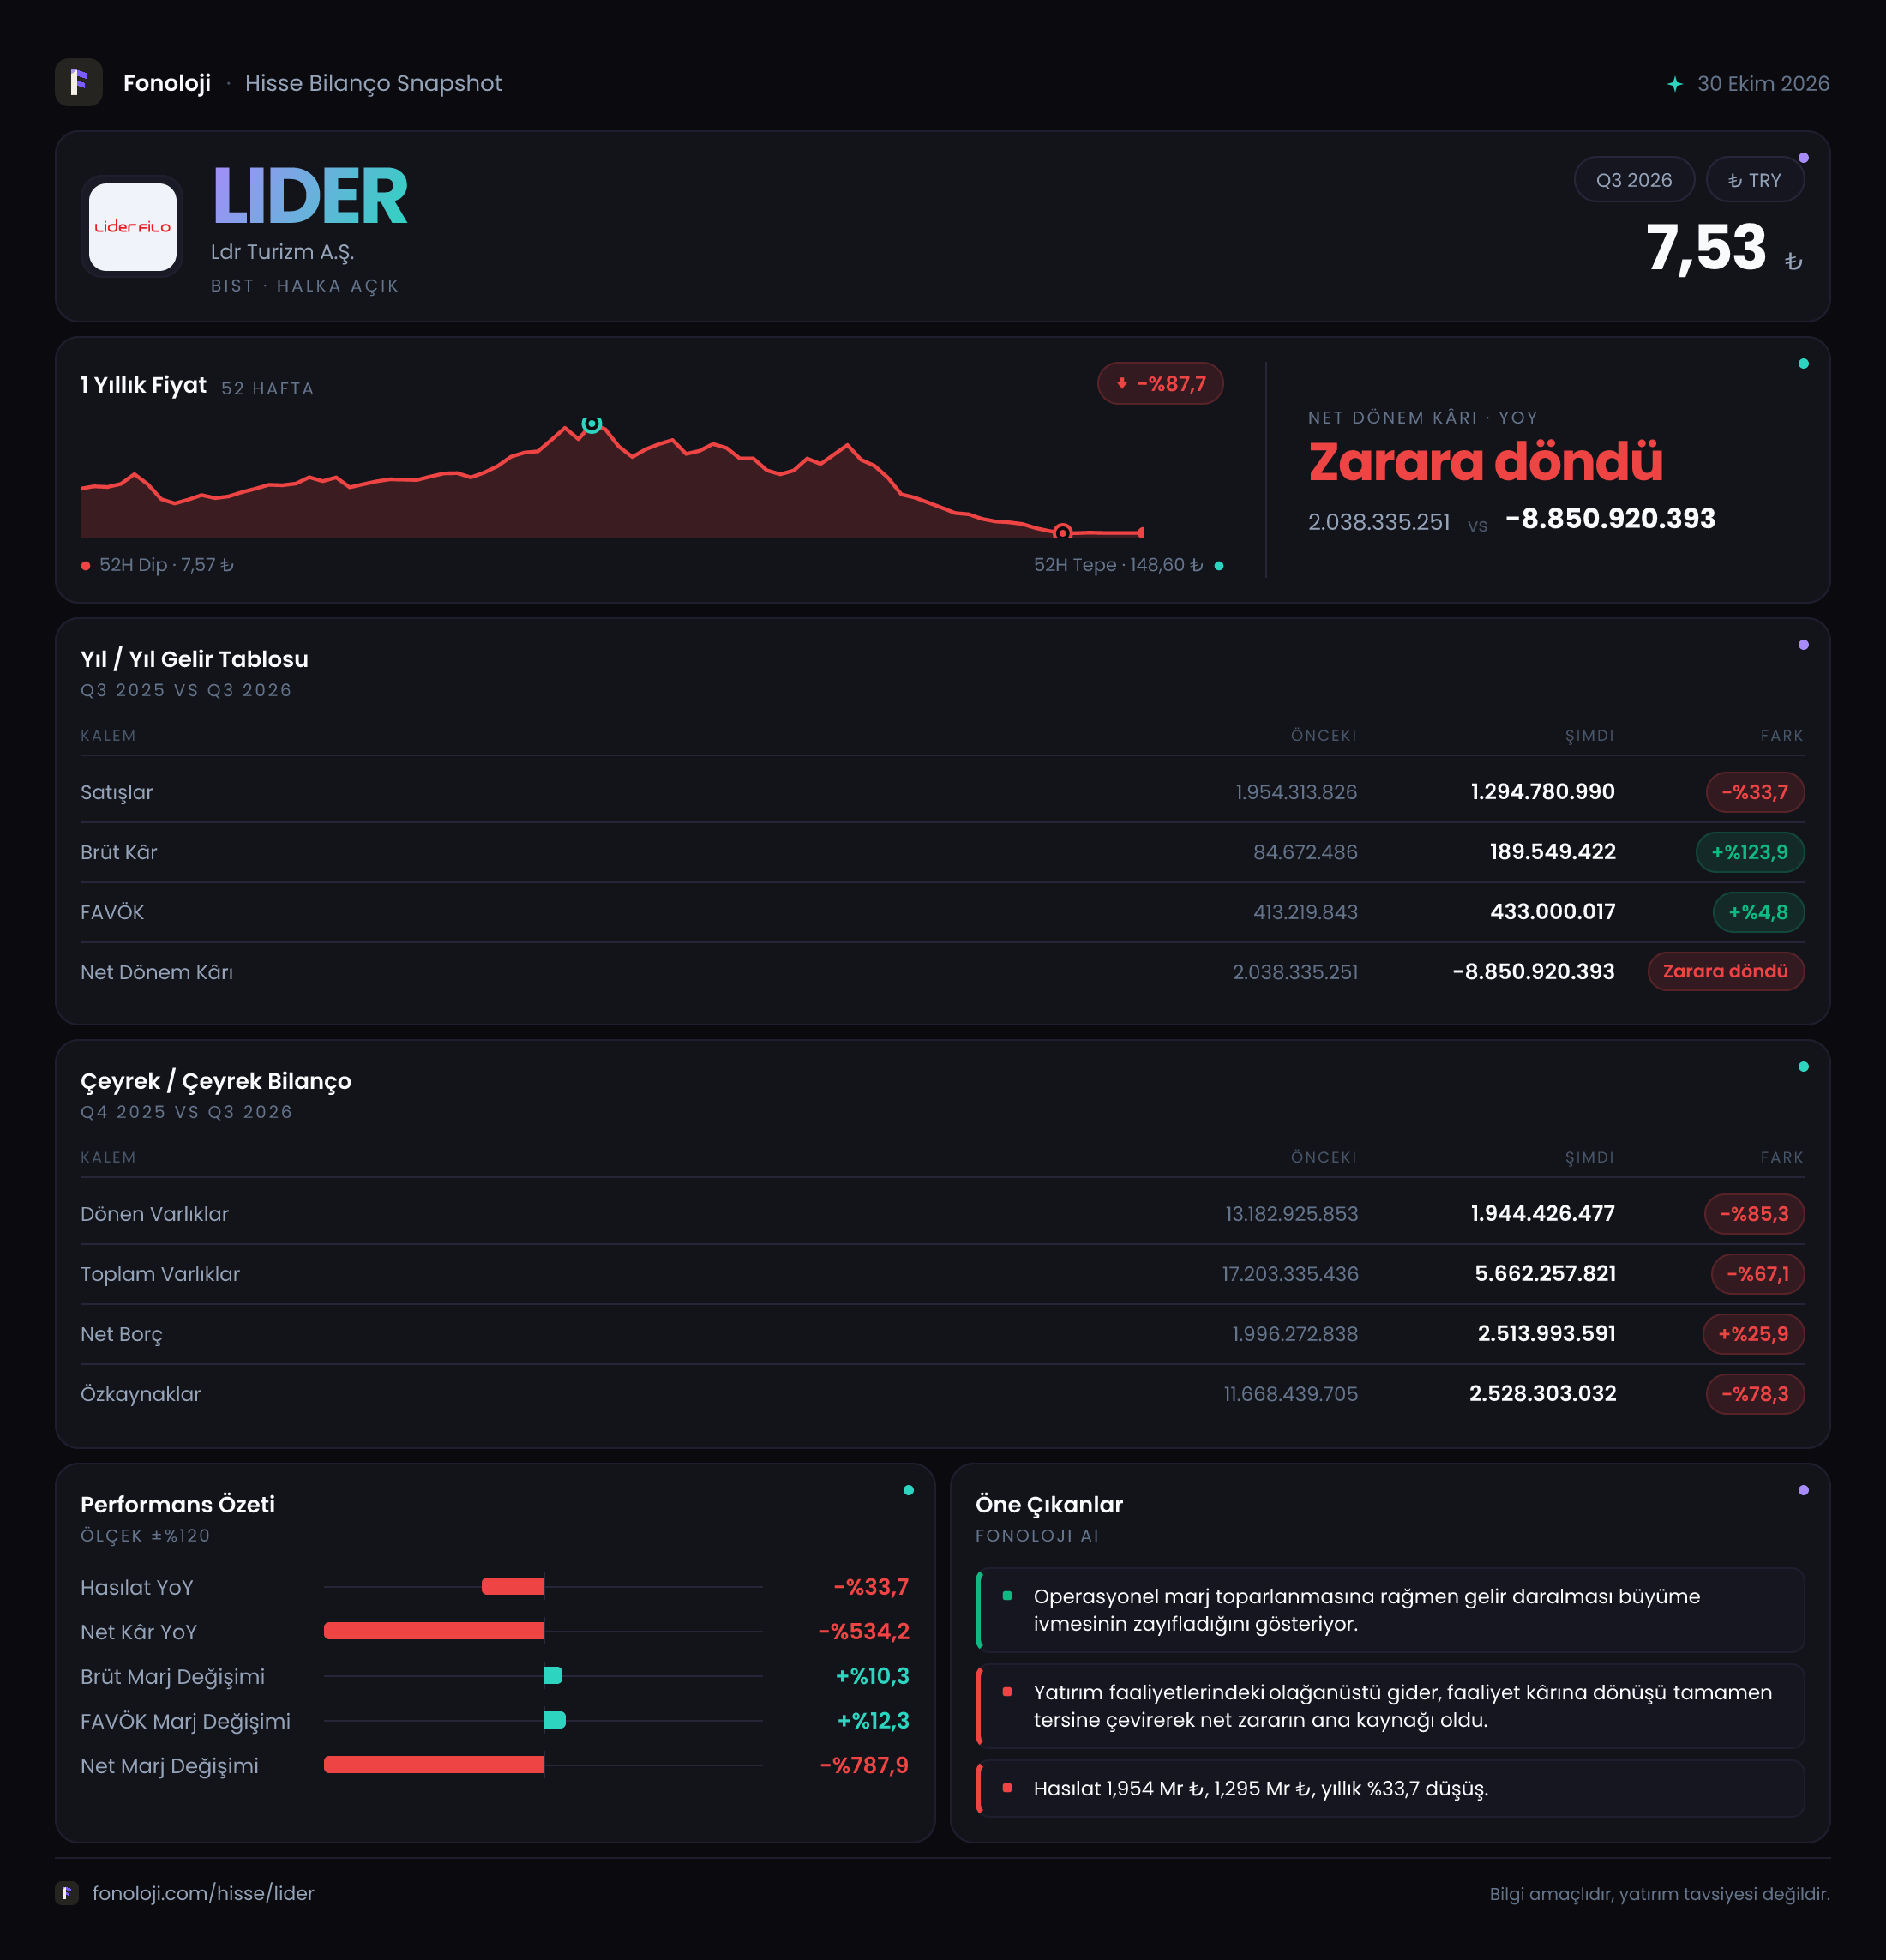
LDR Turizm’in 2026/9 dönem sonuçları, faaliyet kârlılığı ile net kâr arasındaki makasın belirgin biçimde açıldığı bir tablo sunuyor. Şirketin satışları geçen yılın aynı dönemine göre %33,7 azalarak 1,3 milyar TL’ye gerilerken, brüt kârın %123,9 artışla 189,5 milyon TL’ye ve FAVÖK’ün %4,8 yükselişle 433 milyon TL’ye ulaşması dikkat çekiyor. Buna karşın 2,0 milyar TL’lik negatif net parasal pozisyon ve diğer finansal/tek seferlik etkilerin baskısıyla şirket 8,9 milyar TL net dönem zararı açıkladı. Bilançoda ise toplam varlıklar ve özkaynaklar sert biçimde küçülürken, net borç artışı finansal riskin yükseldiğine işaret ediyor.
Satış Hikayesi
LDR Turizm’in satışları, geçen yılın aynı dönemindeki 2,0 milyar TL’den 1,3 milyar TL’ye indi. Bu, nominal olarak dahi %33,7’lik ciddi bir daralma anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal bazda azalması, reel faaliyet hacminde çok daha güçlü bir gerilemeye işaret eder. Başka bir ifadeyle şirket yalnızca enflasyon karşısında büyüyememiş değil; fiyat artışlarının da gerisinde kalarak satış hacmi veya iş hacmi açısından baskı yaşamış görünüyor.
Bununla birlikte satışlardaki zayıflık, kârlılık göstergelerine aynı ölçüde yansımamış. Brüt kâr 84,7 milyon TL’den 189,5 milyon TL’ye yükselirken, brüt kâr marjı yaklaşık %4,2’den %14,6’ya çıktı. Bu yaklaşık 10,4 puanlık iyileşme, şirketin daha kârlı hizmetlere yöneldiğini, maliyetlerini azalttığını veya satış kompozisyonunu değiştirdiğini düşündürüyor. Ancak eldeki veri, bu marj artışının kalıcı operasyonel verimlilikten mi, yoksa dönemsel maliyet ve gelir kalemlerinden mi kaynaklandığını ayırmaya yetmiyor.
FAVÖK tarafında da benzer bir tablo var. FAVÖK 413,2 milyon TL’den 433,0 milyon TL’ye çıkarak %4,8 arttı. Satışlar düşerken FAVÖK’ün artması, faaliyet giderlerinin önemli ölçüde kontrol edildiğini gösteriyor. FAVÖK marjı da yaklaşık %20,7’den %33,3’e yükselmiş durumda. Bu güçlü bir marj genişlemesi; fakat satış tabanındaki daralma nedeniyle şirketin toplam faaliyet ölçeği küçülüyor. Çeyreklik trend verisi sunulmadığı için bu iyileşmenin son çeyrekte hız kazanıp kazanmadığını veya yılın erken dönemlerinden taşınan bir etki olup olmadığını şu aşamada ölçmek mümkün değil.
Kârlılık
LDR Turizm’in kârlılık hikâyesinde ilk bakışta olumlu görünen bölüm brüt kâr ve FAVÖK. Brüt kâr marjındaki yükseliş, doğrudan maliyetlerin satışlara oranının gerilediğini gösteriyor. FAVÖK marjındaki artış ise genel faaliyet giderlerinin de satışlara göre daha düşük bir seviyeye çekildiğine işaret ediyor. Yani şirket, daha küçük bir satış hacmi üzerinden geçen yıla kıyasla daha yüksek operasyonel kâr üretmiş.
Ancak bu operasyonel iyileşme net kâra taşınamamış. Şirket geçen yıl aynı dönemde 2,0 milyar TL net kâr açıklarken bu dönemde 8,9 milyar TL net zarar yazdı. Bu iki dönem arasındaki 10,9 milyar TL’lik negatif değişim, operasyonel performansın tek başına yatırımcı açısından yeterli olmadığını gösteriyor.
Buradaki en önemli baskı kalemlerinden biri net parasal pozisyon. Net parasal pozisyon geçen yıl 1,3 milyar TL negatifken, bu dönemde 2,0 milyar TL negatife ulaştı. Tutarın negatif olması, enflasyon muhasebesi kapsamında şirketin net parasal kayıp yazdığını; başka bir ifadeyle parasal yükümlülüklerinin parasal varlıklarına kıyasla yarattığı etkinin olumsuz olduğunu gösteriyor. Bu kalem tek başına net zararı açıklamasa da, 700 milyon TL’lik ek negatif etkinin net kârı belirgin biçimde aşağı çektiği görülüyor.
Net zarar ile FAVÖK arasındaki büyük fark, finansman giderleri, enflasyon muhasebesi etkileri, değerleme farkları veya diğer faaliyet dışı kalemlerin şirket sonuçlarında çok ağır bir rol oynadığını gösteriyor. Ancak paylaşılan veri bu kalemlerin ayrıntılı dağılımını içermediği için 8,9 milyar TL’lik zararın tamamını tek bir nedene bağlamak doğru olmaz.
Bilanço Sağlığı
Bilanço tarafında yatırımcı açısından en dikkat çekici gelişme, toplam varlıkların önceki yıl sonuna göre 17,2 milyar TL’den 5,7 milyar TL’ye gerilemesi. Bu, %67,1’lik çok sert bir küçülme anlamına geliyor. Dönen varlıklar 13,2 milyar TL’den 1,9 milyar TL’ye inerek %85,3 azalırken, duran varlıklar daha sınırlı bir düşüşle 4,0 milyar TL’den 3,7 milyar TL’ye geriledi.
Dönen varlıklardaki sert daralma, nakit ve nakit benzeri varlıklar, ticari alacaklar veya diğer kısa vadeli kalemlerde önemli değişimler yaşanmış olabileceğini düşündürüyor. Fakat alt kırılımlar bulunmadığı için bu düşüşün nakit tüketiminden, bilanço yeniden sınıflandırmasından veya varlık satışlarından kaynaklanıp kaynaklanmadığı net değil. Bu ayrım, şirketin likidite gücünü değerlendirmek açısından kritik.
Özkaynaklar 11,7 milyar TL’den 2,5 milyar TL’ye gerileyerek %78,3 küçüldü. Bu düşüş, açıklanan yüksek net zararla uyumlu ve bilançonun zarar absorbe etme kapasitesinin ciddi biçimde azaldığını gösteriyor. Net borç ise 2,0 milyar TL’den 2,5 milyar TL’ye çıkarak %25,9 arttı. FAVÖK üzerinden bakıldığında net borç/FAVÖK oranı yaklaşık 5,8x seviyesinde; önceki dönemde bu oran yaklaşık 4,8x idi. Yani borç yükü yalnızca artmamış, operasyonel kâra göre de daha ağır hale gelmiş.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında 2,0 milyar TL negatif net parasal pozisyon, yüksek enflasyon ortamında şirketin parasal borç ve yükümlülük yapısının net parasal kayıp ürettiğini gösteriyor. Bu kalem nakit çıkışıyla bire bir aynı anlamı taşımaz; ancak enflasyon muhasebesi sonrasında raporlanan net kârı ciddi biçimde etkiler.
Geçen yılki 1,3 milyar TL’lik negatif pozisyona kıyasla bu dönemde zarar %55,2 oranında derinleşmiş. Bu nedenle yatırımcı yalnızca FAVÖK’e bakarak şirketin finansal performansını değerlendirmemeli. Operasyonel olarak 433 milyon TL FAVÖK üreten şirketin, enflasyon muhasebesi ve faaliyet dışı kalemler sonrasında 8,9 milyar TL zarar açıklaması, bilanço yapısının kârlılık kadar önemli olduğunu ortaya koyuyor.
Yatırımcı için Ne Anlama Geliyor?
LDR Turizm’de temel fırsat, satışlar gerilerken brüt kâr ve FAVÖK marjlarının belirgin şekilde iyileşmiş olması. Şirket bu marj seviyelerini koruyabilir ve satış hacmini yeniden büyütebilirse, faaliyet kârlılığı güçlü bir toparlanma zemini sunabilir. Özellikle FAVÖK’ün 433 milyon TL’ye yükselmesi, operasyonel çekirdeğin tamamen bozulmadığını gösteriyor.
Buna karşılık risk tarafı daha ağır basıyor:
- Satışların nominal olarak %33,7 gerilemesi, enflasyon karşısında ciddi reel daralmaya işaret ediyor.
- Net zarar 8,9 milyar TL ile operasyonel kârın çok üzerinde.
- Net borç/FAVÖK oranı yaklaşık 5,8x seviyesine yükselmiş durumda.
- Özkaynaklar 2,5 milyar TL’ye inerek bilanço tamponunu zayıflatmış.
- Dönen varlıklardaki %85,3’lük düşüş, likidite yapısının ayrıntılı incelenmesini gerektiriyor.
Önümüzdeki dönemde özellikle satışların toparlanıp toparlanmadığı, FAVÖK marjının korunup korunamadığı, net parasal kaybın ne ölçüde devam ettiği ve borcun nasıl yönetildiği izlenmeli. Çeyreklik veri bulunmadığından kısa vadeli ivme hakkında kesin hüküm vermek için bir sonraki rapor beklenmeli. Mevcut görünüm, operasyonel marjları iyileşmiş ancak bilanço ve net kâr tarafında belirgin riskleri artmış bir şirket profiline işaret ediyor.
Yatırım tavsiyesi değildir.