
Açılış
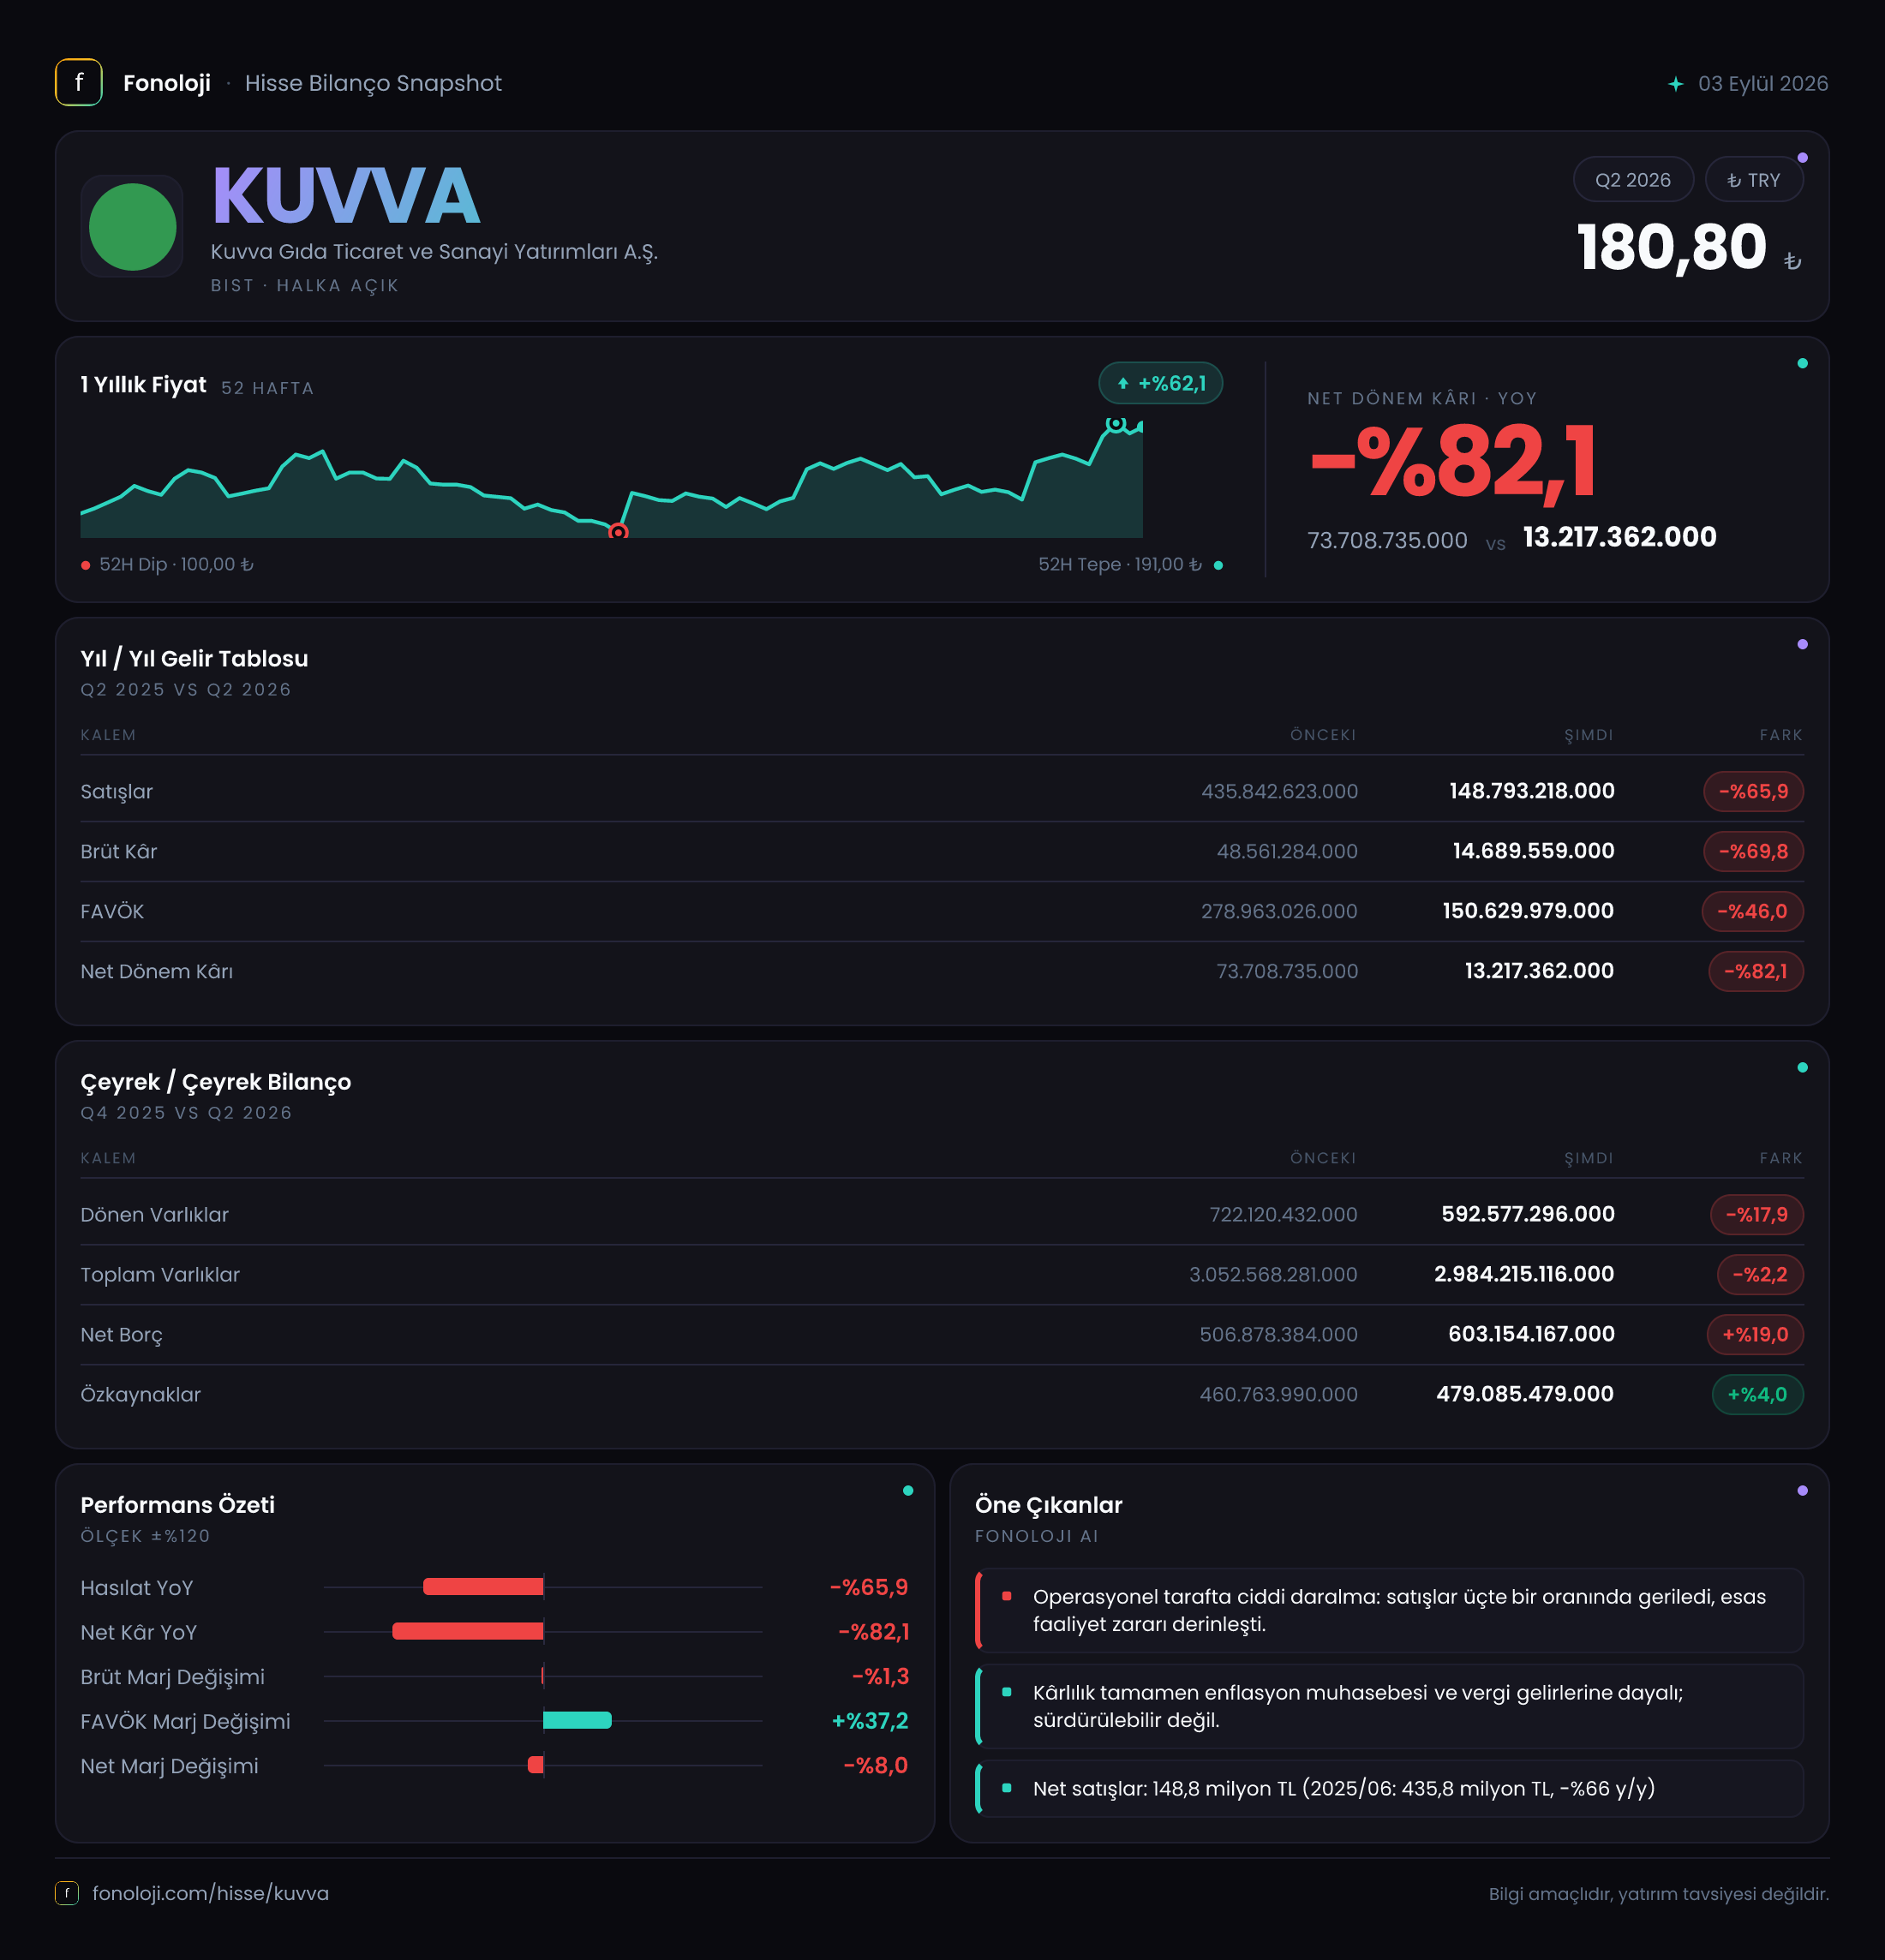
KUVVA Gıda Ticaret ve Sanayi Yatırımları A.Ş.’nin 2026/6AB döneminde ana mesaj, satış ve kâr tarafındaki belirgin daralma ile bilanço kaldıraçındaki artışın aynı anda yaşanması. Şirketin satışları geçen yılın aynı dönemine göre %65,9 gerileyerek 148,8 milyon TL’ye inerken, net dönem kârı %82,1 düşüşle 13,2 milyon TL’ye kaldı. Buna karşılık özkaynaklar sınırlı da olsa büyürken net borç %19 artarak 603,2 milyon TL’ye çıktı. Veride dikkat çeken en önemli konu ise FAVÖK rakamının, satışlar ve brüt kârla ekonomik olarak uyumsuz derecede yüksek görünmesi; bu nedenle operasyonel performans değerlendirmesinde FAVÖK’ün bileşimi mutlaka ayrıca incelenmeli.
Satış Hikayesi
KUVVA’nın ilk altı aylık satışları 148,8 milyon TL oldu. Geçen yılın aynı döneminde satışlar 435,8 milyon TL seviyesindeydi. Nominal olarak 287,0 milyon TL’lik bu düşüş, yalnızca hacim kaybına değil, şirketin faaliyet ölçeğinde ciddi bir daralmaya işaret ediyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak %65,9 azalması, reel bazda çok daha sert bir gerileme anlamına gelir. Başka bir ifadeyle KUVVA, yalnızca fiyat artışlarının gerisinde kalmamış; fiyat etkisi arındırıldığında da satış hacmi veya ürün karması açısından belirgin zayıflama yaşamış görünüyor.
Çeyreklik trend için mevcut veri seti sınırlı. Elimizde 2025/6 dönemi bulunuyor, ancak 2026’nın ilk çeyreği ve ikinci çeyreği ayrı ayrı verilmediği için düşüşün hangi çeyrekte hızlandığını veya toparlanma olup olmadığını net biçimde ayırmak mümkün değil. Bu nedenle dönemsel hareketi yorumlamak için gelecek ara dönemlerde çeyreklik satışların ayrıca izlenmesi gerekiyor.
Satışlardaki gerileme brüt kâra da doğrudan yansımış. Brüt kâr 48,6 milyon TL’den 14,7 milyon TL’ye düşerek %69,8 azaldı. Satışlardaki düşüşten daha sert bir brüt kâr daralması yaşanması, ürün karmasının, satın alma maliyetlerinin veya sabit maliyetlerin satış hacmine göre daha ağır hale geldiğini düşündürüyor. Brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %11,2’den %9,9’a geriledi. Marj düşüşü yaklaşık 1,3 puan; bu, şirketin daralan satış tabanında maliyetlerini aynı hızda aşağı çekemediğini gösteriyor.
Kârlılık
KUVVA’nın net dönem kârı 73,7 milyon TL’den 13,2 milyon TL’ye gerileyerek %82,1 azaldı. Net kâr marjı da yaklaşık %16,9’dan %8,9’a indi. Satışların azalması ve brüt marjın daralması, net kârdaki sert düşüşün temel açıklaması. Şirket, geçen yıl satışlardan elde ettiği her 100 TL’nin yaklaşık 16,9 TL’sini net kâr olarak tutarken, bu dönemde bu tutar 8,9 TL’ye gerilemiş durumda.
Bununla birlikte FAVÖK verisi finansal tablonun en dikkat çekici ve açıklama gerektiren unsuru. FAVÖK 279,0 milyon TL’den 150,6 milyon TL’ye gerilemiş olsa da, bu rakam mevcut satışların üzerinde. Böylece FAVÖK marjı matematiksel olarak yaklaşık %101,2 seviyesine geliyor; geçen yıl da %64,0 gibi olağan dışı yüksek bir marj söz konusu. Brüt kâr 14,7 milyon TL iken FAVÖK’ün 150,6 milyon TL olması, FAVÖK içinde faaliyet dışı veya tek seferlik nitelikte gelirlerin yer alabileceğine ya da veri sınıflandırması/referansında bir farklılık bulunduğuna işaret ediyor.
Normal bir ticari faaliyet analizinde FAVÖK’ün brüt kârdan bu kadar yüksek olması beklenmez. Bu nedenle yatırımcı açısından FAVÖK’ü doğrudan şirketin tekrarlanabilir operasyonel nakit üretimi olarak kabul etmek doğru olmaz. FAVÖK’ün hangi kalemlerden oluştuğu, esas faaliyetlerden diğer gelirlerin etkisi ve tek seferlik kazançlar açıklanmalıdır. Net kârın 13,2 milyon TL gibi sınırlı kalması da bu yüksek FAVÖK rakamının kâra tam olarak dönüşmediğini ortaya koyuyor.
Bilanço Sağlığı
KUVVA’nın toplam varlıkları önceki yıl sonuna göre %2,2 azalarak yaklaşık 3,0 milyar TL’ye geriledi. Bu düşüşte dönen varlıkların 722,1 milyon TL’den 592,6 milyon TL’ye inmesi etkili oldu. Dönen varlıklarda %17,9’luk gerileme, işletme sermayesi alanının daraldığını gösteriyor. Ancak nakit, ticari alacaklar ve stokların ayrı ayrı verilmemesi nedeniyle bu düşüşün likidite açısından ne kadarının nakitten, ne kadarının stok veya alacaklardan kaynaklandığını belirlemek mümkün değil.
Duran varlıklar ise %2,6 artarak yaklaşık 2,4 milyar TL’ye çıktı. Böylece bilanço daha fazla duran varlık ağırlıklı hale geldi. Bu yapı, şirketin sermayesinin önemli bölümünün kısa vadede nakde dönmesi zor varlıklarda tutulduğunu gösteriyor. Satışların ciddi biçimde daraldığı bir dönemde dönen varlıkların azalması, günlük faaliyetlerin finansmanı ve kısa vadeli yükümlülüklerin karşılanması açısından yakından izlenmeli.
Net borç 506,9 milyon TL’den 603,2 milyon TL’ye yükselerek %19 arttı. Aynı dönemde özkaynaklar 460,8 milyon TL’den 479,1 milyon TL’ye yalnızca %4 büyüdü. Bu iki hareket birlikte değerlendirildiğinde borç artışı özkaynak büyümesinden daha hızlı gerçekleşmiş durumda. Net borcun özkaynaklara oranı yaklaşık 1,26 kat seviyesinde; bu, şirketin net borç yükünün özkaynak tabanından daha yüksek olduğunu gösteriyor.
Net borç/FAVÖK oranı, bildirilen FAVÖK kullanılırsa yaklaşık 4,0 kat seviyesinde. Ancak FAVÖK’ün olağan dışı yüksek ve muhtemelen tek seferlik kalemlerden etkilenmiş olması nedeniyle bu oran şirketin gerçek borç ödeme kapasitesini olduğundan iyimser gösterebilir. FAVÖK normalleştiğinde kaldıraç oranı daha yüksek çıkabilir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesinin önemli etkilerinden biri olan net parasal pozisyon geliri bu dönemde 53,7 milyon TL gerçekleşti. Geçen yılın aynı döneminde bu rakam 192,5 milyon TL idi; dolayısıyla parasal pozisyon katkısı %72,1 azaldı.
Bu kalem, yüksek enflasyon ortamında şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini gösterir. Geçen yıl kâra önemli destek veren bu katkının bu dönemde belirgin biçimde azalması, net kârın dışsal bir muhasebe etkisinden aldığı desteğin zayıfladığını gösteriyor. Bu nedenle 13,2 milyon TL’lik net kârı değerlendirirken, önceki dönemdeki yüksek net parasal pozisyon gelirinin karşılaştırmayı desteklediğini; bu yıl ise katkının daha sınırlı kaldığını hesaba katmak gerekiyor.
TAS 29 etkisi faaliyet performansının kendisi değildir. Şirketin asıl operasyonel gücünü görmek için satış, brüt kâr, faaliyet giderleri ve nakit akışı birlikte izlenmeli. KUVVA’da bu ayrım özellikle önemli; çünkü hem net parasal pozisyon hem de olağan dışı görünen FAVÖK, net kârın altında yatan gerçek faaliyet performansını tek başına açıklamayı zorlaştırıyor.
Yatırımcı için Ne Anlama Geliyor?
KUVVA’nın 2026/6AB sonuçları, büyüme ve kârlılık açısından savunulması zor bir tablo ortaya koyuyor. Satışlardaki %65,9’luk daralma enflasyon karşısında ciddi reel küçülmeye işaret ederken, brüt marjın %11,2’den %9,9’a düşmesi maliyet yapısının da baskı altında olduğunu gösteriyor. Net kârın 13,2 milyon TL’ye inmesi, şirketin faaliyet ölçeğindeki daralmanın yatırımcı açısından somut sonucunu ortaya koyuyor.
Bilanço tarafında özkaynakların korunması olumlu olsa da net borcun 603,2 milyon TL’ye çıkması ve borcun özkaynaklardan daha hızlı büyümesi risk oluşturuyor. Özellikle FAVÖK rakamının satışlardan ve brüt kârdan yüksek görünmesi nedeniyle 4,0 katlık net borç/FAVÖK oranı ihtiyatla ele alınmalı. Yatırımcıların bir sonraki dönemde özellikle şu başlıklara odaklanması gerekiyor:
- Satışlarda hacim ve reel toparlanma başlayıp başlamadığı,
- Brüt kâr marjının yeniden %10’un üzerine çıkıp çıkmadığı,
- FAVÖK’ün hangi kalemlerden oluştuğu ve tekrarlanabilir olup olmadığı,
- Net borcun azalması için operasyonel nakit akışı yaratılıp yaratılmadığı,
- Dönen varlıklar içindeki nakit, alacak ve stok dağılımı.
Mevcut veriler, KUVVA’da önceliğin büyümeden önce operasyonel yapının ve borçluluk profilinin normalleşmesi olduğunu gösteriyor. Yatırım tavsiyesi değildir.