
Açılış
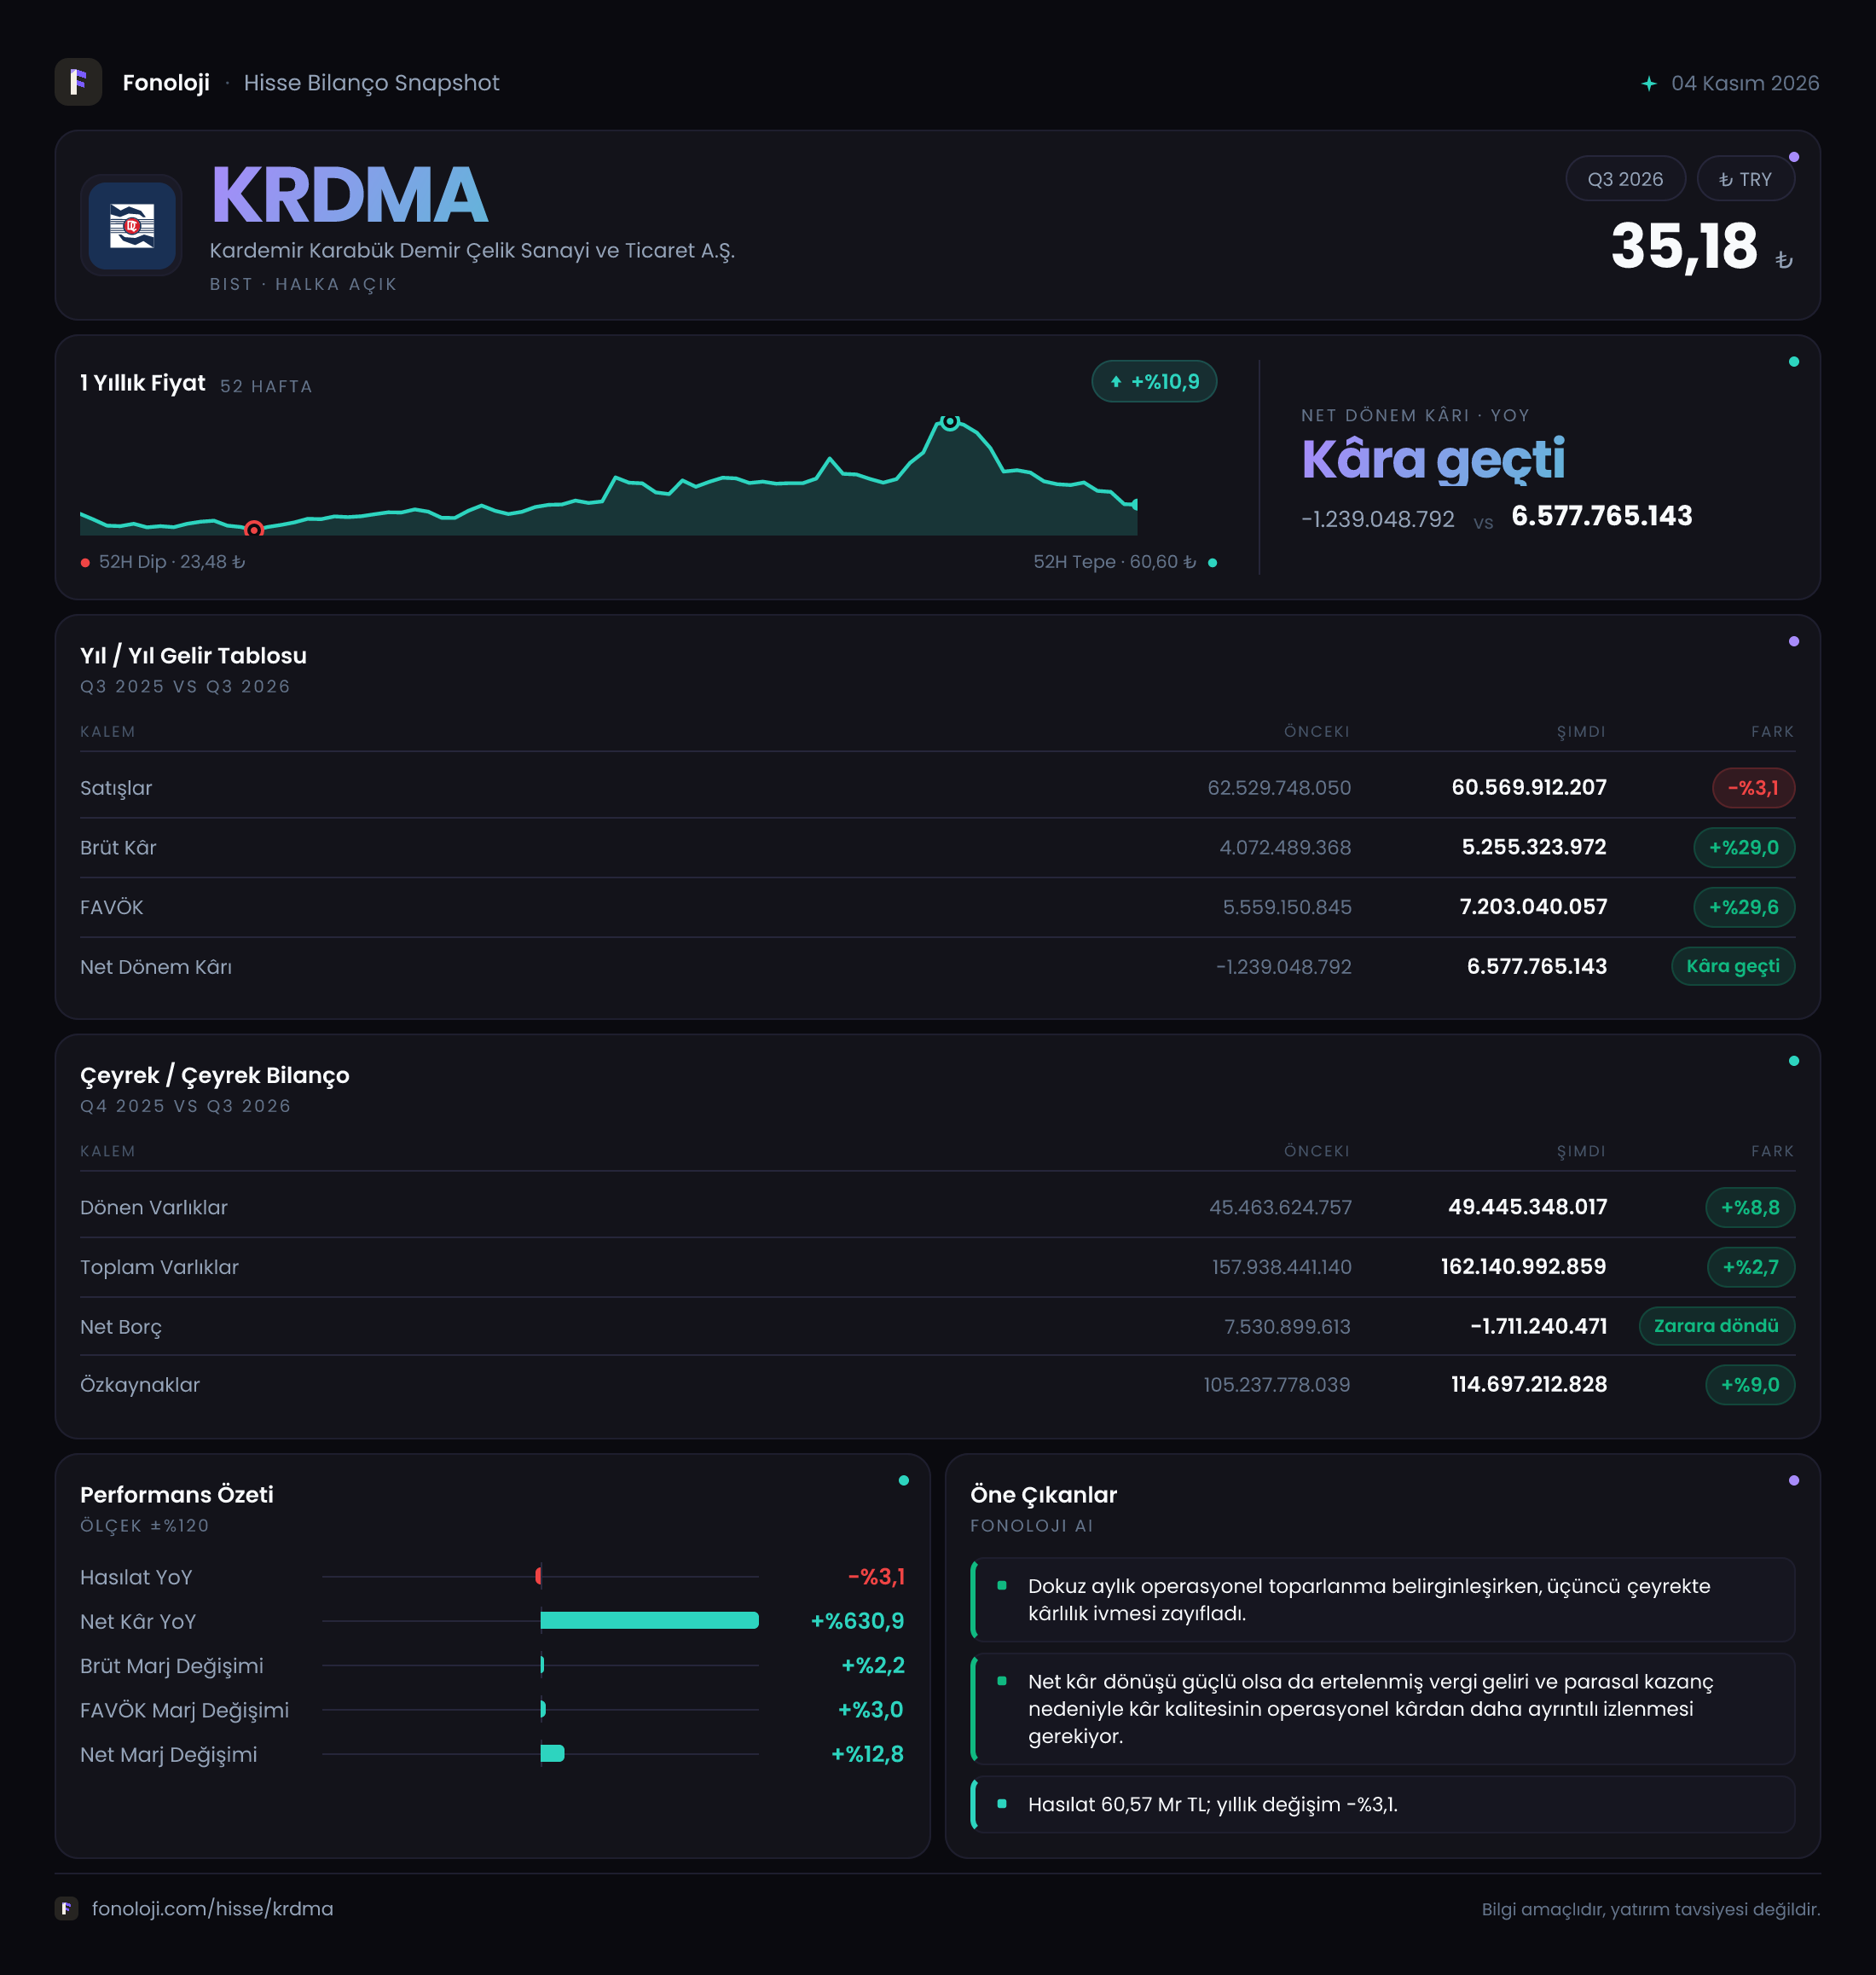
Kardemir Karabük Demir Çelik’in 2026/9AB finansalları, satış hacmi ve ciro tarafında güçlü bir büyüme hikâyesi sunmuyor; buna karşın kârlılık, bilanço ve finansal pozisyon belirgin biçimde iyileşmiş görünüyor. Şirketin satışları geçen yılın aynı dönemine göre %3,1 gerileyerek 60,6 milyar TL’ye indi. Ancak brüt kâr %29 artışla 5,3 milyar TL’ye, FAVÖK ise %29,6 artışla 7,2 milyar TL’ye yükseldi. En dikkat çekici dönüşüm net kârda yaşandı: geçen yıl 1,2 milyar TL zarar açıklayan şirket, bu dönemde 6,6 milyar TL net kâr elde etti. Bu tablo, Kardemir’de cirodan çok marjların ve finansal yapının yatırımcı açısından belirleyici olduğunu gösteriyor.
Satış Hikayesi
Kardemir’in 2026/9AB dönemindeki satışları 60,6 milyar TL oldu. Geçen yılın aynı dönemindeki 62,5 milyar TL’ye kıyasla nominal olarak %3,1’lik düşüş söz konusu. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak gerilemesi, reel anlamda daha belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle şirket, bu dönemde enflasyonun üzerinde fiyatlama veya hacim artışı sağlayamamış görünüyor.
Bu durum demir-çelik sektöründeki fiyatlama, talep ve ürün karmasının yakından izlenmesini gerektiriyor. Kardemir’in satışlarında düşüş yaşanırken brüt kâr ve FAVÖK’ün artması, satış hacmi veya ciro büyümesinden ziyade maliyet kontrolü, ürün karması ve operasyonel verimlilik gibi unsurların sonuçlara katkı verdiğini düşündürüyor. Ancak elimizde ton bazında satış hacmi, ortalama satış fiyatı veya ürün kırılımı bulunmadığı için bu iyileşmenin hangi kalemden kaynaklandığını kesin biçimde ayırmak mümkün değil.
Çeyreklik trend tarafında ise veri sınırlı. 2025/9 döneminde satışlar 20,8 milyar TL olarak verilmiş olsa da bunun mevcut dönemle aynı kapsamda, yani dokuz aylık kümülatif veri mi yoksa yalnızca üçüncü çeyrek verisi mi olduğu net değil. Bu nedenle çeyrekten çeyreğe satış ivmesi hakkında kesin bir sonuca varmak yerine, daha ayrıntılı ara dönem tablolarını beklemek gerekiyor. Mevcut veri, yıllık karşılaştırmada satış baskısına rağmen kâr üretme kapasitesinin iyileştiğini gösteriyor.
Kârlılık
Kârlılık tarafında tablo satışlardan çok daha güçlü. Brüt kâr 5,3 milyar TL’ye yükselirken brüt kâr marjı yaklaşık %8,8 oldu. Geçen yıl brüt kâr 4,1 milyar TL ve brüt kâr marjı yaklaşık %6,6 seviyesindeydi. Böylece brüt marjda yaklaşık 2,2 puanlık bir iyileşme gerçekleşti. Satışlar gerilerken brüt kârın artması, şirketin ürün başına daha iyi marj elde ettiğini veya maliyet baskısını kısmen dengelediğini gösteriyor.
FAVÖK 7,2 milyar TL’ye çıkarken FAVÖK marjı yaklaşık %11,9 oldu. Geçen yıl 5,6 milyar TL FAVÖK ve yaklaşık %9,0 FAVÖK marjı açıklanmıştı. Bu, operasyonel marjda yaklaşık 2,9 puanlık bir genişleme anlamına geliyor. Dolayısıyla Kardemir’in ana faaliyetlerinden elde ettiği nakit yaratma kapasitesi, cirodaki zayıflığa rağmen güçlenmiş durumda.
Bununla birlikte veride dikkat edilmesi gereken teknik bir nokta var: FAVÖK’ün 7,2 milyar TL ile brüt kâr olan 5,3 milyar TL’nin üzerinde görünmesi, klasik gelir tablosu sunumuyla olağan bir ilişki değil. Bu fark, raporlanan FAVÖK tanımının faaliyet dışı veya yeniden sınıflandırılmış kalemler içermesinden kaynaklanabilir. Yatırımcıların şirketin finansal raporundaki FAVÖK tanımını ve mutabakat tablosunu kontrol etmesi önemli.
Net kâr ise geçen yılki 1,2 milyar TL zarardan bu dönemde 6,6 milyar TL kâra döndü. Zarar bazından kâra geçiş olduğu için %630,9 oranı tek başına anlamlı bir performans ölçüsü değil; burada asıl mesaj, şirketin net kâr üretme kapasitesinin belirgin şekilde toparlanmasıdır. Net kâr marjı yaklaşık %10,9 seviyesine gelirken, geçen yıl negatifti. Brüt kâr ve FAVÖK artışı ile net parasal pozisyon katkısı, bu dönüşümün temel unsurları arasında yer alıyor.
Bilanço Sağlığı
Bilanço tarafında Kardemir’in finansal dayanıklılığı güçlenmiş görünüyor. Dönen varlıklar %8,8 artarak 49,4 milyar TL’ye, toplam varlıklar ise %2,7 yükselerek 162,1 milyar TL’ye çıktı. Duran varlıkların 112,7 milyar TL ile büyük ölçüde yatay kalması, bilanço büyümesinin esas olarak işletme sermayesi tarafında gerçekleştiğini gösteriyor.
Özkaynaklar 105,2 milyar TL’den 114,7 milyar TL’ye çıkarak %9 arttı. Bu artış, dönem kârının bilançoya yansımasıyla şirketin özkaynak tamponunun güçlendiğine işaret ediyor. Özkaynakların toplam varlıklara oranı yaklaşık %70,8 seviyesinde; bu, verilen rakamlar çerçevesinde güçlü bir sermaye yapısına işaret ediyor.
En olumlu gelişme net borç pozisyonunda. Şirket önceki dönem sonunda 7,5 milyar TL net borçlu iken, bu dönemde 1,7 milyar TL net nakit pozisyonuna geçti. Başka bir ifadeyle net borçta 9,2 milyar TL’lik iyileşme yaşandı. Net borç/FAVÖK rasyosu artık borçluluk değil, net nakit pozisyonu nedeniyle negatif hesaplanıyor. Bu durum faiz ve refinansman riskini azaltırken, şirketin yatırım, işletme sermayesi veya temettü kapasitesini artırabilecek bir esneklik sağlıyor. Yine de nakit akış tablosu paylaşılmadığı için bu iyileşmenin faaliyetlerden yaratılan nakitten mi, işletme sermayesi değişiminden mi veya başka bilanço kalemlerinden mi kaynaklandığı net değil.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon geliri 1,3 milyar TL oldu. Geçen yıl da 1,3 milyar TL seviyesinde bulunan bu kalem, nominal olarak yalnızca %3,6 geriledi. Bu gelir, yüksek enflasyon ortamında parasal yükümlülükleri parasal varlıklarından daha yüksek olan şirketlerde ortaya çıkabilen muhasebesel bir katkıdır.
Kardemir’in net parasal pozisyon gelirinin net kâra katkısı önemli; ancak bu kalem doğrudan operasyonel performansı veya nakit yaratımını temsil etmiyor. Dolayısıyla 6,6 milyar TL’lik net kârın tamamını faaliyet kârlılığı olarak okumamak gerekir. Şirketin operasyonel kârı güçlü biçimde toparlanmış olsa da TAS 29 etkisi, net kâr ile nakit akışı arasındaki farkın anlaşılması açısından ayrıca değerlendirilmelidir. Net parasal pozisyon gelirinin geçen yıla yakın kalması, bu katkının büyümediğini; net kâr artışının daha çok operasyonel ve diğer finansal kalemlerden geldiğini gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
Kardemir’in 2026/9AB finansalları, “satış büyümesi zayıf ama kârlılık ve bilanço güçlü” şeklinde özetlenebilir. Yatırımcı açısından öne çıkan fırsatlar şunlar:
- Brüt ve FAVÖK marjlarının genişlemesi, şirketin zayıf ciro ortamında maliyet ve ürün karmasını daha iyi yönettiğini gösteriyor.
- Net borçtan 1,7 milyar TL net nakit pozisyonuna geçiş, finansal riskleri belirgin biçimde azaltıyor.
- Net kârın zarardan kâra dönmesi ve özkaynakların %9 artması, bilançonun güçlendiğine işaret ediyor.
Buna karşılık riskler de göz ardı edilmemeli:
- Satışların enflasyonun altında kalması, reel talep ve hacim tarafında baskı olduğunu gösteriyor.
- Demir-çelik fiyatları, enerji maliyetleri ve iç talep koşulları marjların sürdürülebilirliğini belirleyecek.
- FAVÖK’ün brüt kârın üzerinde görünmesi, raporlama tanımının ayrıntılı biçimde incelenmesini gerektiriyor.
- Net kârın bir bölümünde TAS 29 kaynaklı katkı bulunması, kâr kalitesinin nakit akışıyla birlikte değerlendirilmesini zorunlu kılıyor.
- Çeyreklik veri eksikliği nedeniyle toparlanmanın sürekliliği henüz net biçimde kanıtlanmış değil.
Sonuç olarak Kardemir’de yatırım tezinin merkezinde artık yalnızca satış büyümesi değil, marjların korunması, net nakit pozisyonunun sürdürülmesi ve operasyonel kârın nakit akışına dönüşmesi yer alıyor. Bir sonraki rapor döneminde özellikle satış hacmi, FAVÖK marjı, faaliyetlerden nakit akışı ve demir-çelik fiyatlarının şirket sonuçlarına etkisi takip edilmeli. Yatırım tavsiyesi değildir.