
Açılış
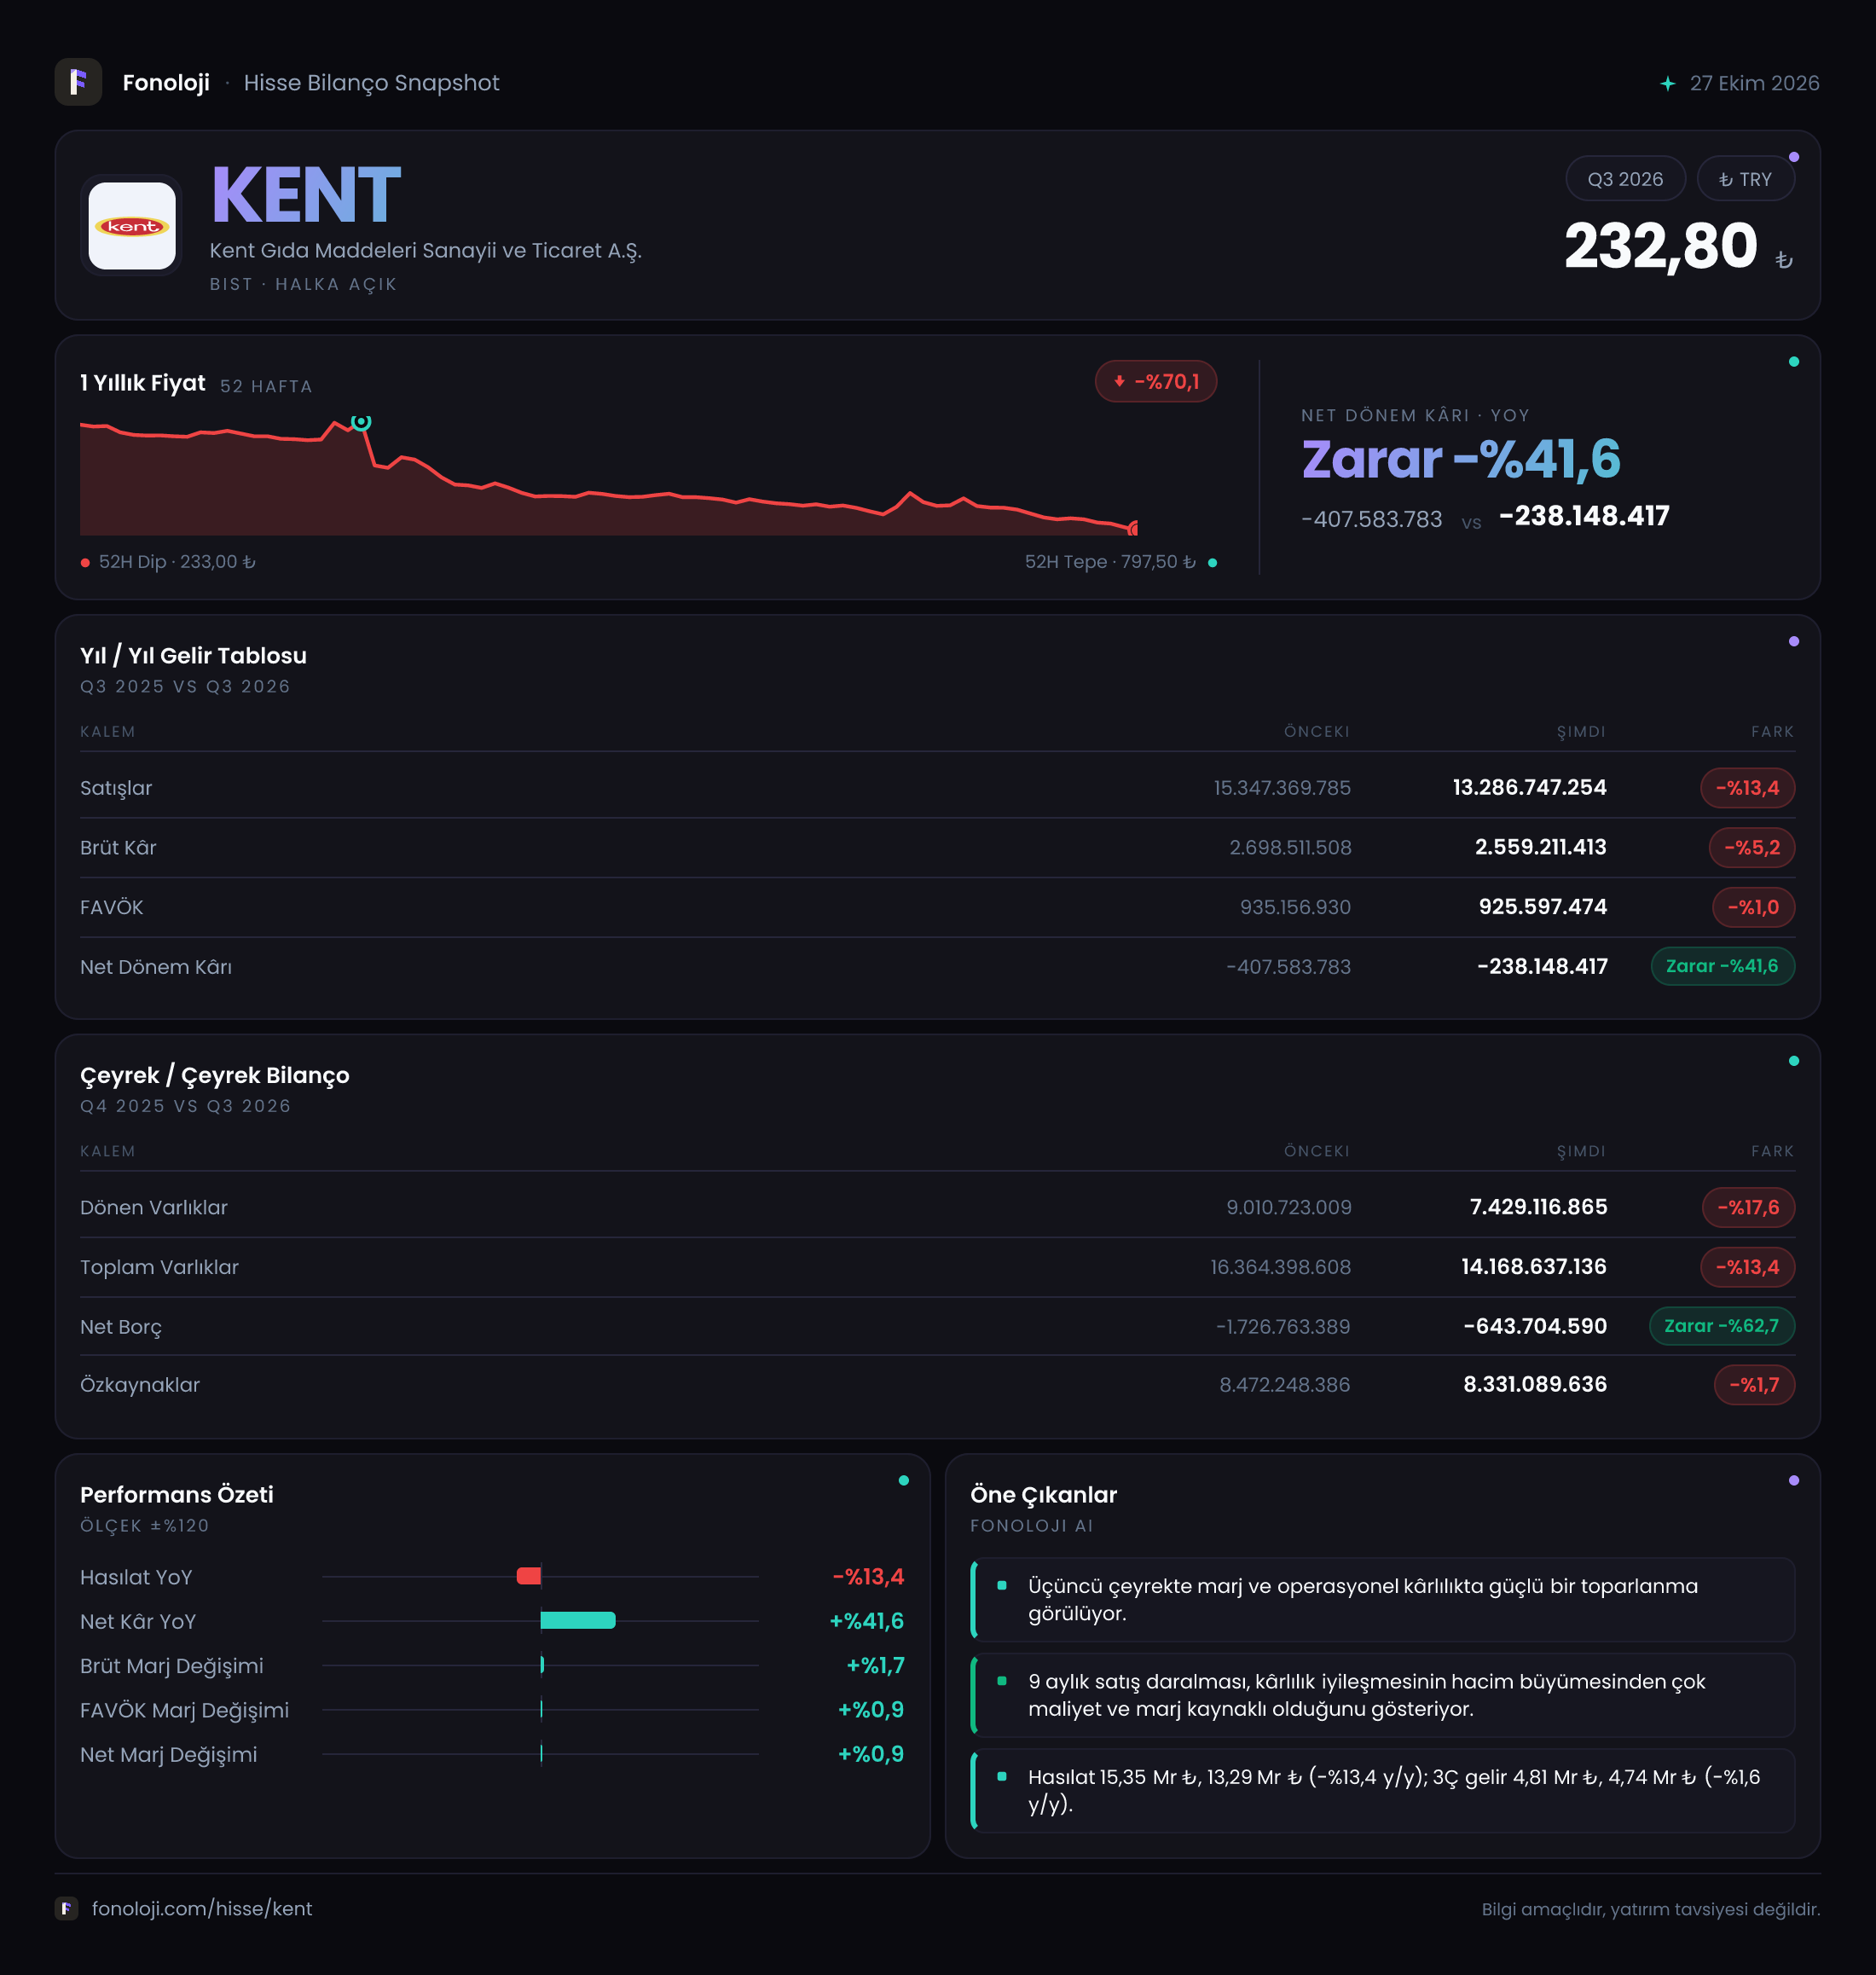
KENT Gıda, şekerleme ve atıştırmalık ürünler alanında faaliyet gösteren, satışlarını ağırlıklı olarak tüketim talebine ve hammadde maliyetlerine bağlı olarak şekillendiren bir şirket. 2026/9AB döneminde satışlar geçen yılın aynı dönemine göre %13,4 gerileyerek 13,3 milyar TL’ye indi. Buna karşın brüt kârın yalnızca %5,2, FAVÖK’ün ise %1,0 düşmesi, şirketin maliyet baskısını kısmen yönettiğini gösteriyor. Ana sorun operasyonel kârlılıktan çok, net parasal pozisyonun 306,7 milyon TL gelirden 86,8 milyon TL gidere dönmesi ve bunun net kârı aşağı çekmesi olarak öne çıkıyor.
Satış Hikayesi
KENT’in satışları 15,3 milyar TL’den 13,3 milyar TL’ye geriledi. Nominal olarak yaklaşık 2,0 milyar TL’lik bu düşüş, Türkiye’de tüketici fiyatlarının yıllık bazda %30’un üzerinde seyrettiği bir ortamda daha anlamlı hale geliyor. Yani şirket yalnızca nominal satış kaybı yaşamıyor; enflasyondan arındırıldığında gerçek satış hacmi veya ürün karması açısından daha belirgin bir zayıflık söz konusu olabilir.
Bu gerilemenin arkasında birkaç unsur bulunabilir: tüketicinin daha düşük fiyatlı ürünlere yönelmesi, dağıtım kanallarındaki stok optimizasyonu, promosyonların etkisi ya da şirketin fiyat artışlarının hacim kaybını telafi edememesi. Ancak mevcut veriler bu faktörlerden hangisinin baskın olduğunu ayrıştırmıyor. Bu nedenle satışlardaki daralmayı doğrudan pazar payı kaybı olarak yorumlamak doğru olmaz; fakat tüketim odaklı bir şirket için ciro küçülmesi başlı başına takip edilmesi gereken bir uyarı.
Çeyreklik trend açısından veri setinde yalnızca 2025/9 dönemine ait 4,8 milyar TL satış bilgisi bulunuyor. 2026/9 döneminin tek çeyreklik satış rakamı paylaşılmadığı için, son çeyrekte toparlanma mı yoksa zayıflığın devamı mı yaşandığını kesin biçimde söylemek mümkün değil. Bu ayrım önemli; çünkü dokuz aylık toplam satıştaki düşüş, dönem içindeki tüm çeyreklerin aynı ölçüde zayıf olduğu anlamına gelmeyebilir.
Kârlılık
KENT’in brüt kârı 2,7 milyar TL’den 2,6 milyar TL’ye gerilerken, brüt marjı yaklaşık %17,6’dan %19,5’e yükseldi. Satışlar azalırken brüt marjın genişlemesi olumlu bir gelişme. Bu tablo, şirketin ürün fiyatlaması, hammadde maliyetleri veya ürün karması üzerinden satış başına daha yüksek brüt kâr üretmeyi başardığını gösteriyor. Bununla birlikte, enflasyon muhasebesi ve maliyetlerin farklı dönemlerde finansal tablolara yansıması nedeniyle marj artışını tamamen kalıcı bir operasyonel iyileşme olarak kabul etmek için daha fazla dönem görmek gerekir.
FAVÖK 935,2 milyon TL’den 925,6 milyon TL’ye geriledi; ancak FAVÖK marjı yaklaşık %6,1’den %7,0’a yükseldi. Satışlardaki %13,4’lük düşüşe karşılık FAVÖK’ün yalnızca %1,0 gerilemesi, şirketin faaliyet giderlerini kontrol ettiğini ve daha kârlı bir satış karmasına yöneldiğini düşündürüyor. Başka bir ifadeyle KENT, küçülen cirodan elde ettiği operasyonel kârı büyük ölçüde korumuş durumda.
Ancak operasyonel tablo net kâra aynı ölçüde yansımamış. Net dönem zararı 407,6 milyon TL’den 238,1 milyon TL’ye geriledi. Zararın 169,5 milyon TL azalması olumlu görünse de şirket hâlâ net kâr üretemiyor. Net kâr marjı geçen yıl yaklaşık -%2,7 iken bu dönemde -%1,8 seviyesinde. Dolayısıyla faaliyet kârlılığındaki iyileşme, finansal ve parasal kalemlerdeki olumsuzlukları tamamen telafi edememiş.
Bilanço Sağlığı
KENT’in toplam varlıkları önceki dönem sonuna göre 16,4 milyar TL’den 14,2 milyar TL’ye geriledi. Dönen varlıklar 9,0 milyar TL’den 7,4 milyar TL’ye, duran varlıklar ise 7,4 milyar TL’den 6,7 milyar TL’ye indi. Varlık tabanındaki bu küçülme, işletme sermayesi, stoklar, ticari alacaklar veya maddi duran varlıklar gibi kalemlerdeki değişimlerden kaynaklanabilir; ancak alt kırılımlar paylaşılmadığı için hangi kalemin belirleyici olduğu söylenemez.
Özkaynaklar 8,5 milyar TL’den 8,3 milyar TL’ye gerileyerek yalnızca %1,7 düşmüş. Toplam varlıklar %13,4 azalırken özkaynakların daha sınırlı gerilemesi, bilançonun sermaye tarafının görece dirençli kaldığını gösteriyor. Bununla birlikte, sürekli zarar yazılması özkaynakların zaman içinde aşınması riskini canlı tutuyor.
Net borç kalemi ise teknik olarak şirketin net nakit pozisyonunda olduğunu gösteriyor. Net borç, önceki dönem sonundaki eksi 1,7 milyar TL’den eksi 643,7 milyon TL’ye geldi. Bu, şirketin net nakit fazlasının yaklaşık 1,1 milyar TL azaldığı anlamına geliyor. Borçluluk açısından hâlâ pozitif bir tablo var; ancak nakit tamponunun belirgin biçimde daralması dikkat çekici. Net borç/FAVÖK oranı negatif olmaya devam ediyor, fakat önceki döneme göre daha az güçlü. KENT’in finansal esnekliği korunuyor, ancak nakit yaratımındaki zayıflık sürerse bu avantaj zamanla azalabilir.
Net Parasal Pozisyon (TAS 29)
En önemli değişimlerden biri net parasal pozisyonda görülüyor. KENT, geçen yıl aynı dönemde 306,7 milyon TL net parasal gelir kaydederken bu dönemde 86,8 milyon TL net parasal gider yazmış. Böylece ilgili kalem şirketin net kârını yaklaşık 393,5 milyon TL olumsuz etkileyecek yönde değişmiş.
TAS 29 kapsamında yüksek enflasyonlu ekonomilerde parasal varlık ve parasal yükümlülüklerin enflasyon karşısındaki etkisi finansallara yansıtılıyor. Geçen yılki parasal gelir, şirketin parasal yükümlülük yapısı veya çalışma sermayesi kompozisyonunun enflasyon muhasebesi açısından daha avantajlı olduğunu gösterebilir. Bu dönemki parasal gider ise aynı yapının şirket aleyhine döndüğünü ortaya koyuyor.
Bu kalem operasyonel performansla doğrudan aynı şey değil; ancak net kâr açısından gerçek bir finansal sonuç yaratıyor. KENT’in FAVÖK seviyesini büyük ölçüde korumasına rağmen zarar yazmasının temel nedenlerinden biri de bu ters dönüş. Bu nedenle şirketin yalnızca FAVÖK marjıyla değerlendirilmesi eksik kalır; nakit, parasal pozisyon ve enflasyon muhasebesi etkisi birlikte izlenmeli.
Yatırımcı için Ne Anlama Geliyor?
KENT’in 2026/9AB finansallarında iki farklı hikâye var. Operasyonel tarafta satışlar küçülse de brüt marj ve FAVÖK marjı iyileşmiş; bu, şirketin maliyet ve ürün karması yönetiminde direnç gösterdiğine işaret ediyor. Buna karşılık toplam satışlardaki nominal gerileme, yüksek enflasyon ortamında reel talep açısından önemli bir risk oluşturuyor.
Yatırımcı açısından öne çıkan fırsatlar şunlar:
- Net nakit pozisyonunun devam etmesi, şirketi yüksek finansman maliyetlerine karşı borçlu şirketlere kıyasla daha dayanıklı kılıyor.
- FAVÖK marjının %7,0’a yükselmesi, operasyonel verimlilikte iyileşme potansiyeline işaret ediyor.
- Parasal pozisyonun yeniden gelir üretmeye başlaması ve satışların toparlanması halinde net kâra geçiş mümkün olabilir.
Risk tarafında ise:
- Satışların %13,4 gerilemesi, tüketici talebinin ve hacim performansının zayıf olabileceğini gösteriyor.
- Net nakit fazlasının 1,7 milyar TL’den 643,7 milyon TL’ye düşmesi, likidite tamponunun daraldığını ortaya koyuyor.
- Operasyonel marj iyileşmesine rağmen net zararın sürmesi, şirketin henüz sürdürülebilir net kârlılık aşamasına ulaşmadığını gösteriyor.
- TAS 29 kaynaklı parasal sonuçların dönemden döneme sert değişmesi, kâr tahminlerini zorlaştırıyor.
Önümüzdeki raporlarda özellikle satış hacmi, net nakit değişimi, parasal pozisyon ve FAVÖK marjının birlikte izlenmesi gerekiyor. KENT’in mevcut finansalları, güçlü bilanço temeli ve dirençli operasyonel marjlarla birlikte, zayıf ciro ve devam eden net zarar nedeniyle temkinli bir toparlanma hikâyesine işaret ediyor.
Yatırım tavsiyesi değildir.