
Açılış
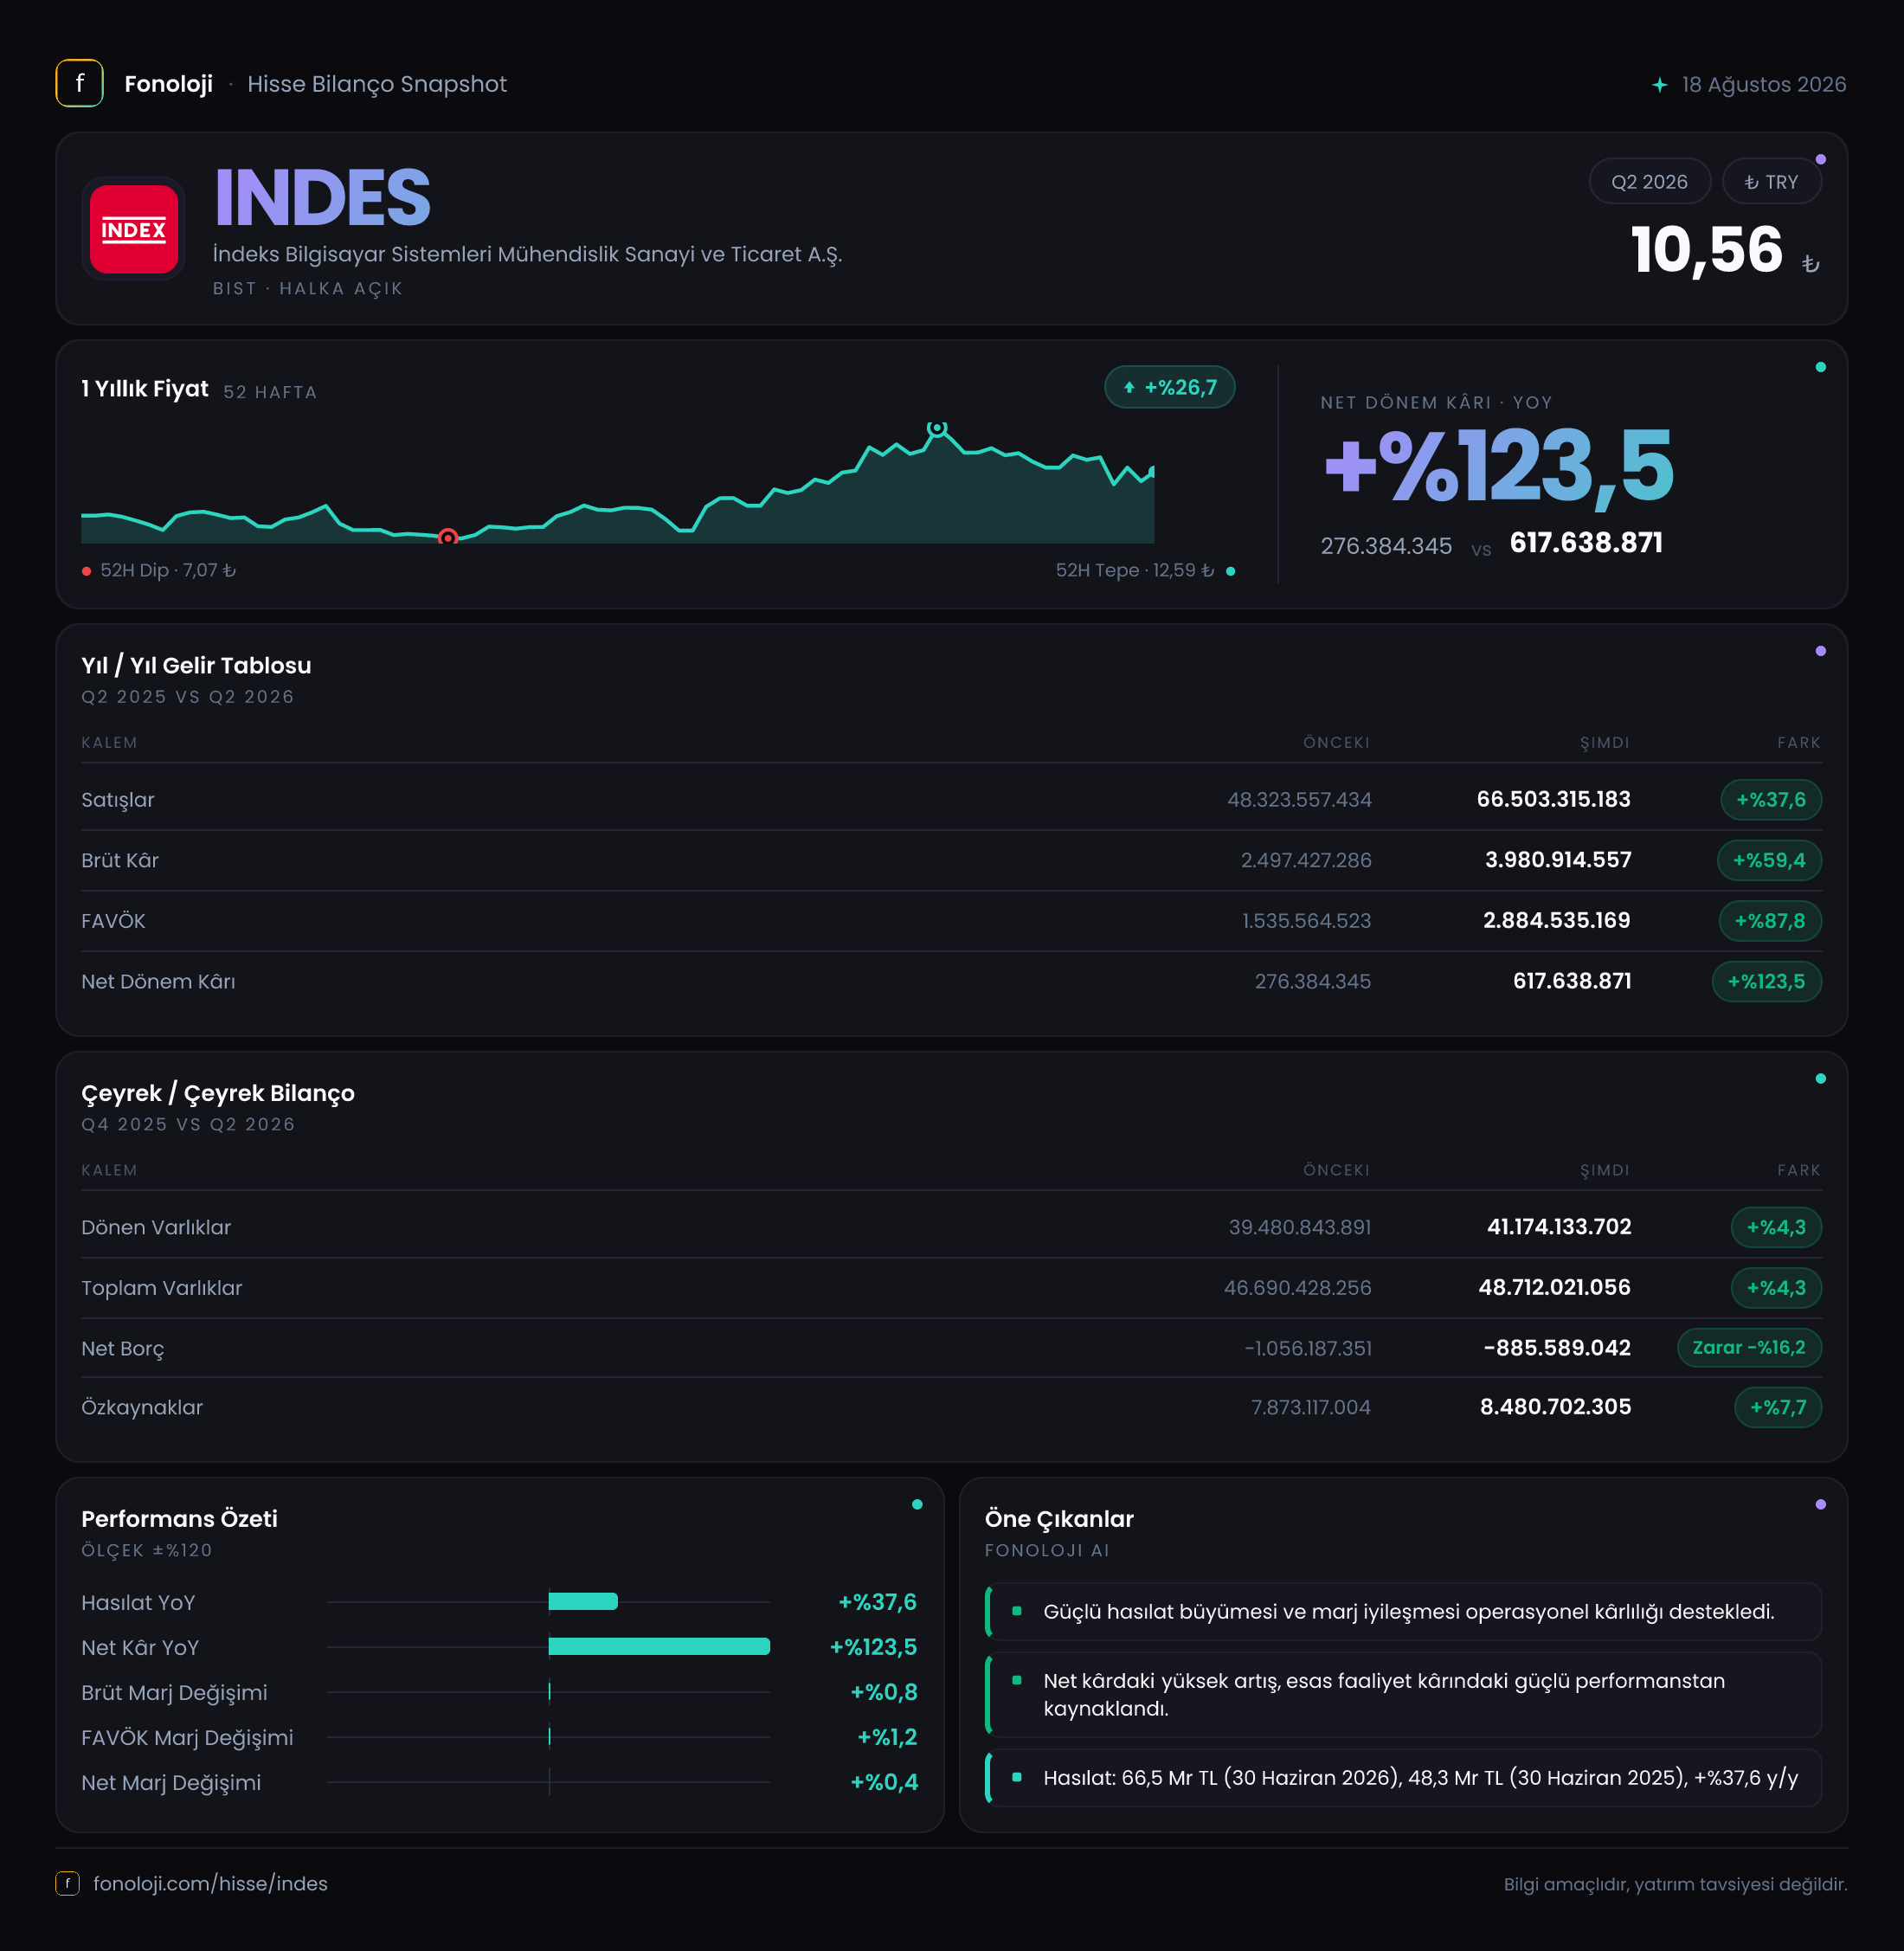
İndeks Bilgisayar, teknoloji ürünlerinin dağıtımı, satış kanalları ve bilişim ekosistemine sunduğu hizmetlerle faaliyet gösteren bir şirket. 2026/6AB sonuçları, şirketin satışlarını büyütmenin ötesinde brüt kâr ve FAVÖK tarafında daha güçlü bir operasyonel kaldıraç ürettiğini gösteriyor. Satışlar 66,5 milyar TL’ye ulaşırken FAVÖK 2,9 milyar TL’ye, net dönem kârı ise 617,6 milyon TL’ye yükselmiş. Ancak enflasyon muhasebesi altında net parasal pozisyonun belirgin biçimde negatifleşmesi, operasyonel başarı ile finansal tablodaki nihai kâr arasındaki dengeyi yakından izlemeyi gerektiriyor.
Burada gelir tablosu karşılaştırması geçen yılın aynı dönemiyle, bilanço karşılaştırması ise önceki yıl sonuyla yapılmıştır. Çeyreklik veri paylaşılmadığı için dönem içindeki üç aylık ivme hakkında kesin bir yorum yapmak mümkün değil; bu nedenle analiz, ilk altı aylık performans ve yıl sonuna göre bilanço değişimi üzerinden şekilleniyor.
Satış Hikayesi
İndeks Bilgisayar’ın satışları geçen yılın aynı dönemindeki 48,3 milyar TL’den 66,5 milyar TL’ye çıkarak %37,6 büyümüş. Nominal olarak bakıldığında bu, şirketin gelir tabanını bir yılda yaklaşık 18,2 milyar TL genişlettiği anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda %37,6’lık büyüme, tamamen reel bir sıçrama olarak okunmamalı; ancak şirketin satış artışı enflasyonun üzerinde kalarak sınırlı da olsa reel büyüme ihtimaline işaret ediyor.
Teknoloji dağıtım sektöründe satış büyümesi çoğu zaman ürün fiyatlarındaki artıştan, döviz kuru etkisinden ve stok devir hızından beslenebilir. Bu nedenle büyümenin niteliği önem taşıyor. İndeks’in verisinde olumlu olan nokta, satışlardaki %37,6’lık artışın brüt kârda %59,4, FAVÖK’te ise %87,8 büyümeyle desteklenmesi. Yani şirket yalnızca daha fazla ürün satmamış; satışlardan geride kalan kârı da daha hızlı artırmış.
Bununla birlikte çeyreklik trend eksik olduğu için bu ivmenin yılın ikinci çeyreğinde hızlanarak mı, yoksa yavaşlayarak mı oluştuğunu göremiyoruz. Özellikle teknoloji ürünlerinde kampanya dönemleri, kur hareketleri ve kurumsal talep birkaç aylık sonuçları önemli ölçüde etkileyebilir. Yılın kalanında satış büyümesinin enflasyonun üzerinde korunup korunamayacağı, yatırımcı açısından temel takip başlığı olacak.
Kârlılık
Şirketin brüt kârı 2,5 milyar TL’den 4,0 milyar TL’ye yükselmiş. Satışlara oranlandığında brüt kâr marjı yaklaşık %5,2’den %6,0’a çıkıyor. Marjdaki yaklaşık 0,8 puanlık artış, satışların yalnızca fiyat artışından ibaret olmadığını; ürün karması, tedarik koşulları veya ticari şartlarda şirket lehine bir iyileşme yaşanmış olabileceğini gösteriyor. Ancak bu değişimin hangi kalemlerden kaynaklandığı, çeyreklik ve segment bazlı açıklamalar olmadan kesinleştirilemez.
FAVÖK tarafındaki gelişme daha dikkat çekici. FAVÖK geçen yılın aynı dönemindeki 1,5 milyar TL’den 2,9 milyar TL’ye yükselmiş. Böylece FAVÖK marjı yaklaşık %3,1’den %4,4’e çıkıyor. Satış marjındaki 1,3 puanlık genişleme, brüt kâr artışının faaliyet giderleri sonrasında da korunduğunu gösteriyor. Başka bir ifadeyle şirket, büyüyen satış hacmini daha verimli şekilde işletme kârına dönüştürmüş.
Net dönem kârı da 276,4 milyon TL’den 617,6 milyon TL’ye çıkarak %123,5 artmış. Net kâr marjı yaklaşık %0,6’dan %0,9’a yükseliyor. Net kârdaki büyümenin FAVÖK artışını aşması, operasyonel iyileşmenin kâr tablosunun alt satırına yansıdığını gösteriyor. Bununla birlikte negatif net parasal pozisyonun etkisi, finansal sonuçların daha güçlü olmasını sınırlamış durumda. Operasyonel marjlar iyileşirken net parasal kaybın artması, kârlılığın yalnızca FAVÖK üzerinden değil, enflasyon muhasebesi etkileriyle birlikte değerlendirilmesi gerektiğini ortaya koyuyor.
Bilanço Sağlığı
İndeks Bilgisayar’ın toplam varlıkları önceki yıl sonundaki 46,7 milyar TL’den 48,7 milyar TL’ye yükselmiş; artış %4,3 seviyesinde. Dönen varlıklar 39,5 milyar TL’den 41,2 milyar TL’ye, duran varlıklar ise 7,2 milyar TL’den 7,5 milyar TL’ye çıkmış. Varlık yapısında dönen varlıkların ağırlığı korunuyor. Bu durum, dağıtım şirketinin stoklar, ticari alacaklar ve işletme sermayesi üzerinden çalışan yapısıyla uyumlu.
Özkaynaklar 7,9 milyar TL’den 8,5 milyar TL’ye yükselerek %7,7 artmış. Özkaynakların toplam varlıklara oranı yaklaşık %17,0’den %17,5’e gelmiş. Bu oran henüz yüksek bir sermaye tamponuna işaret etmese de özkaynakların varlıklardan daha hızlı büyümesi bilanço dayanıklılığı açısından olumlu.
Net borç kalemi negatif olduğu için şirket borçlu değil, net nakit pozisyonunda. Net borç eksi 1,1 milyar TL’den eksi 885,6 milyon TL’ye gelmiş. Rakamın mutlak anlamda küçülmesi, şirketin net nakit tamponunun azaldığını gösteriyor. Buna rağmen bilanço hâlâ net nakit pozisyonunu koruyor. Dönem FAVÖK’ü kullanıldığında net borç/FAVÖK yaklaşık -0,31x seviyesinde; negatif işaret, borçtan ziyade net nakde sahip olunduğunu anlatıyor. Ancak önceki yıl sonuna göre nakit tamponundaki gerileme, işletme sermayesi ihtiyacının ve faaliyet finansmanının izlenmesi gerektiğini gösteriyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon eksi 129,2 milyon TL olarak gerçekleşmiş. Geçen yılın aynı döneminde bu kalem eksi 4,5 milyon TL idi. Dolayısıyla parasal kayıp yaklaşık 124,7 milyon TL artmış ve gider etkisi çok daha belirgin hâle gelmiş.
TAS 29 çerçevesinde şirketin parasal varlıkları ile parasal yükümlülüklerinin enflasyon karşısındaki konumu net parasal pozisyon sonucunu belirliyor. Negatif net parasal pozisyon, yüksek enflasyon ortamında şirketin parasal yükümlülüklerinin veya parasal kaynak kullanımının etkisinin daha fazla hissedildiğine işaret edebilir. Bu kalem nakit çıkışı yaratmayan muhasebesel bir etki olsa da raporlanan net kârı azaltıyor.
Bu sonuç, operasyonel kârlılığın güçlü olmasına rağmen net kâr analizinde enflasyon muhasebesinin mutlaka hesaba katılması gerektiğini gösteriyor. FAVÖK’ün 2,9 milyar TL seviyesine çıkması önemli bir güçlenme; ancak net parasal kaybın 129,2 milyon TL’ye yükselmesi, marj iyileşmesinin net kâra yansımasını kısmen sınırlamış.
Yatırımcı için Ne Anlama Geliyor?
İndeks Bilgisayar’ın 2026/6AB sonuçları, üç ana mesaj veriyor:
- Satış büyümesi güçlü: Gelirler %37,6 artarak enflasyonun üzerinde bir büyüme görüntüsü vermiş; ancak bunun ne kadarının reel hacim, ne kadarının fiyat ve kur etkisi olduğu izlenmeli.
- Operasyonel kaldıraç belirgin: Brüt kâr marjı %5,2’den %6,0’a, FAVÖK marjı %3,1’den %4,4’e yükselmiş. Bu, kârlı büyüme açısından verinin en olumlu tarafı.
- Bilanço net nakitte, fakat tampon daralmış: Şirketin net borç pozisyonu bulunmuyor; ancak net nakit 1,1 milyar TL’den 885,6 milyon TL’ye gerilemiş. Bu değişim, büyümenin işletme sermayesi üzerindeki yükünü takip etmeyi gerektiriyor.
Fırsat tarafında, teknoloji ürünleri talebinin sürmesi ve marjların korunması halinde FAVÖK büyümesinin net kârı desteklemeye devam etmesi öne çıkıyor. Risk tarafında ise yüksek enflasyon, döviz hareketleri, stokların finansman maliyeti, ticari alacak tahsilatı ve net parasal kayıpların artması bulunuyor. Çeyreklik verinin eksikliği nedeniyle yatırımcıların bir sonraki raporda özellikle satış ivmesinin, FAVÖK marjının ve net nakit pozisyonunun yönüne odaklanması gerekiyor.
Yatırım tavsiyesi değildir.