
Açılış
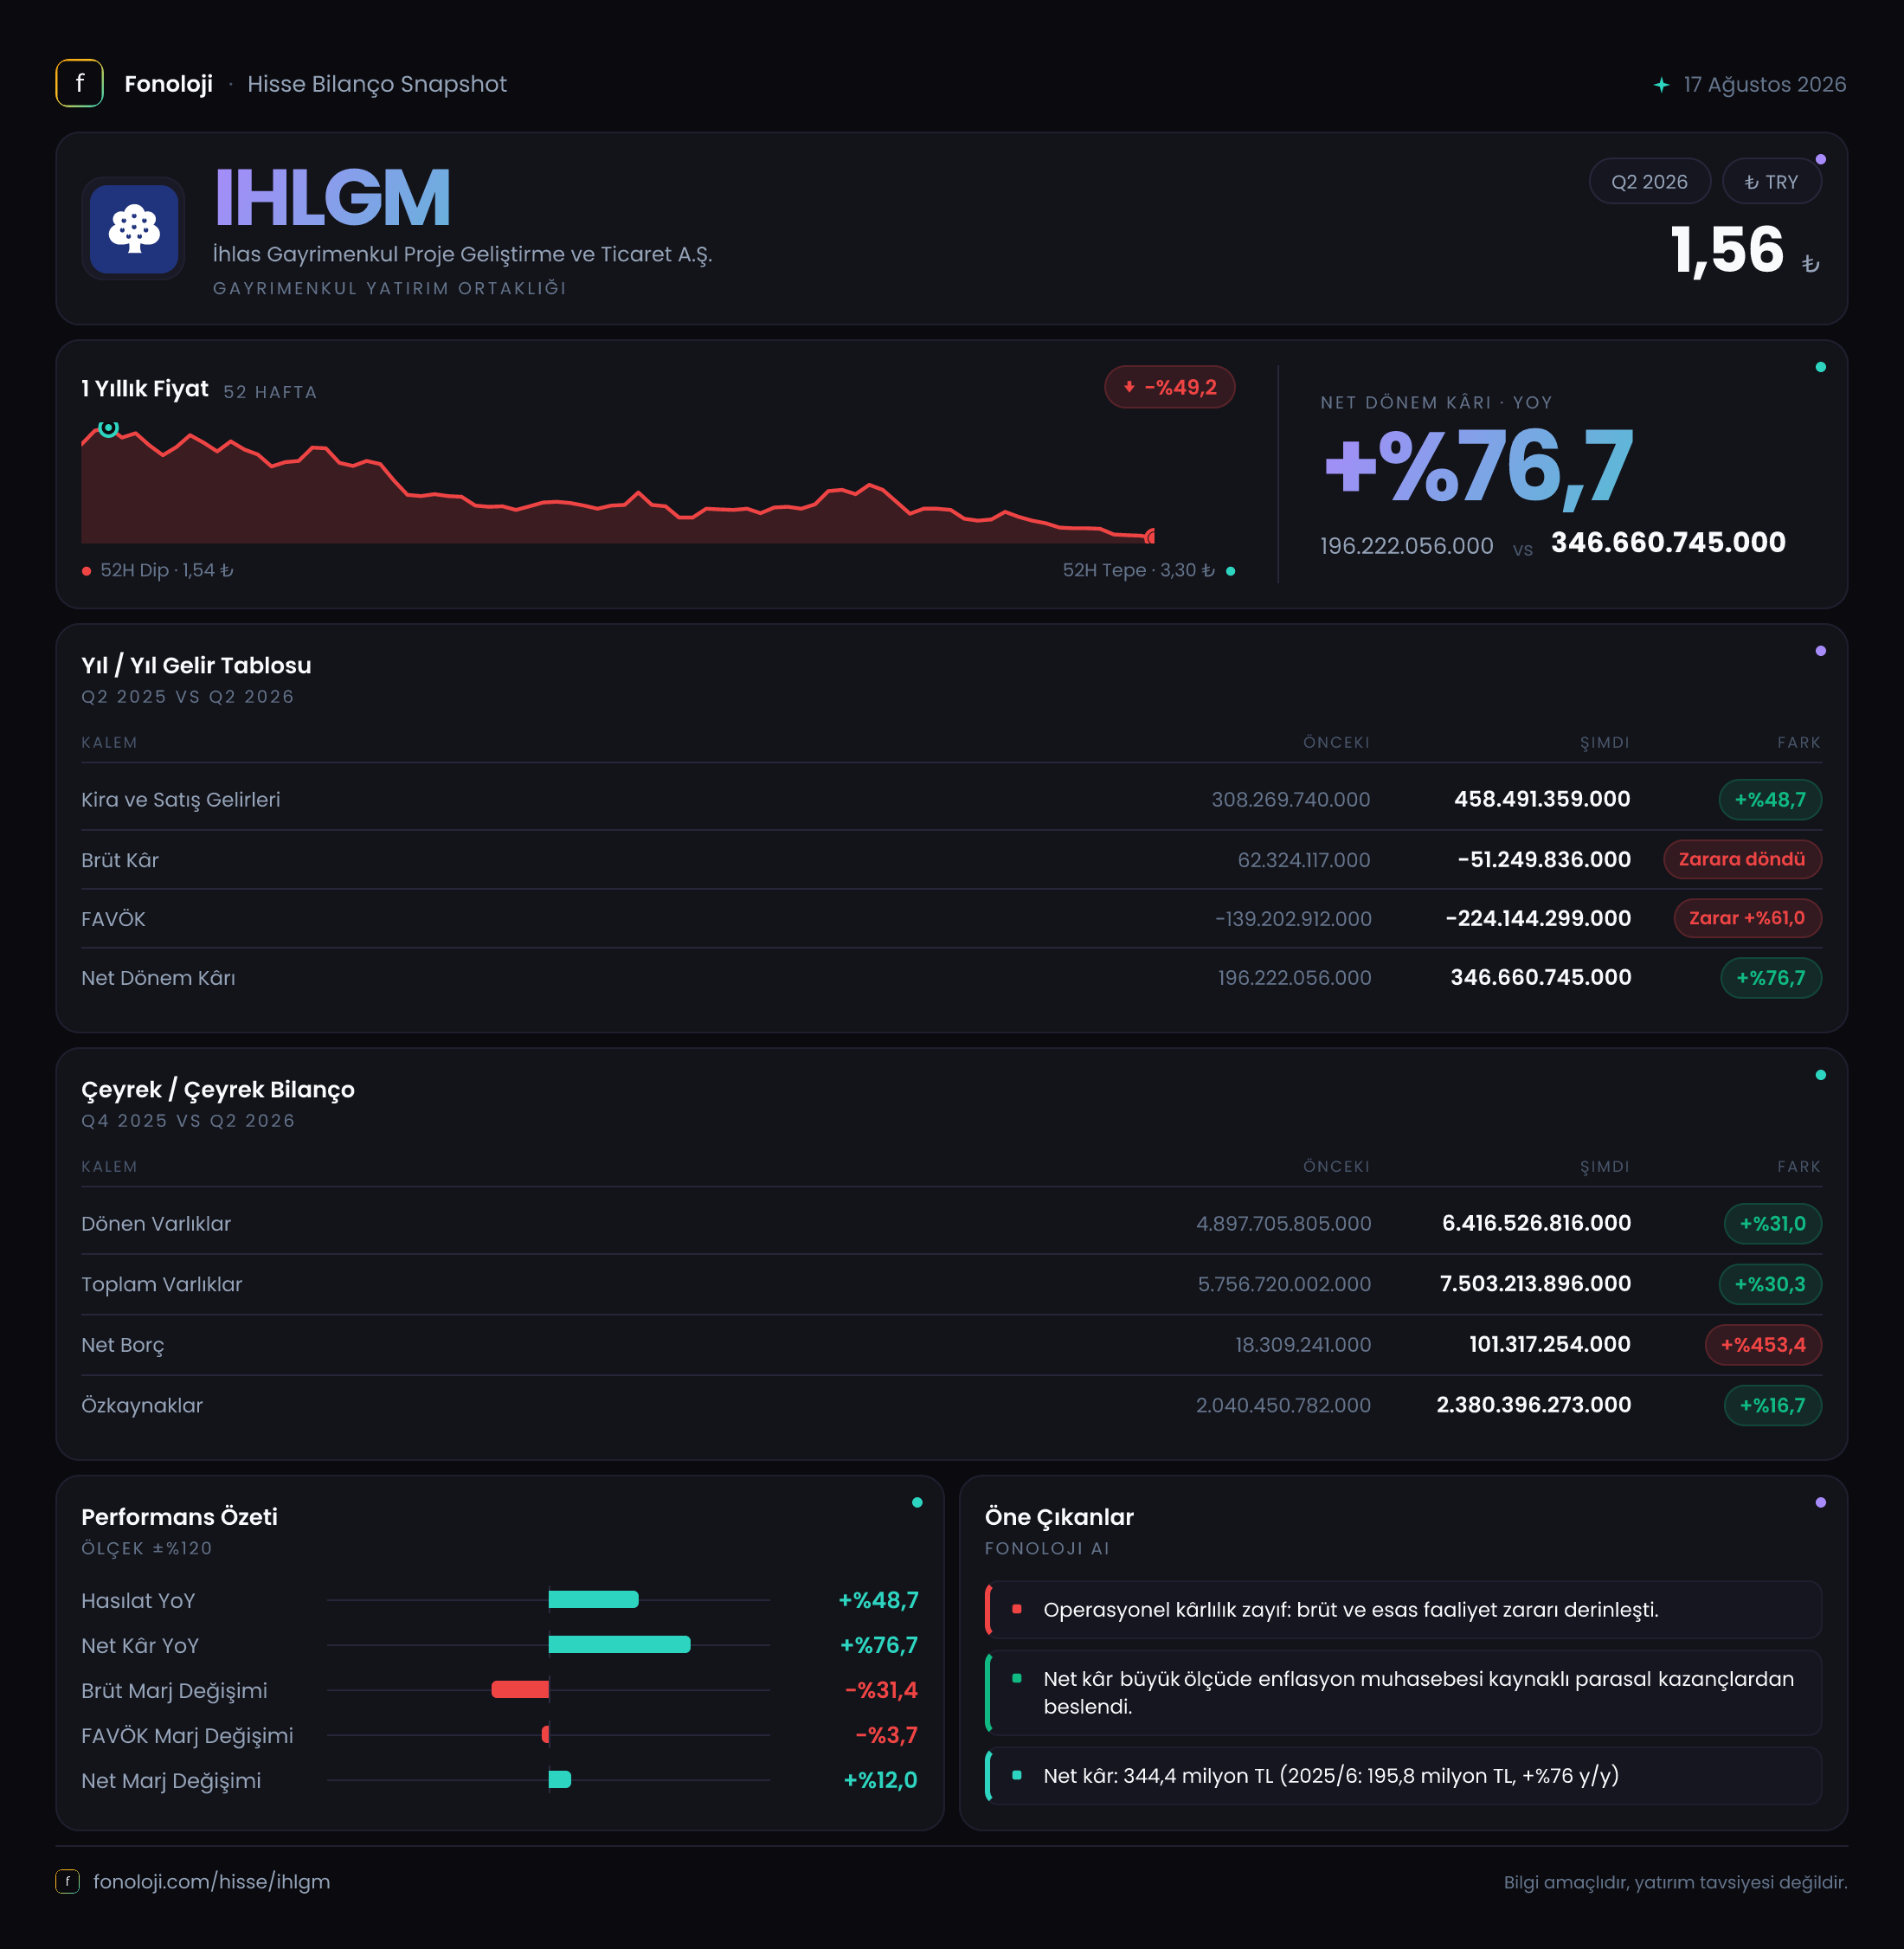
İhlas Gayrimenkul Proje Geliştirme ve Ticaret A.Ş. (IHLGM), gayrimenkul proje geliştirme ve ticaret faaliyetleri üzerinden gelir üreten bir şirket. 2026/6AB sonuçlarında ilk bakışta güçlü görünen bir tablo var: satışlar geçen yılın aynı dönemine göre %48,7 artarken net dönem kârı %76,7 yükselmiş. Ancak bu kâr artışının arkasında operasyonel verimlilik değil, büyük ölçüde 589,6 milyon TL’lik net parasal pozisyon kazancı bulunuyor. Şirketin ana faaliyet performansı ise bu dönemde zayıflamış; brüt kâr negatife dönerken FAVÖK zararı da derinleşmiş.
Satış Hikayesi
IHLGM’nin satışları 308,3 milyon TL’den 458,5 milyon TL’ye çıkarak yıllık bazda %48,7 büyüdü. Bu, nominal olarak güçlü bir artış ve şirketin proje teslimleri, gayrimenkul ticareti veya satış hacmi açısından geçen yılın aynı dönemine kıyasla daha yüksek bir gelir ürettiğini gösteriyor. Bununla birlikte gayrimenkul sektöründe satış büyümesini yalnızca nominal rakamla okumak yanıltıcı olabilir.
Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, %48,7’lik satış artışı enflasyonun üzerinde kalan bir büyümeye işaret ediyor. Kabaca bakıldığında şirketin satışları reel olarak da artmış olabilir; ancak bunun ne kadarının gerçek hacim artışından, ne kadarının fiyat artışından kaynaklandığını bu veri setiyle ayırmak mümkün değil. Ayrıca gayrimenkul şirketlerinde satışların proje teslim takvimine bağlı olarak dönemler arasında ciddi dalgalanabildiği unutulmamalı.
Mevcut veri, yalnızca 2025/6 ve 2026/6 karşılaştırmasını içeriyor. Bu nedenle 2026’nın ilk çeyreğine göre satışların hızlanıp hızlanmadığını veya yılın ikinci çeyreğinde ivme kazanıp kazanmadığını söylemek mümkün değil. Çeyreklik trendi değerlendirmek için 2025/12 ve 2026/3 dönemlerine ait gelir tablosu detaylarını beklemek gerekiyor.
Asıl dikkat çekici nokta, satış artışının brüt kâra aynı ölçüde yansımaması. Gelir büyümüş olsa da şirket bu satışlardan yeterli kârlılık üretememiş.
Kârlılık
IHLGM’nin brüt kârı geçen yılın aynı dönemindeki 62,3 milyon TL’den, bu dönemde 51,2 milyon TL brüt zarara geriledi. Böylece brüt marj yaklaşık %20,2’den -%11,2’ye düştü. Başka bir ifadeyle, geçen yıl şirket satışlarının her 100 TL’sinden yaklaşık 20 TL brüt kâr üretebilirken, bu dönemde her 100 TL satış yaklaşık 11 TL brüt zarar yaratmış.
Bu bozulma, satış büyümesine rağmen maliyetlerin çok daha hızlı arttığını gösteriyor. Gayrimenkul projelerinde inşaat, arsa, taşeron, malzeme ve finansman bağlantılı maliyetlerin satış fiyatlarından daha hızlı yükselmesi brüt marjı baskılayabilir. Ancak mevcut veride maliyet kırılımı bulunmadığı için marj daralmasının hangi kalemden kaynaklandığı net biçimde ayrıştırılamıyor.
FAVÖK zararı da 139,2 milyon TL’den 224,1 milyon TL’ye yükseldi. FAVÖK marjı yaklaşık -%45,1’den -%48,9’a geriledi. Bu, yalnızca satışların maliyetinin değil, faaliyet giderleri ve operasyonel yapı üzerindeki yükün de arttığını düşündürüyor. Şirket satışlarını artırmış olsa da bu gelir artışı operasyonel nakit yaratma gücüne dönüşmemiş.
Net kâr tarafında ise tablo ters yönde ilerliyor. Net dönem kârı 196,2 milyon TL’den 346,7 milyon TL’ye çıkarak %76,7 yükseldi. Net kâr marjı da yaklaşık %63,6’dan %75,6’ya çıktı. Fakat bu oran, operasyonel kârlılıkla desteklenmiyor. Net kârın temel taşı 589,6 milyon TL’lik net parasal pozisyon kazancı. Dolayısıyla yatırımcı açısından “kâr arttı” bilgisinden daha önemli soru, bu kârın faaliyetlerden mi yoksa enflasyon muhasebesinin yarattığı parasal kazançtan mı geldiği. Bu dönemde cevap açık biçimde ikinci seçeneğe daha yakın.
Bilanço Sağlığı
Şirketin toplam varlıkları önceki yıl sonundaki 5,8 milyar TL’den 7,5 milyar TL’ye yükselerek %30,3 arttı. Dönen varlıklar 4,9 milyar TL’den 6,4 milyar TL’ye çıkarken artış oranı %31,0 oldu. Duran varlıklar da 859,0 milyon TL’den 1,1 milyar TL’ye yükseldi. Toplam varlıkların yaklaşık %85’inin dönen varlıklardan oluşması, bilançonun önemli bölümünün kısa vadede nakde dönüşmesi beklenen kalemlerde toplandığını gösteriyor.
Bu yapı likidite açısından potansiyel bir avantaj sağlayabilir; ancak dönen varlıkların niteliği kritik. Bu kalemlerin ne kadarının nakit, ticari alacak veya stok/proje maliyeti olduğu açıklanmadığı için kısa vadeli likiditenin kalitesini kesin olarak değerlendiremiyoruz. Gayrimenkul şirketlerinde yüksek dönen varlık büyümesi her zaman güçlü nakit anlamına gelmeyebilir; stokta veya tahsilatı zaman alacak alacaklarda birikim de söz konusu olabilir.
Özkaynaklar 2,0 milyar TL’den 2,4 milyar TL’ye yükselerek %16,7 arttı. Özkaynak büyümesi olumlu olsa da varlıkların %30,3 büyüdüğü dönemde özkaynakların daha yavaş artması, bilanço büyümesinin bir bölümünün borçlar veya diğer yükümlülüklerle finanse edildiğini gösteriyor.
Net borç 18,3 milyon TL’den 101,3 milyon TL’ye yükseldi. Oransal artış %453,4 gibi yüksek görünse de bazın çok düşük olması bu yüzdî değişimi büyütüyor. Mutlak tutar, toplam varlıklara göre hâlâ sınırlı ve net borç/özkaynak oranı yaklaşık %4,2 seviyesinde. Bununla birlikte FAVÖK negatif olduğu için net borç/FAVÖK rasyosu anlamlı biçimde hesaplanamıyor. Şirketin borçluluk riski şu an daha çok borcun artış yönü ve operasyonel zararın devam edip etmeyeceği üzerinden izlenmeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi, IHLGM’nin bu dönemki net kârını anlamak açısından belirleyici. Şirket 589,6 milyon TL net parasal pozisyon geliri elde etmiş; bu tutar geçen yılki 296,8 milyon TL’ye göre %98,7 artmış. Net parasal kazanç, şirketin parasal olmayan varlık ve yükümlülük yapısı ile enflasyon ortamındaki parasal pozisyonunun muhasebe etkisini yansıtıyor.
Bu kalem, şirketin faaliyetlerinden kasasına aynı tutarda nakit girdiği anlamına gelmez. Nitekim IHLGM, 224,1 milyon TL FAVÖK zararı üretirken 346,7 milyon TL net kâr açıklamış durumda. Aradaki farkta net parasal pozisyonun ağırlığı çok yüksek. Bu nedenle net kâr büyümesini doğrudan sürdürülebilir operasyonel başarı olarak okumak doğru olmaz.
TAS 29 etkisi, yüksek enflasyonlu ekonomilerde finansal tabloların karşılaştırılabilirliğini artırmayı amaçlıyor; ancak yatırımcı açısından kârın kalitesini ayrıca incelemeyi zorunlu kılıyor. IHLGM için takip edilmesi gereken temel konu, net parasal kazançtan bağımsız olarak brüt marjın ve FAVÖK’ün ne zaman pozitife döneceği.
Yatırımcı için Ne Anlama Geliyor?
IHLGM’nin 2026/6AB sonuçları iki farklı hikâyeyi aynı anda anlatıyor. Bir yanda satışlar 458,5 milyon TL’ye yükselmiş, toplam varlıklar büyümüş ve net kâr artmış durumda. Diğer yanda brüt marj negatife dönmüş, FAVÖK zararı genişlemiş ve kârın ana kaynağı operasyonlar değil, TAS 29 kapsamında oluşan net parasal pozisyon kazancı olmuş.
Yatırımcı açısından olumlu noktalar şunlar:
- Satışlarda %48,7 nominal büyüme var.
- Özkaynaklar 2,4 milyar TL’ye yükselmiş.
- Net borç mutlak olarak 101,3 milyon TL ile bilanço ölçeğine göre düşük kalıyor.
- Enflasyon muhasebesi etkisi sayesinde dönem net kârı güçlü görünüyor.
Buna karşılık temel riskler daha doğrudan faaliyet performansında toplanıyor:
- Brüt marj %20,2’den -%11,2’ye gerilemiş.
- FAVÖK zararı 224,1 milyon TL’ye ulaşmış.
- Net kârın önemli bölümü sürdürülebilir operasyonel kârlılıktan gelmiyor.
- Dönen varlıkların niteliği ve nakde dönüşme hızı açıklanmadan bilanço likiditesi tam olarak değerlendirilemiyor.
- Borçluluk düşük seviyede olsa da net borcun artış yönü izlenmeli.
Önümüzdeki dönemlerde en kritik göstergeler satış büyümesinden çok brüt marjın toparlanması, FAVÖK zararının daralması ve şirketin parasal kazanç olmadan da kâr üretebildiğini göstermesi olacak. Bu üç başlıkta iyileşme görülmeden mevcut net kâr artışı tek başına güçlü bir yatırım hikâyesi oluşturmuyor.
Yatırım tavsiyesi değildir.