
Açılış
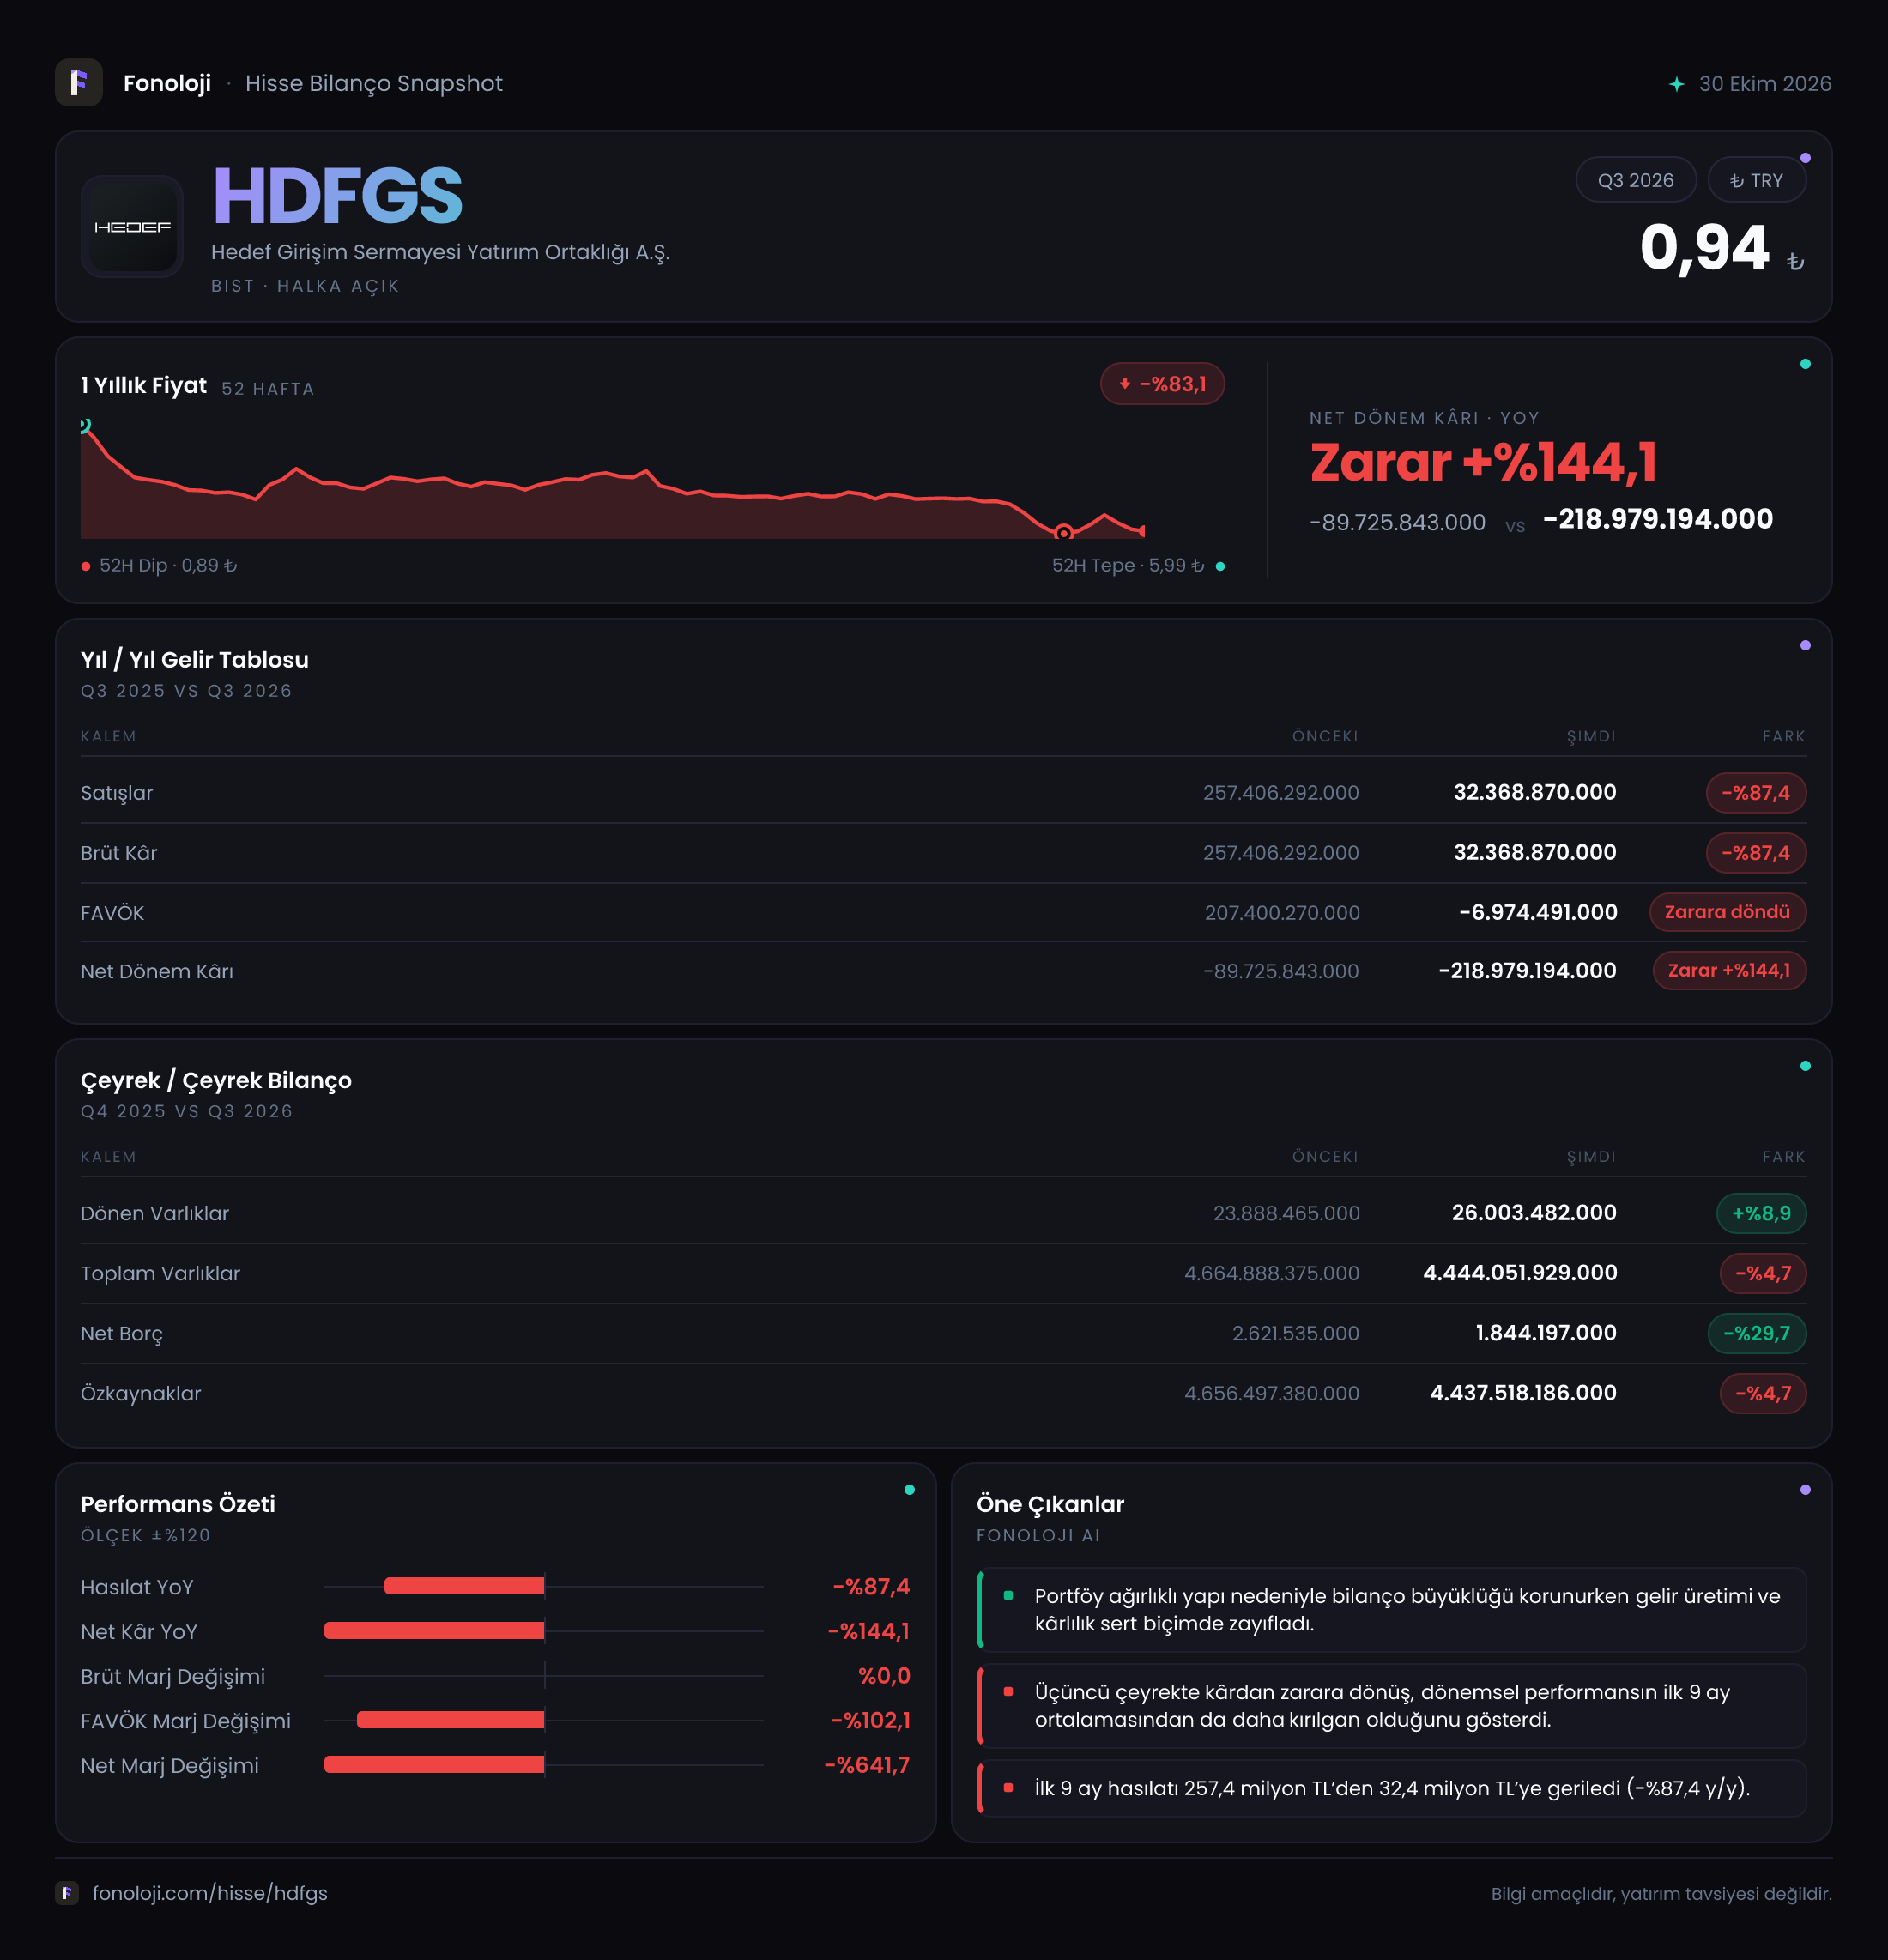
Hedef Girişim Sermayesi Yatırım Ortaklığı (HDFGS), girişim sermayesi yatırımları üzerinden değer yaratmayı hedefleyen bir yatırım ortaklığı yapısında faaliyet gösteriyor. 2026/9AB sonuçları, geçen yılın aynı dönemine kıyasla gelir üretiminde belirgin bir daralmaya ve faaliyet kârlılığında sert bozulmaya işaret ediyor. Satışlar 257,4 milyon TL’den 32,4 milyon TL’ye gerilerken, FAVÖK tarafı 207,4 milyon TL kârdan 7,0 milyon TL zarara döndü. Buna karşın şirketin bilançosunda borçluluk oldukça düşük kalıyor; asıl baskı, yüksek enflasyon ortamında net parasal pozisyon zararının devam etmesi ve yatırım değerlemelerindeki olası dalgalanmaların özkaynaklara yansıması tarafında.
Satış Hikayesi
HDFGS’nin raporlanan satışları 2026’nın ilk dokuz ayında geçen yılın aynı dönemine göre %87,4 gerileyerek 32,4 milyon TL’ye indi. Bu, nominal olarak oldukça sert bir daralma. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışların yalnızca enflasyona yenilmesi değil, reel anlamda da ciddi biçimde küçülmesi söz konusu. Başka bir ifadeyle şirket, geçen yılın 257,4 milyon TL’lik satış seviyesini koruyabilseydi dahi reel olarak aynı ekonomik değeri yaratmış sayılmayacaktı; mevcut sonuç bu eşikten çok daha aşağıda.
Burada HDFGS’nin klasik bir sanayi veya perakende şirketi gibi düzenli ürün satışı yapan bir yapı olmadığını dikkate almak gerekiyor. Girişim sermayesi yatırım ortaklıklarında gelirler, yatırım portföyündeki işlemlerin gerçekleşmesi, değer artışları veya yatırım faaliyetlerinden doğan kazançların muhasebeleştirilmesine bağlı olarak dönemler arasında ciddi dalgalanabilir. Bu nedenle tek bir dokuz aylık dönemde satışların düşmesi, portföyün tamamının kalıcı olarak değer kaybettiğini tek başına göstermez. Ancak yatırımcı açısından mevcut rakamın ortaya koyduğu gerçek nettir: 2026/9AB döneminde gelir yaratma kapasitesi geçen yılın aynı dönemine kıyasla belirgin biçimde zayıflamış durumda.
Çeyreklik trend verisi paylaşılmadığı için düşüşün özellikle hangi çeyrekte yoğunlaştığını, son çeyrekte toparlanma olup olmadığını veya gelirlerin dönemsel bir işlemden mi kaynaklandığını değerlendirmek mümkün değil. Bu nedenle yılın son çeyreğinde yatırım gelirleri, portföy değerlemeleri ve gerçekleşen satışların seyri yakından izlenmeli.
Kârlılık
Şirketin brüt kârı, satışlarla aynı seviyede gerçekleşerek 32,4 milyon TL oldu. Bu görünüm, raporlanan dönemde satışların tamamına yakınının brüt kâr olarak yansıtıldığını gösteriyor. Buna göre brüt kâr marjı yaklaşık %100 seviyesinde. Ancak yatırım ortaklıklarında bu oran, klasik bir üretim şirketindeki brüt marj gibi okunmamalı; zira ürün maliyeti, stok ve üretim giderleri yerine yatırım faaliyetlerinin muhasebeleştirilme biçimi sonuç üzerinde belirleyici olabilir.
Asıl bozulma faaliyet giderleri sonrasında ortaya çıkıyor. FAVÖK, geçen yılın aynı dönemindeki 207,4 milyon TL seviyesinden bu dönemde 7,0 milyon TL zarara döndü. Böylece FAVÖK marjı yaklaşık -%21,6 olurken, geçen yıl aynı dönemde marj yaklaşık %80,6 seviyesindeydi. Bu değişim yalnızca kârlılığın azalması değil, faaliyet yapısının zarar üretir hale gelmesi anlamına geliyor. Bununla birlikte FAVÖK, yatırım ortaklıklarının performansını değerlendirmede her zaman en anlamlı gösterge olmayabilir; portföy değerlemeleri ve yatırım satış kazançları dönemsel olarak FAVÖK’ü büyük ölçüde değiştirebilir.
Net dönem zararı ise 89,7 milyon TL’den 219,0 milyon TL’ye yükseldi. Zararın yaklaşık 2,4 katına çıkması, faaliyet kârlılığındaki bozulmaya ek olarak enflasyon muhasebesinin ve finansal kalemlerin net sonucu baskıladığını gösteriyor. Şirketin brüt kâr üretiyor görünmesine rağmen net zarara düşmesi, yatırımcıya faaliyet performansı ile nihai kâr arasındaki farkı hatırlatıyor.
| Temel gösterge | 2026/9AB | 2025/9AB | Yorum | |---|---:|---:|---| | Satışlar | 32,4 mn TL | 257,4 mn TL | %87,4 düşüş | | FAVÖK | -7,0 mn TL | 207,4 mn TL | Kârdan zarara geçiş | | Net parasal pozisyon | -209,9 mn TL | -306,4 mn TL | Zarar %31,5 azaldı | | Net dönem kârı | -219,0 mn TL | -89,7 mn TL | Zarar %144,1 arttı |
Bilanço Sağlığı
HDFGS’nin bilançosunda en dikkat çekici unsur, varlıkların büyük bölümünün duran varlıklarda toplanması. Duran varlıklar 4,6 milyar TL’den 4,4 milyar TL’ye gerilerken, toplam varlıklar da 4,7 milyar TL’den 4,4 milyar TL’ye indi. Bu yaklaşık %4,7’lik daralma, şirketin bilanço büyüklüğünün geçen yıl sonuna göre küçüldüğünü gösteriyor. Yatırım ortaklığı açısından bu değişim; portföy değerlemeleri, yatırım çıkışları veya dönem zararının özkaynaklara etkisiyle bağlantılı olabilir. Verilen bilgiler, düşüşün hangi kalemlerden kaynaklandığını ayrıştırmaya izin vermiyor.
Özkaynaklar da toplam varlıklarla paralel biçimde 4,7 milyar TL’den 4,4 milyar TL’ye geriledi. Bu, şirketin hâlâ güçlü bir özkaynak tabanına sahip olduğunu gösterse de, dokuz aylık 219,0 milyon TL’lik zarar özkaynakların üzerinde baskı oluşturuyor. Nominal olarak özkaynaklar yüksek görünürken, enflasyon karşısındaki reel değer ve bu özkaynakların hangi kalitede yatırımlardan oluştuğu ayrıca incelenmeli.
Net borç 2,6 milyon TL’den 1,8 milyon TL’ye geriledi. Bu tutar, yaklaşık 4,4 milyar TL’lik toplam varlık ve özkaynak büyüklüğü yanında son derece düşük kalıyor. Net borcun toplam varlıklara oranı yaklaşık %0,04 seviyesinde; dolayısıyla şirketin temel riski yüksek finansal kaldıraç değil. FAVÖK negatif olduğu için net borç/FAVÖK oranı anlamlı biçimde hesaplanamıyor. Yine de düşük net borç, faiz ve refinansman riskinin sınırlı olduğunu gösteren önemli bir bilanço avantajı.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon zararı bu dönemde 209,9 milyon TL oldu. Geçen yılın aynı dönemindeki 306,4 milyon TL’lik zarara kıyasla kayıp %31,5 azaldı. Bu iyileşme olumlu görünse de şirketin hâlâ net parasal pozisyon kaynaklı çok yüksek bir zarar yazdığı unutulmamalı.
Net parasal pozisyon zararı, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki dengesini yansıtır. Yüksek nakit ve benzeri parasal varlık taşıyan şirketler, enflasyon karşısında satın alma gücü kaybı yaşayabilir. HDFGS’de net borcun çok düşük olması bilanço açısından olumlu olsa da, bu durum tek başına net parasal pozisyon zararını ortadan kaldırmıyor. Özellikle yatırım portföylerinin değer artışları enflasyon muhasebesi etkisini telafi edecek ölçüde gerçekleşmediğinde, nihai kâr üzerinde önemli baskı oluşabiliyor.
Bu dönemde net parasal pozisyon zararının geçen yıla göre azalması, şirket açısından bir iyileşme işareti. Ancak 209,9 milyon TL, net dönem zararının neredeyse tamamını açıklayabilecek büyüklükte. Bu nedenle yatırımcı, operasyonel gelir toparlanmadıkça yalnızca borçsuz bilançoya bakarak kârlılık konusunda iyimser bir sonuca ulaşmamalı.
Yatırımcı için Ne Anlama Geliyor?
HDFGS’nin 2026/9AB sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat tarafında, net borcun yalnızca 1,8 milyon TL seviyesinde olması şirketi yüksek faiz ve borç çevirme risklerinden koruyor.
- Yaklaşık 4,4 milyar TL’lik özkaynak tabanı, portföy yatırımlarında değer yaratılması halinde önemli bir bilanço dayanağı sunuyor.
- Net parasal pozisyon zararının geçen yıla göre azalması, enflasyon muhasebesi baskısının bir miktar hafiflediğini gösteriyor.
- Risk tarafında ise satışlardaki %87,4’lük daralma ve FAVÖK’ün zarara dönmesi, yatırım faaliyetlerinin bu dönemde yeterli katkıyı sağlayamadığını ortaya koyuyor.
- Net zarar 219,0 milyon TL’ye çıkarken özkaynaklar da geriliyor. Bu eğilim kalıcı hale gelirse, şirketin hisse başına net aktif değerinin korunması zorlaşabilir.
- Çeyreklik verinin bulunmaması, son dönemde toparlanma başlayıp başlamadığını görmeyi engelliyor. Bir sonraki raporda portföy değerlemeleri, yatırım satışları, nakit akışı ve net aktif değer değişimi özellikle takip edilmeli.
Özetle HDFGS’nin bilançosu borçluluk bakımından sağlam, ancak kârlılık ve gelir üretimi bakımından zayıf bir dönem geçiriyor. Şirketin yatırım hikâyesinin yeniden güçlenmesi için yalnızca portföy büyüklüğünün korunması değil, bu portföyden düzenli ve enflasyonun üzerinde değer yaratılması gerekiyor. Yatırım tavsiyesi değildir.