
Açılış
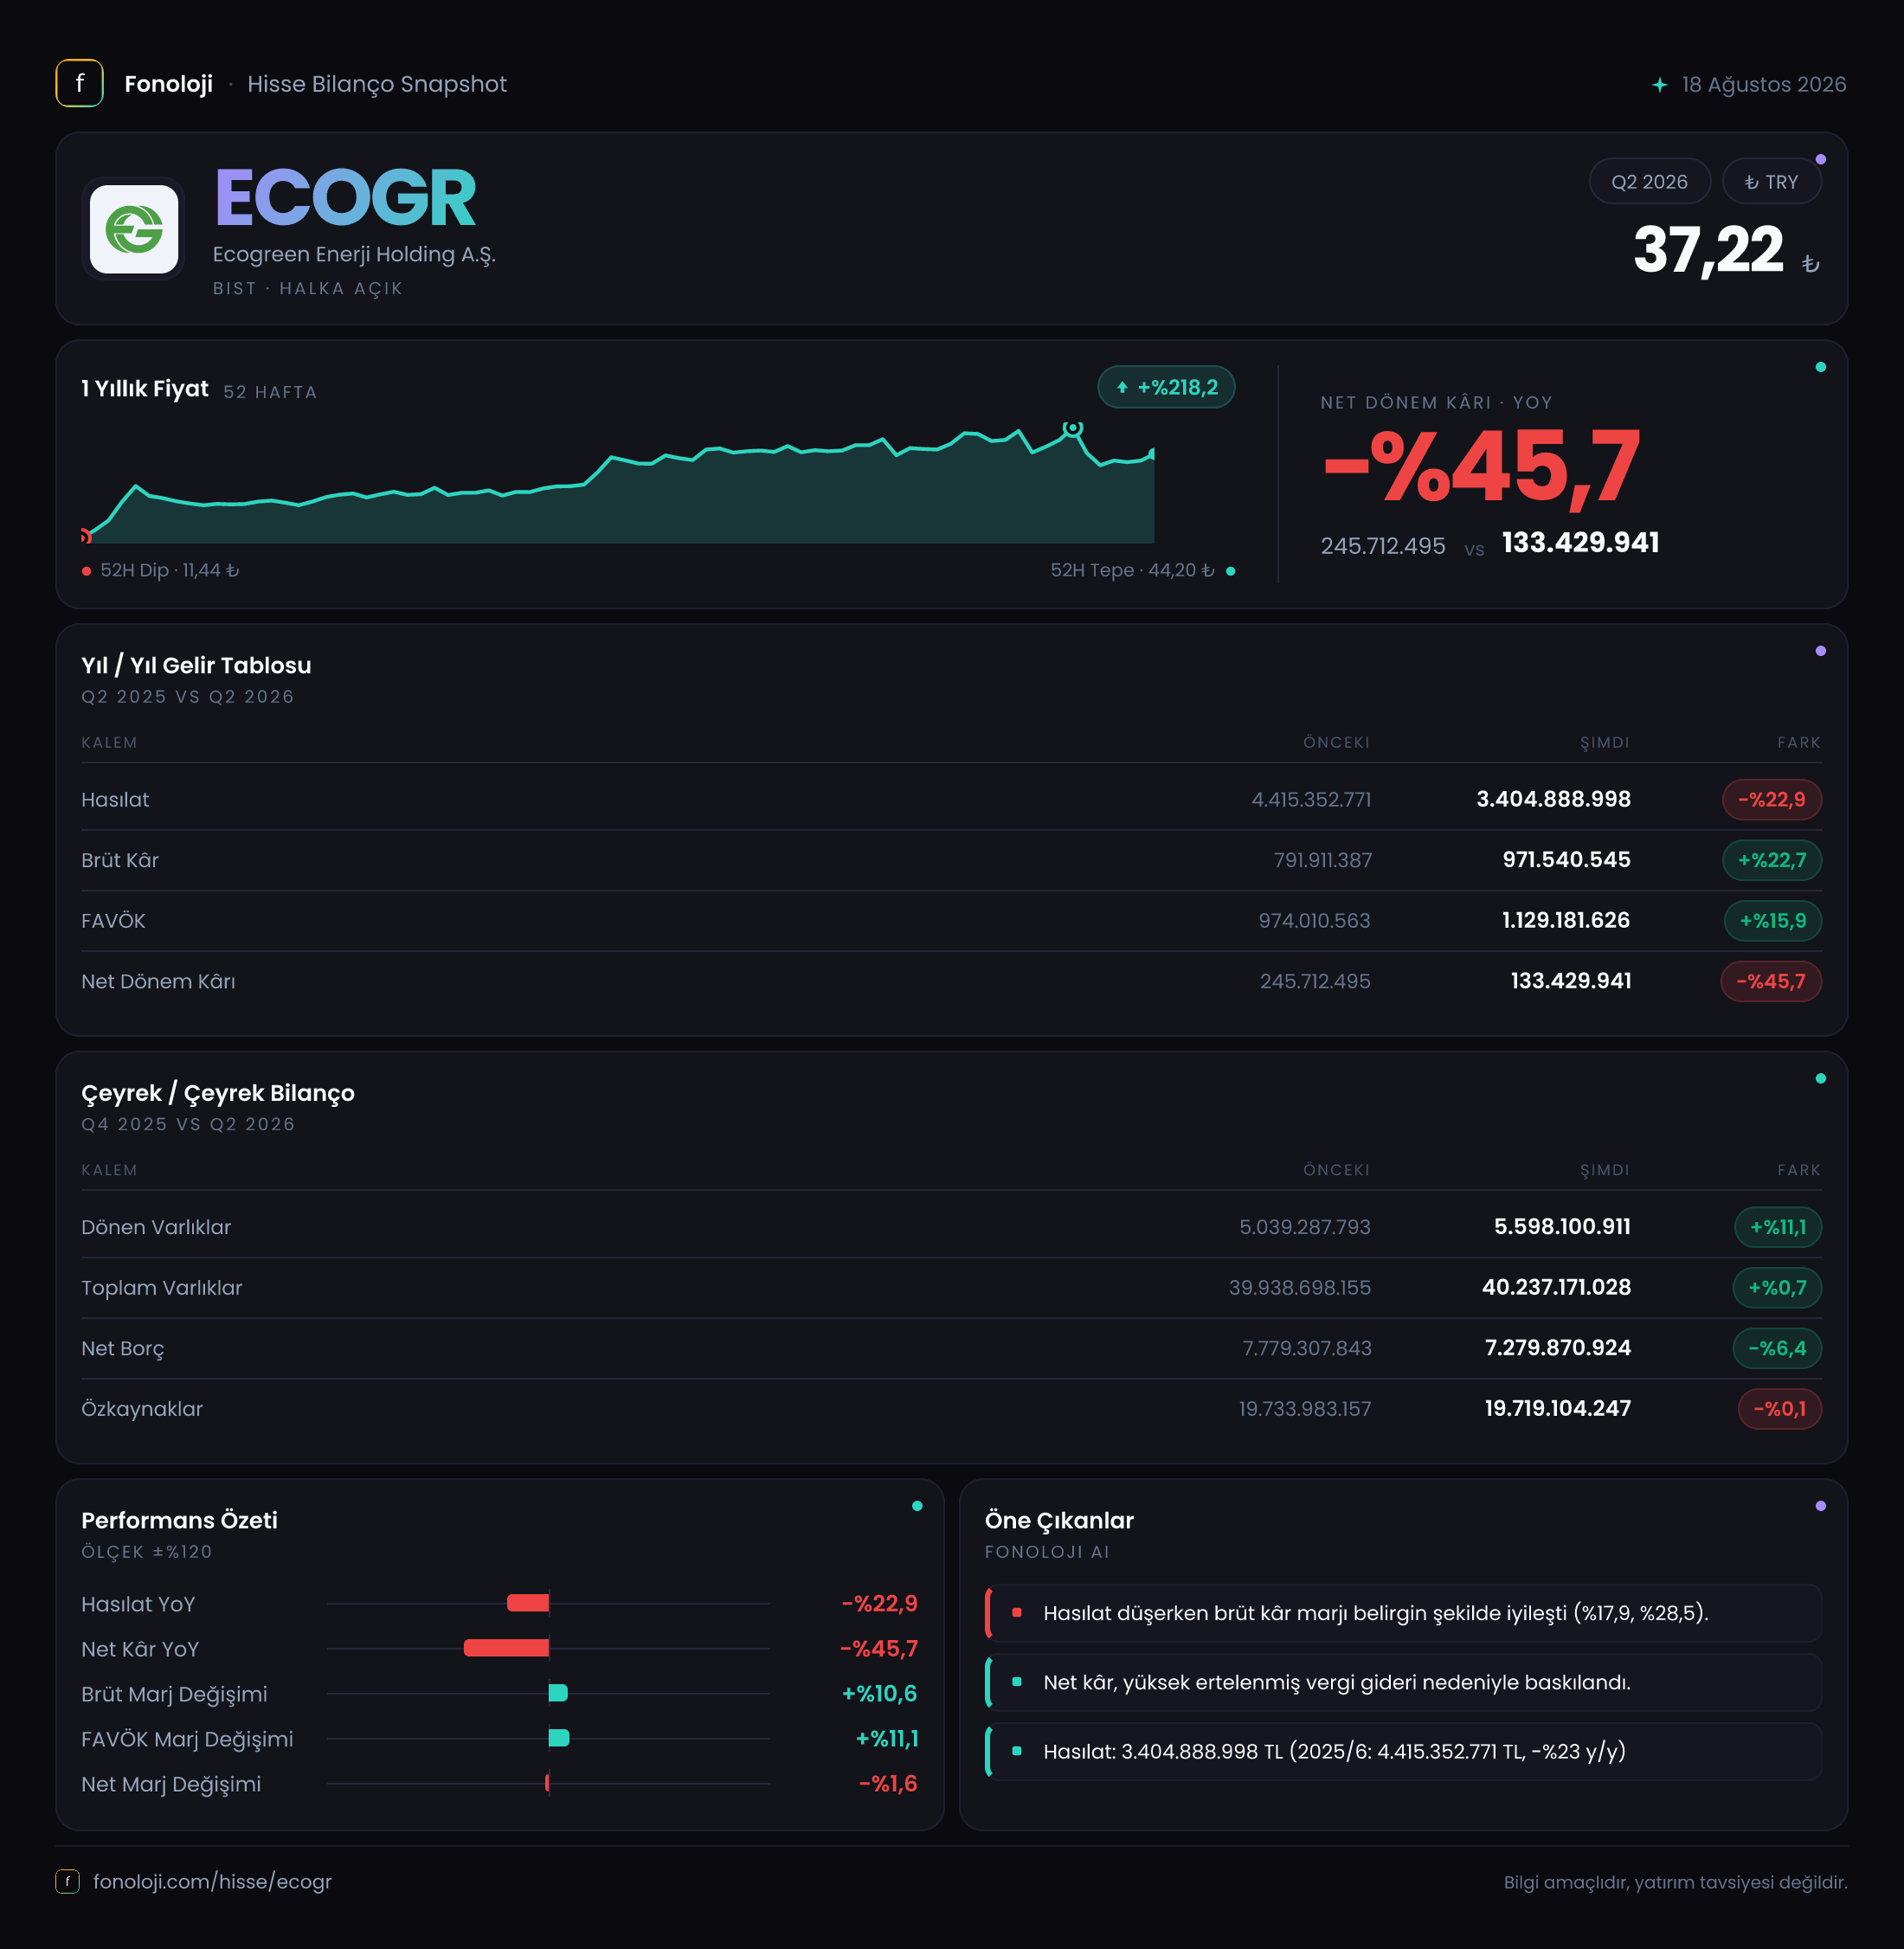
Ecogreen Enerji Holding, yenilenebilir enerji ve enerji yatırımları ekseninde faaliyet gösteren bir şirket olarak 2026 yılının ilk altı ayında zorlu bir gelir tablosuyla karşılaştı. Satışlar geçen yılın aynı dönemine göre %22,9 azalarak 3,4 milyar TL’ye gerilerken, brüt kâr ve FAVÖK artış gösterdi. Bu tablo, şirketin daha düşük satış hacmine rağmen kârlılık üretme kapasitesini koruduğunu; ancak net kârın enflasyon muhasebesi kaynaklı parasal kazançtaki sert düşüş nedeniyle baskılandığını gösteriyor. Ana hikâye şu: operasyonel marjlar güçlenmiş, fakat ciro daralması ve net parasal pozisyonun zayıflaması alt satıra yansımış.
| Gösterge | 2026/6AB | 2025/6AB | Değişim | |---|---:|---:|---:| | Satışlar | 3,4 mlr TL | 4,4 mlr TL | -%22,9 | | Brüt kâr | 971,5 mn TL | 791,9 mn TL | +%22,7 | | FAVÖK | 1,1 mlr TL | 974,0 mn TL | +%15,9 | | Net dönem kârı | 133,4 mn TL | 245,7 mn TL | -%45,7 | | Net borç | 7,3 mlr TL | 7,8 mlr TL | -%6,4 |
Satış Hikayesi
Ecogreen’in ilk altı aylık satışları 4,4 milyar TL’den 3,4 milyar TL’ye geriledi. Yüzde 22,9’luk bu düşüş, Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda yalnızca nominal bir daralmaya işaret etmiyor; reel olarak bakıldığında şirketin gelir üretiminde daha belirgin bir zayıflama olduğunu gösteriyor. Başka bir ifadeyle, satışlar fiyat artışlarıyla enflasyonu telafi edememiş ve reel bazda küçülmüş görünüyor.
Enerji şirketlerinde ciro; elektrik fiyatları, üretim miktarı, kapasite kullanım oranı, proje devreye alma takvimi ve kur hareketleri gibi unsurlardan etkilenebilir. Ancak eldeki veri, satışlardaki düşüşün hangi operasyonel kalemden kaynaklandığını ayrıştırmaya izin vermiyor. Bu nedenle düşüşü doğrudan üretim kaybı ya da fiyat baskısı olarak sınıflandırmak yerine, faaliyet raporundaki segment ve üretim verilerini beklemek gerekir.
Buradaki olumlu ayrışma, satışların azalmasına rağmen brüt kârın 791,9 milyon TL’den 971,5 milyon TL’ye çıkmasıdır. Bu, şirketin daha yüksek marjlı işlere yönelmiş olabileceğini veya maliyet yapısında iyileşme yaşandığını gösteriyor. Fakat satışlardaki reel daralma devam ettiği sürece, yalnızca marj artışı kalıcı büyüme hikâyesinin yerini tutamaz. Önümüzdeki dönemde yatırımcı açısından temel soru, 3,4 milyar TL’lik satış tabanının yeniden büyüyüp büyümeyeceği olacak.
Çeyreklik kırılım paylaşılmadığı için yılın ilk çeyreğinden ikinci çeyreğine ivmenin güçlenip güçlenmediğini ölçemiyoruz. Bu nedenle çeyreklik trend için yeni finansal açıklamaları beklemek gerekiyor.
Kârlılık
Şirketin brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %18,0 seviyesinden %28,6’ya yükseldi. Satışlar azalırken marjın 10,6 puan artması, gelir kalitesinin ve maliyet disiplininin belirgin şekilde iyileştiğini gösteren güçlü bir sinyal. Bu gelişme, satış hacmindeki zayıflığın kârlılık üzerindeki etkisini önemli ölçüde dengelemiş.
FAVÖK ise 974,0 milyon TL’den yaklaşık 1,1 milyar TL’ye yükselerek %15,9 arttı. Buna göre FAVÖK marjı geçen yılki yaklaşık %22,1’den %32,4’e çıktı. Yani şirket, daha düşük ciroya rağmen faaliyet kârı üretme kabiliyetini artırmış. Enerji yatırımlarında yüksek sabit maliyet yapısı nedeniyle marj genişlemesi önemli olabilir; fakat bu artışın sürdürülebilirliği, enerji fiyatları ve üretim seviyeleri kadar giderlerin hangi kalemlerde azaldığına bağlı.
Dikkat edilmesi gereken nokta, raporlanan FAVÖK’ün 1,1 milyar TL ile brüt kâr olan 971,5 milyon TL’nin üzerinde bulunmasıdır. Bu durum, FAVÖK hesaplamasına faaliyet gelirleri veya diğer operasyonel kalemlerin dahil olması ya da gider sınıflandırmasının brüt kâr kalemiyle tam örtüşmemesi nedeniyle ortaya çıkabilir. Dolayısıyla marj iyileşmesi olumlu olsa da, yatırımcı bu rakamı faaliyet raporundaki FAVÖK mutabakatıyla birlikte değerlendirmeli.
Net kâr ise 245,7 milyon TL’den 133,4 milyon TL’ye düşerek %45,7 azaldı. Net kâr marjı da yaklaşık %5,6’dan %3,9’a geriledi. Operasyonel kârlılık artarken net kârın düşmesi, faaliyet dışı kalemlerin ve özellikle net parasal pozisyonun etkisini ortaya koyuyor. Bu nedenle Ecogreen’in bu dönemdeki performansı, “operasyonel olarak zayıf” değil; operasyonel kârı artan fakat alt satırı muhasebesel ve finansal etkilerle baskılanan bir yapı sergiliyor.
Bilanço Sağlığı
Toplam varlıklar, önceki yıl sonuna göre 39,9 milyar TL’den 40,2 milyar TL’ye çıkarak yalnızca %0,7 büyüdü. Dönen varlıklar %11,1 artışla 5,6 milyar TL’ye yükselirken duran varlıklar %0,7 düşüşle 34,6 milyar TL’ye geriledi. Bu yapı, şirket bilançosunun hâlâ ağırlıklı olarak uzun vadeli enerji yatırımlarından oluştuğunu gösteriyor.
Dönen varlıklardaki artış kısa vadeli likidite açısından olumlu bir tampon yaratıyor. Bununla birlikte, nakit, ticari alacaklar ve stokların dağılımı açıklanmadığı için bu artışın ne kadarının doğrudan likit kaynaklardan oluştuğu net değil.
Net borç 7,8 milyar TL’den 7,3 milyar TL’ye gerileyerek %6,4 azaldı. Bu, yüksek faiz ve finansman maliyetlerinin önem taşıdığı mevcut ortamda olumlu bir gelişme. Ancak altı aylık FAVÖK üzerinden bakıldığında net borç/FAVÖK yaklaşık 6,6 kat seviyesinde. Bu oran, altı aylık performansın yıllıklaştırılmadığı muhafazakâr bir ölçümdür; FAVÖK yıllıklandırıldığında oran yaklaşık 3,3 kata gerileyebilir. Yine de borçluluk seviyesi, özellikle faiz giderleri ve borcun vade yapısı incelenmeden düşük riskli kabul edilemez.
Özkaynaklar 19,7 milyar TL seviyesinde yatay kaldı. Şirketin varlıklarının yaklaşık yarısının özkaynaklarla finanse edilmesi bilanço açısından önemli bir güç sağlıyor; ancak kârlılığın zayıfladığı dönemlerde borç servis kapasitesi yakından izlenmeli.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, geçen yılın aynı dönemindeki 2,7 milyar TL’den 1,5 milyar TL’ye geriledi. Bu, 1,2 milyar TL’lik ve yüzde 45,6’lık bir düşüş anlamına geliyor. Enflasyon muhasebesi uygulanan Türkiye finansallarında net parasal pozisyon, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini gösteren kritik bir kalemdir.
Geçen yıl daha yüksek olan net parasal kazanç, net dönem kârını önemli ölçüde desteklemiş. Bu yıl aynı destek 1,5 milyar TL’ye gerilediği için operasyonel kârlılık artmasına rağmen net kâr aşağı geldi. Dolayısıyla net kâr düşüşünün tamamını şirketin temel faaliyetlerindeki bozulmayla açıklamak doğru olmaz; net parasal pozisyonun gerilemesi karşılaştırmayı belirgin biçimde etkiliyor.
Bununla birlikte, net parasal kazançta yaşanan düşüş, şirketin net parasal varlık pozisyonunun veya enflasyon muhasebesinden elde ettiği katkının geçen yıla göre daha sınırlı olduğunu gösteriyor. Bu kalemin gelecekte de aynı seviyede kalacağı varsayılamaz. Yatırımcı, operasyonel kârlılığı net parasal pozisyondan ayrı izlemeli.
Yatırımcı için Ne Anlama Geliyor?
Ecogreen’in 2026/6AB sonuçları iki farklı mesaj veriyor:
- Fırsat: Brüt kâr marjı ve FAVÖK marjındaki güçlü artış, şirketin maliyet yapısında ve faaliyet kârlılığında iyileşme olduğunu gösteriyor.
- Fırsat: Net borcun 7,3 milyar TL’ye gerilemesi, bilanço üzerindeki finansman baskısının sınırlı da olsa azaldığına işaret ediyor.
- Risk: Satışların enflasyonun üzerinde değil, tersine nominal olarak %22,9 azalması reel büyüme açısından önemli bir uyarı.
- Risk: Net kârın %45,7 gerilemesi, yüksek operasyonel marjların henüz hissedar getirisine aynı ölçüde yansımadığını gösteriyor.
- Dikkat noktası: Net borç/FAVÖK oranı, kullanılan dönem bazına göre yaklaşık 3,3-6,6 kat aralığında okunuyor. Faiz giderleri ve nakit akışı bu nedenle kritik.
- Dikkat noktası: Çeyreklik veriler olmadığı için marj iyileşmesinin hızlanarak mı yoksa tek dönemlik kalemlerle mi oluştuğu henüz doğrulanamıyor.
Özetle şirket, satış büyümesi bakımından zayıf; ancak marj ve borçluluk tarafında iyileşen bir görünüm sunuyor. Yatırım tezinin güçlenmesi için satışların yeniden büyümesi, net kârın parasal kazançlara daha az bağımlı hale gelmesi ve yüksek FAVÖK marjının önümüzdeki dönemlerde korunması gerekiyor. Yatırım tavsiyesi değildir.