
Açılış
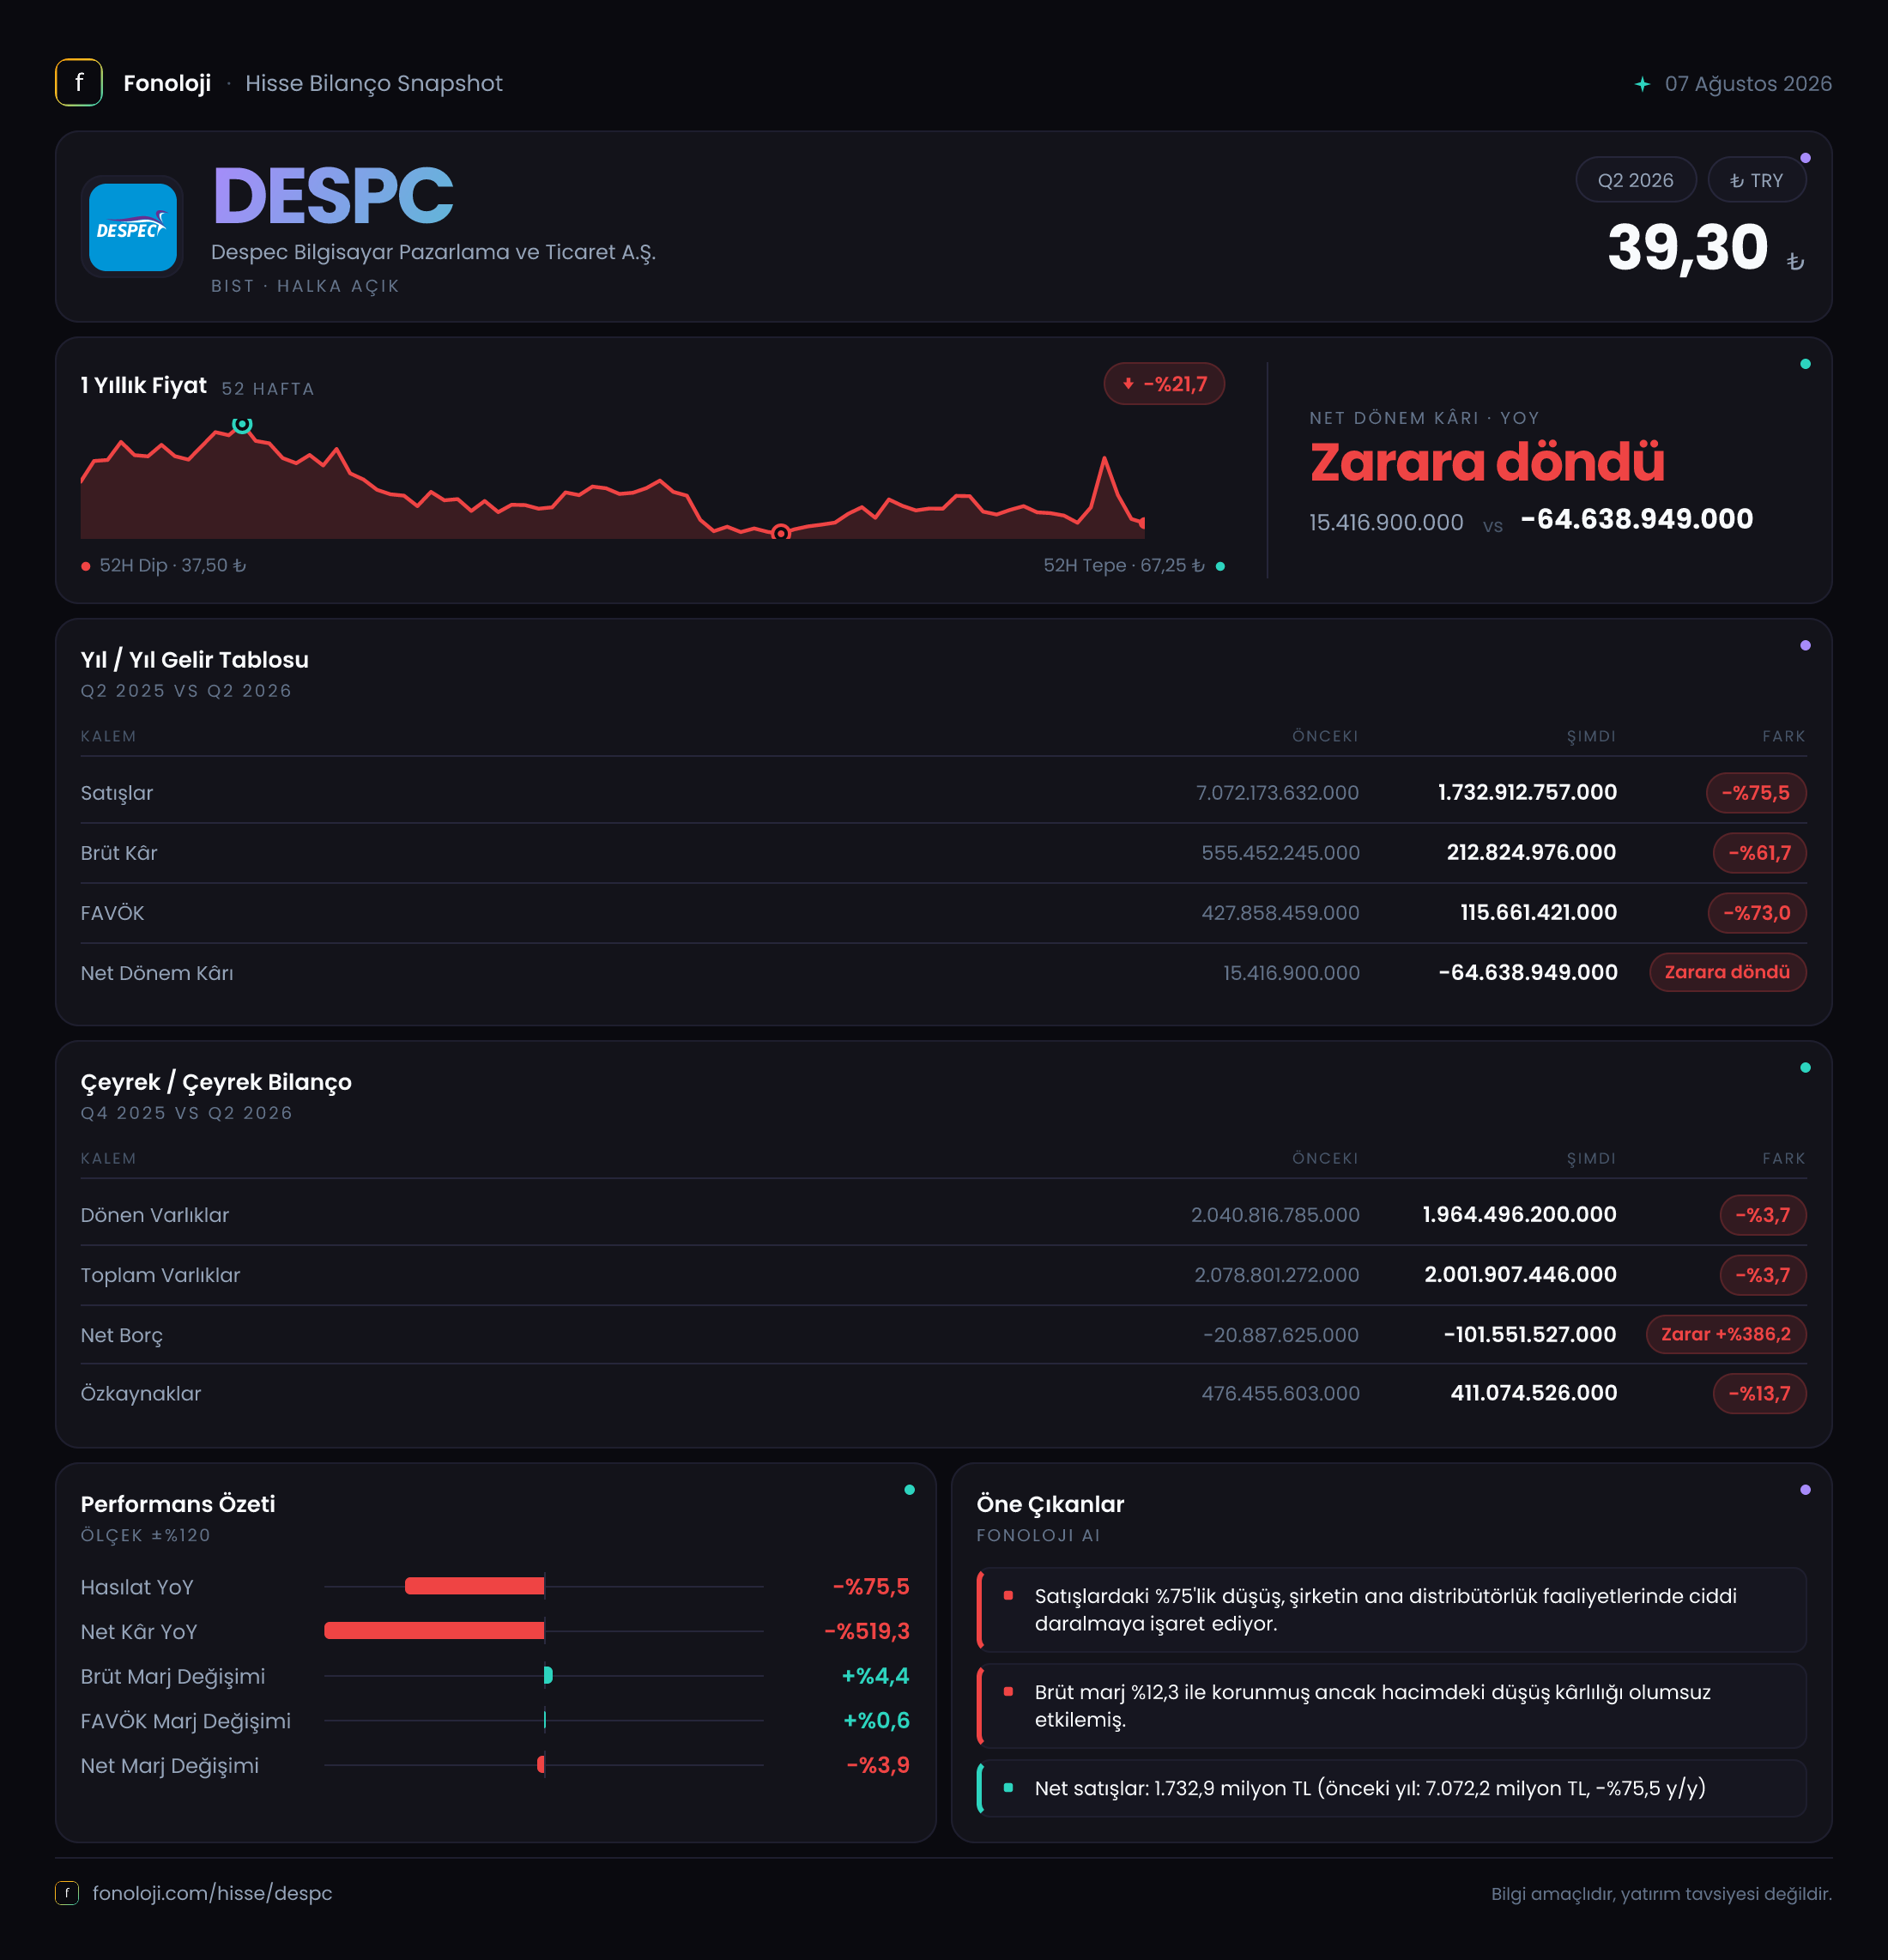
DESPC, bilgisayar ve teknoloji ürünlerinin dağıtım ve pazarlamasını yapan, yüksek ciroya karşın görece düşük marjlarla çalışan bir şirket profili sergiliyor. 2026/6AB finansalları, şirketin satış hacminde sert bir daralma yaşadığını; buna rağmen brüt ve FAVÖK marjlarını geçen yılın aynı dönemine göre koruyup geliştirdiğini gösteriyor. Ancak operasyonel marj iyileşmesi, düşük satış hacmini ve artan net parasal pozisyon zararını telafi etmeye yetmemiş; şirket dönem sonunda 64,6 milyon TL net zarar açıklamış. Bu nedenle ana hikâye, “marjlar direniyor ancak ölçek kaybı kârlılığı aşağı çekiyor” şeklinde özetlenebilir.
Satış Hikayesi
DESPC’nin satışları 2026/6AB’de 1,7 milyar TL seviyesinde gerçekleşti. Geçen yılın aynı döneminde satışlar 7,1 milyar TL idi. Böylece ciro, nominal olarak dahi %75,5 geriledi. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda bu ölçekteki düşüş, yalnızca fiyatlama veya enflasyon etkisiyle açıklanamayacak kadar sert bir daralmaya işaret ediyor. Şirketin satış hacmi, ürün karması, kanal stokları veya müşteri talebi tarafında belirgin bir zayıflama yaşanmış olması muhtemel; ancak paylaşılan veriler bu düşüşün hangi operasyonel kalemlerden kaynaklandığını ayrıştırmıyor.
Bu veriyi değerlendirirken 2026/6AB’nin bir ara dönem raporu olduğunu ve karşılaştırmanın geçen yılın aynı dönemiyle yapıldığını dikkate almak gerekiyor. Elde yalnızca 2025/6 satış verisi bulunduğu için çeyrekten çeyreğe ivme, ikinci çeyreğin ilk çeyreğe göre toparlanıp toparlanmadığı veya satış düşüşünün yavaşlayıp yavaşlamadığı konusunda kesin bir trend analizi yapmak mümkün değil. Bu nedenle yatırımcı açısından kritik takip noktası, yılın ikinci yarısında satışların taban oluşturup oluşturmayacağıdır.
Satışlardaki gerilemeye karşın brüt kârın 212,8 milyon TL seviyesinde kalması, brüt kâr düşüşünün %61,7 ile cirodaki daralmanın altında gerçekleştiğini gösteriyor. Bu ilk bakışta olumlu görünse de mutlak kâr havuzu hâlâ geçen yılın 555,5 milyon TL seviyesinin oldukça altında. Başka bir ifadeyle şirket, daha düşük hacim üzerinden daha iyi bir marj üretmiş; fakat bu marj iyileşmesi kaybedilen satış ölçeğini karşılayamamış.
Kârlılık
DESPC’nin brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %7,8 seviyesinden 2026/6AB’de yaklaşık %12,5 seviyesine yükseldi. Marjda yaklaşık 4,7 puanlık bu artış, şirketin düşük marjlı ürünlerden uzaklaşmış olabileceğini, ürün karmasının iyileşmiş olabileceğini veya fiyatlama/tedarik koşullarının brüt kâra olumlu yansıdığını düşündürüyor. Ancak bu gelişmenin sürdürülebilir olup olmadığı henüz net değil; satış hacminin çok sert düştüğü bir dönemde marj artışı, geçici ürün karması etkisinden de kaynaklanabilir.
FAVÖK 115,7 milyon TL olurken geçen yılki 427,9 milyon TL seviyesine göre %73 geriledi. Buna rağmen FAVÖK marjı, yaklaşık %6,0’dan %6,8’e yükseldi. Yani şirket faaliyetlerini daha yüksek marjla yürütmüş olsa da düşük ciro, toplam operasyonel kârı belirgin biçimde küçültmüş. Brüt marjın %12,5, FAVÖK marjının ise %6,8 olması; satış, dağıtım ve genel yönetim giderlerinin brüt kârın önemli bir bölümünü tükettiğini gösteriyor. Dağıtım iş modelinde bu yapı olağandır; ancak satış hacmi zayıf kaldığında sabit ve yarı sabit giderlerin etkisi daha görünür hale gelir.
Net sonuç tarafında tablo daha zayıf. Geçen yıl aynı dönemde 15,4 milyon TL net kâr açıklayan şirket, bu dönemde 64,6 milyon TL net zarara geçti. Net kâr marjı yaklaşık %0,2’den -%3,8’e geriledi. Operasyonel olarak pozitif FAVÖK üretilmesine rağmen net zarara geçilmesinde en önemli unsurlardan biri, net parasal pozisyon kalemindeki bozulma oldu. Ayrıca finansman giderleri, amortisman ve diğer faaliyet dışı kalemlerin etkisi de bulunabilir; fakat bu başlıklara ilişkin ayrıntı paylaşılmadığı için net zararın tamamını tek bir kaleme bağlamak doğru olmaz.
Bilanço Sağlığı
Şirketin toplam varlıkları önceki yıl sonuna göre %3,7 azalarak yaklaşık 2,0 milyar TL seviyesine geriledi. Dönen varlıklar da aynı dönemde %3,7 düşerek 2,0 milyar TL oldu. Toplam varlıkların neredeyse tamamının dönen varlıklardan oluşması, DESPC’nin işletme sermayesi, stok yönetimi ve ticari alacak tahsilatı açısından yakından izlenmesi gereken bir yapıya sahip olduğunu gösteriyor. Ancak varlıkların nakit, stok ve alacak bazında dağılımı paylaşılmadığından likiditenin kalitesi hakkında daha ileri bir hüküm vermek mümkün değil.
Bilanço açısından olumlu nokta, şirketin net borçlu olmaması. Net borç -101,6 milyon TL seviyesinde; bu ifade, şirketin borcundan daha fazla nakit ve nakit benzeri varlık taşıdığı, yani yaklaşık 101,6 milyon TL net nakit pozisyonunda olduğu anlamına geliyor. Önceki yıl sonundaki 20,9 milyon TL net nakit pozisyonuna göre bilanço tamponu güçlenmiş. Mevcut dönem FAVÖK’ü üzerinden bakıldığında net borç/FAVÖK oranı yaklaşık -0,9x seviyesinde; ancak bu oran ara dönem FAVÖK’üyle hesaplandığı için yıllıklandırılmış bir borçluluk ölçüsü olarak dikkatle kullanılmalı.
Özkaynaklar ise 476,5 milyon TL’den 411,1 milyon TL’ye gerileyerek %13,7 azaldı. Bu düşüşün temel nedeni dönem zararı ve enflasyon muhasebesi kaynaklı özkaynak hareketleri olabilir. Net nakit pozisyonuna rağmen özkaynakların küçülmesi, bilanço gücünün tamamen risksiz olduğu anlamına gelmiyor; şirketin zarar üretmeye devam etmesi halinde özkaynak tamponu da aşınabilir.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kalemi, -47,1 milyon TL ile geçen yılki -3,6 milyon TL seviyesine göre belirgin biçimde kötüleşti. Bu, enflasyon muhasebesi uygulaması kapsamında şirketin net parasal pozisyonundan kaynaklanan zararın arttığını gösteriyor. Buradaki kalem doğrudan aynı tutarda bir nakit çıkışı anlamına gelmez; yüksek enflasyon ortamında parasal varlık ve yükümlülüklerin reel değer kaybını muhasebeleştiren bir düzeltmedir.
Bununla birlikte rakamın 3,6 milyon TL zarardan 47,1 milyon TL zarara çıkması, TAS 29’un bu dönemde net kâr üzerinde anlamlı bir baskı oluşturduğunu gösteriyor. Operasyonel olarak pozitif FAVÖK üreten şirketin net zarara geçmesinde bu etki belirleyici olmuş durumda. Önümüzdeki dönemlerde yatırımcı, faaliyet kârlılığındaki toparlanmanın enflasyon muhasebesi kaynaklı parasal kayıpları karşılayıp karşılamadığına bakmalı.
Yatırımcı için Ne Anlama Geliyor?
DESPC’de fırsat ve risk aynı tabloda bulunuyor:
- Fırsat: Net nakit pozisyonu, şirketin yüksek borç baskısı altında olmadığını gösteriyor. Brüt ve FAVÖK marjlarındaki iyileşme de ürün karması veya fiyatlama gücünde olumlu bir değişim olabileceğine işaret ediyor.
- Ana risk: Satışların %75,5 gerilemesi, marj iyileşmesine rağmen şirketin toplam kârlılık kapasitesini ciddi biçimde zayıflatmış durumda.
- Kârlılık riski: FAVÖK pozitif olsa da net zarar devam ediyor. Net parasal pozisyon zararının yükselmesi, operasyonel toparlanmanın net kâra dönüşmesini zorlaştırabilir.
- Takip edilmesi gerekenler: İkinci yarıda satışların toparlanması, brüt marjın %12,5 civarında korunması, stok ve ticari alacakların niteliği, net nakit pozisyonunun devamı ve özkaynak erimesinin durup durmayacağı.
Özetle DESPC’nin bilançosu borçluluk açısından rahat, fakat gelir tablosu açısından zayıf bir dönem geçiriyor. Yatırım tezinin güçlenmesi için yalnızca marjların korunması yeterli değil; satış hacminin de yeniden büyüme patikasına girmesi gerekiyor. Çeyreklik detaylar ve ikinci yarı sonuçları görülmeden kalıcı toparlanma varsayımı yapmak erken olur. Yatırım tavsiyesi değildir.