
Açılış
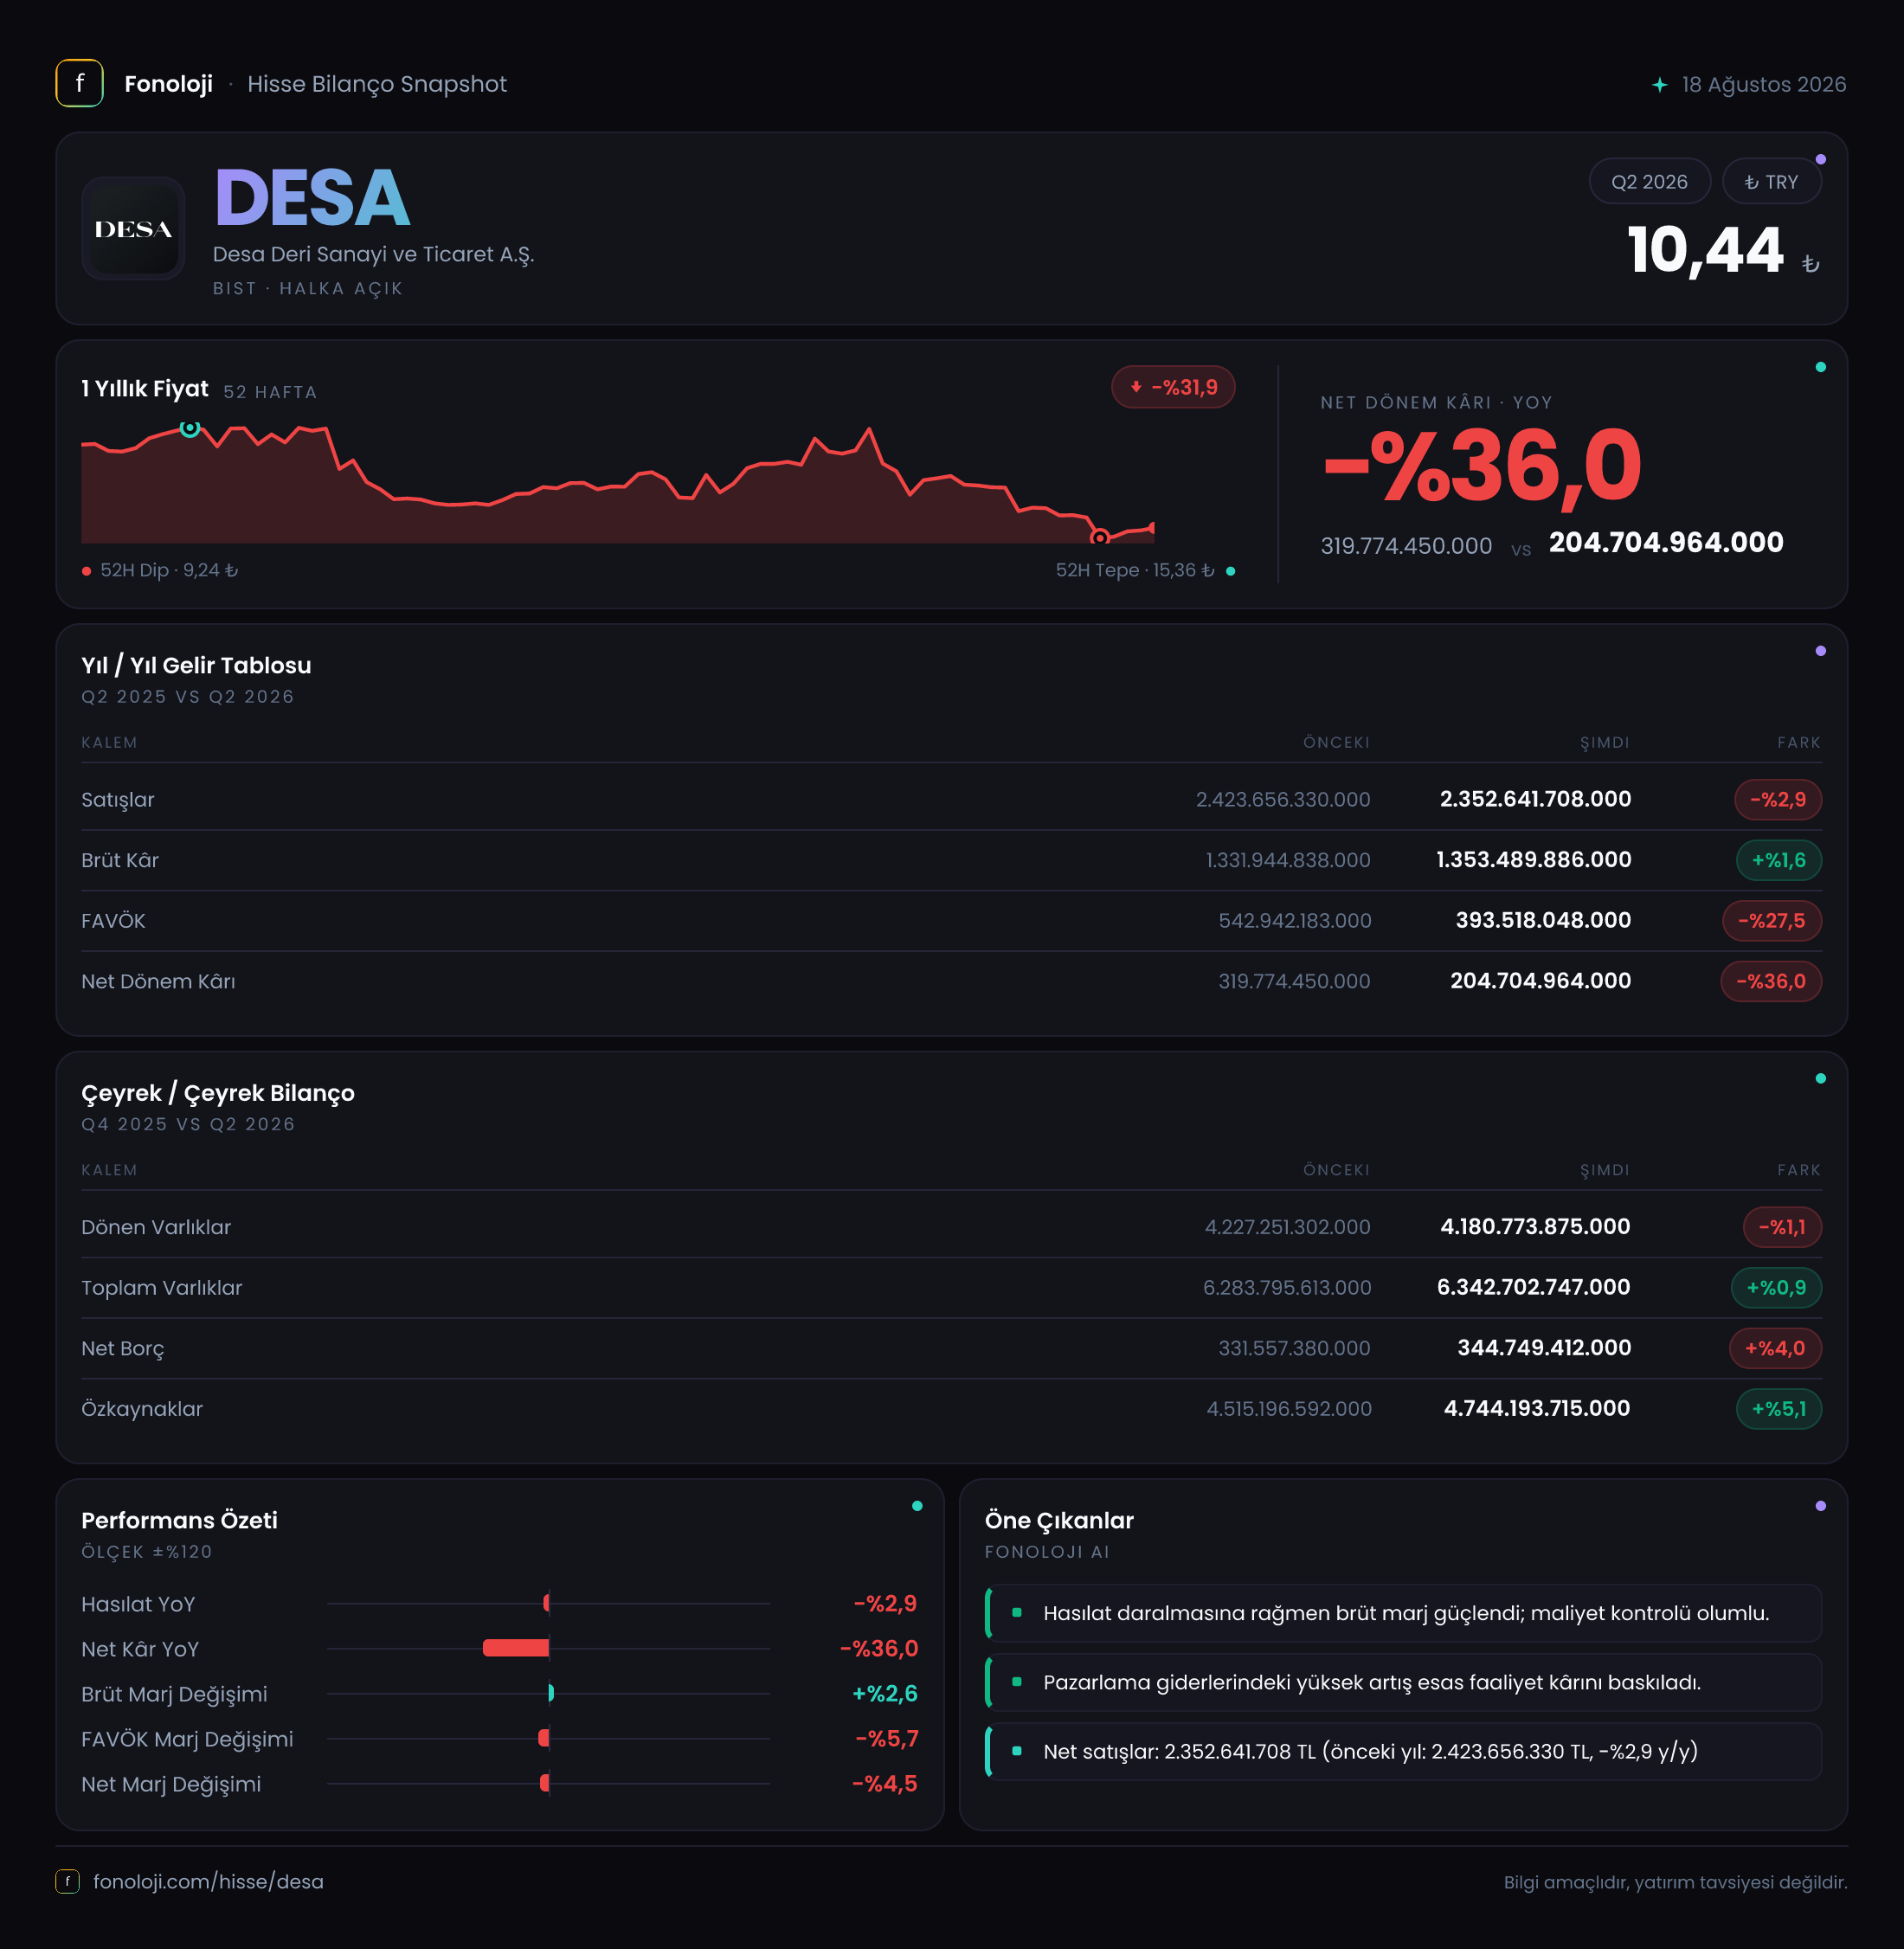
DESA Deri Sanayi ve Ticaret A.Ş., deri ürünleri alanında faaliyet gösteren ve satış hacmi yüksek olmasına rağmen kârlılığını korumakta zorlanan bir görünüm sergiliyor. 2026’nın ilk altı ayında satışlar geçen yılın aynı dönemine göre %2,9 gerileyerek 2,4 milyar TL’ye inerken, brüt kâr sınırlı da olsa arttı. Buna karşın FAVÖK’teki %27,5’lik düşüş, faaliyet giderlerinin ve operasyonel maliyet baskısının brüt kârdaki iyileşmeyi aşağı çektiğini gösteriyor. Net kâr ise %36 azalarak 204,7 milyon TL’ye geriledi; dolayısıyla bu dönemin ana mesajı, satışların yataylaştığı, brüt marjın toparlandığı ancak operasyonel ve nihai kârlılığın zayıfladığı yönünde.
Satış Hikayesi
DESA’nın satışları 2,4 milyar TL seviyesinde kalarak geçen yılın aynı dönemine göre %2,9 düştü. Nominal olarak sınırlı görünen bu gerileme, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında daha anlamlı hale geliyor. Şirketin satışları fiyat artışlarıyla dahi korunamamış; reel olarak bakıldığında satış performansında belirgin bir daralma söz konusu.
Burada iki farklı tabloyu birbirinden ayırmak gerekiyor. Satış hacmi veya mağaza trafiği hakkında veri bulunmadığı için operasyonel büyümenin hangi kanaldan etkilendiğini net biçimde söylemek mümkün değil. Ancak mevcut finansal tablo, fiyat artışlarının satış gelirini desteklemeye yetmediğini gösteriyor. Bu durum tüketici talebinin zayıflaması, ürün karmasının değişmesi veya ihracat ve iç pazar performansının farklılaşması gibi faktörlerden kaynaklanabilir; rapordaki veriler bu ayrımı yapmaya izin vermiyor.
Olumlu taraf, brüt kârın satışlardaki gerilemeye rağmen %1,6 artarak 1,4 milyar TL’ye yükselmesi. Bu sonuç, şirketin ürün bazında fiyatlama, maliyet kontrolü veya daha yüksek brüt marjlı ürünlerin satış içindeki payı sayesinde ilk aşamada marjını koruduğunu gösteriyor. Ancak satışların enflasyonun çok altında kaldığı bir ortamda bu iyileşmenin sürdürülebilir olup olmadığını görmek için sonraki dönemlerde ciro ve hacim verilerini birlikte izlemek gerekecek.
Çeyreklik trend verisi paylaşılmadığı için satışların 2026’nın ilk çeyreğinden ikinci çeyreğine nasıl hareket ettiğini değerlendirmek mümkün değil. Bu nedenle büyümenin hız kazanıp kazanmadığı veya düşüşün son çeyrekte yoğunlaşıp yoğunlaşmadığı konusunda çeyreklik trend için beklemek gerekiyor.
Kârlılık
DESA’nın brüt kâr marjı, verilen rakamlardan hesaplandığında geçen yılın aynı dönemindeki yaklaşık %54,2 seviyesinden %58,3’e yükselmiş görünüyor. Başka bir ifadeyle şirket, her 100 TL’lik satıştan brüt kâr olarak yaklaşık 58,3 TL üretirken bu rakam geçen yıl yaklaşık 54,2 TL idi. Bu, maliyetlerin satışlardan daha yavaş arttığına veya satış karmasının olumlu değiştiğine işaret eden güçlü bir sinyal.
Ancak brüt kârdaki bu iyileşme faaliyet kârlılığına taşınamamış. FAVÖK 542,9 milyon TL’den 393,5 milyon TL’ye gerilerken FAVÖK marjı yaklaşık %22,6’dan %16,4’e düştü. Marjdaki yaklaşık 6,2 puanlık gerileme, şirketin brüt kâr sonrasında katlandığı faaliyet giderlerinde ciddi bir baskı bulunduğunu gösteriyor. Personel, kira, pazarlama, dağıtım veya genel yönetim giderleri gibi kalemlerin etkisi bu aşamada ayrıştırılamıyor; fakat sonuç açık: DESA’nın temel operasyonu, satış başına daha düşük faaliyet kârı üretmiş.
Net kâr da bu operasyonel zayıflığı yansıtarak 319,8 milyon TL’den 204,7 milyon TL’ye indi. Net kâr marjı yaklaşık %13,3’ten %8,5’e geriledi. FAVÖK’teki düşüşün net kâra göre daha sınırlı olması, vergi, finansman veya enflasyon muhasebesi kalemlerinin nihai sonucu ayrıca etkilediğini düşündürüyor; ancak bu veriler arasında ayrıntılı kırılım bulunmadığından kesin bir neden atfetmek doğru olmaz. Genel resimde brüt kâr güçlü, fakat faaliyet ve net kâr zayıf.
Bilanço Sağlığı
Şirketin toplam varlıkları önceki yıl sonuna göre %0,9 artarak 6,3 milyar TL’ye ulaştı. Dönen varlıklar 4,2 milyar TL ile büyük ölçüde yatay kalırken, duran varlıklar %5,1 artışla 2,2 milyar TL’ye yükseldi. Toplam varlıkların yaklaşık üçte ikisinin dönen varlıklardan oluşması, DESA’nın bilançosunda stoklar, ticari alacaklar ve nakit gibi kısa vadeli kalemlerin önemli ağırlığa sahip olduğunu gösteriyor. Ancak bu kalemlerin alt kırılımı verilmediği için likiditenin kalitesi veya stok dönüş hızı konusunda net hüküm kurulamıyor.
Özkaynaklar %5,1 artarak 4,7 milyar TL’ye yükselmiş. Bu tutar, toplam varlıkların yaklaşık %75’ine denk geliyor ve şirketin bilançosunda güçlü bir özkaynak tabanı bulunduğuna işaret ediyor. Buna karşılık toplam yükümlülüklerin yaklaşık 1,6 milyar TL civarında olduğu hesaplanıyor; bu da finansal kaldıraç seviyesinin yüksek olmadığını gösteriyor.
Net borç %4 artarak 344,7 milyon TL’ye çıkmış. Bu artış sınırlı olsa da FAVÖK’ün gerilediği bir dönemde borcun daha dikkatle izlenmesi gerekiyor. Net borcun dönemsel FAVÖK’e oranı yaklaşık 0,9 kat seviyesinde. Bu hesap yıllıklandırılmamış FAVÖK’e dayandığı için doğrudan yıllık borçluluk ölçüsü olarak kullanılmamalı; yine de mevcut net borç seviyesi, faaliyet kârlılığındaki düşüşe rağmen şirket için yüksek bir finansal risk görüntüsü oluşturmuyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon sonucu geçen yıl -370,0 milyon TL iken bu dönemde -189,9 milyon TL’ye gerilemiş. Buradaki negatif işaret, şirketin net parasal kayıp yazdığını gösteriyor; ancak kayıp tutarının 180,1 milyon TL azalması, geçen yıla göre belirgin bir iyileşme anlamına geliyor.
TAS 29 açısından şirketin parasal varlık ve parasal yükümlülük kompozisyonu önem taşıyor. Net parasal pozisyonun negatif olması, enflasyonist ortamda şirketin parasal yükümlülüklerinin parasal varlıklarına göre daha yüksek olduğuna ve bu yapıdan muhasebesel olarak kayıp oluştuğuna işaret eder. Kayıptaki azalma, bilanço yapısının veya dönem içindeki parasal kalemlerin şirket lehine değiştiğini gösteriyor.
Bu iyileşme net kârı destekleyen unsurlardan biri olmuş olabilir. Ancak faaliyet kârlılığındaki zayıflık sürdüğü sürece, net parasal pozisyondaki iyileşme tek başına kâr trendini tersine çevirmeye yetmez. Yatırımcı açısından önemli nokta, net kâr artışının operasyonlardan mı yoksa enflasyon muhasebesi kaynaklı kalemlerden mi geldiğidir; DESA’da bu dönemde net kâr zaten gerilediği için operasyonel performansın önemi daha da artıyor.
Yatırımcı için Ne Anlama Geliyor?
DESA’nın 2026’nın ilk altı ayındaki finansal tablosu, bilanço tarafında dayanıklı; gelir tablosunda ise baskı altında bir şirket profili ortaya koyuyor. Fırsatlar ve riskler şöyle özetlenebilir:
- Fırsat: Brüt kâr marjının %54,2’den %58,3’e yükselmesi, ürün ve maliyet yönetiminde olumlu bir gelişme olduğunu gösteriyor.
- Fırsat: Özkaynakların 4,7 milyar TL’ye çıkması ve net borcun 344,7 milyon TL seviyesinde kalması, finansal yapının yüksek borç baskısı altında olmadığını gösteriyor.
- Risk: Satışların enflasyonun oldukça altında kalarak %2,9 gerilemesi, reel büyümenin zayıf olduğuna işaret ediyor.
- Risk: FAVÖK marjının yaklaşık 6,2 puan düşmesi, brüt kârdaki iyileşmenin faaliyet giderleri nedeniyle eridiğini ortaya koyuyor.
- Takip edilmesi gerekenler: Satış hacmi, faaliyet giderlerinin ciroya oranı, stok ve alacakların seyri ile çeyreklik FAVÖK marjı.
Özetle DESA’da bilanço güçlü, fakat şirketin yatırım hikâyesinin yeniden güçlenmesi için önce satışların enflasyonun üzerinde büyümesi, ardından FAVÖK marjının toparlanması gerekiyor. Bir sonraki raporda özellikle çeyreklik kârlılık trendi ve faaliyet giderlerinin kontrol altına alınıp alınmadığı belirleyici olacak. Yatırım tavsiyesi değildir.