
Açılış
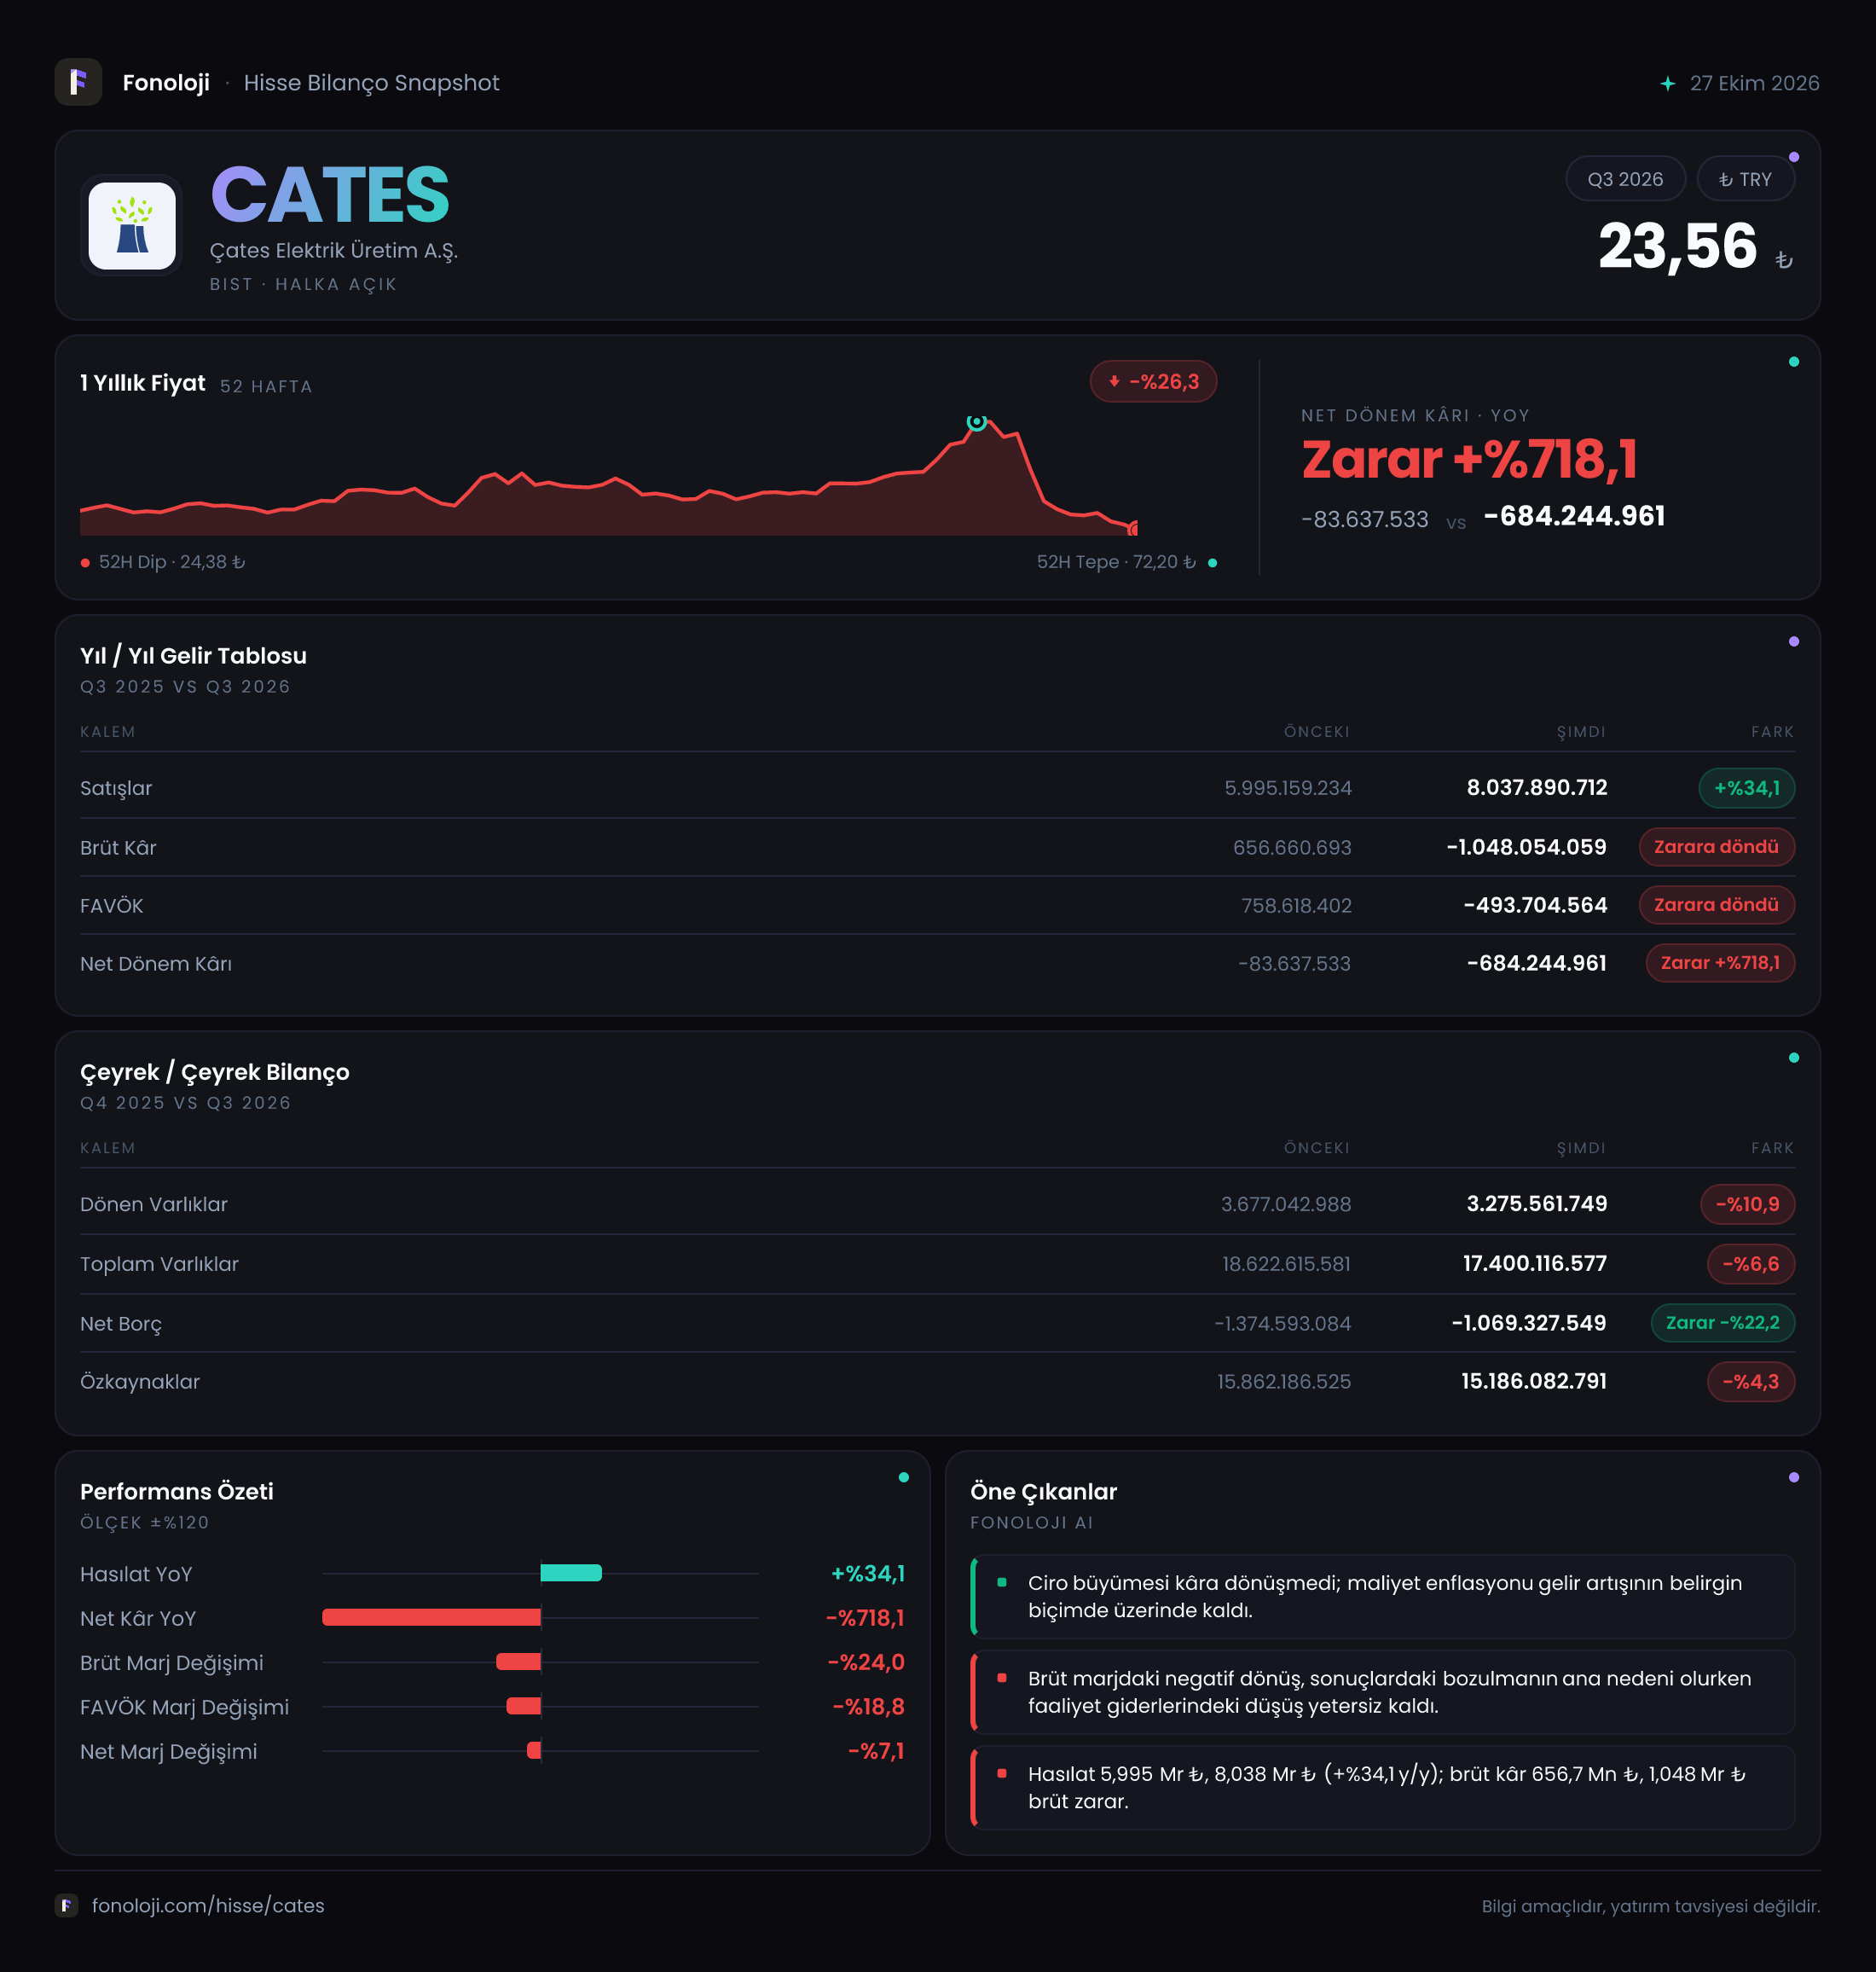
ÇATES Elektrik Üretim A.Ş.’nin 2026/9AB sonuçları, gelir büyümesine rağmen operasyonel kârlılığın ciddi biçimde bozulduğu bir döneme işaret ediyor. Şirketin satışları geçen yılın aynı dönemine göre %34,1 artarak 8,0 milyar TL’ye ulaşmış; ancak bu büyüme brüt kâr ve FAVÖK seviyesine taşınamamış. Brüt kârın pozitiften negatife dönmesi, FAVÖK’ün -493,7 milyon TL seviyesine gerilemesi ve net zararın 684,2 milyon TL’ye yükselmesi, çeyreğin ana hikâyesini oluşturuyor. Bilançoda ise şirket hâlâ net nakit pozisyonunda bulunuyor; fakat bu nakit tamponu yıl sonuna göre daralmış durumda.
Satış Hikayesi
ÇATES’in satışları 6,0 milyar TL’den 8,0 milyar TL’ye yükselerek %34,1 büyüdü. İlk bakışta bu oran güçlü görünüyor; ancak Türkiye’de %30’un üzerindeki enflasyon dikkate alındığında, satışlardaki artışın reel anlamda sınırlı kaldığı anlaşılıyor. Başka bir ifadeyle şirket nominal olarak yaklaşık üçte bir oranında büyümüş olsa da, enflasyon etkisi ayrıştırıldığında gerçek hacim veya fiyatlama gücü konusunda çok daha temkinli bir okuma yapmak gerekiyor.
Dahası, satış büyümesi maliyet yapısındaki bozulmayı telafi edememiş. Gelirler 2,0 milyar TL artarken, brüt kârın 656,7 milyon TL’den 1,0 milyar TL brüt zarara dönmesi, maliyetlerin satışlardan çok daha hızlı yükseldiğini gösteriyor. Bu, yalnızca satış hacminin veya ciro artışının yatırımcı açısından yeterli olmadığını; elektrik üretim maliyetleri, yakıt girdileri, bakım giderleri, üretim verimliliği ve satış fiyatları arasındaki dengenin kritik hale geldiğini ortaya koyuyor.
Verilen çeyreklik veri seti sınırlı. 2025/9 döneminde satışlar 2,4 milyar TL olarak paylaşılmış olsa da, mevcut 2026/9AB rakamının ara dönem toplamı mı yoksa farklı bir sunum kapsamı mı olduğu net biçimde ayrıştırılmadığı için bu iki rakam üzerinden doğrudan çeyreklik büyüme hesabı yapmak sağlıklı değil. Bu nedenle daha detaylı çeyreklik trendi görmek için sonraki rapor dönemlerini beklemek gerekiyor.
Kârlılık
Kârlılık tarafındaki bozulma, sonuçların en kritik unsuru. Şirketin brüt kâr marjı geçen yıl yaklaşık %10,9 seviyesindeyken bu dönemde %-12,5’e gerilemiş durumda. Bu, satışlardan elde edilen her 100 TL’lik gelirin geçen yıl yaklaşık 10,9 TL brüt kâr yaratmasına karşılık, bu dönemde maliyetler sonrasında 12,5 TL brüt zarar oluştuğu anlamına geliyor.
FAVÖK marjı da benzer ölçekte bozuldu. Geçen yıl %12,6 olan FAVÖK marjı, bu dönemde %-6,2’ye indi. FAVÖK’ün 758,6 milyon TL’den 493,7 milyon TL zarara dönmesi, sorunun amortisman, finansman veya enflasyon muhasebesi gibi faaliyet dışı kalemlerden önce başladığını gösteriyor. Yani şirketin temel operasyonu, satış artışına rağmen kârlı bir nakit üretim kapasitesi sergileyememiş.
Net zarar ise 83,6 milyon TL’den 684,2 milyon TL’ye yükseldi. Net kâr marjı geçen yıl yaklaşık %-1,4 iken bu dönemde %-8,6 seviyesine geriledi. Brüt zarar ve negatif FAVÖK zaten operasyonel baskıyı gösterirken, net parasal pozisyon zararı ve diğer faaliyet dışı kalemler bu baskıyı daha da ağırlaştırmış görünüyor.
Bu tabloda yatırımcının takip etmesi gereken temel konu, satışların artıp artmadığından ziyade brüt marjın yeniden pozitife dönüp dönemeyeceği. Marj toparlanmadan yalnızca ciro büyümesine odaklanmak yanıltıcı olur.
Bilanço Sağlığı
Şirketin toplam varlıkları önceki yıl sonuna göre 18,6 milyar TL’den 17,4 milyar TL’ye geriledi; düşüş %6,6 seviyesinde. Dönen varlıklar 3,7 milyar TL’den 3,3 milyar TL’ye, duran varlıklar ise 14,9 milyar TL’den 14,1 milyar TL’ye indi. Bu gerilemenin hangi kalemlerden kaynaklandığına ilişkin ayrıntı verilmediği için, yalnızca mevcut verilerle işletme sermayesi veya kapasite yatırımları hakkında kesin bir sonuca varmak mümkün değil.
Özkaynaklar 15,9 milyar TL’den 15,2 milyar TL’ye düşerek %4,3 geriledi. Bu hareket, dönem zararının şirket sermaye tabanını aşındırdığını gösteriyor. Buna rağmen özkaynakların toplam varlıkların büyük bölümünü finanse etmesi, bilanço açısından önemli bir dayanıklılık sağlıyor.
Net borç kalemi negatif olduğu için ÇATES teknik olarak net nakit pozisyonunda. Net borç, önceki yıl sonundaki -1,4 milyar TL’den -1,1 milyar TL’ye geldi; bu, net nakit tamponunun yaklaşık 300 milyon TL azaldığı anlamına geliyor. Şirket hâlâ borçtan çok nakit taşıyor, ancak zarar üreten bir faaliyet yapısında nakit pozisyonunun daralması yakından izlenmeli. FAVÖK negatif olduğu için net borç/FAVÖK rasyosu bu dönem anlamlı biçimde hesaplanamaz; öncelik borçluluk oranından önce operasyonel kârlılığın normale dönmesi.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon zararı bu dönemde 496,0 milyon TL oldu. Geçen yıl aynı dönemdeki 417,3 milyon TL zarara göre kayıp %18,8 arttı. Bu kalem, enflasyon muhasebesinin şirketin kâr/zarar tablosu üzerindeki etkisini yansıtıyor ve net parasal varlık veya yükümlülük yapısının enflasyon döneminde şirket aleyhine çalıştığını gösteriyor.
Ancak burada önemli ayrım şu: Net parasal pozisyon zararı, operasyonel performansla aynı şey değil. Şirketin brüt zarar ve negatif FAVÖK üretmesi esas faaliyetlerdeki problemi gösterirken, 496,0 milyon TL’lik net parasal kayıp bu zararı daha da derinleştiren muhasebesel ve finansal bir etkidir. Dolayısıyla TAS 29 etkisi azalsa bile, faaliyet marjları düzelmeden net kârda kalıcı toparlanma beklemek zor.
Yatırımcı için Ne Anlama Geliyor?
ÇATES’in bilançosunda hâlâ 1,1 milyar TL net nakit bulunması önemli bir güvenlik alanı yaratıyor. Bu durum, şirketin kısa vadede yüksek finansal borç baskısıyla karşı karşıya olmadığını gösteriyor. Satışların 8,0 milyar TL’ye çıkması da gelir üretim kapasitesinin tamamen kaybolmadığını ortaya koyuyor.
Bununla birlikte yatırım tezinin önündeki temel risk operasyonel kârlılık. Satışlar enflasyona yakın oranda büyürken brüt marjın %10,9’dan %-12,5’e, FAVÖK marjının ise %12,6’dan %-6,2’ye gerilemesi ciddi bir maliyet ve fiyatlama problemi olduğunu gösteriyor. Net nakit pozisyonu, uzun süreli negatif FAVÖK dönemlerinde eriyebilir; özkaynakların %4,3 azalması da bu riski destekliyor.
Yatırımcı açısından takip edilmesi gereken başlıklar şunlar:
- Brüt marjın yeniden pozitif bölgeye dönüp dönmeyeceği,
- FAVÖK’ün zarar bölgesinden çıkıp çıkamayacağı,
- Net nakit pozisyonundaki daralmanın durup durmayacağı,
- Net parasal pozisyon zararının gelecek dönemlerde nasıl seyredeceği,
- Satış büyümesinin enflasyonun üzerinde gerçek bir hacim artışına dönüşüp dönüşmeyeceği.
Mevcut veriler, ÇATES için “yüksek satış büyümesi” hikâyesinden çok, marjların ve operasyonel kârlılığın yeniden inşa edilmesi gereken bir toparlanma hikâyesi sunuyor. Net nakit güçlü taraf; negatif FAVÖK, yüksek zarar ve daralan özkaynaklar ise temel risk alanlarıdır. Yatırım tavsiyesi değildir.