
Açılış
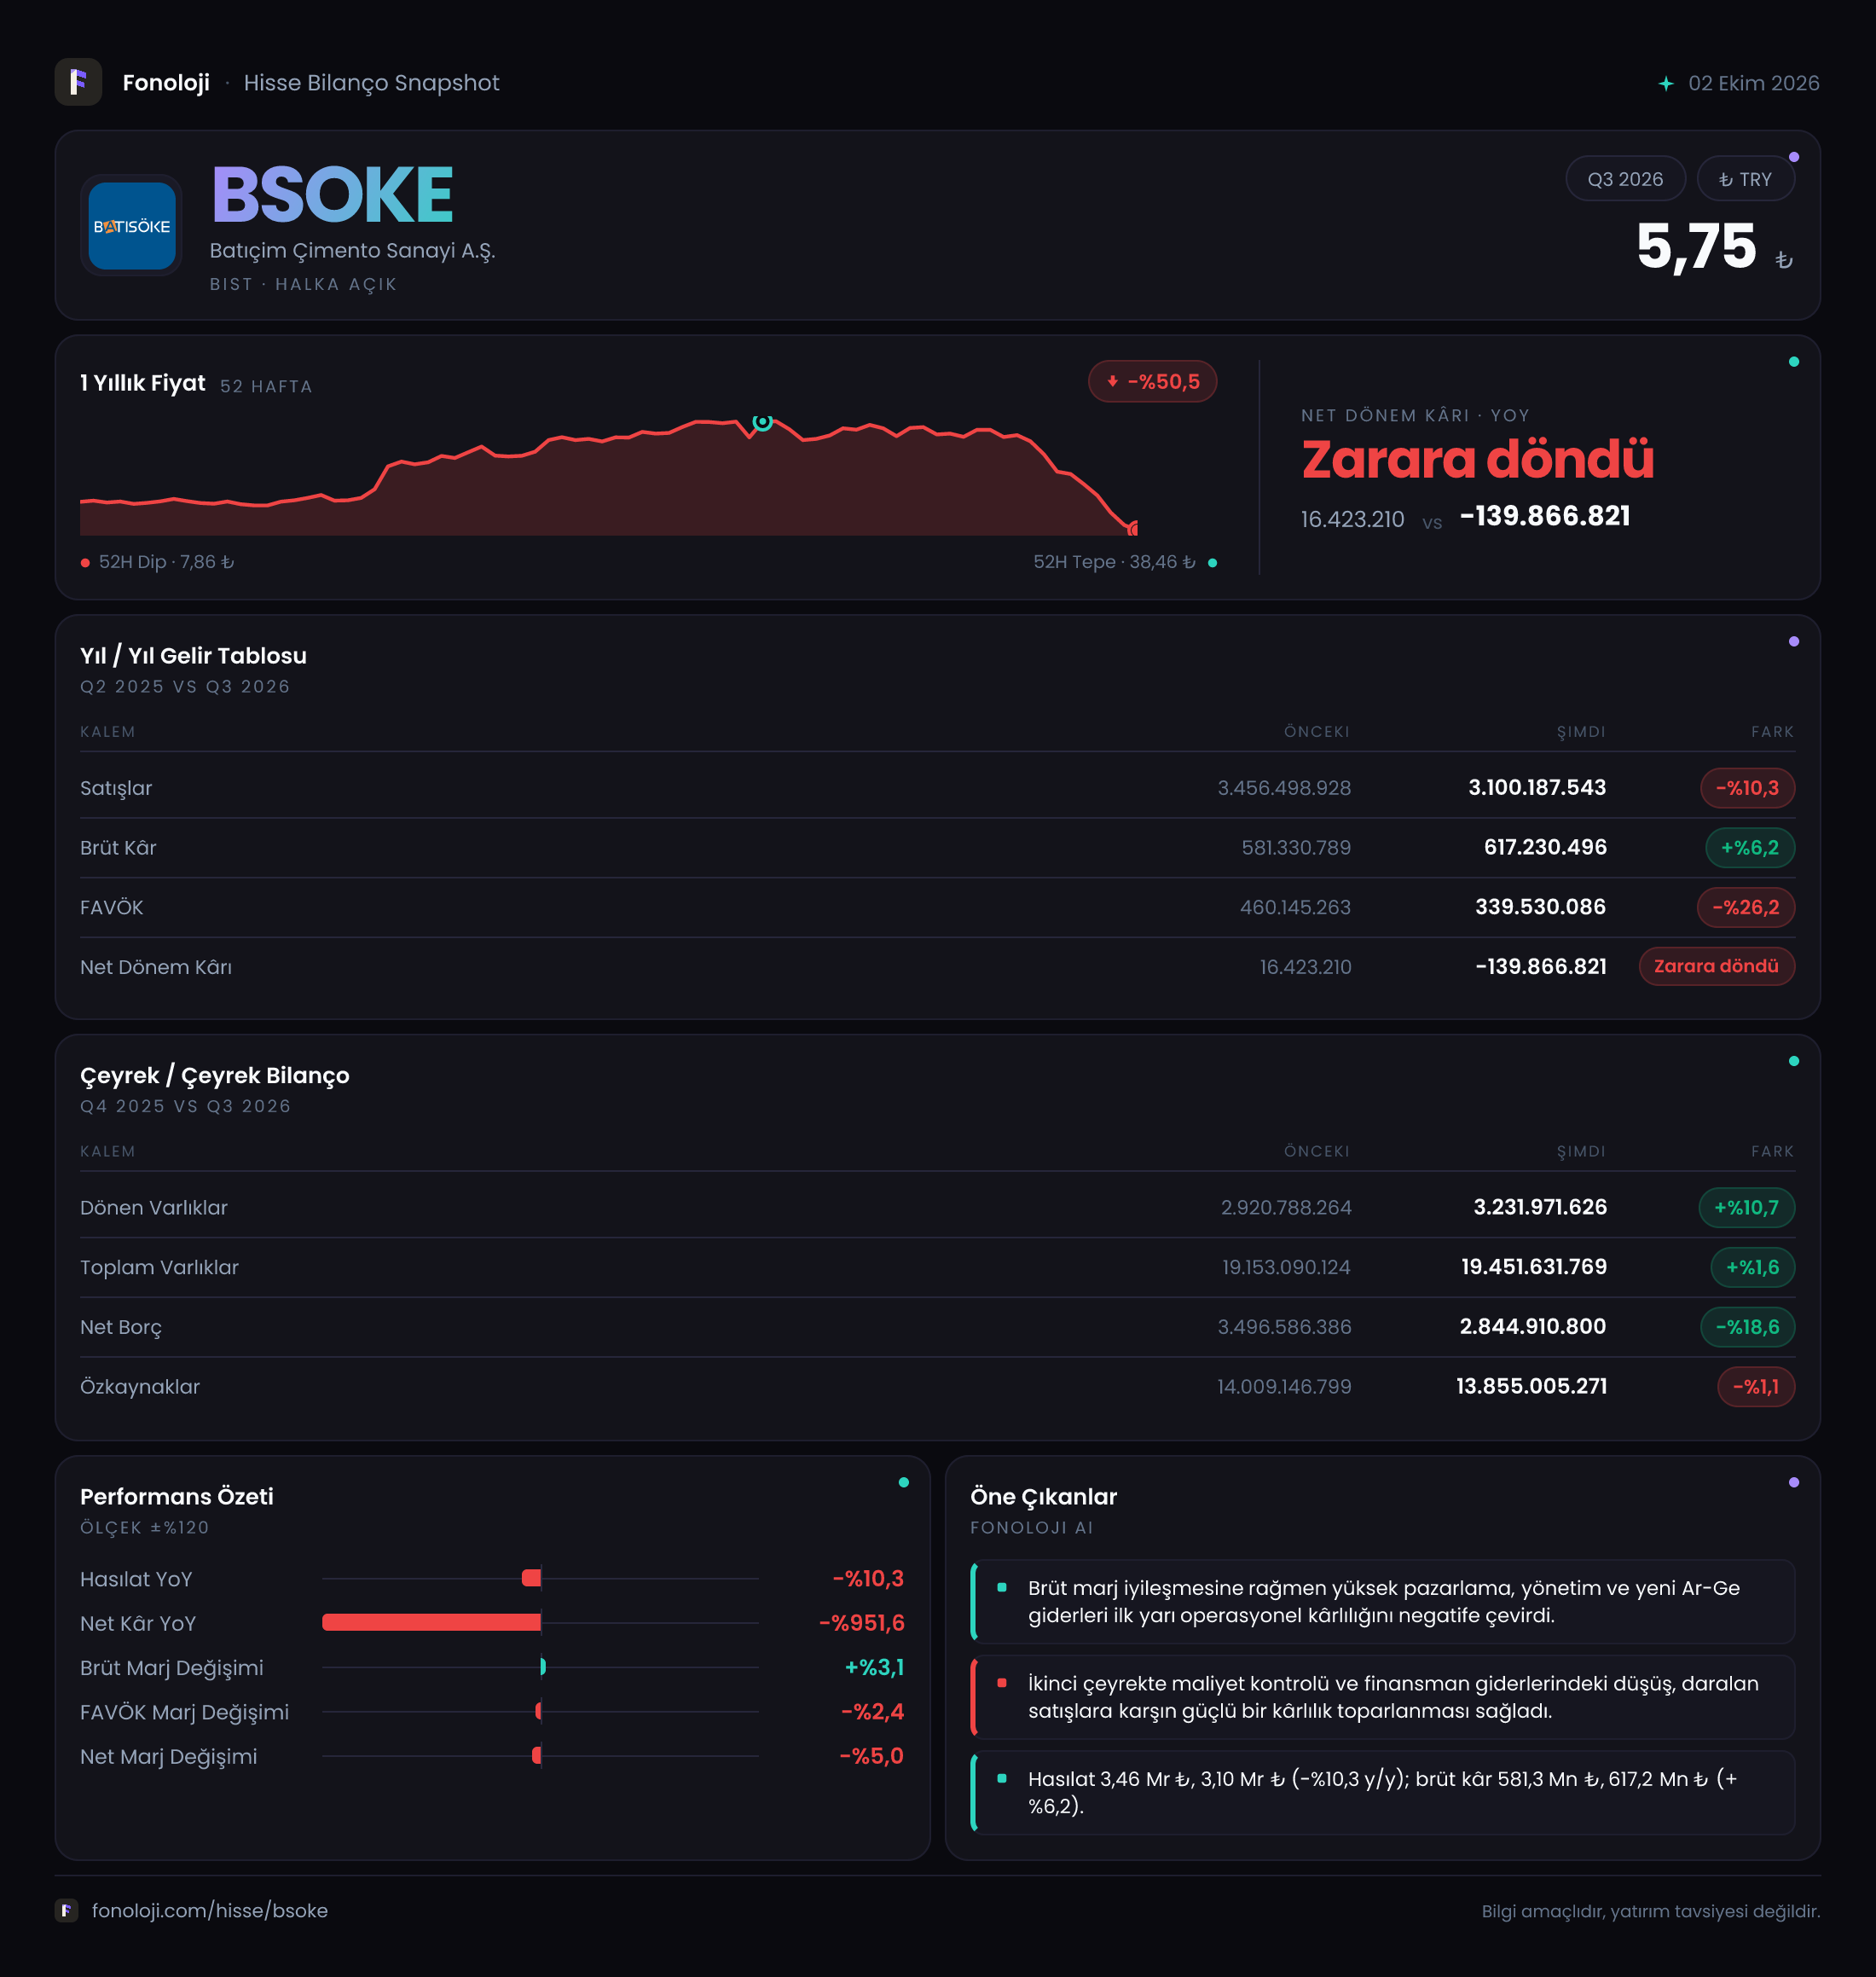
Batıçim, çimento üretimi ve satışı yapan, faaliyetleri büyük ölçüde iç talep, inşaat aktivitesi, enerji maliyetleri ve fiyatlama gücüne bağlı olan bir şirket. 2026/6 döneminde ana hikâye, satışlardaki daralmaya rağmen brüt kâr marjının iyileşmesi; buna karşın FAVÖK ve net kâr tarafındaki belirgin bozulma oldu. Şirket 3,1 milyar TL satış üretirken 139,9 milyon TL net zarar açıkladı. Bilanço tarafında net borcun azalması olumlu bir gelişme olsa da, faaliyet kârlılığındaki düşüş şirketin borç taşıma kapasitesi açısından yakından izlenmeli.
| Gösterge | 2026/6 | Geçen yıl aynı dönem | Yorum | |---|---:|---:|---| | Satışlar | 3,1 mlr TL | 3,5 mlr TL | %10,3 düşüş | | Brüt kâr | 617,2 mn TL | 581,3 mn TL | %6,2 artış | | Brüt kâr marjı | %19,9 | %16,6 | Marjda 3,3 puan iyileşme | | FAVÖK | 339,5 mn TL | 460,1 mn TL | %26,2 düşüş | | FAVÖK marjı | %11,0 | %13,1 | Marjda 2,1 puan gerileme | | Net dönem kârı | -139,9 mn TL | 16,4 mn TL | Zarara dönüş |
Satış Hikayesi
Batıçim’in satışları geçen yılın aynı dönemine göre %10,3 gerileyerek 3,1 milyar TL’ye indi. Türkiye’de enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların azalması, yalnızca hacim düşüşüne değil, reel olarak da zayıflayan bir satış performansına işaret ediyor. Şirket satış fiyatlarını artırmış olsa bile bu artışın enflasyonu karşılayamadığı veya satış hacmindeki daralmanın fiyat etkisini aştığı anlaşılıyor.
Verilen çeyreklik seride 2025/6 satışları 1,9 milyar TL olarak yer alıyor. Ancak bu rakam, gelir tablosundaki 3,5 milyar TL’lik geçen yıl aynı dönem verisiyle aynı sunum bazını temsil etmiyor olabilir. Bu nedenle iki rakamı doğrudan karşılaştırarak çeyreklik büyüme sonucu çıkarmak sağlıklı değil. Çeyreklik trendi değerlendirmek için aynı kapsam ve aynı dönem tanımında daha fazla veri beklemek gerekir.
Çimento sektöründe satış performansı yalnızca fiyatla değil; kapasite kullanım oranı, bölgesel talep, kamu ve özel sektör altyapı yatırımları, konut başlangıçları ve ihracat hacmiyle birlikte okunmalı. Mevcut veri, Batıçim’in satış tarafında büyüme ivmesi yakalayamadığını gösteriyor. Buna karşılık brüt kârın satışlardan daha iyi direnç göstermesi, ürün fiyatlaması veya üretim maliyetlerinin bazı kalemlerinde olumlu gelişme yaşandığını düşündürüyor; ancak bu iyileşmenin operasyonel kâra taşınamaması önemli bir soru işareti.
Kârlılık
Brüt kâr, %6,2 artarak 617,2 milyon TL’ye yükseldi. Satışların %10,3 azaldığı bir dönemde brüt kârın artması, brüt kâr marjının %16,6’dan %19,9’a çıkmasını sağladı. Yani şirket satış başına daha yüksek brüt kâr üretmiş durumda. Bu, fiyatlama gücü, enerji ve hammadde maliyetlerindeki iyileşme veya ürün karmasındaki değişim gibi faktörlerle ilişkili olabilir; ancak finansal tabloda bu nedenlerin ayrıntısı bulunmadığı için kesin bir kaynak atfetmek mümkün değil.
Asıl sorun FAVÖK seviyesinde ortaya çıkıyor. FAVÖK, geçen yılki 460,1 milyon TL’den 339,5 milyon TL’ye gerileyerek %26,2 düştü. Böylece FAVÖK marjı %13,1’den %11,0’a indi. Başka bir ifadeyle Batıçim, brüt kârda marj iyileştirmesi sağlasa da faaliyet giderleri veya brüt kâr sonrası diğer operasyonel kalemler bu kazanımı tüketmiş görünüyor.
Net kâr tarafında tablo daha belirgin şekilde bozuldu. Geçen yıl aynı dönemki 16,4 milyon TL net kârdan, bu dönemde 139,9 milyon TL net zarara geçildi. Net kâr marjı yaklaşık %0,5’ten -%4,5’e geriledi. FAVÖK’ten net zarara geçişte finansman giderleri, amortisman, vergi ve diğer kalemlerin etkisi bulunabilir; fakat bu kalemler paylaşılmadığı için zararın hangi unsurdan kaynaklandığını kesin olarak ayırmak mümkün değil.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha dengeli bir görünüm sunuyor. Dönen varlıklar %10,7 artarak 3,2 milyar TL’ye yükselirken, duran varlıklar neredeyse sabit kaldı ve 16,2 milyar TL seviyesinde korundu. Toplam varlıklar da %1,6 artışla 19,5 milyar TL’ye ulaştı. Bu artış sınırlı olmakla birlikte, şirketin varlık tabanında belirgin bir küçülme olmadığını gösteriyor.
Net borç ise 3,5 milyar TL’den 2,8 milyar TL’ye gerileyerek %18,6 azaldı. Bu, özellikle faiz oranlarının yüksek olduğu mevcut finansal ortamda önemli bir bilanço desteği. Net borcun özkaynaklara oranı yaklaşık %20 seviyesinde; dolayısıyla borç, şirketin 13,9 milyar TL’lik özkaynak tabanına göre yönetilemez bir büyüklükte görünmüyor.
Bununla birlikte, net borç/FAVÖK oranı yorumlanırken dönemsel FAVÖK kullanılmamalı. Altı aylık FAVÖK olan 339,5 milyon TL yıllıklandırılırsa yaklaşık 679 milyon TL seviyesine gelir. Bu varsayımla net borç/FAVÖK oranı yaklaşık 4,1x olur. Bu oran, net borçtaki düşüşe rağmen faaliyet kârlılığının borcu karşılama kapasitesinin hâlâ yakından izlenmesi gerektiğini gösteriyor. Net borç azalmaya devam ederken FAVÖK toparlanmazsa bilanço rahatlaması kalıcı hale gelmeyebilir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, Batıçim’in sonuçlarında kritik bir rol oynuyor. Şirket bu dönemde 308,0 milyon TL net parasal pozisyon katkısı elde etti. Ancak bu rakam geçen yılki 565,2 milyon TL’ye göre %45,5 daha düşük.
Bu kalem, yüksek enflasyon ortamında parasal varlık ve yükümlülüklerin şirket kârına muhasebesel etkisini yansıtır. Net parasal pozisyon katkısının azalması, geçen yıl şirketin net sonucunu destekleyen önemli bir unsurun bu dönem daha zayıf kaldığını gösteriyor. Faaliyet kârlılığındaki gerilemeyle birlikte düşünüldüğünde, enflasyon muhasebesinin sağladığı destek de net zararı telafi etmeye yetmemiş.
Burada önemli nokta şu: 308 milyon TL’lik katkı, şirketin operasyonel olarak bu tutarda nakit ürettiği anlamına gelmez. Bu kalem, TAS 29 kapsamında enflasyonun parasal bilanço üzerindeki muhasebesel etkisidir. Bu nedenle yatırımcı, net kârı değerlendirirken FAVÖK ve nakit akışıyla birlikte bakmalı.
Yatırımcı için Ne Anlama Geliyor?
Batıçim’de mevcut tablo iki farklı hikâyeyi aynı anda taşıyor:
- Fırsat tarafında, brüt kâr marjının %16,6’dan %19,9’a yükselmesi şirketin satış başına kârlılığını iyileştirebildiğini gösteriyor.
- Net borcun %18,6 azalması, yüksek faiz ortamında finansal riskin azaltılması açısından olumlu.
- Varlık tabanının korunması ve özkaynakların 13,9 milyar TL seviyesinde kalması, bilanço direncinin tamamen kaybolmadığına işaret ediyor.
- Buna karşılık satışlardaki %10,3’lük düşüş, yüksek enflasyon ortamında reel zayıflamaya işaret ediyor.
- FAVÖK’ün %26,2 gerilemesi, brüt kâr marjındaki iyileşmenin faaliyet giderleri sonrasında korunamadığını gösteriyor.
- Net parasal pozisyon katkısının 565,2 milyon TL’den 308,0 milyon TL’ye inmesi, net kâr üzerindeki muhasebesel desteğin de zayıfladığını ortaya koyuyor.
- Net borç/FAVÖK oranının yıllıklandırılmış bazda yaklaşık 4,1x seviyesinde olması, kârlılık toparlanmadığı sürece borçluluk riskinin tamamen ortadan kalkmadığını gösteriyor.
Önümüzdeki dönemde izlenmesi gereken ana göstergeler; satış hacminin toparlanıp toparlanmadığı, FAVÖK marjının yeniden %13 seviyelerine yaklaşıp yaklaşmadığı, net borçtaki düşüşün sürüp sürmediği ve şirketin faaliyetlerden nakit üretim gücü olmalı. Mevcut veriler, Batıçim’in brüt kârlılıkta direnç gösterdiğini ancak bu direnci faaliyet ve net kâr seviyesine taşıyamadığını ortaya koyuyor. Bu nedenle hisse hikâyesinin güçlenmesi için yalnızca borç azaltımı değil, sürdürülebilir FAVÖK büyümesi de gerekiyor.
Yatırım tavsiyesi değildir.