
Açılış
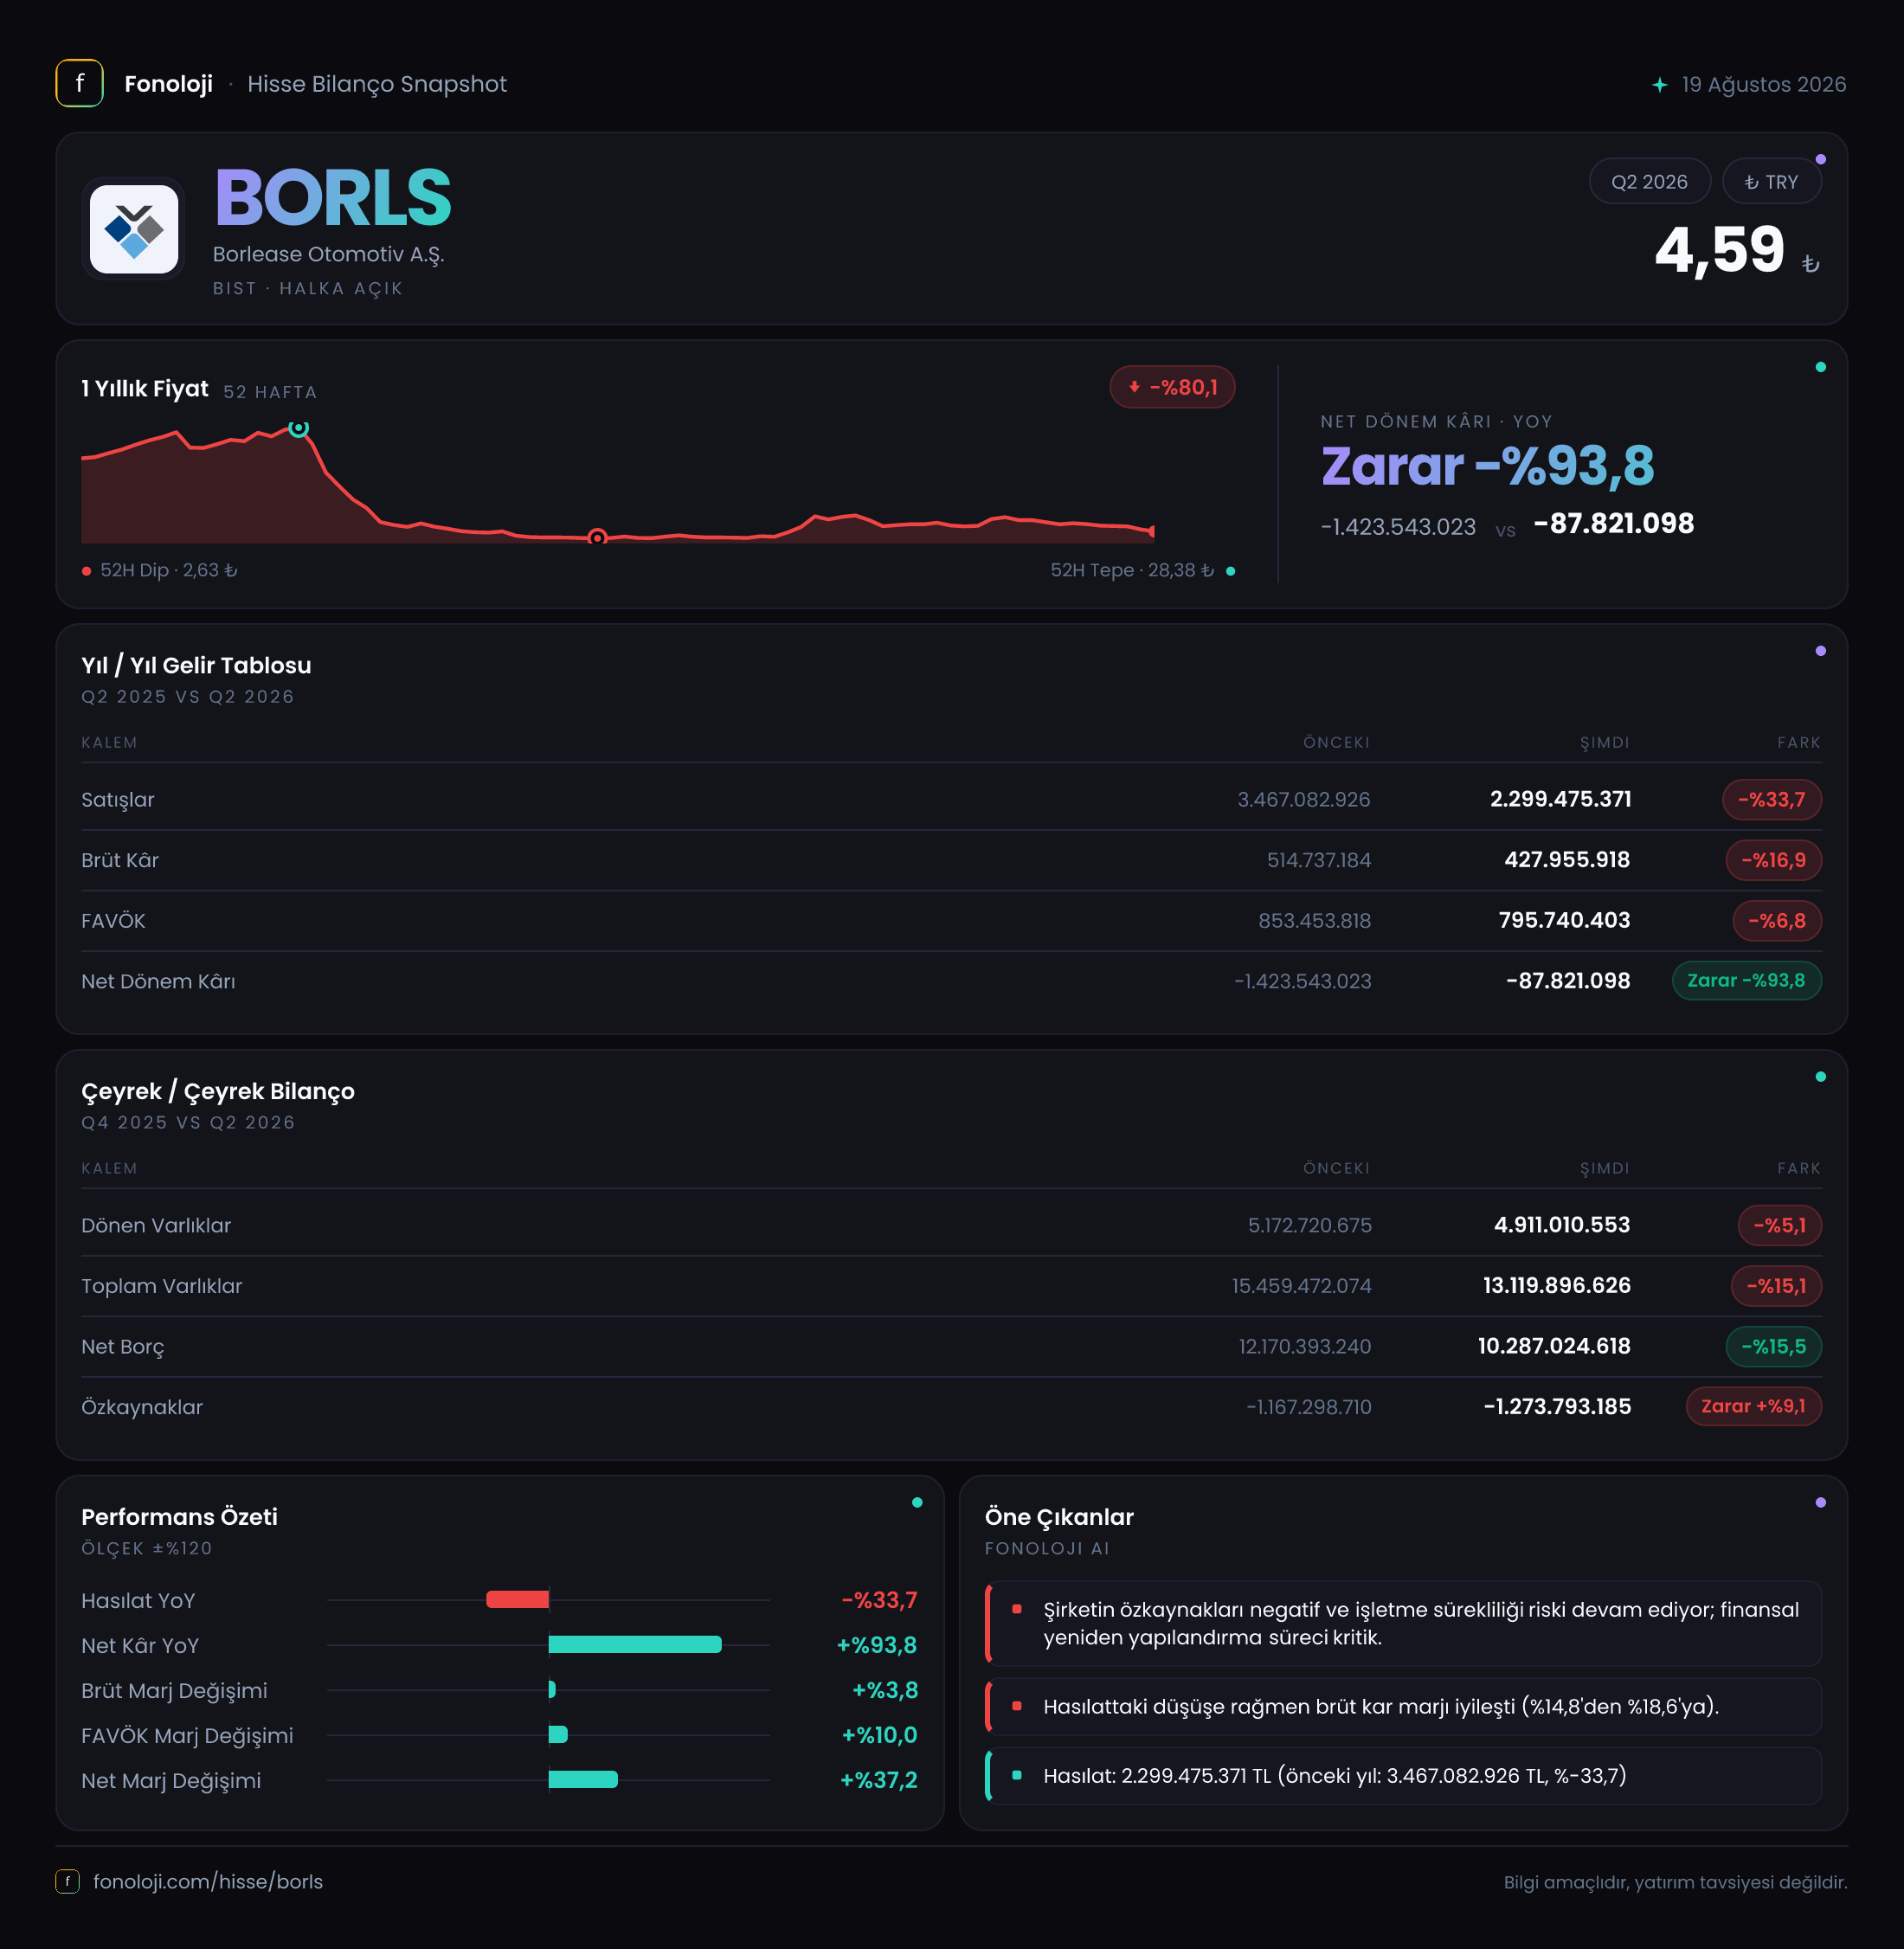
Borlease Otomotiv, araç kiralama ve filo hizmetleri üzerinden gelir üreten, bilançosunda yüksek tutarda araç ve finansman taşıyan bir şirket profili sunuyor. 2026/6AB döneminin ana mesajı, satış hacmi zayıflarken operasyonel kârlılığın satışlardan daha dirençli kalması ve net zararın belirgin biçimde daralmasıdır. Ancak bu iyileşme henüz şirketi net kâra taşımış değil; ayrıca özkaynakların -1,3 milyar TL seviyesinde negatif olması finansal yapının en kritik risk başlığı olarak öne çıkıyor. Net parasal pozisyonun 1,2 milyar TL seviyesine yükselmesi ise enflasyon muhasebesinin dönem sonucunu anlamlı biçimde desteklediğini gösteriyor.
Satış Hikayesi
Borlease’in satışları 2026’nın ilk altı ayında geçen yılın aynı dönemindeki 3,5 milyar TL’den 2,3 milyar TL’ye gerileyerek %33,7 küçüldü. Nominal satışların üçte birden fazla daralması, özellikle Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda daha dikkat çekici. Başka bir ifadeyle şirket yalnızca nominal olarak daha az satış yapmamış, enflasyondan arındırıldığında da faaliyet hacminde belirgin bir gerileme yaşamış görünüyor.
Eldeki çeyreklik veri setinde 2025/6 dönemi satışları 1,6 milyar TL olarak yer alıyor. Bununla birlikte gelir tablosundaki 3,5 milyar TL karşılaştırması, altı aylık toplam dönemle uyumlu göründüğü için çeyreklik ve altı aylık verilerin aynı bazda okunmaması gerekiyor. Bu nedenle tek bir çeyrekten diğerine satış ivmesi çıkarmak yerine, mevcut verilerle yıllık ilk altı ay performansına odaklanmak daha sağlıklı. İleriye dönük değerlendirmede, satış daralmasının yeni araç teslimatları, filo büyüklüğü, kira fiyatları veya araç satışlarından kaynaklanıp kaynaklanmadığı yakından izlenmeli.
Satışlar düşerken brüt kârın daha sınırlı gerilemesi olumlu bir ayrışma yaratıyor. Ancak bunun sürdürülebilir olup olmadığını anlamak için satış kompozisyonu ve maliyet kalemlerinin detayları gerekli. Şirketin satış kaybını yüksek marjlı faaliyetlerle telafi edip etmediği, önümüzdeki dönemlerde performansın en önemli belirleyicilerinden biri olacak.
Kârlılık
Brüt kâr, geçen yılın aynı dönemindeki 514,7 milyon TL’den 428,0 milyon TL’ye gerileyerek %16,9 azaldı. Satışlardaki %33,7’lik düşüşe kıyasla brüt kârın daha sınırlı azalması, brüt marjın iyileştiğine işaret ediyor. Hesaplamaya göre brüt marj %14,7’den %18,6’ya yükselmiş durumda. Bu yaklaşık 3,9 puanlık artış, şirketin satış başına daha fazla brüt kâr ürettiğini gösteriyor.
FAVÖK ise 853,5 milyon TL’den 795,7 milyon TL’ye inerek %6,8 geriledi. Bu düşüş satışlardaki gerilemenin oldukça altında kaldı ve FAVÖK marjı yaklaşık %24,4’ten %34,6’ya yükseldi. Yüzeyde bakıldığında bu, operasyonel giderlerin iyi kontrol edildiğini veya kârlı gelir kalemlerinin toplam içindeki payının arttığını düşündürüyor.
Bununla birlikte burada dikkat edilmesi gereken önemli bir teknik nokta var: FAVÖK, mevcut dönemde 795,7 milyon TL ile brüt kâr olan 428,0 milyon TL’nin üzerinde. FAVÖK’ün brüt kârı aşması, gelir tablosunda faaliyet giderleri altında pozitif katkı sağlayan yeniden değerleme, araç satış kârı ya da benzeri kalemler bulunabileceğine işaret edebilir. Veri setinde bu kalemlerin ayrıntısı yer almadığı için marj artışının tamamını doğrudan çekirdek kiralama operasyonundaki verimlilik olarak yorumlamak doğru olmaz.
Net dönem zararı ise 1,4 milyar TL’den 87,8 milyon TL’ye geriledi. Zararın yaklaşık %93,8 oranında azalması önemli bir iyileşme olsa da şirket hâlâ net kâr üretemiyor. Net zarar, satışların yaklaşık %3,8’i seviyesinde. Dolayısıyla operasyonel marjlar güçlü görünse de finansman giderleri, amortisman, kur etkileri, enflasyon muhasebesi ve diğer finansal kalemler nihai sonucu baskılamaya devam ediyor.
Bilanço Sağlığı
Bilanço, gelir tablosundaki iyileşmeden daha karmaşık bir tablo ortaya koyuyor. Toplam varlıklar önceki yıl sonundaki 15,5 milyar TL’den 13,1 milyar TL’ye gerileyerek %15,1 azaldı. Dönen varlıklar 5,2 milyar TL’den 4,9 milyar TL’ye inerken, duran varlıklar 10,3 milyar TL’den 8,2 milyar TL’ye düştü. Özellikle duran varlıklardaki %20,2’lik gerileme, araç filosunun küçülmesi, amortisman etkisi veya varlık satışları gibi unsurların incelenmesini gerektiriyor.
Net borç 12,2 milyar TL’den 10,3 milyar TL’ye gerileyerek %15,5 azaldı. Borçtaki bu düşüş olumlu olsa da net borcun seviyesi hâlâ yüksek. Raporlanan dönem FAVÖK’ü üzerinden basit bir oranlama yapıldığında net borç/FAVÖK yaklaşık 12,9 kat seviyesine geliyor. Bu hesap altı aylık FAVÖK’ü yıllıklandırmadığı için doğrudan yıllık karşılaştırma olarak kullanılmamalı; yine de şirketin borç yükünün operasyonel kâra göre ağır olduğunu gösteren güçlü bir uyarı niteliğinde.
En kritik başlık özkaynaklar. Özkaynaklar önceki yıl sonundaki -1,2 milyar TL’den -1,3 milyar TL’ye geriledi. Negatif özkaynak, şirketin toplam yükümlülüklerinin varlıklarını aşması anlamına geliyor. Üstelik dönem net zararı da devam ettiği için sermaye yapısı üzerindeki baskı henüz ortadan kalkmış değil. Borç azaltımı olumlu olsa da kalıcı bilanço iyileşmesi için net kâra dönüş, sermaye güçlendirmesi veya varlık satışlarından sağlanacak kaynakların borç azaltımında kullanılması önem taşıyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon geliri, geçen yılın aynı dönemindeki yalnızca 3,4 milyon TL’den 1,2 milyar TL’ye yükseldi. Bu olağanüstü artış, yüksek enflasyon ortamında parasal yükümlülükleri parasal varlıklarından daha fazla olan şirketlerin enflasyon muhasebesi kapsamında kâr yazabilmesiyle ilişkilidir.
Bu kalem, net zararın 1,4 milyar TL’den 87,8 milyon TL’ye gerilemesinde önemli rol oynamış görünüyor. Ancak net parasal pozisyon gelirini operasyonel nakit üretimiyle karıştırmamak gerekir. Bu gelir, şirketin araç kiralama faaliyetlerinden daha fazla para kazandığı anlamına gelmez; enflasyon muhasebesinin bilanço üzerindeki parasal pozisyon etkisini yansıtır. Dolayısıyla yatırımcı, dönem sonucundaki iyileşmenin ne kadarının FAVÖK’ten, ne kadarının finansal kalemlerden ve TAS 29 etkisinden geldiğini ayrıştırmalı.
Yatırımcı için Ne Anlama Geliyor?
BORLS için mevcut tablo, operasyonel tarafta bazı olumlu sinyaller taşısa da bilanço risklerinin henüz çözülmediğini gösteriyor.
- Fırsat tarafında, satışlardaki sert düşüşe rağmen brüt marjın %18,6’ya, FAVÖK marjının da %34,6’ya yükselmesi dikkat çekiyor. Bu marjlar sürdürülebilirse şirket daha düşük satış hacmiyle dahi güçlü operasyonel sonuç üretebilir.
- Net zararın 87,8 milyon TL’ye gerilemesi olumlu; ancak bu iyileşmenin önemli bölümünde 1,2 milyar TL’lik net parasal pozisyon etkisinin rolü bulunuyor.
- Net borcun 10,3 milyar TL’ye inmesi destekleyici olsa da borçluluk hâlâ yüksek ve özkaynaklar -1,3 milyar TL ile negatif.
- Satışların enflasyonun gerisinde kalması, şirketin reel olarak küçüldüğünü gösteriyor. Bu nedenle yeni dönemlerde filo büyüklüğü, kira gelirleri, araç başına gelir ve finansman maliyeti yakından takip edilmeli.
- Çeyreklik veri seti sınırlı olduğu için kısa vadeli ivme hakkında kesin hüküm vermek yerine bir sonraki ara dönem raporunda satış ve FAVÖK marjlarının korunup korunmadığını beklemek daha sağlıklı olacaktır.
Sonuç olarak BORLS’de operasyonel kârlılık görünümü iyileşmiş, zarar belirgin şekilde azalmış ve net borç gerilemiş durumda. Buna karşılık satış daralması, yüksek borçluluk ve negatif özkaynaklar şirketin risk profilini yüksek tutuyor. Kalıcı bir yatırım hikâyesi için yalnızca TAS 29 kaynaklı net parasal kazanç değil, faaliyetlerden sürdürülebilir net kâr ve pozitif özkaynak üretimi görülmesi gerekiyor.
Yatırım tavsiyesi değildir.