
Açılış
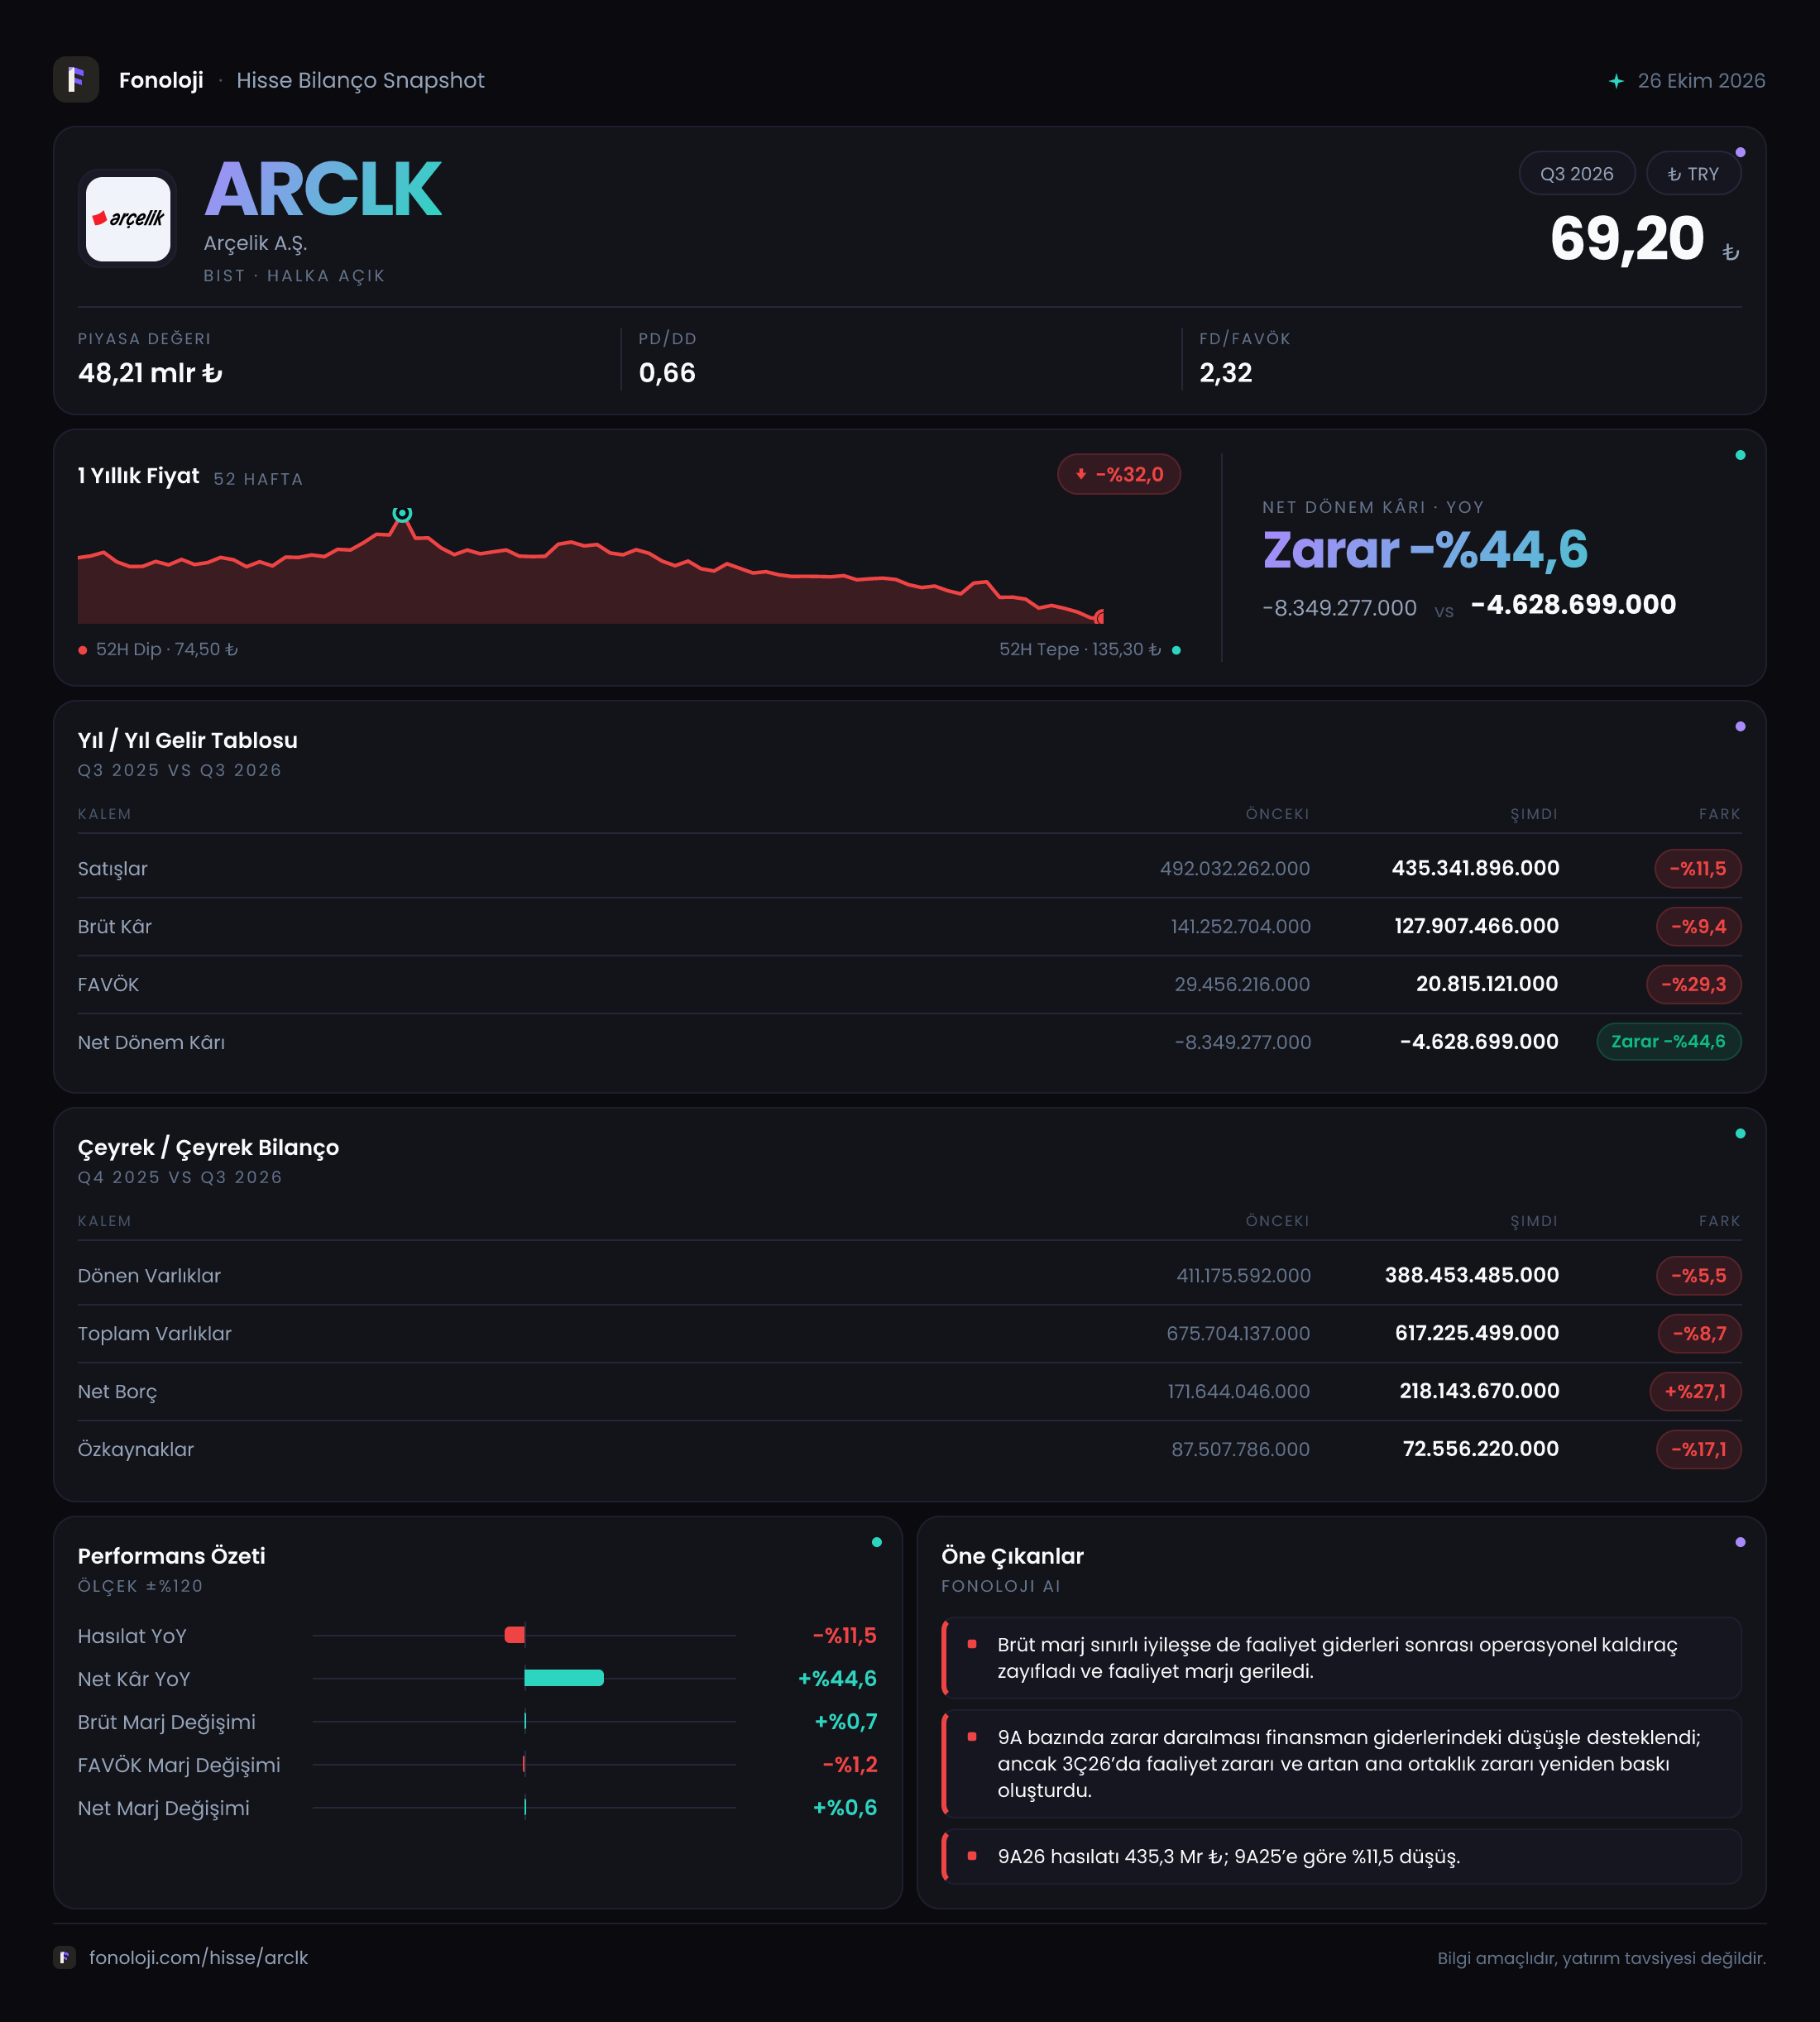
Arçelik, beyaz eşya ve dayanıklı tüketim ürünlerinde geniş coğrafi erişime sahip, ancak yüksek rekabet, zayıf tüketici talebi ve finansman maliyetlerinden doğrudan etkilenen bir şirket. 2026/9 döneminde ana mesaj, satışlardaki daralmanın brüt kâra aynı ölçüde yansımamasına rağmen operasyonel kârlılığın belirgin biçimde baskı altında kalmasıdır. Şirketin net dönem zararı geçen yılın aynı dönemine göre iyileşmiş olsa da bilanço tarafında net borcun artması ve özkaynakların gerilemesi yatırımcı açısından daha dikkatli okunması gereken tabloyu oluşturuyor. Kısacası, gelir tablosunda zarar azaltılmış, fakat bilanço henüz aynı ölçüde güçlenmemiş durumda.
Satış Hikayesi
Arçelik’in satışları %11,5 gerileyerek 435,3 milyar TL’ye indi. Geçen yılın aynı döneminde satışlar 492,0 milyar TL seviyesindeydi. Türkiye’de %30’un üzerinde seyreden enflasyon ortamında nominal satışların çift haneli düşmesi, yalnızca hacim kaybına değil, reel anlamda da belirgin bir daralmaya işaret ediyor. Şirketin satışları enflasyonun üzerinde büyümek bir yana, nominal olarak küçülmüş durumda; bu da fiyat artışlarının talep zayıflığını telafi edemediğini gösteriyor.
Bu düşüşü sadece tüketici talebiyle açıklamak doğru olmaz. Dayanıklı tüketim ürünlerinde yüksek faizler, ertelenen konut ve mobilya harcamaları, Avrupa’daki zayıf ekonomik aktivite ve yoğun fiyat rekabeti satış performansını baskılayabilir. Arçelik’in çok coğrafyalı yapısı, tek bir pazara bağımlılığı azaltan önemli bir avantaj olsa da küresel beyaz eşya talebindeki yavaşlama şirketi yine de etkiliyor.
Çeyreklik karşılaştırma açısından elimizde yalnızca 2025/9 dönemine ait 161,4 milyar TL satış verisi bulunuyor. 2026/9’un karşılaştırılabilir tek çeyrek satış rakamı paylaşılmadığı için güncel çeyrekte satışların hız kazanıp kazanmadığını veya ivme kaybedip kaybetmediğini kesin biçimde söylemek mümkün değil. Bu nedenle çeyreklik toparlanma iddiası yerine, mevcut kümülatif verideki reel daralmaya odaklanmak gerekiyor.
Brüt kârın satışlardan daha sınırlı gerilemesi ise ürün karması, fiyatlama veya maliyet yönetimi açısından belirli bir direnç olduğunu gösteriyor. Ancak bu olumlu sinyal, faaliyet giderlerinin ve finansman yükünün baskısını telafi etmeye yetmemiş.
Kârlılık
Brüt kâr %9,4 düşerek 127,9 milyar TL’ye geriledi. Buna karşın brüt kâr marjı, geçen yılki yaklaşık %28,7’den %29,4’e yükseldi. Yaklaşık 0,7 puanlık bu iyileşme, satışlardaki küçülmeye rağmen ürün fiyatlama ve doğrudan maliyet tarafında şirketin tamamen kontrol kaybetmediğini düşündürüyor. Ancak marj artışının sınırlı kalması, maliyet baskısının hâlâ önemli olduğunu gösteriyor.
Asıl zayıflık FAVÖK seviyesinde görülüyor. FAVÖK %29,3 gerileyerek 20,8 milyar TL’ye indi. FAVÖK marjı da yaklaşık %6,0’dan %4,8’e geriledi. Başka bir ifadeyle Arçelik, her 100 TL’lik satıştan geçen yıl yaklaşık 6 TL operasyonel nakit kârlılık üretirken bu dönemde yaklaşık 4,8 TL üretebildi. Brüt marjın yükseldiği bir ortamda FAVÖK marjının düşmesi, pazarlama, satış, genel yönetim ve diğer faaliyet giderlerinin satışlara göre daha hızlı arttığını veya operasyonel ölçek avantajının zayıfladığını gösteriyor.
Bu tablo, satış hacmindeki düşüşün sabit giderleri yeterince aşağı çekemediği klasik bir faaliyet kaldıracı etkisine işaret ediyor. Arçelik’in satışları toparlanırsa sabit giderlerin daha geniş bir ciro tabanına yayılması marjları destekleyebilir; fakat satışlar zayıf kalırsa operasyonel kârlılık üzerindeki baskı sürebilir.
Net dönem zararı 8,3 milyar TL’den 4,6 milyar TL’ye geriledi. Zararın %44,6 azalması olumlu görünse de şirket hâlâ net zarar üretiyor. Net zarar marjı geçen yıl yaklaşık -%1,7 iken bu dönemde -%1,1’e iyileşti. Dolayısıyla kârlılıkta bir toparlanma var, ancak bu henüz sürdürülebilir ve güçlü bir net kâr görünümüne dönüşmüş değil.
Bilanço Sağlığı
Toplam varlıklar %8,7 azalarak 617,2 milyar TL’ye geriledi. Dönen varlıklar %5,5 düşüşle 388,5 milyar TL’ye, duran varlıklar ise %13,5 düşüşle 228,8 milyar TL’ye indi. Varlık tabanındaki küçülme; kur etkileri, enflasyon muhasebesi, elden çıkarmalar, amortismanlar veya işletme sermayesi kullanımındaki değişimlerden etkilenmiş olabilir. Verilen özet, bu hareketin hangi kalemlerden kaynaklandığını ayrıştırmaya izin vermiyor.
Daha kritik gelişme net borcun %27,1 artarak 218,1 milyar TL’ye çıkması. Aynı dönemde özkaynaklar %17,1 gerileyerek 72,6 milyar TL’ye düşmüş. Böylece net borç/toplam varlık oranı yaklaşık %35,3, özkaynakların toplam varlıklara oranı ise yalnızca %11,8 seviyesinde bulunuyor. Bu yapı, şirketin bilançosunda borç finansmanının ağırlığının arttığını ve sermaye tamponunun daraldığını gösteriyor.
Net borcun FAVÖK’e oranı yaklaşık 10,5 kat seviyesinde. Bu oldukça yüksek bir oran; ancak burada FAVÖK’ün ara dönem verisi olması, enflasyon muhasebesi etkileri ve sektörün çok uluslu yapısı nedeniyle oranı tek başına kesin bir ödeme gücü göstergesi olarak değerlendirmemek gerekir. Yine de operasyonel kârlılık mevcut seviyede kalırsa borcun azaltılması zorlaşır. Faiz ve kur hareketleri, net zararın yeniden genişlemesine neden olabilecek başlıca riskler arasında.
Net Parasal Pozisyon (TAS 29)
Arçelik’in net parasal pozisyon kazancı 15,6 milyar TL oldu; geçen yılki 16,0 milyar TL’ye göre düşüş sınırlı, yaklaşık %2,4 seviyesinde. Enflasyon muhasebesi altında parasal yükümlülükleri parasal varlıklarından yüksek olan şirketler, yüksek enflasyon ortamında net parasal kazanç yazabilir. Bu kazanç, borçların reel değerindeki aşınmanın muhasebe etkisini yansıtır.
Ancak net parasal pozisyon kazancı faaliyet performansının yerine geçmez. Arçelik bu kalemden önemli bir destek almasına rağmen 4,6 milyar TL net zarar açıklıyor. Bu durum, operasyonel FAVÖK’ün, finansman giderlerinin ve diğer muhasebe kalemlerinin şirketin nihai kârlılığını belirlemeye devam ettiğini gösteriyor. TAS 29 etkisi zararı azaltmış olabilir; fakat şirketin temel faaliyetlerinin henüz yeterince güçlü olmadığını unutmamak gerekir.
Yatırımcı için Ne Anlama Geliyor?
Arçelik’te yatırım tezinin olumlu tarafı, satışlardaki daralmaya rağmen brüt marjın korunması ve net zararın geçen yıla göre azaltılması. Talep koşulları normalleşir, satış hacmi toparlanır ve faaliyet giderleri kontrol altına alınırsa düşük FAVÖK marjı yeniden genişleyebilir. Küresel marka gücü ve geniş operasyon ağı da uzun vadeli toparlanma için önemli avantajlar.
Buna karşılık mevcut veriler, kısa vadede temkinli olmayı gerektiriyor:
- Satışlar %11,5 gerileyerek enflasyon karşısında reel olarak belirgin biçimde küçüldü.
- FAVÖK %29,3 azaldı ve marj yaklaşık 1,2 puan daraldı.
- Net borç 218,1 milyar TL’ye çıkarak özkaynakların yaklaşık 3 katına ulaştı.
- Özkaynaklardaki %17,1’lik gerileme, bilanço tamponunun zayıfladığını gösteriyor.
- Net zarar azalsa da şirket henüz kâra geçmiş değil.
Bu nedenle yatırımcı için en önemli takip noktaları, gelecek dönemlerde satış hacminin toparlanıp toparlanmadığı, FAVÖK marjının yeniden %6 ve üzeri seviyelere yaklaşıp yaklaşmadığı, net borcun azaltılıp azaltılamadığı ve finansman giderlerinin net kâr üzerindeki etkisi olacaktır. Mevcut tablo, operasyonel toparlanma potansiyeli taşısa da yüksek kaldıraç nedeniyle risk-getiri dengesinin henüz rahat bir seviyeye gelmediğini gösteriyor.
Yatırım tavsiyesi değildir.