
Açılış
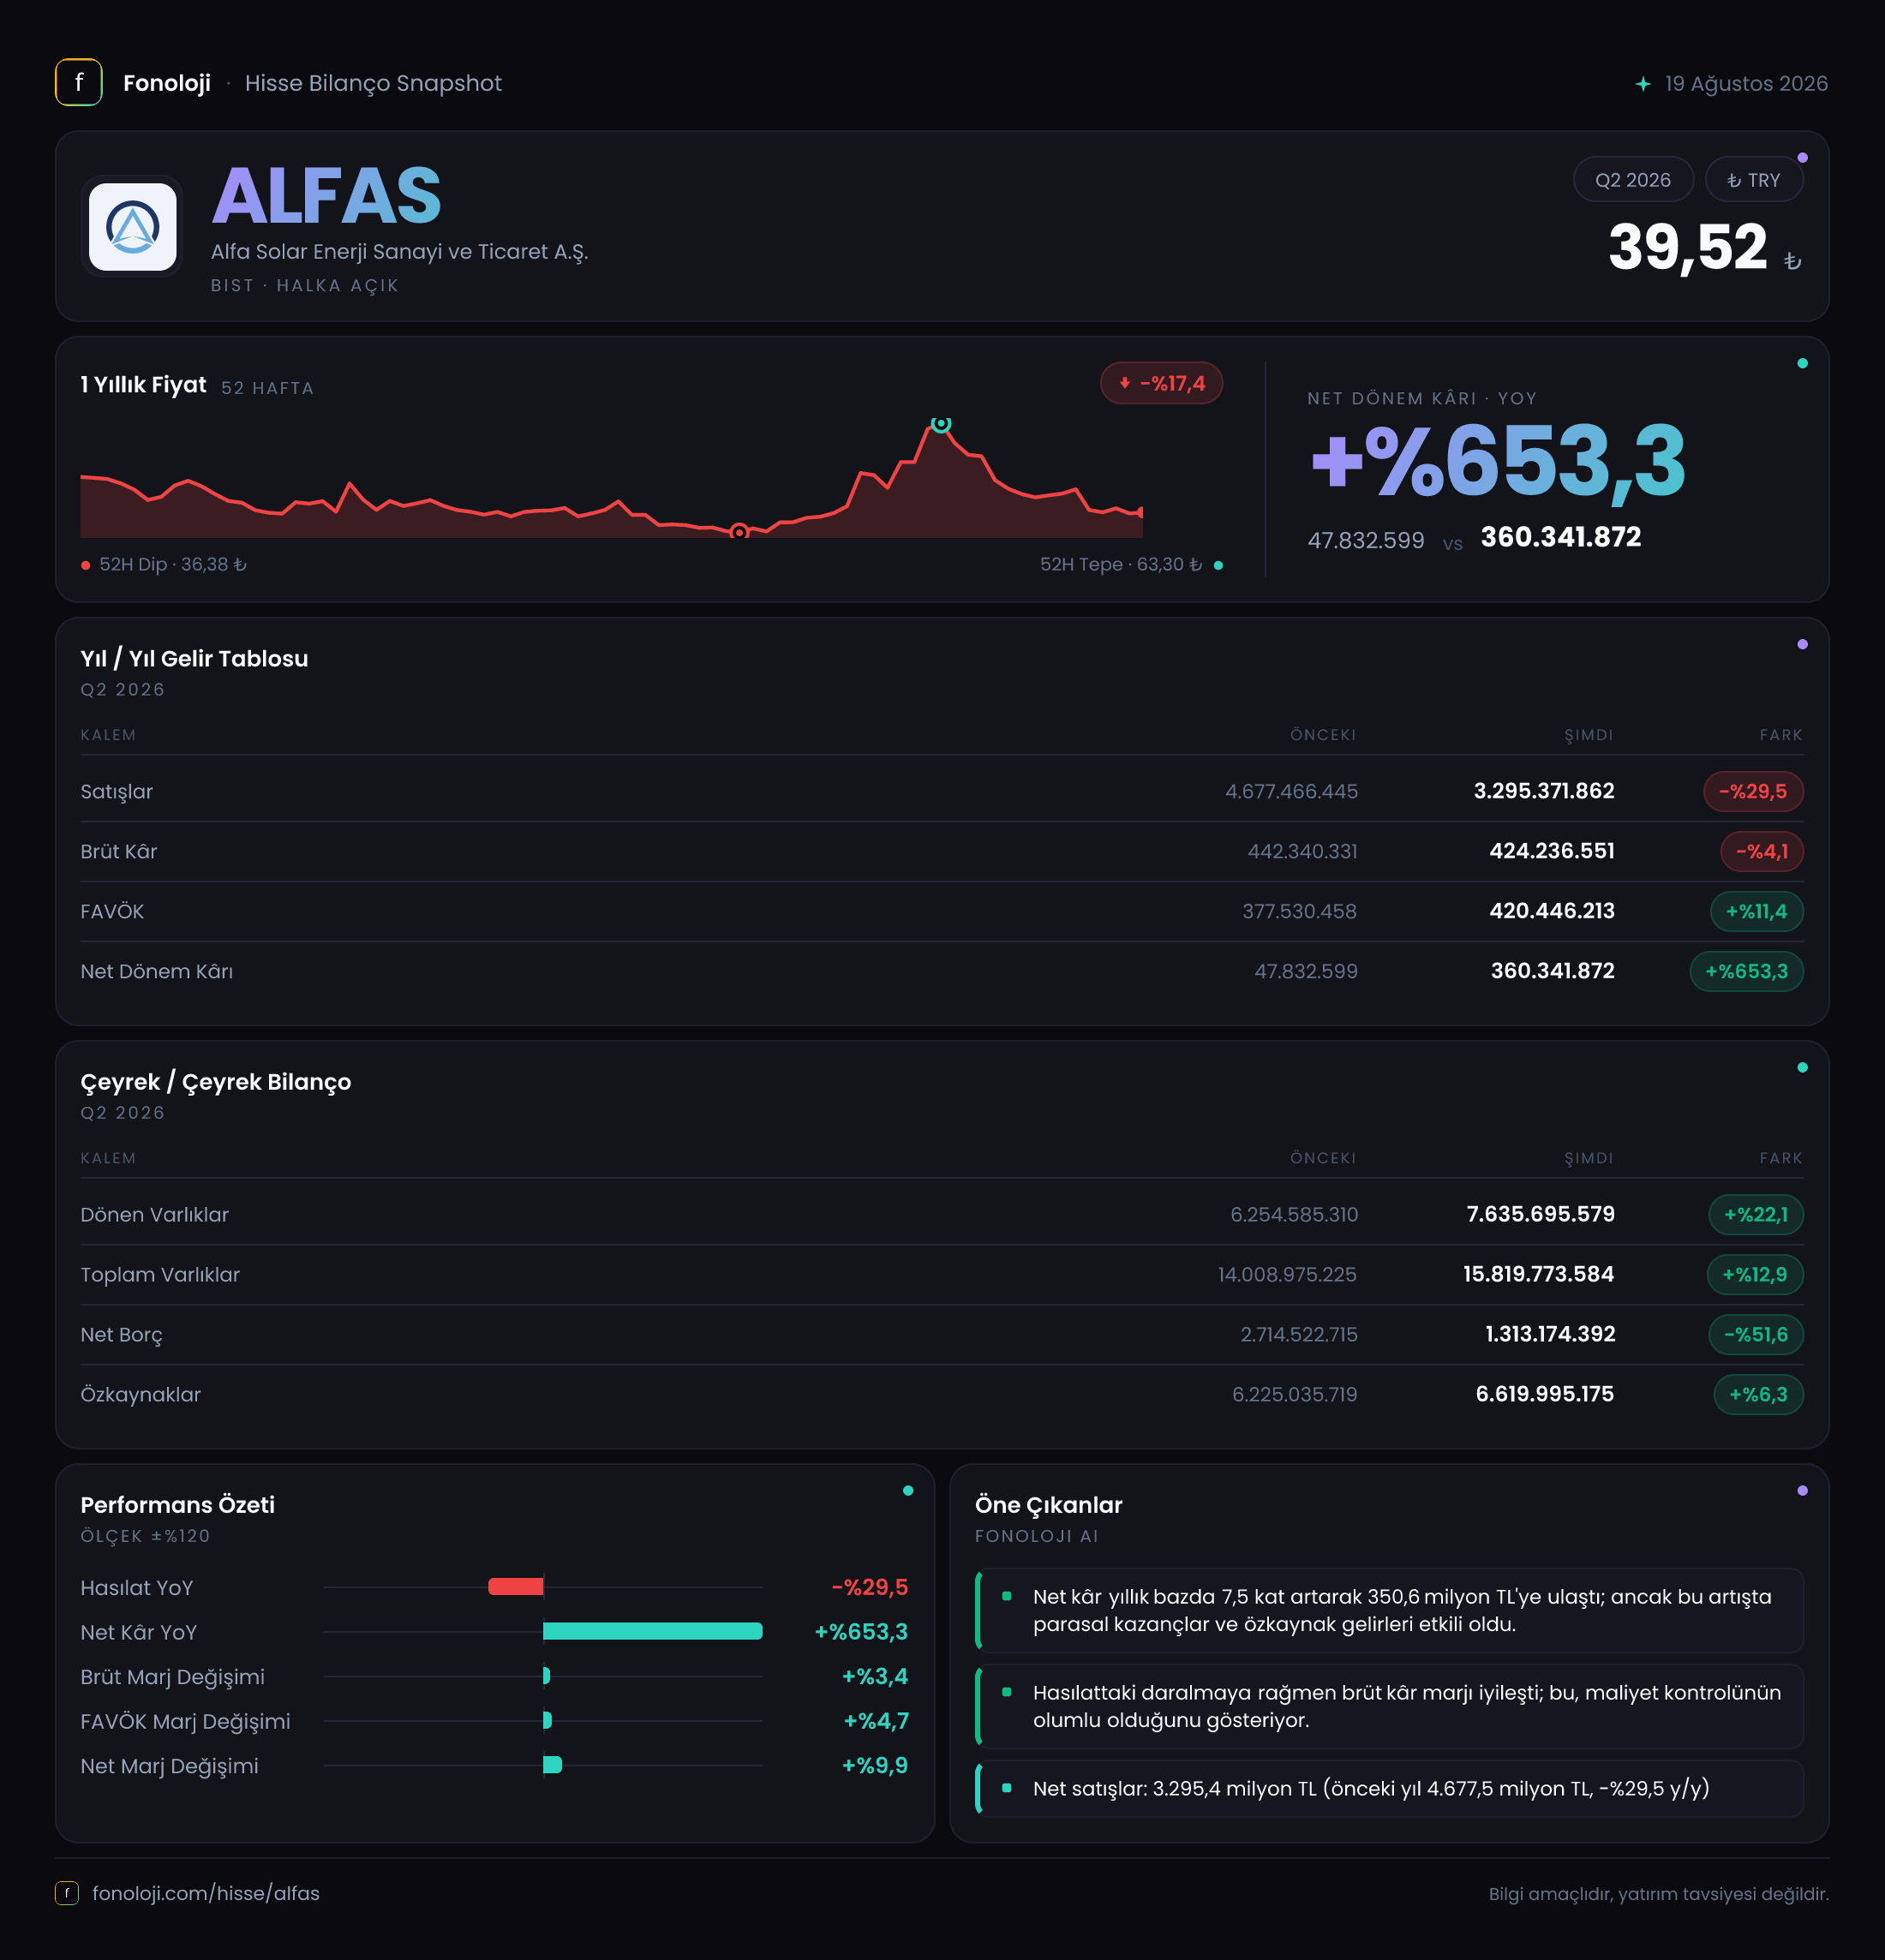
Alfa Solar Enerji, güneş paneli üretimi ve güneş enerjisi çözümleri alanında faaliyet gösteren, performansı hem panel fiyatları hem de iç ve dış talep koşullarına duyarlı bir şirket. 2026/6AB sonuçlarının ana mesajı, satışlardaki belirgin daralmaya rağmen marjların ve bilanço kalitesinin güçlenmesi. Şirketin satışları geçen yılın aynı dönemine göre %29,5 azalarak 3,3 milyar TL’ye gerilerken, FAVÖK %11,4 artışla 420,4 milyon TL’ye, net dönem kârı ise 360,3 milyon TL’ye ulaştı. Bununla birlikte net kârdaki güçlü sıçramanın önemli bölümü operasyonel büyümeden değil, enflasyon muhasebesi kapsamında oluşan net parasal pozisyon katkısından geliyor.
Satış Hikayesi
Alfa Solar’ın satışları geçen yılın aynı dönemindeki 4,7 milyar TL’den 3,3 milyar TL’ye indi. Nominal olarak 1,4 milyar TL’lik bu düşüş, yalnızca satış hacmi açısından değil, şirketin faaliyet gösterdiği güneş paneli pazarındaki fiyat baskısı ve talep koşulları açısından da dikkat çekici. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak %29,5 gerilemesi, reel bazda çok daha belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle şirket, fiyat artışlarını satış gelirlerine yansıtmanın ötesinde, satış hacmi veya ürün fiyatlaması tarafında baskı yaşamış görünüyor.
Ancak satışlardaki düşüş, brüt kâra aynı ölçüde yansımadı. Brüt kâr 442,3 milyon TL’den 424,2 milyon TL’ye gerileyerek yalnızca %4,1 düşüş gösterdi. Bu tablo, satış hacmi zayıflarken ürün karması, maliyet yönetimi veya düşük maliyetli stokların katkısıyla brüt kârlılığın korunduğunu düşündürüyor. Satışlardaki her 100 TL’lik gelirin geçen yıl yaklaşık 9,4 TL’si brüt kâr olarak kalırken, bu dönemde söz konusu tutar 12,9 TL’ye yükseldi.
Çeyreklik gelir trendi paylaşılmadığı için, satışlardaki baskının yılın ikinci çeyreğinde hızlanıp hızlanmadığını veya ilk çeyreğe kıyasla toparlanma yaşanıp yaşanmadığını söylemek mümkün değil. Bu nedenle önümüzdeki raporda özellikle satışların çeyrekten çeyreğe yönü, ihracat-iç pazar kırılımı ve panel fiyatlarının seyri izlenmeli.
Kârlılık
Kârlılık tarafında finansal görünüm satışlardan çok daha güçlü. Brüt kâr marjı %9,4’ten %12,9’a çıkarak yaklaşık 3,4 puan iyileşti. Satışlar daralırken marjın yükselmesi, şirketin her bir liralık satıştan daha yüksek katkı ürettiğini gösteriyor. Bu gelişme, panel üretiminde maliyetlerin satış fiyatlarına göre daha hızlı gerilemiş olabileceğine veya daha kârlı ürün ve müşteri gruplarının toplam içindeki payının artmış olabileceğine işaret eder.
FAVÖK ise 377,5 milyon TL’den 420,4 milyon TL’ye yükseldi. Böylece FAVÖK marjı %8,0’den %12,7’ye çıktı. Satışların yaklaşık %30 düştüğü bir dönemde FAVÖK’ün çift haneli artması, operasyonel giderlerin ve üretim maliyetlerinin sıkı biçimde yönetildiğini gösteren olumlu bir sinyal. Bununla birlikte verilen veride FAVÖK, brüt kâra oldukça yakın ve bu dönem brüt kârın yalnızca yaklaşık 4,9 milyon TL altında bulunuyor. Bu nedenle kullanılan FAVÖK tanımının, faaliyet giderlerinin sınıflandırılmasının ve tek seferlik kalemlerin ayrıca incelenmesi gerekir; bu rakamlar doğrudan şirketin tüm operasyonel gider yapısının tamamen ortadan kalktığı şeklinde okunmamalı.
Net dönem kârı ise 47,8 milyon TL’den 360,3 milyon TL’ye yükselerek %653,3 arttı. Net kâr marjı da yaklaşık %1,0’dan %10,9’a çıktı. Ancak bu artışın kalıcı operasyonel kârlılık olarak değerlendirilmesi erken olur. Net parasal pozisyon, geçen yıl 134,8 milyon TL gider yaratırken bu dönemde 310,6 milyon TL gelir sağladı. İki dönem arasındaki yaklaşık 445,4 milyon TL’lik değişim, net kârdaki iyileşmenin en önemli açıklaması. Dolayısıyla operasyonel sonuçlar belirgin biçimde iyileşse de net kâr artışının tamamını şirketin ana faaliyetlerindeki sürdürülebilir büyümeye bağlamak doğru olmaz.
| KPI | 2026/6AB | Geçen yıl aynı dönem | Yorum | |---|---:|---:|---| | Satışlar | 3,3 mlr TL | 4,7 mlr TL | Nominal ve reel açıdan zayıf görünüm | | Brüt kâr marjı | %12,9 | %9,4 | Yaklaşık 3,4 puan iyileşme | | FAVÖK marjı | %12,7 | %8,0 | Maliyet ve gider kontrolü olumlu | | Net kâr marjı | %10,9 | %1,0 | TAS 29 katkısı belirleyici |
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha dengeli ve risk seviyesi azalmış bir görünüm sunuyor. Toplam varlıklar önceki yıl sonuna göre %12,9 artarak 15,8 milyar TL’ye yükseldi. Bu büyümenin ana kaynağı dönen varlıklar oldu; dönen varlıklar 6,3 milyar TL’den 7,6 milyar TL’ye çıkarak %22,1 arttı. Stoklar, ticari alacaklar ve nakit kalemlerinin detayları verilmediği için bu artışın ne kadarının likit, ne kadarının işletme sermayesine bağlı olduğu henüz net değil. Yine de yüksek enflasyon ortamında dönen varlıkların büyümesi, şirketin operasyonel kapasitesini ve kısa vadeli varlık tabanını genişlettiğini gösteriyor.
Duran varlıklar %5,5 artışla 8,2 milyar TL’ye yükselirken, özkaynaklar 6,2 milyar TL’den 6,6 milyar TL’ye çıktı. Toplam varlıklar içindeki özkaynak payı yaklaşık %42 seviyesinde. Bu oran, şirket bilançosunda önemli bir özkaynak tamponu bulunduğunu gösterse de toplam yükümlülüklerin yaklaşık 9,2 milyar TL olduğu anlaşılmalı; borçların vadesi ve niteliği konusunda ayrıntılı veri bulunmadığından finansal riskin tüm resmini görmek için dipnotlar gerekli.
En olumlu gelişme net borçta yaşandı. Net borç 2,7 milyar TL’den 1,3 milyar TL’ye gerileyerek %51,6 azaldı. Net borç/FAVÖK oranı, dönemsel FAVÖK baz alındığında yaklaşık 3,1 kat seviyesinde; geçen yıl aynı dönem verisiyle bu oran yaklaşık 7,2 kat olurdu. Ancak FAVÖK’ün altı aylık dönem verisi olması nedeniyle bu oran yıllıklandırılmadan temkinli yorumlanmalı. Yine de borçtaki 1,4 milyar TL’lik düşüş, faiz ve likidite riskini önceki yıla göre belirgin biçimde azaltıyor.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında net parasal pozisyon, enflasyon muhasebesi uygulanan Türkiye şirketlerinde net kârın yorumlanması açısından kritik bir kalem. Alfa Solar’da bu kalem geçen yıl 134,8 milyon TL giderden, bu dönem 310,6 milyon TL gelire döndü. Bu değişim net kârı güçlü biçimde destekledi.
Net parasal pozisyon geliri, tek başına şirketin kasasına aynı tutarda nakit girdiği anlamına gelmez. Yüksek parasal yükümlülük taşıyan şirketler, enflasyon ortamında bu kalemden gelir yazabilir; çünkü parasal borçların reel değeri azalır. Ancak bu etki, faaliyet performansından farklı ve dönemsel muhasebe etkisine açık bir sonuçtur. Bu nedenle Alfa Solar’ın 360,3 milyon TL’lik net kârı değerlendirilirken, operasyonel FAVÖK ile TAS 29 katkısı birbirinden ayrılmalı. Önümüzdeki dönemlerde net parasal pozisyon gelirinin azalması halinde net kâr, operasyonel performans güçlü kalsa bile daha düşük görünebilir.
Yatırımcı için Ne Anlama Geliyor?
Alfa Solar’ın bu dönemki resmi iki farklı hikâyeyi aynı anda anlatıyor:
- Olumlu taraf: Satış daralmasına rağmen brüt ve FAVÖK marjları iyileşti.
- Olumlu taraf: Net borç %51,6 azalarak bilanço üzerindeki finansal baskıyı düşürdü.
- Olumlu taraf: Özkaynaklar büyüdü ve toplam varlık tabanı güçlendi.
- Dikkat edilmesi gereken taraf: Satışlar, %30’un üzerinde enflasyonun yaşandığı ortamda nominal olarak bile geriledi.
- Dikkat edilmesi gereken taraf: Net kâr artışında 310,6 milyon TL’lik net parasal pozisyon geliri belirleyici oldu.
- Belirsizlik: Çeyreklik veri olmadığı için marj iyileşmesinin kalıcı mı yoksa dönemsel mi olduğu henüz test edilemedi.
Sonraki finansal raporlarda yatırımcıların özellikle satışların çeyreklik toparlanıp toparlanmadığına, dönen varlık artışının stok ve alacaklardan mı oluştuğuna, FAVÖK marjının korunup korunmadığına ve net parasal pozisyon katkısının faaliyet kârına oranına bakması gerekir. Mevcut veriler, borçluluğu azalan ve operasyonel marjları güçlenen, ancak satış büyümesi ve net kâr kalitesi açısından daha fazla kanıta ihtiyaç duyan bir Alfa Solar tablosu ortaya koyuyor. Yatırım tavsiyesi değildir.