
Açılış
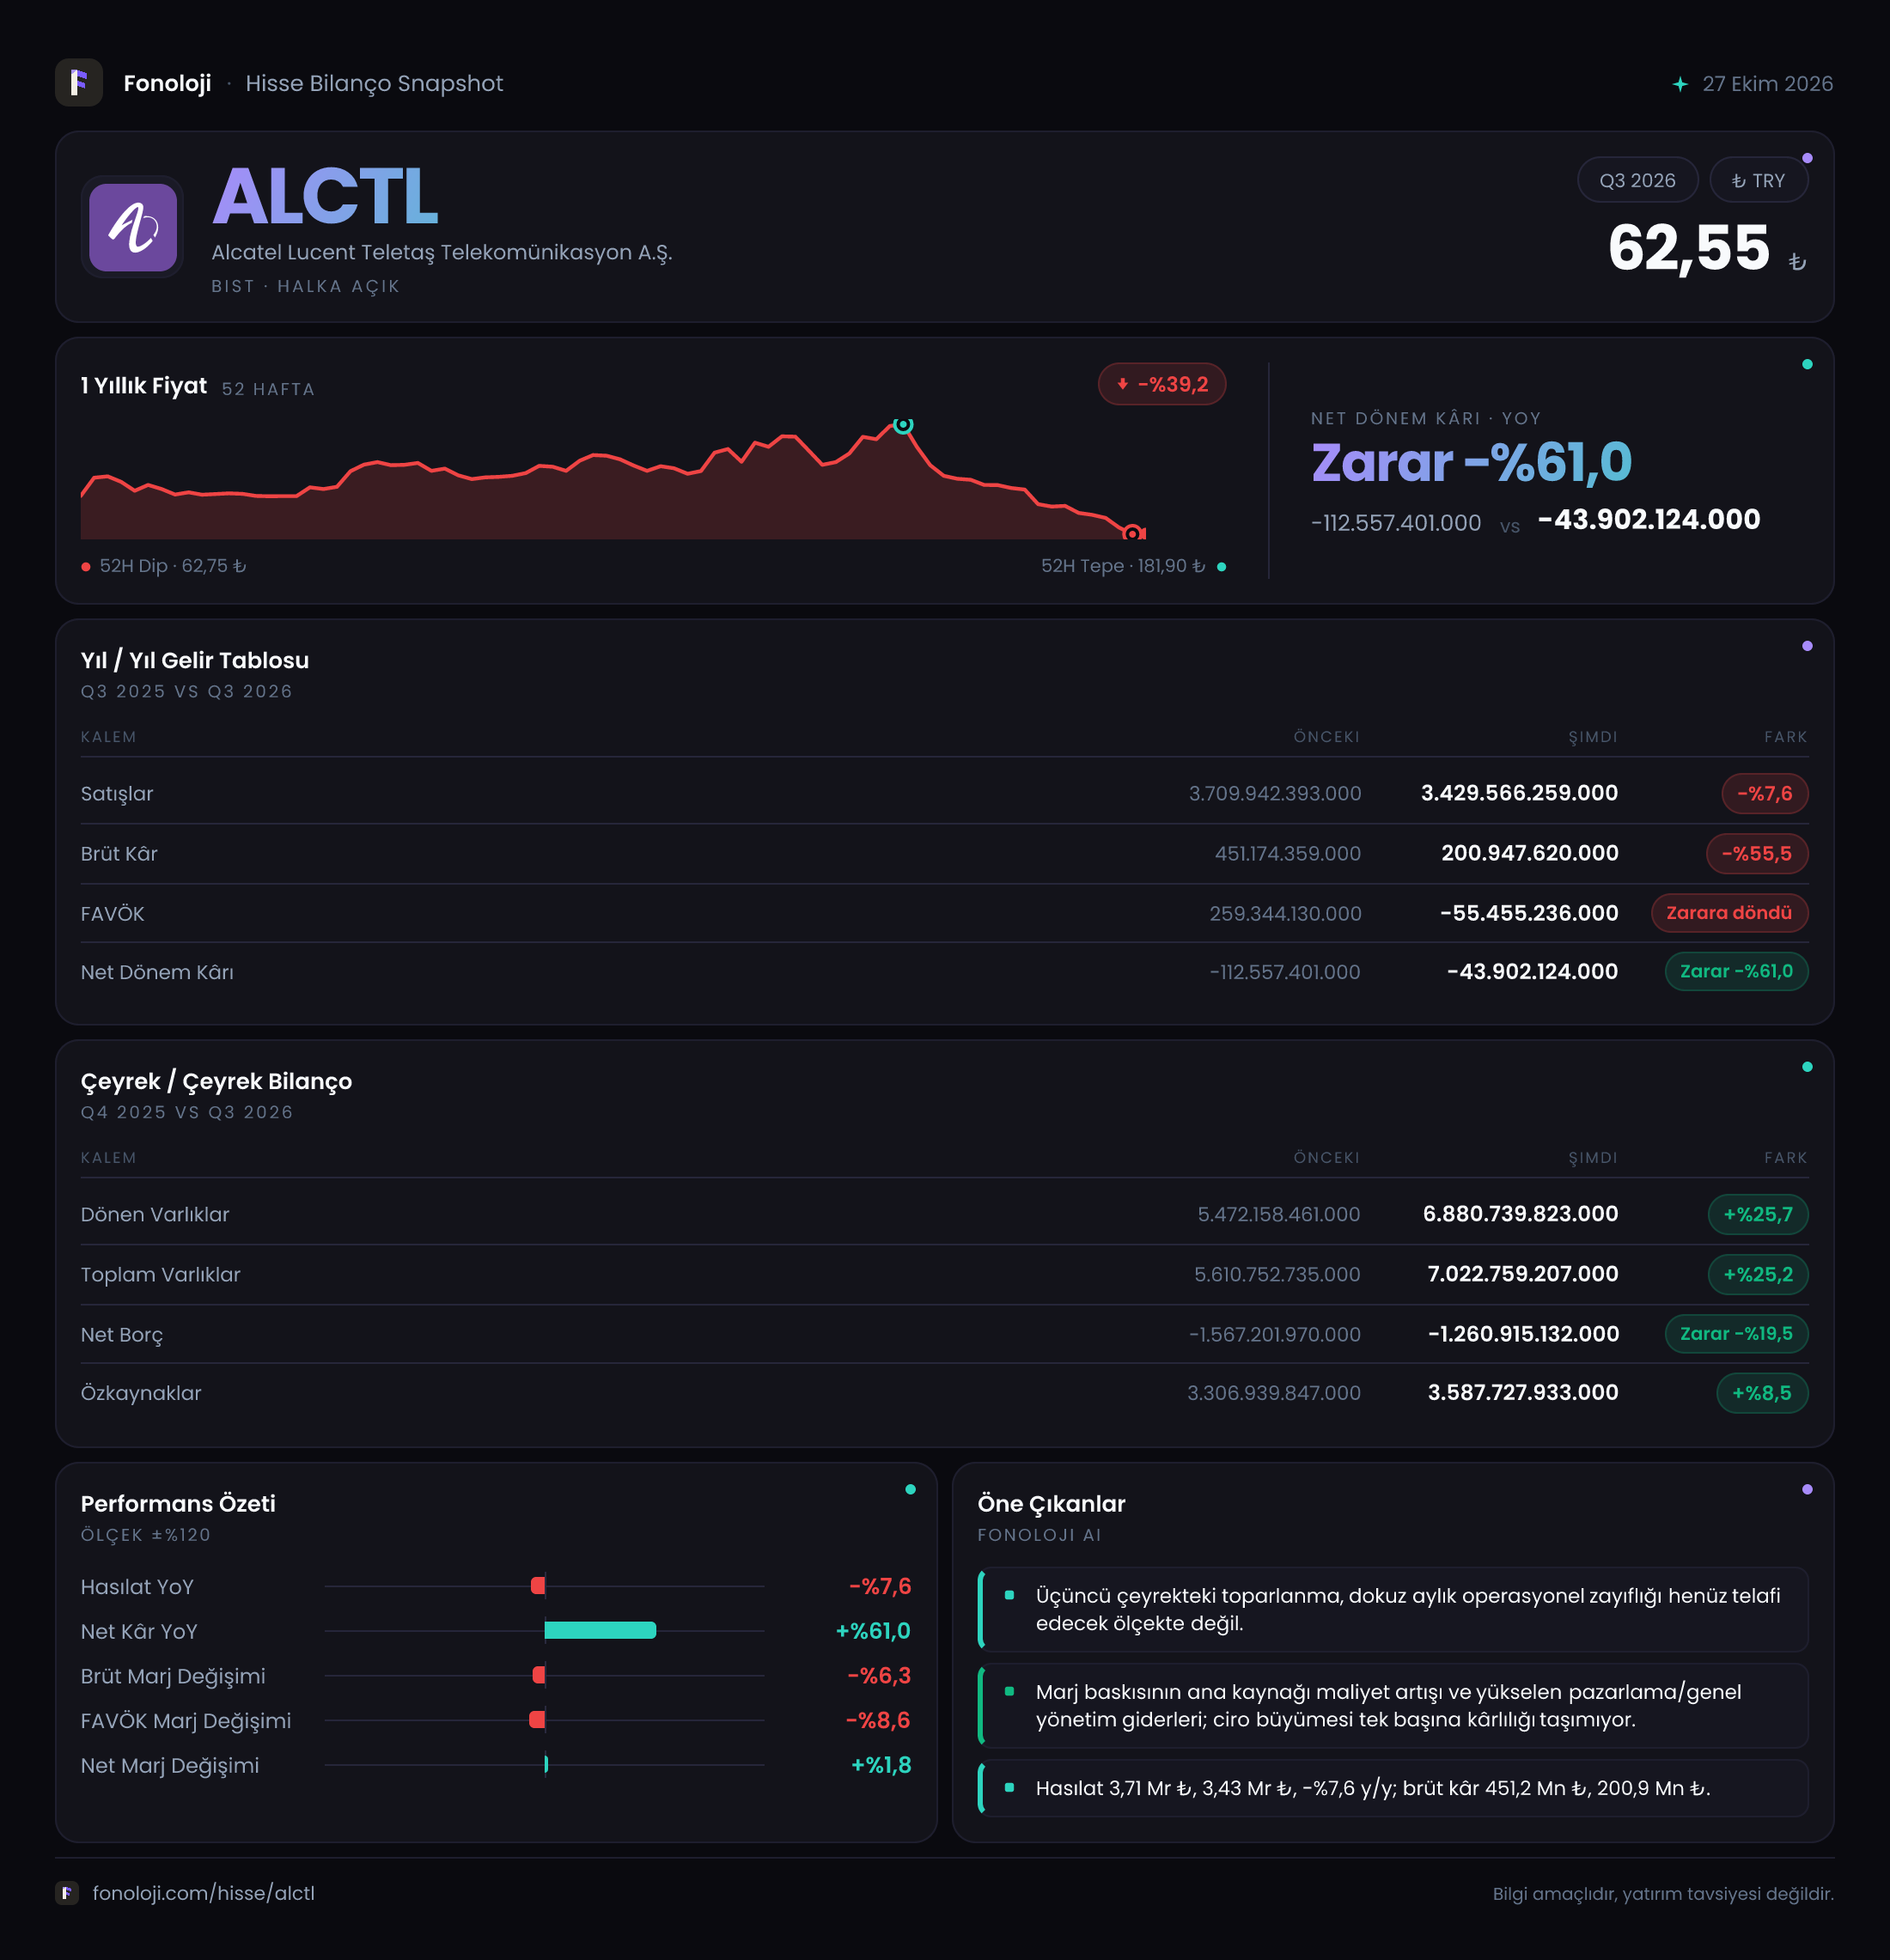
Alcatel Lucent Teletaş, telekomünikasyon altyapısına yönelik ürün ve çözümler sunan, faaliyetleri büyük ölçüde kurumsal ve operatör yatırımlarına bağlı bir şirket. 2026/9AB sonuçlarının ana mesajı, satışlardaki sınırlı gerilemeden çok kârlılık tarafındaki sert bozulma. Satışlar geçen yılın aynı dönemine göre %7,6 azalırken, brüt kâr %55,5, FAVÖK ise %121,4 geriledi ve faaliyet düzeyinde zarar oluştu. Buna karşın şirketin bilançosu hâlâ net nakit pozisyonunda; dönem net zararı da geçen yılki zarara göre daraldı.
Burada önemli bir ayrım var: Gelir tablosu dokuz aylık ara dönem performansını gösterirken, bilanço rakamları önceki yıl sonuyla karşılaştırılıyor. Ayrıca paylaşılan çeyreklik veriler, son çeyrekte satış ve net kârın önceki yılın aynı çeyreğine göre iyileştiğine işaret ediyor. Dolayısıyla ALCTL’de faaliyet kârlılığı ile dönemsel net sonuç arasında belirgin bir ayrışma bulunuyor.
Satış Hikayesi
Şirketin 2026/9AB satışları 3,4 milyar TL seviyesinde gerçekleşti. Bu rakam, geçen yılın aynı dönemindeki 3,7 milyar TL’ye kıyasla %7,6 düşüş anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların azalması, reel anlamda daha güçlü bir daralmaya işaret eder. Başka bir ifadeyle, şirket yalnızca fiyat artışlarının gerisinde kalmamış; satış hacmi, proje teslimatları veya ürün karması açısından da baskı yaşamış olabilir. Veride bu düşüşün hangi kalemden kaynaklandığı ayrıştırılmadığı için, doğrudan hacim kaybı veya müşteri bazlı sorun sonucu çıkarmak mümkün değil.
Çeyreklik görünüm ise daha olumlu bir tablo sunuyor. Son çeyrek satışları 2025/9’daki 1,4 milyar TL’den 2026/9’da 1,6 milyar TL’ye yükselmiş; artış oranı yaklaşık %14,3. Bu, yıllıklandırılmış enflasyonun altında kalsa da dokuz aylık toplam satış düşüşüne kıyasla toparlanma sinyali veriyor. Ancak tek çeyreklik yükselişin kalıcı bir trende dönüşüp dönüşmediğini söylemek için önümüzdeki dönemlerde satışların hem nominal hem de reel bazda izlenmesi gerekiyor.
Satış tarafında yatırımcı açısından kritik nokta, büyümenin yalnızca ciroda değil, kârlı projelerde ortaya çıkması. Zira bu dönemde gelirlerdeki sınırlı gerileme, brüt kâr ve FAVÖK’te çok daha sert düşüşlere dönüşmüş durumda. Bu da şirketin proje maliyetleri, ürün karması, fiyatlama gücü veya teslimat zamanlaması bakımından baskı altında kaldığını gösteriyor.
Kârlılık
ALCTL’nin 2026/9AB brüt kârı 200,9 milyon TL oldu. Geçen yıl aynı dönemdeki 451,2 milyon TL brüt kâra göre düşüş %55,5. Satışlara oranlandığında brüt kâr marjı yaklaşık %5,9 seviyesine geriledi; önceki dönemde bu oran yaklaşık %12,2 idi. Yani şirket her 100 TL’lik satıştan geçen yıl yaklaşık 12,2 TL brüt kâr üretirken, bu dönemde yalnızca 5,9 TL brüt kâr üretebildi.
Asıl kırılma FAVÖK tarafında görülüyor. Geçen yıl 259,3 milyon TL olan FAVÖK, bu dönemde 55,5 milyon TL zarara döndü. FAVÖK marjı da yaklaşık %7,0’dan -%1,6’ya geriledi. Bu değişim, sadece satışların azalmasıyla açıklanamayacak kadar sert. Brüt kârdaki gerileme, operasyonel giderlerin satışlara oranla yüksek kalması veya düşük marjlı projelerin ağırlık kazanması faaliyet kârlılığını aşağı çekmiş olabilir. Veriler, ancak bu ihtimalleri gösteriyor; gider kırılımı paylaşılmadığı için belirli bir kalem hakkında kesin hüküm vermek mümkün değil.
Net dönem zararı ise geçen yılki 112,6 milyon TL’den 43,9 milyon TL’ye daraldı. Yüzde olarak zarar %61,0 azalmış görünüyor. Ancak bu iyileşme, faaliyet kârlılığının düzeldiği anlamına gelmiyor; çünkü FAVÖK negatif. Finansal gelirler, kur etkileri, vergi kalemleri veya diğer faaliyet dışı unsurlar net zararın daralmasına katkı sağlamış olabilir.
Çeyreklik net kâr verisi daha güçlü: 2025/9’da 17,3 milyon TL olan çeyreklik net kâr, 2026/9’da 93,2 milyon TL’ye yükselmiş. Bu gelişme, son çeyrekte dönemsel olarak daha iyi bir finansal sonuç alındığını gösteriyor. Fakat dokuz aylık toplam net sonuç hâlâ 43,9 milyon TL zarar olduğundan, bu çeyreklik iyileşmenin tüm yıl performansını kalıcı biçimde değiştirdiğini söylemek için erken.
Bilanço Sağlığı
Şirketin toplam varlıkları önceki yıl sonundaki 5,6 milyar TL’den 7,0 milyar TL’ye yükselerek %25,2 arttı. Artışın neredeyse tamamı dönen varlıklardan geliyor: dönen varlıklar 5,5 milyar TL’den 6,9 milyar TL’ye çıktı ve %25,7 yükseldi. Duran varlıklar ise yalnızca %2,5 artarak 142,0 milyon TL’ye ulaştı. Bu yapı, şirketin sermaye yoğun uzun vadeli yatırımlardan ziyade işletme sermayesi, ticari alacaklar veya stok gibi kısa vadeli kalemlerde büyüdüğünü düşündürüyor; ancak alt kırılım olmadığı için kesin kaynak belirtilemez.
Özkaynaklar 3,3 milyar TL’den 3,6 milyar TL’ye yükselerek %8,5 arttı. Böylece özkaynakların toplam varlıklara oranı yaklaşık %59’dan %51’e geriledi. Bu hâlâ bilançonun önemli bir bölümünün özkaynaklarla finanse edildiğini gösterse de, varlık büyümesinin özkaynak artışından daha hızlı olması finansal yapının göreceli olarak zayıfladığını anlatıyor.
Net borç kalemi negatif: şirketin -1,3 milyar TL net borcu, pratikte yaklaşık 1,3 milyar TL net nakit taşıdığı anlamına geliyor. Ancak önceki yıl sonundaki -1,6 milyar TL’ye kıyasla net nakit tamponu 300 milyon TL azalmış. Bu, hâlâ güçlü bir likidite avantajı olmakla birlikte, nakit pozisyonunun dönem içinde bir miktar kullanıldığını gösteriyor. FAVÖK negatif olduğu için net borç/FAVÖK rasyosu anlamlı biçimde hesaplanamaz; borçluluk değerlendirmesinde şu aşamada net nakit seviyesinin korunup korunmadığı daha önemli.
Net Parasal Pozisyon (TAS 29)
Paylaşılan veride net parasal pozisyon kalemi için bu döneme veya geçen yılın aynı dönemine ait bir tutar bulunmuyor. Bu nedenle ALCTL’nin enflasyon muhasebesinden kaynaklanan parasal kazanç ya da kaybının net kâra katkısını nicel olarak hesaplamak mümkün değil.
TAS 29 açısından bu eksiklik önemli. Net parasal pozisyon, şirketin parasal varlıklarının ve parasal yükümlülüklerinin enflasyon karşısındaki dengesine bağlı olarak net kârı yukarı veya aşağı çekebilir. Özellikle şirketin net nakit taşıdığı bir yapıda, yüksek enflasyon ortamı parasal varlıkların reel değerini aşındırabilir ve finansal tablolarda parasal kayıp yaratabilir. Ancak ALCTL için bu etkinin yönünü ve büyüklüğünü, ilgili dipnot veya detaylı finansal tablo olmadan kesinleştirmek mümkün değil. Bu nedenle 43,9 milyon TL’lik net zararı yalnızca operasyonel performansla açıklamak doğru olmaz.
Yatırımcı için Ne Anlama Geliyor?
ALCTL’nin yatırım hikâyesi şu anda iki farklı yüz taşıyor:
- Fırsat tarafında, şirket net nakit pozisyonunu koruyor ve son çeyrekte satışlar %14,3, net kâr ise 17,3 milyon TL’den 93,2 milyon TL’ye yükselmiş durumda.
- Risk tarafında, dokuz aylık satışlar enflasyonun altında kalırken brüt marj %12,2’den %5,9’a, FAVÖK marjı ise %7,0’dan -%1,6’ya gerilemiş. Faaliyet kârlılığı toparlanmadan net kârdaki iyileşmenin sürdürülebilirliği sınırlı kalabilir.
- Bilançodaki yaklaşık 1,3 milyar TL net nakit, şirketi yüksek faiz ve borçlanma riskine karşı koruyor; ancak net nakdin önceki yıl sonuna göre azalması izlenmeli.
- Önümüzdeki dönemlerde yatırımcıların özellikle brüt marjın yeniden yükselip yükselmediğine, FAVÖK’ün pozitife dönüp dönmediğine, satış büyümesinin enflasyonu aşıp aşmadığına ve net nakit seviyesinin korunup korunmadığına bakması gerekiyor.
Özetle, son çeyrekteki toparlanma olumlu olsa da mevcut finansal tablo henüz güçlü bir operasyonel dönüşüm göstermiyor. ALCTL için temel katalizör, daha yüksek satıştan çok bu satışların yeniden sağlıklı marjlarla gerçekleştirilmesi olacak. Yatırım tavsiyesi değildir.