
Açılış
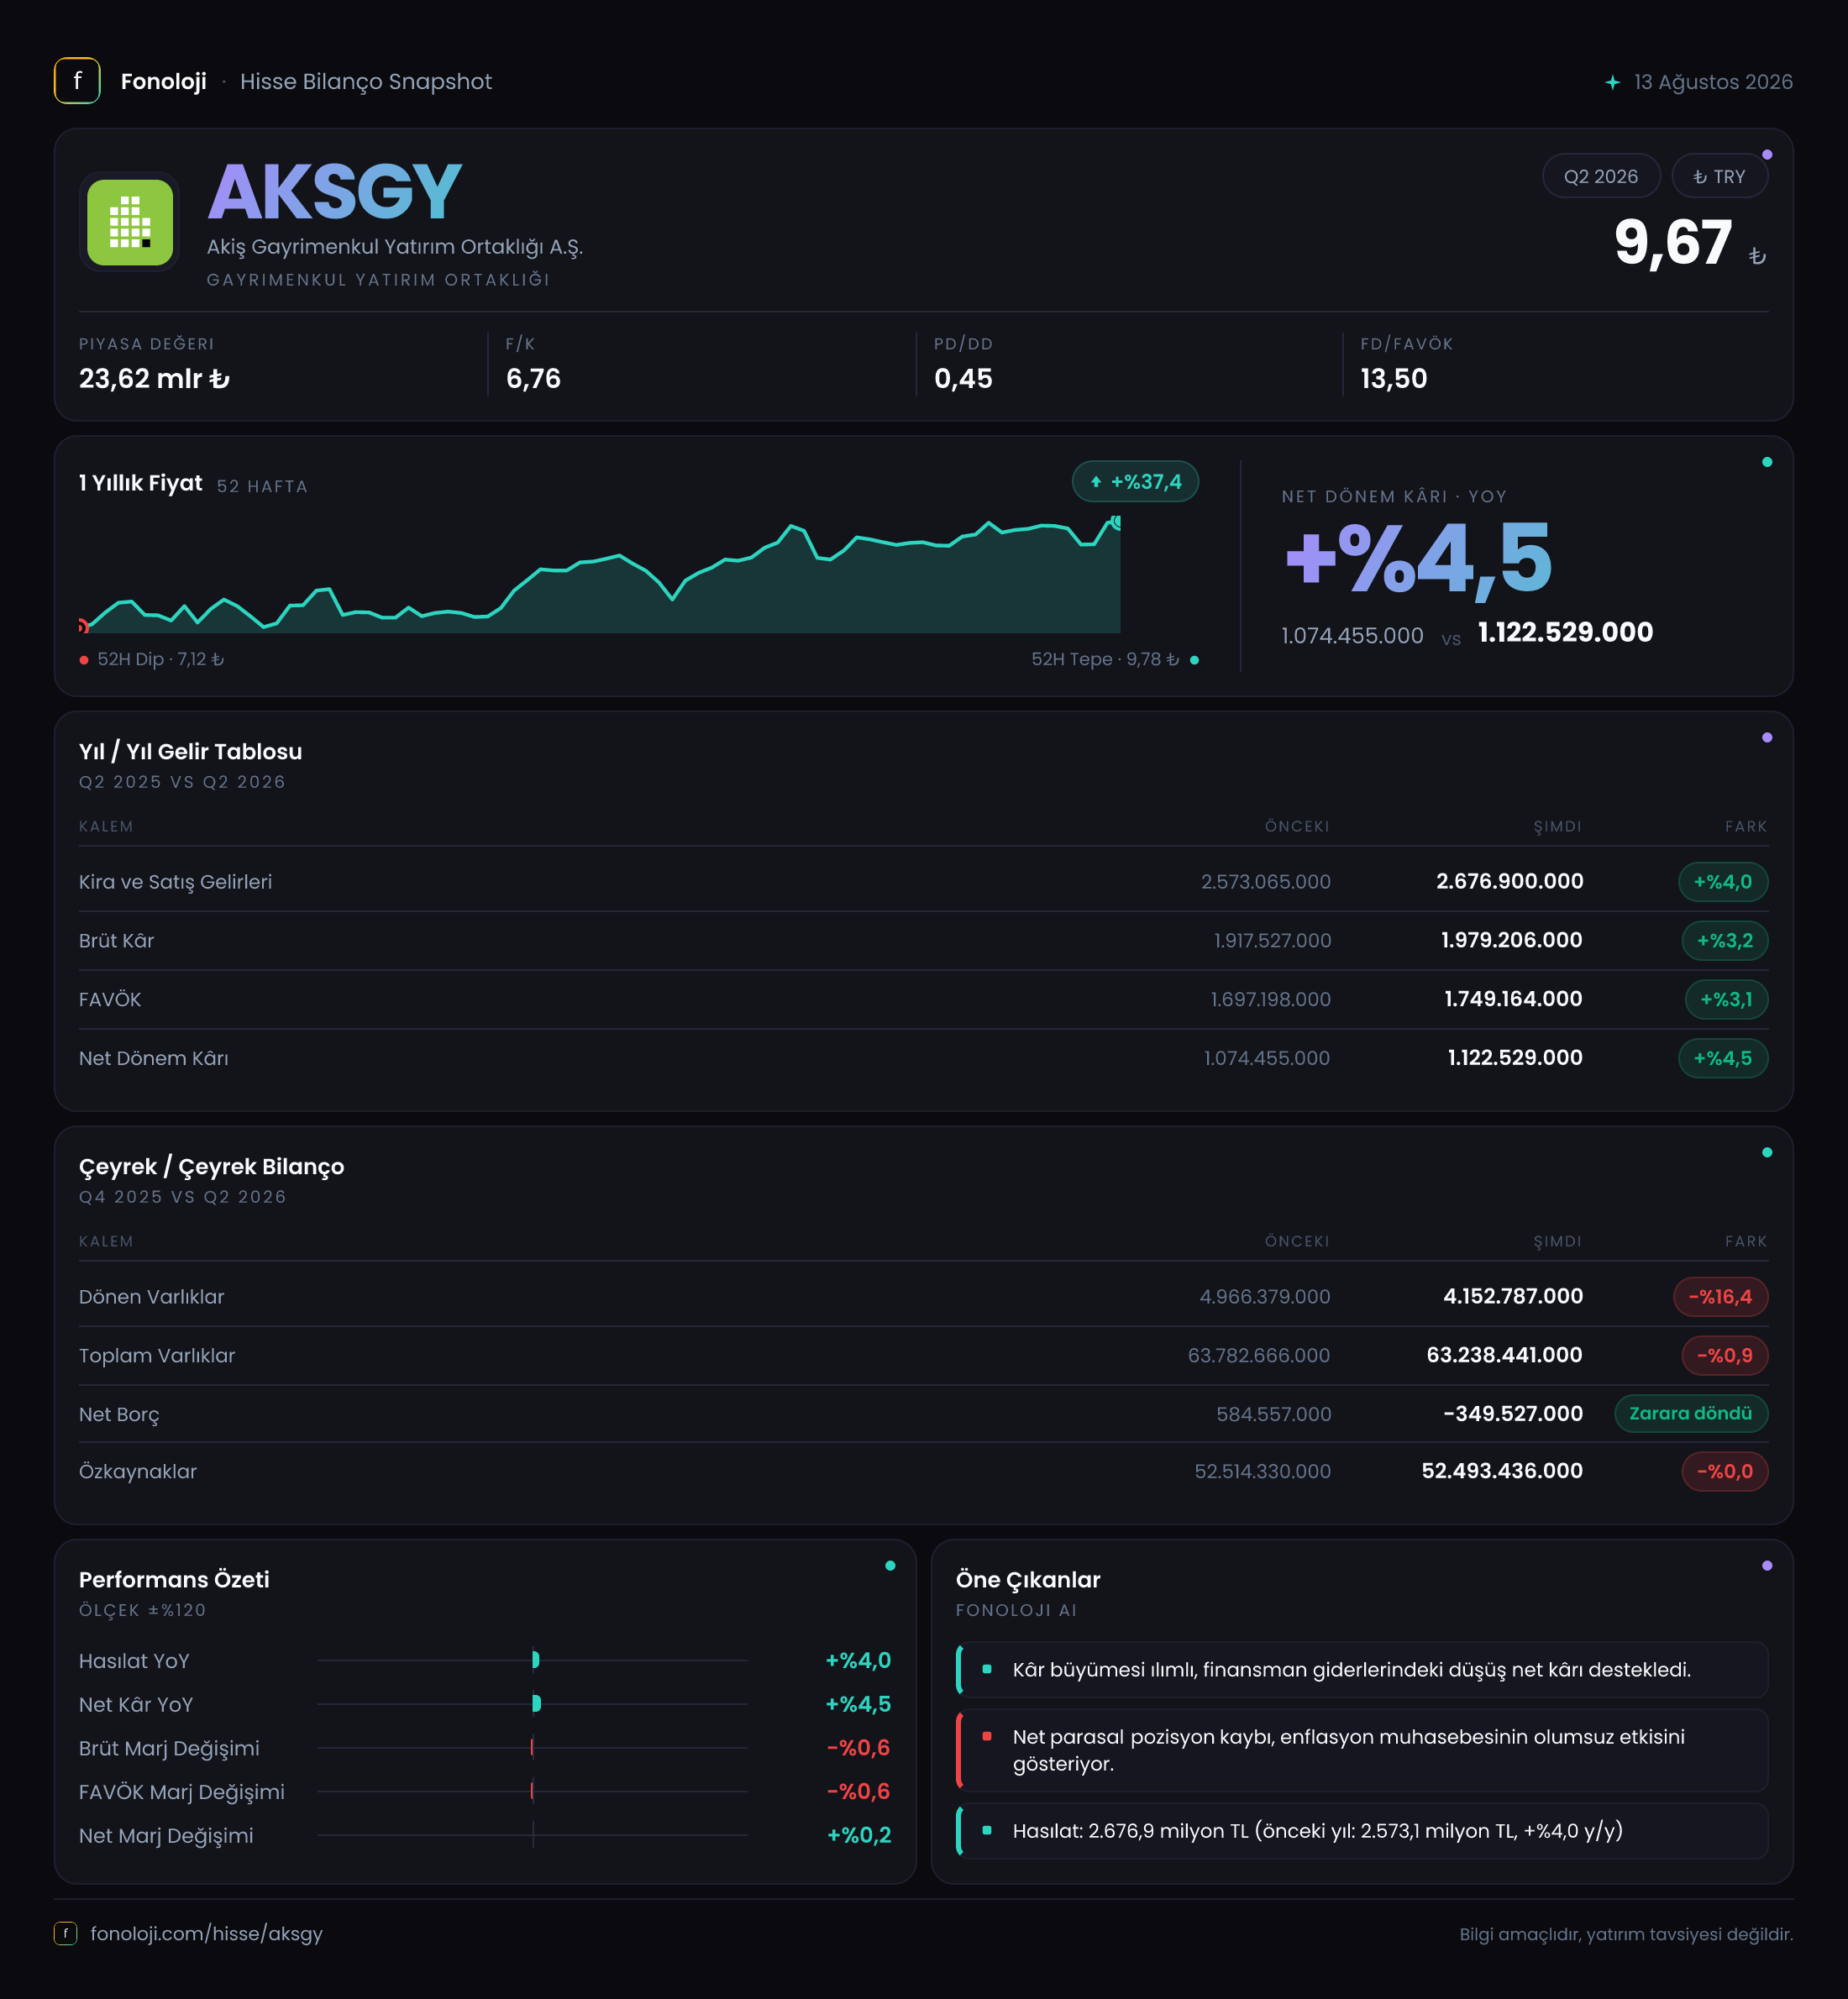
AKSGY, gayrimenkul portföyünden elde ettiği gelirlerle faaliyet gösteren bir gayrimenkul yatırım ortaklığı. 2026’nın ilk altı ayında şirketin finansal görünümü, nominal olarak büyümenin sürdüğünü ancak bu büyümenin yüksek enflasyon ortamında reel açıdan yeterince güçlü olmadığını gösteriyor. Satışlar 2,7 milyar TL’ye, FAVÖK 1,7 milyar TL’ye, net dönem kârı ise 1,1 milyar TL’ye ulaştı. Buna karşılık net parasal pozisyonun geçen yılki güçlü katkıdan bu dönemde 60 milyon TL’lik zarara dönmesi, kârlılığın niteliğini ve sürdürülebilirliğini daha yakından izlemeyi gerektiriyor.
Satış Hikayesi
AKSGY’nin satışları geçen yılın aynı dönemine göre %4 artarak 2,7 milyar TL’ye yükseldi. İlk bakışta artış olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu büyüme şirketin gelirlerinin reel olarak daraldığına işaret ediyor. Başka bir ifadeyle şirket, nominal olarak daha yüksek gelir elde etse de bu artış genel fiyat seviyesindeki yükselişin gerisinde kalmış durumda.
Bu tablo gayrimenkul şirketleri açısından özellikle önemli. Kira gelirleri, ticari alan dolulukları, kira yenileme oranları ve portföydeki varlıkların değerleme etkileri satış performansını belirliyor. Ancak mevcut veride satışların hangi kalemlerden oluştuğu, kira gelirlerinin ne kadar arttığı veya portföy değerleme gelirlerinin etkisi ayrıştırılmıyor. Bu nedenle satış büyümesinin operasyonel kira performansından mı, tek seferlik işlemlerden mi kaynaklandığını kesin biçimde söylemek mümkün değil.
Brüt kâr da satışlara paralel şekilde %3,2 artarak 2,0 milyar TL’ye çıktı. Satışlardaki %4’lük artışa karşılık brüt kârdaki büyümenin %3,2’de kalması, maliyetlerin gelirlerden biraz daha hızlı yükseldiğini gösteriyor. Bununla birlikte şirketin brüt kâr marjı yaklaşık %74 seviyesinde korunuyor. Bu yüksek oran, gayrimenkul işletme modelinin güçlü kârlılık yapısını yansıtıyor; ancak marjın önceki döneme kıyasla belirgin biçimde genişlemediği de görülüyor.
Çeyreklik veri paylaşılmadığı için satışların 2026’nın ilk çeyreğinden ikinci çeyreğine nasıl ilerlediğini değerlendiremiyoruz. Bu nedenle yılın ikinci yarısında kira güncellemeleri, doluluk oranları, yeni kiralama faaliyetleri ve portföydeki varlıkların gelir üretme kapasitesi takip edilmelidir.
Kârlılık
AKSGY’nin FAVÖK’ü geçen yılın aynı dönemine göre %3,1 artarak 1,7 milyar TL’ye yükseldi. Satışlara oranlandığında FAVÖK marjı yaklaşık %63 seviyesinde gerçekleşiyor. Geçen yıl aynı dönemde bu marj yaklaşık %64-65 bandındaydı. Dolayısıyla şirketin operasyonel kârlılığı yüksek kalmaya devam etse de marj tarafında sınırlı bir baskı bulunuyor.
Bu gelişme, satışların enflasyonun gerisinde kalmasıyla birlikte değerlendirildiğinde daha anlamlı hale geliyor. Şirket mevcut gelir tabanından yüksek oranda FAVÖK üretmeyi sürdürüyor; ancak maliyetlerdeki artışları tamamen kiralara veya satış fiyatlarına yansıtamadığı bir dönem yaşanmış görünüyor. Gayrimenkul şirketlerinde bu baskı; bakım-onarım giderleri, enerji ve işletme maliyetleri, yönetim giderleri veya kiracı karmasındaki değişimlerden kaynaklanabilir. Veride ayrıntılı gider kırılımı olmadığı için neden konusunda kesin bir çıkarım yapmak mümkün değil.
Net dönem kârı %4,5 artarak 1,1 milyar TL’ye ulaştı. Buna rağmen net kâr marjı yaklaşık %41 seviyesinde kalıyor ve operasyonel kârlılık marjının belirgin biçimde altında bulunuyor. Bu fark, finansman giderleri, amortisman, vergi ve enflasyon muhasebesi etkilerinin faaliyet kârından net kâra geçişte rol oynadığını gösteriyor.
| Gösterge | 2026/6AB | Geçen yıl aynı dönem | Yorum | |---|---:|---:|---| | Satışlar | 2,7 mlr TL | 2,6 mlr TL | Nominal büyüme %4, enflasyonun gerisinde | | Brüt kâr marjı | %74 | Yaklaşık %73 | Yüksek ve büyük ölçüde korunmuş | | FAVÖK marjı | %63 | Yaklaşık %64-65 | Sınırlı operasyonel marj baskısı | | Net kâr marjı | %41 | Yaklaşık %41-42 | Net parasal pozisyon etkisine duyarlı |
Bilanço Sağlığı
Bilanço, şirketin borçluluk açısından güçlü bir konumda olduğunu gösteriyor. Toplam varlıklar yıl sonuna göre %0,9 gerileyerek 63,2 milyar TL’ye inse de duran varlıklar %0,5 artışla 59,1 milyar TL’ye yükseldi. Bu görünüm, AKSGY bilançosunun esas olarak uzun vadeli gayrimenkul varlıklarına dayandığını teyit ediyor.
Dönen varlıkların 5,0 milyar TL’den 4,2 milyar TL’ye, yani %16,4 gerilemesi kısa vadeli likidite tarafında dikkat edilmesi gereken bir değişim. Bununla birlikte şirketin net borç pozisyonu bu riski önemli ölçüde dengeliyor. Net borç, yıl sonundaki 584,6 milyon TL’den negatif 349,5 milyon TL’ye dönmüş durumda. Negatif net borç, şirketin borcundan daha yüksek nakit ve nakit benzeri varlığa sahip olduğunu, başka bir ifadeyle yaklaşık 349,5 milyon TL net nakit taşıdığını gösteriyor.
Altı aylık FAVÖK’e göre net borç/FAVÖK oranı yaklaşık -0,2x seviyesinde. Bu oran, finansal borç baskısının oldukça sınırlı olduğunu ortaya koyuyor. Ancak dönen varlıklarındaki düşüş nedeniyle nakdin nerede tutulduğu, kısa vadeli yükümlülüklerin nasıl değiştiği ve nakit akışının faaliyetlerden ne ölçüde desteklendiği izlenmeli.
Özkaynaklar 52,5 milyar TL ile önceki yıl sonuna göre neredeyse değişmedi. Şirketin toplam varlıklarının yaklaşık %83’ünün özkaynaklarla finanse edilmesi güçlü bir sermaye yapısına işaret ediyor. Bununla birlikte altı aylık net kârın özkaynaklarda aynı ölçüde artış yaratmaması; temettü, diğer kapsamlı gelir veya muhasebe düzeltmeleri gibi kalemlerin etkisinin ayrıca incelenmesini gerektiriyor. Mevcut veride bu hareketlerin ayrıntısı bulunmuyor.
Net Parasal Pozisyon (TAS 29)
AKSGY’nin net parasal pozisyonu geçen yılın aynı dönemindeki 323,5 milyon TL gelirden, bu dönemde 60,0 milyon TL zarara dönmüş. Böylece net parasal pozisyon etkisi yaklaşık 383,5 milyon TL kötüleşmiş durumda. Bu, net kârın nominal olarak artmasına rağmen kârın enflasyon muhasebesinden aldığı desteğin ortadan kalktığını gösteriyor.
TAS 29 kapsamında parasal varlık ve parasal yükümlülüklerin enflasyon karşısındaki etkisi finansal tablolara yansıtılıyor. Net parasal pozisyon geliri, yüksek enflasyon ortamında şirketin parasal yükümlülüklerinin parasal varlıklarından daha yüksek olması veya bilanço yapısının buna benzer etki üretmesi halinde kâra katkı sağlayabilir. Bu dönemde ise AKSGY bu kalemden katkı alamamış, tersine 60 milyon TL gider yazmış.
Bu değişim, faaliyet performansındaki gerçek eğilimi okumayı daha önemli hale getiriyor. Net kâr artışı sınırlı olsa da bu artışın temelinde operasyonel büyümeden çok, diğer gelir-gider kalemlerinin etkisi bulunup bulunmadığı incelenmeli. Özellikle net parasal pozisyonun gelecek dönemlerde yeniden pozitife dönüp dönmeyeceği, kârın sürdürülebilirliği açısından kritik.
Yatırımcı için Ne Anlama Geliyor?
AKSGY’nin bilançosu güçlü, borçluluğu düşük ve operasyonel marjları yüksek bir şirket profili sunuyor. En önemli fırsatlar şunlar:
- Net nakit pozisyonu, faiz ve refinansman riskini sınırlıyor.
- Duran varlık ağırlıklı bilanço, gayrimenkul portföyünün uzun vadeli değer yaratma potansiyelini koruyor.
- Yaklaşık %63 FAVÖK marjı, şirketin mevcut gelir tabanından yüksek operasyonel kârlılık ürettiğini gösteriyor.
Buna karşılık temel risk, gelir ve kâr büyümesinin enflasyonun gerisinde kalması. Satışların %4, net kârın %4,5 artması nominal açıdan olumlu olsa da reel büyüme açısından zayıf bir tabloya işaret ediyor. Ayrıca dönen varlıklardaki %16,4’lük düşüş ile net parasal pozisyonun zarara dönmesi, likidite ve muhasebe etkilerinin birlikte izlenmesini gerektiriyor.
Önümüzdeki raporlarda yatırımcıların özellikle kira gelirlerinin büyümesine, doluluk oranlarına, FAVÖK marjının korunup korunmadığına, net nakit pozisyonunun devamına ve TAS 29 kaynaklı parasal kazanç/zararın yönüne bakması gerekiyor. Çeyreklik veri açıklanmadığı için operasyonel momentum konusunda daha net değerlendirme yapmak için bir sonraki ara dönem raporunu beklemek sağlıklı olacaktır.
Yatırım tavsiyesi değildir.