
Açılış
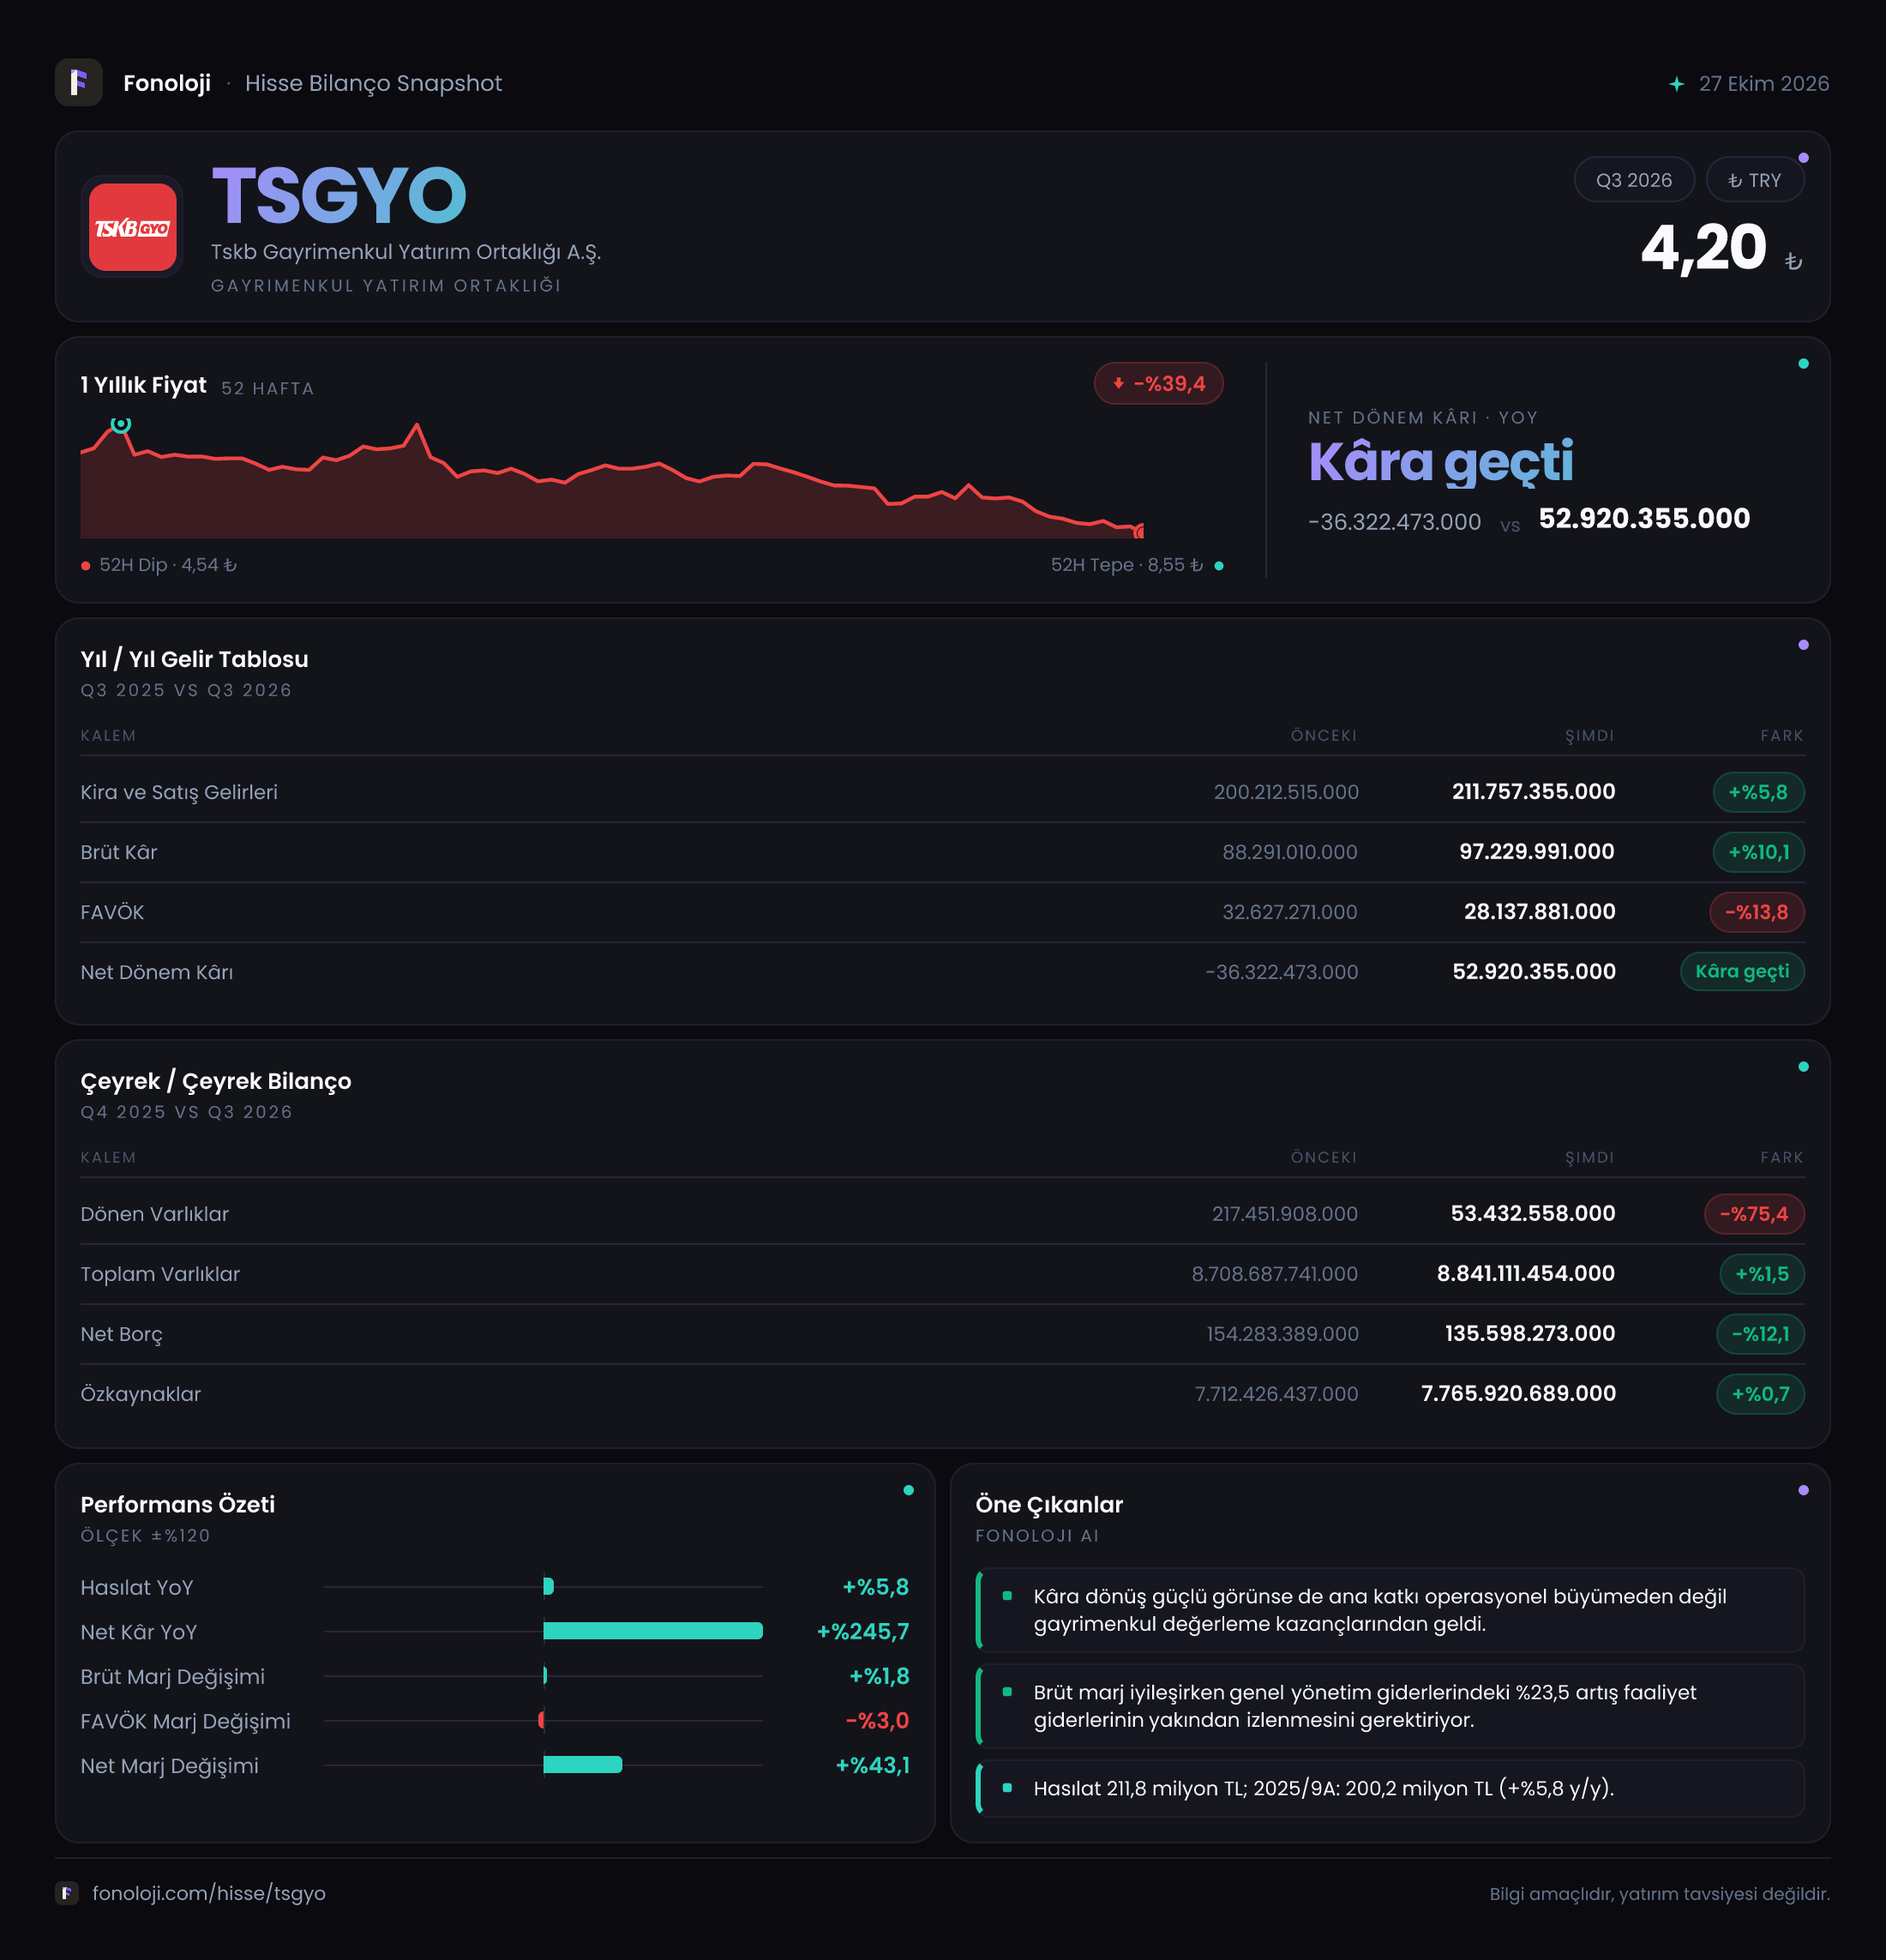
TSKB Gayrimenkul Yatırım Ortaklığı (TSGYO), ağırlıklı olarak gayrimenkul portföyü üzerinden gelir ve değer yaratmaya çalışan bir GYO olarak, 2026/9 ara döneminde operasyonel açıdan karışık, net kâr açısından ise belirgin biçimde toparlanan bir görünüm sundu. Satışlar nominal olarak %5,8 artarak 211,8 milyon TL’ye yükselirken, brüt kâr %10,1 büyüdü. Buna karşılık FAVÖK’ün %13,8 gerilemesi, ana faaliyetlerin kârlılığa dönüşmesinde baskı olduğunu gösteriyor. Net kârın geçen yılki 36,3 milyon TL zarardan 52,9 milyon TL kâra dönmesinde ise faaliyet performansından çok net parasal pozisyonun ve faaliyet dışı kalemlerin etkisi öne çıkıyor.
Satış Hikayesi
TSGYO’nun satışları, geçen yılın aynı dönemindeki 200,2 milyon TL’den 211,8 milyon TL’ye çıktı. Yüzde olarak bakıldığında bu artış olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, şirketin nominal satış büyümesi reel anlamda zayıf kalıyor. Başka bir ifadeyle, satışlar fiyat artışlarının gerisinde kalmış ve şirketin gelir üretme kapasitesi enflasyondan arındırıldığında daralmış olabilir.
Burada GYO’lar açısından önemli nokta, satış gelirlerinin niteliğidir. Veride kira gelirleri, proje satışları veya portföy değerleme gelirleri ayrıştırılmadığı için büyümenin hangi kalemden geldiğini kesin olarak söylemek mümkün değil. Ancak toplam satışlardaki %5,8’lik artış, portföyün gelir üretiminde güçlü bir ivmeye işaret etmiyor. Çeyreklik bazda yalnızca 2025/9 karşılaştırması bulunduğundan, 2026/6’dan 2026/9’a gelirlerin nasıl ilerlediğini değerlendirmek mümkün değil; dönemsel dalgalanmayı görmek için daha ayrıntılı çeyrek verisini beklemek gerekir.
Brüt kârın satışlardan daha hızlı, %10,1 artarak 97,2 milyon TL’ye ulaşması ilk bakışta olumlu. Brüt kâr marjı da yaklaşık %44,1’den %45,9’a yükselmiş durumda. Bu, satışların doğrudan maliyetleri üzerinde bir miktar kontrol sağlandığını gösteriyor. Ancak bu iyileşme, faaliyet giderleri veya diğer operasyonel kalemlerdeki baskıyı telafi etmeye yetmemiş.
Kârlılık
Şirketin brüt kâr marjı %45,9 seviyesine çıkarak geçen yılki yaklaşık %44,1’in üzerine geldi. Yani TSGYO, satışlarının her 100 TL’sinden brüt kâr olarak yaklaşık 45,9 TL üretmiş. Bu marj artışı, gayrimenkul gelirlerinin doğrudan maliyetleri açısından olumlu bir gelişme ve şirketin temel brüt kârlılık yapısının tamamen bozulmadığını gösteriyor.
Ancak FAVÖK tarafındaki tablo daha zayıf. FAVÖK, 32,6 milyon TL’den 28,1 milyon TL’ye gerilerken FAVÖK marjı yaklaşık %16,3’ten %13,3’e indi. Dolayısıyla brüt kâr marjındaki iyileşme, faaliyet giderleri veya diğer operasyonel yükler nedeniyle alt satıra taşınamamış. Satışların enflasyonun gerisinde kaldığı bir ortamda FAVÖK’ün nominal olarak da düşmesi, operasyonel kaldıraç açısından dikkat edilmesi gereken bir sinyal.
Net kâr ise 52,9 milyon TL oldu. Geçen yıl aynı dönemdeki 36,3 milyon TL zarar ile karşılaştırıldığında önemli bir iyileşme var. Ancak net kârın FAVÖK’ten yüksek olması, kârın yalnızca ana faaliyetlerden oluşmadığını açıkça gösteriyor. Nitekim net parasal pozisyon, geçen yılki 3,9 milyon TL zarardan 17,4 milyon TL gelire döndü. Bu kalem, net kâra yaklaşık 21,3 milyon TL katkı sağlayarak toparlanmanın önemli bölümünü açıklıyor.
Bu nedenle net kâr artışını doğrudan faaliyetlerde kalıcı bir sıçrama olarak okumak doğru olmaz. Daha sağlıklı değerlendirme için önümüzdeki dönemlerde FAVÖK’ün yeniden büyüyüp büyümediğine ve FAVÖK marjının %13,3 seviyesinden toparlanıp toparlanmadığına bakılmalı.
Bilanço Sağlığı
TSGYO’nun bilançosunda en dikkat çekici unsur, duran varlıkların yüksek ağırlığı. Duran varlıklar 8,5 milyar TL’den 8,8 milyar TL’ye yükselirken toplam varlıklar 8,7 milyar TL’den 8,8 milyar TL’ye çıktı. Toplam varlıklardaki artış yalnızca %1,5 ile sınırlı kalsa da bilançonun ana gövdesi gayrimenkul ve uzun vadeli varlıklarda tutuluyor.
Özkaynaklar 7,7 milyar TL’den 7,8 milyar TL’ye yükseldi. Böylece özkaynakların toplam varlıklara oranı yaklaşık %88,6 seviyesinde bulunuyor. Bu oldukça güçlü bir sermaye tabanına işaret ediyor. Şirketin varlıklarının büyük bölümü borçla değil özkaynakla finanse ediliyor; bu durum faiz ve refinansman riskini sınırlayan önemli bir avantaj.
Buna karşılık dönen varlıklar 217,5 milyon TL’den 53,4 milyon TL’ye gerileyerek %75,4 azaldı. Bu sert düşüş, kısa vadeli likidite tamponunun önceki yıl sonuna göre belirgin biçimde daraldığını gösteriyor. TSGYO’nun bilançosu uzun vadeli varlık bakımından güçlü olsa da, nakit ve kısa vadede nakde dönüşebilecek varlıkların seviyesi yatırımcı tarafından yakından izlenmeli.
Net borç 154,3 milyon TL’den 135,6 milyon TL’ye geriledi. Bu, borçluluk açısından olumlu bir gelişme. Ancak net borcun FAVÖK’e oranı yaklaşık 4,8 kat seviyesinde. FAVÖK’ün ara dönem verisi olması nedeniyle bu oran yıllıklandırılmadan yorumlanmalı; yine de mevcut faaliyet kârı üzerinden borç yükünün hâlâ yüksek olduğu görülüyor. Borcun azalması olumlu, fakat bunun kalıcı biçimde sürdürülebilmesi FAVÖK’ün yeniden büyümesine bağlı.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, TSGYO’nun dönem kârının yorumlanmasında kritik bir rol oynuyor. Şirket geçen yıl aynı dönemde 3,9 milyon TL net parasal pozisyon zararı yazarken, bu dönemde 17,4 milyon TL net parasal pozisyon geliri elde etti. Böylece bu kalemin kâra katkısı yaklaşık 21,3 milyon TL iyileşti.
Pozitif net parasal pozisyon, şirketin parasal varlık ve yükümlülük kompozisyonunun enflasyon muhasebesi altında dönem lehine çalıştığını gösteriyor. Ancak bu gelir, kira tahsilatı veya satış hacmi gibi nakit yaratan operasyonel bir performans değildir. Daha çok yüksek enflasyon ortamında parasal kalemlerin bilanço üzerindeki muhasebesel etkisini yansıtır.
Dolayısıyla 17,4 milyon TL’lik katkı net kârı desteklemiş olsa da, yatırımcı bu kalemi FAVÖK gibi tekrarlanabilir operasyonel bir gösterge olarak değerlendirmemeli. Enflasyon muhasebesi etkisinin gelecek dönemlerde aynı yönde devam edeceğinin garantisi bulunmuyor.
Yatırımcı için Ne Anlama Geliyor?
TSGYO’nun 2026/9 performansı, güçlü bilanço ve zayıflayan operasyonel kârlılık arasında bölünmüş durumda.
- Fırsat tarafında, özkaynakların toplam varlıkların yaklaşık %88,6’sını karşılaması güçlü bir finansal yapı sunuyor.
- Net borcun %12,1 azalması, borçluluk eğiliminin şimdilik olumlu yönde olduğunu gösteriyor.
- Brüt kâr marjının %45,9’a yükselmesi, temel gelir yapısında belirli bir direnç bulunduğuna işaret ediyor.
- Risk tarafında ise satış büyümesinin %5,8 ile enflasyonun oldukça gerisinde kalması, reel gelir üretiminin zayıfladığını gösteriyor.
- FAVÖK marjının %16,3’ten %13,3’e düşmesi, maliyet ve faaliyet giderleri baskısının sürdüğünü ortaya koyuyor.
- Dönen varlıkların %75,4 azalması, likidite açısından bilanço izlenmesini gerekli kılıyor.
- Net kâr artışının önemli bölümünün 17,4 milyon TL’lik net parasal pozisyon katkısından gelmesi, kâr kalitesinin faaliyet performansından ayrıştırılmasını gerektiriyor.
Önümüzdeki dönemlerde yatırımcı için üç gösterge belirleyici olacak: satış büyümesinin enflasyonu aşacak seviyeye gelip gelmediği, FAVÖK marjının yeniden toparlanıp toparlanmadığı ve dönen varlıklardaki sert düşüşün likidite sorununa dönüşüp dönüşmediği. Şirketin bilanço temeli güçlü; ancak bu gücün hisse performansına kalıcı biçimde yansıması için faaliyet kârlılığının net parasal pozisyondan bağımsız olarak iyileşmesi gerekiyor.
Yatırım tavsiyesi değildir.