
Açılış
TÜMOSAN, traktör, dizel motor ve ilgili güç aktarma sistemleri üreten; dolayısıyla tarım yatırımları, çiftçi finansmanı, kur hareketleri ve iç talep koşullarına duyarlı bir sanayi şirketi. 2026/6AB finansalları, satışların küçüldüğü, operasyonel kârlılığın hâlâ negatif kaldığı ve bilanço kaldıraçlanmasının arttığı zorlu bir tablo ortaya koyuyor. Buna karşın FAVÖK zararında geçen yılın aynı dönemine göre iyileşme ve net parasal pozisyondaki güçlü artış dikkat çekiyor. Ancak bu olumlu başlıklar, brüt zarar, yüksek net dönem zararı ve özkaynaklardaki gerileme karşısında henüz güçlü bir toparlanma hikâyesine dönüşmüş değil.
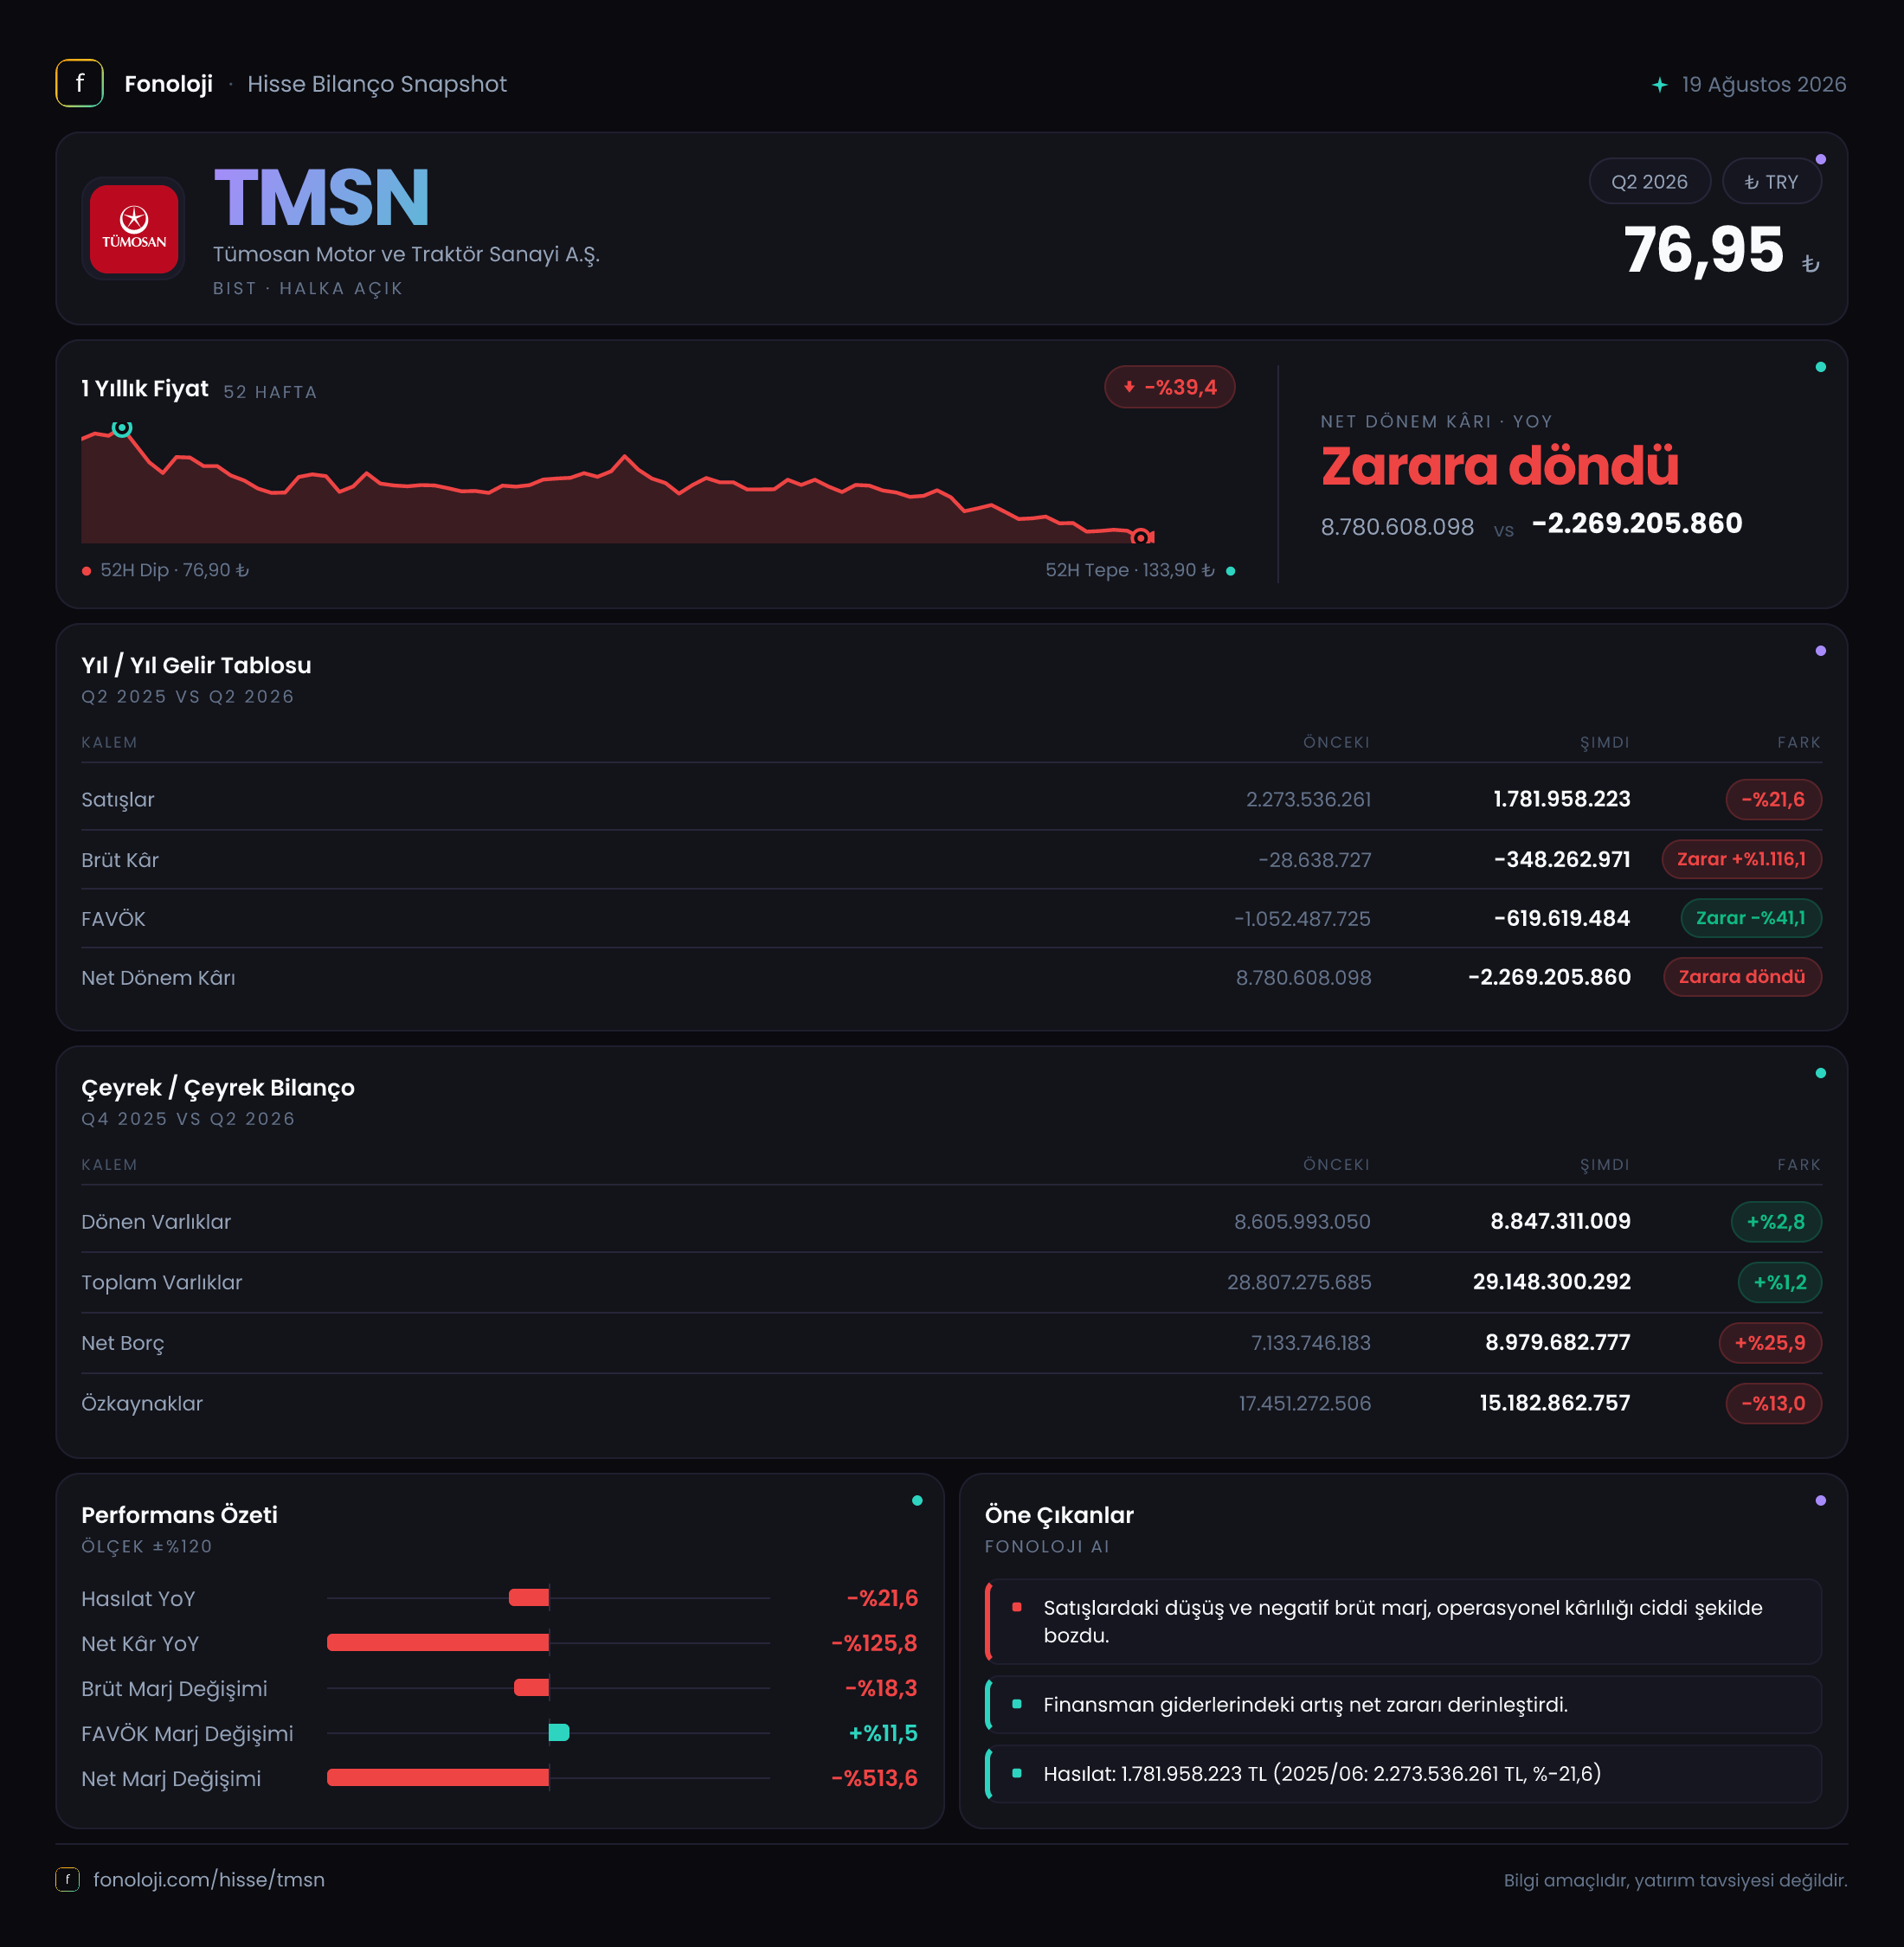
| Temel gösterge | 2026/6AB | Geçen yıl aynı dönem / önceki yıl sonu | Değişim | |---|---:|---:|---:| | Satışlar | 1,8 milyar TL | 2,3 milyar TL | -%21,6 | | Brüt kâr | -348,3 milyon TL | -28,6 milyon TL | -%1.116,1 | | FAVÖK | -619,6 milyon TL | -1,1 milyar TL | %41,1 iyileşme | | Net dönem kârı | -2,3 milyar TL | 8,8 milyar TL | Kârdan zarara geçiş | | Net borç | 9,0 milyar TL | 7,1 milyar TL | %25,9 artış | | Özkaynaklar | 15,2 milyar TL | 17,5 milyar TL | %13,0 düşüş |
Satış Hikayesi
TÜMOSAN’ın 2026’nın ilk altı ayındaki satışları 1,8 milyar TL’ye gerileyerek geçen yılın aynı dönemindeki 2,3 milyar TL’nin %21,6 altında kaldı. Bu, yaklaşık 500 milyon TL’lik nominal satış kaybı anlamına geliyor. Türkiye’de yüksek enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların düşmesi, yalnızca hacim açısından değil, fiyatlama gücü bakımından da olumsuz okunmalı. Şirket satış fiyatlarını enflasyonun üzerinde artırabilseydi, ciroda nominal bir büyüme beklenirdi; mevcut veri ise bu etkinin görülmediğine işaret ediyor.
Satışlardaki gerilemenin arkasında ürün hacmi, traktör talebi, çiftçilerin finansmana erişimi, kamu ve özel sektör yatırım iştahı ya da teslimat zamanlaması gibi faktörler olabilir. Ancak mevcut veride bunların ayrıştırılması mümkün değil. Bu nedenle satış tarafındaki ana mesaj net: şirketin üst satırı, yüksek enflasyon ortamında reel olarak daha da zayıflamış görünüyor.
Çeyreklik trend verisi bulunmadığı için satışlardaki zayıflamanın 2026’nın ilk çeyreğinden ikinci çeyreğine doğru hızlanıp hızlanmadığını veya toparlanma başlayıp başlamadığını söylemek mümkün değil. Yatırımcı açısından bir sonraki raporda özellikle çeyreklik satış değişimi ve traktör/motor satış adetleri izlenmeli. Yıllık karşılaştırmadaki daralmanın geçici teslimat etkisi mi, yoksa talep ve rekabet koşullarındaki kalıcı bozulma mı olduğu ancak bu ayrıntılarla anlaşılabilir.
Kârlılık
Kârlılık tarafında en dikkat çekici veri, brüt kârın geçen yılki 28,6 milyon TL zarardan, bu dönemde 348,3 milyon TL zarara dönmesi. Brüt marj yaklaşık olarak geçen yıl -%1,2 seviyesindeyken, bu dönemde -%19,4 seviyesine gerilemiş durumda. Başka bir ifadeyle TÜMOSAN, satış maliyetlerini karşılamakta zorlanıyor; her 100 TL’lik satış, finansman ve diğer giderler hesaba katılmadan önce yaklaşık 19 TL’lik brüt kayıp yaratıyor.
Bu bozulma; üretim maliyetleri, hammadde fiyatları, kur etkisi, kapasite kullanım oranı veya fiyat rekabeti gibi unsurların satış gelirlerine göre daha hızlı arttığını düşündürüyor. Veride maliyet kırılımı bulunmadığı için tek bir neden belirlemek mümkün değil; fakat operasyonun temel ekonomik verimliliği açısından bu başlık ciddi bir uyarı niteliğinde.
FAVÖK zararı ise 619,6 milyon TL oldu. Geçen yıl aynı dönemdeki 1,1 milyar TL’lik FAVÖK zararına göre zarar tutarı %41,1 azaldı. Bu iyileşme ilk bakışta olumlu olsa da FAVÖK marjı hâlâ yaklaşık -%34,4 seviyesinde. Yani faaliyet giderlerinde veya diğer operasyonel kalemlerde iyileşme bulunmasına rağmen şirket, ana faaliyetlerinden pozitif nakit yaratma eşiğine ulaşmış değil.
Brüt kârın kötüleştiği bir dönemde FAVÖK zararının azalması, faaliyet giderleri tarafında bir miktar kontrol sağlandığını gösterebilir. Ancak bu kazanım henüz yeterli değil; çünkü şirket önce brüt seviyede kâra dönmeli, ardından FAVÖK marjını sürdürülebilir biçimde pozitife çevirmeli.
Net dönem sonucu ise geçen yılki 8,8 milyar TL kârdan, bu dönemde 2,3 milyar TL zarara döndü. Bu değişim, 11,1 milyar TL’den fazla bir bozulmaya işaret ediyor. Geçen yılki yüksek kârın hangi kalemlerden oluştuğu verilmediği için doğrudan operasyonel performansla karşılaştırılamaz; ancak mevcut dönemde finansal ve enflasyon muhasebesi etkilerinin de dahil olduğu toplam sonuç yatırımcı açısından açık biçimde negatiftir.
Bilanço Sağlığı
TÜMOSAN’ın toplam varlıkları yıl sonuna göre 28,8 milyar TL’den 29,1 milyar TL’ye çıkarak yalnızca %1,2 arttı. Dönen varlıklar 8,8 milyar TL ile %2,8 yükselirken duran varlıklar 20,3 milyar TL seviyesinde yatay kaldı. Bu görünüm, bilanço büyüklüğünün sınırlı değiştiğini; buna karşılık finansman yapısının daha fazla baskı altına girdiğini gösteriyor.
Net borç 7,1 milyar TL’den 9,0 milyar TL’ye yükseldi. %25,9’luk bu artış, varlık büyümesinin oldukça üzerinde. Daha önemlisi, FAVÖK negatif olduğu için net borç/FAVÖK oranı matematiksel olarak hesaplanabilse bile ekonomik anlamını kaybediyor. Şirketin faaliyet kârlılığı negatifken borçluluk ölçüsü, borcun kaç yıllık faaliyet kârıyla ödenebileceğini gösteremez. Bu nedenle yatırımcı, net borçtaki artışı nakit akışı ve faiz ödeme kapasitesiyle birlikte takip etmeli.
Özkaynaklar 17,5 milyar TL’den 15,2 milyar TL’ye gerileyerek %13,0 azaldı. Aynı dönemde net borcun artması, sermaye yapısında borç lehine bir kayma olduğunu gösteriyor. Toplam varlıkların yaklaşık yarısını özkaynaklar oluşturuyor; ancak bu tamponun küçülmesi, operasyonel zararlar devam ederse bilanço esnekliğini azaltabilir.
Net Parasal Pozisyon (TAS 29)
TÜMOSAN’ın net parasal pozisyon geliri 239,1 milyon TL’den 694,6 milyon TL’ye yükseldi; artış %190,5. Enflasyon muhasebesi uygulanan yüksek enflasyonlu ekonomilerde bu kalem, parasal varlık ve parasal yükümlülüklerin enflasyon karşısındaki net etkisini yansıtır.
Bu artış net sonucu destekleyen önemli bir unsur olsa da operasyonel kâr anlamına gelmez. Net parasal pozisyon geliri; satış, üretim verimliliği veya FAVÖK kalitesiyle aynı şey değildir. Nitekim bu güçlü katkıya rağmen şirketin net dönem sonucu 2,3 milyar TL zarar olarak gerçekleşmiştir. Dolayısıyla TAS 29 kaynaklı pozitif etkinin, operasyonel zararı ve diğer giderleri telafi etmeye yetmediği görülüyor.
Yatırımcı için Ne Anlama Geliyor?
TÜMOSAN finansallarında yatırımcı açısından üç temel mesaj öne çıkıyor:
- Fırsat: FAVÖK zararının geçen yıla göre azalması, operasyonel giderlerde veya faaliyet yapısında bir iyileşme potansiyeline işaret ediyor. Talep toparlanır ve satış hacmi artarsa bu iyileşme daha görünür hâle gelebilir.
- Ana risk: Satışlar düşerken brüt marjın -%19,4’e gerilemesi, şirketin ürün maliyetleri ve fiyatlama gücü açısından baskı altında olduğunu gösteriyor.
- Bilanço riski: Net borç 9,0 milyar TL’ye çıkarken özkaynakların 15,2 milyar TL’ye gerilemesi, operasyonel toparlanma gecikirse finansman baskısının artabileceğini düşündürüyor.
Bir sonraki raporda özellikle satış hacmi, brüt marjın pozitife dönüp dönmediği, net borcun seyri ve FAVÖK zararının daralma hızına odaklanmak gerekir. TÜMOSAN için kalıcı bir toparlanma sinyali, yalnızca net zararın azalmasıyla değil; satış büyümesi, pozitif brüt kâr ve sürdürülebilir pozitif FAVÖK üçlüsünün birlikte görülmesiyle oluşacaktır. Yatırım tavsiyesi değildir.